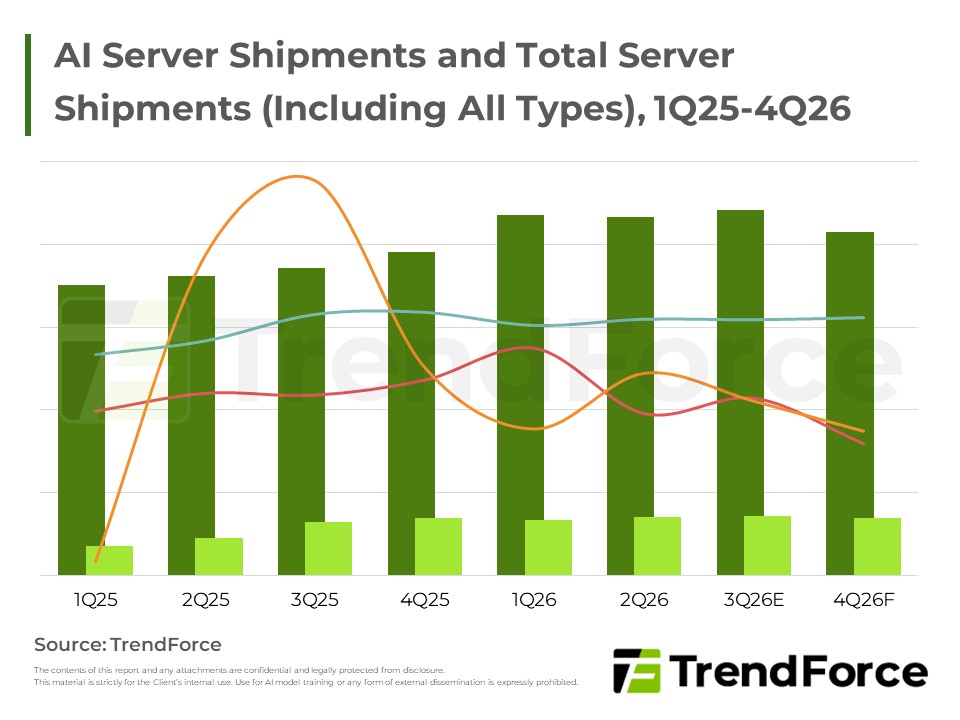
全球CSP資本支出強勁,帶動AI伺服器需求穩健成長,北美與中系業者同步擴大機櫃採購並加速自研晶片布局,NeoCloud模式漸成基礎設施成長重要動能。
全球AI伺服器市場動能持續增強,CSP業者與Tier-2資料中心積極擴大整櫃式方案採購,Google、Amazon與Meta同步深化自研晶片布局,OEM廠商訂單同樣顯著成長,帶動伺服器產業維持強勁擴張態勢。
2026年Foundry市場成熟製程漲價趨勢明確,Samsung、SMIC、HHGrace、Nexchip等廠商相繼調漲八吋及十二吋報價,AI應用帶動先進製程外溢訂單,競爭格局重組持續演進。
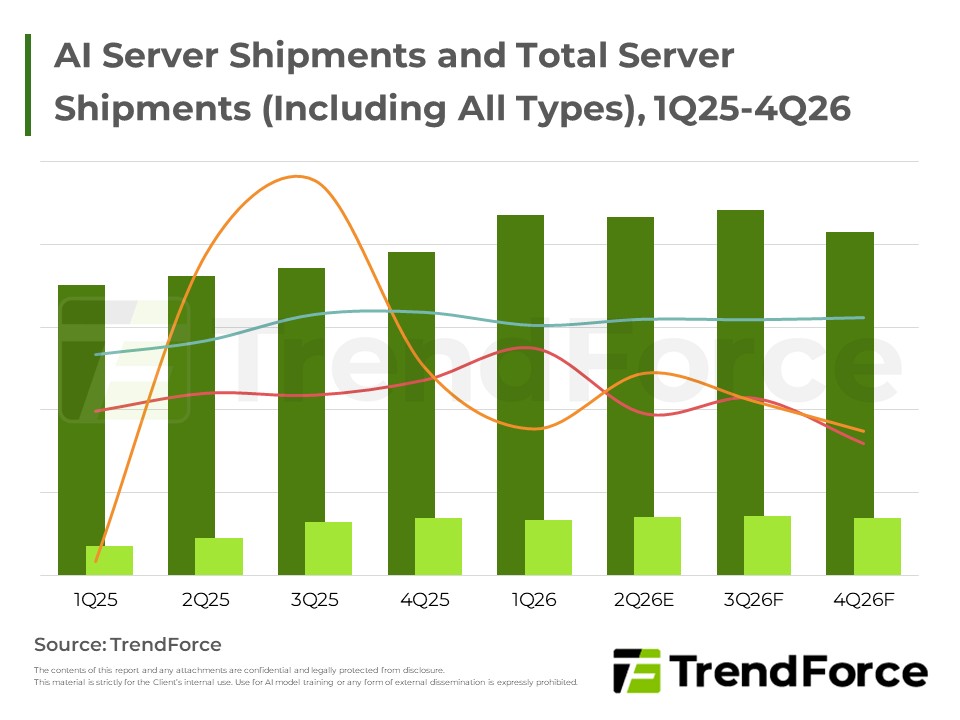
2026年全球伺服器市場在北美與中系CSP擴大CAPEX驅動下加速成長,AI伺服器整櫃需求顯著升溫,各大業者積極推進自研晶片布局,推升全年伺服器出貨增速大幅超越原先預估。
TrendForce大幅上修2026年全球伺服器出貨成長預期,AI server需求爆發為主要動能,CSP與企業客戶需求強勁,成長態勢有望延續至2027年。供應鏈液冷化加速,各ODM廠積極擴產。
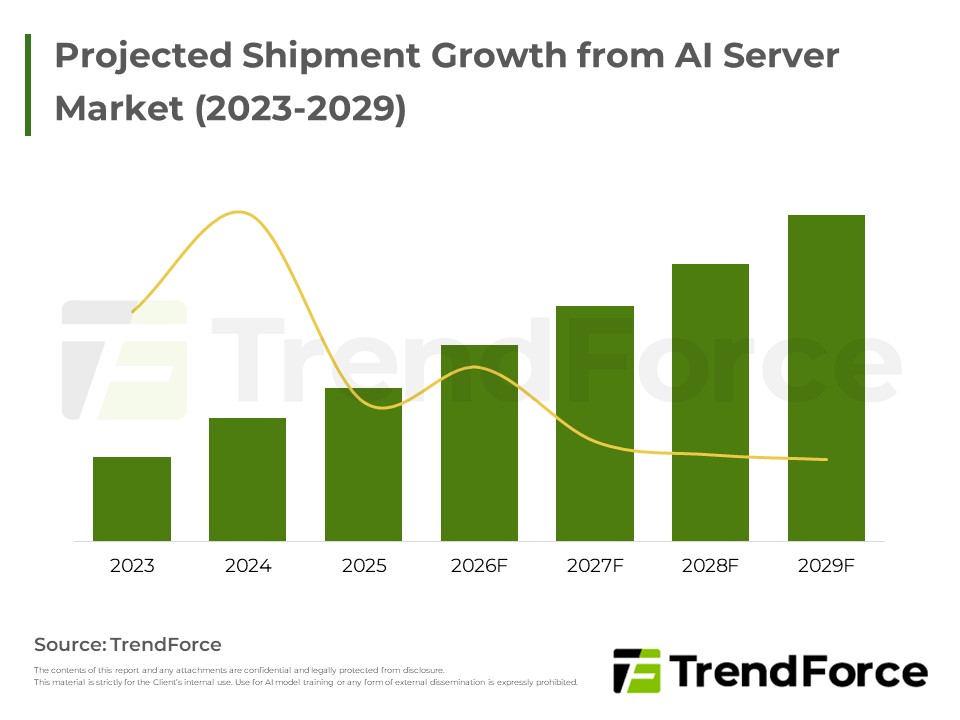
AI server需求受Hyperscale及Agentic AI推論應用驅動,預期未來年均成長近兩成,帶動CSP整櫃式方案及自研ASIC放量,並推升Rack Power與資料中心建置規模,惟電網瓶頸與政治風險為主要挑戰。
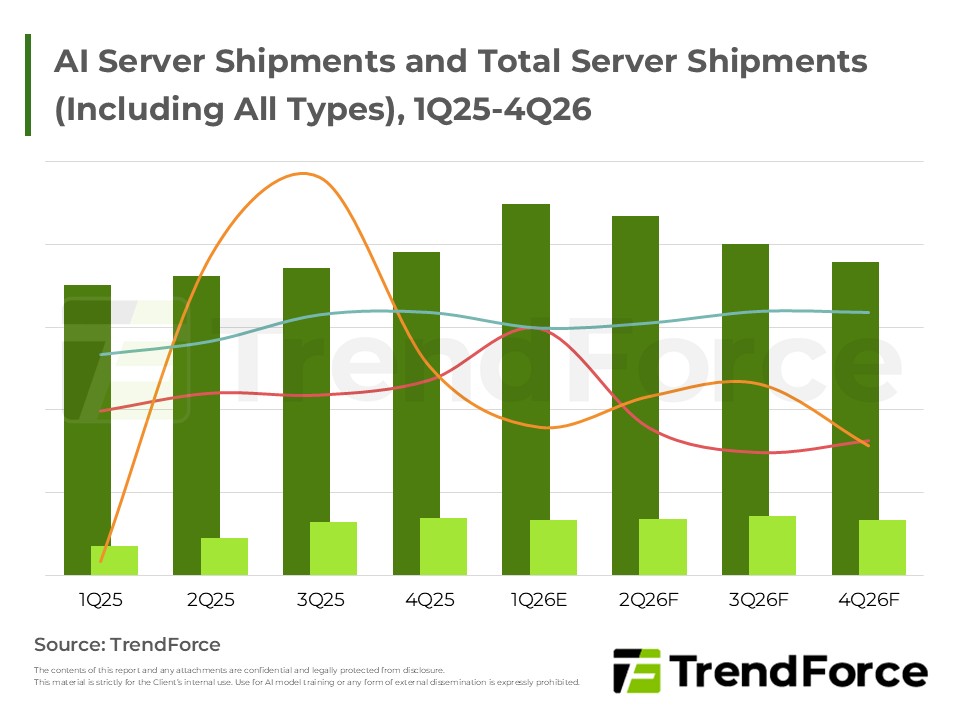
展望2026年,全球主要CSP持續擴大資本支出建設AI基礎設施,聚焦高密度GPU機櫃與自研ASIC以優化成本。北美四大業者領頭導入NVIDIA及自研晶片,推升AI伺服器與ASIC佔比。OEM端如Dell及IEIT則在激烈的同業競爭與地緣政...
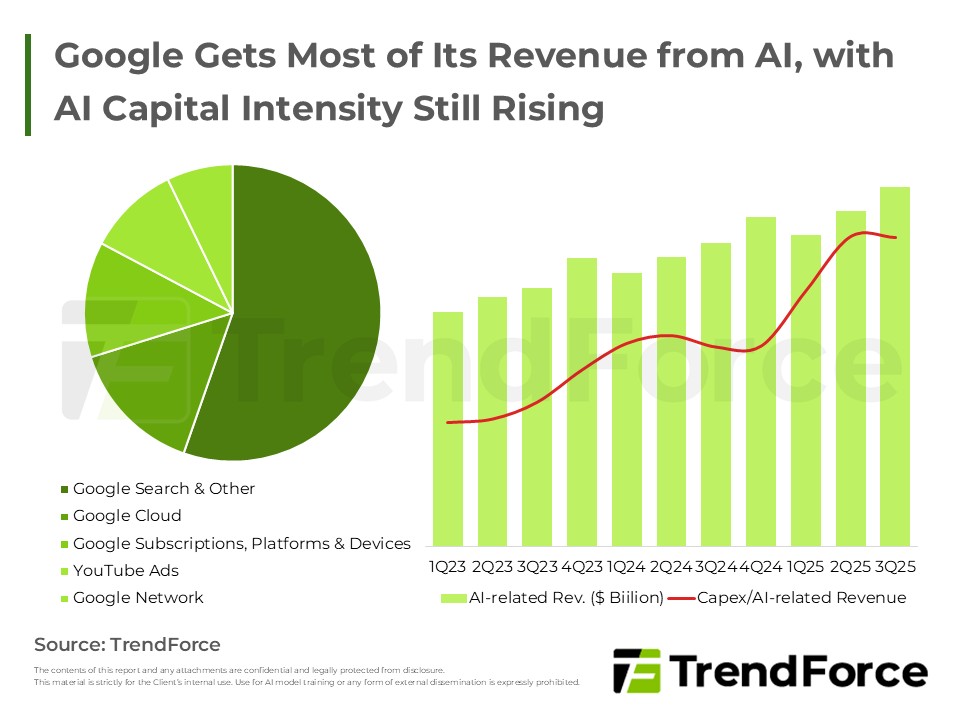
Google與Amazon憑藉自研晶片優勢,在AI算力成本效益上領先同業。Google採短期高強度建置策略以消化積壓訂單;Amazon則依靠零售現金流支撐極高的AI資本密集度,構築資料中心霸權。兩者皆致力於將技術優勢轉化為實體壁...

隨著雲端大廠加速自研CPU部署及NVIDIA推動整合式方案,Arm架構正逐步侵蝕x86伺服器市場優勢。受惠於針對AI與雲端優化的Neoverse平台,加上軟硬體生態整合成熟,Arm將成為資料中心硬體架構不可逆的重要發展趨勢。
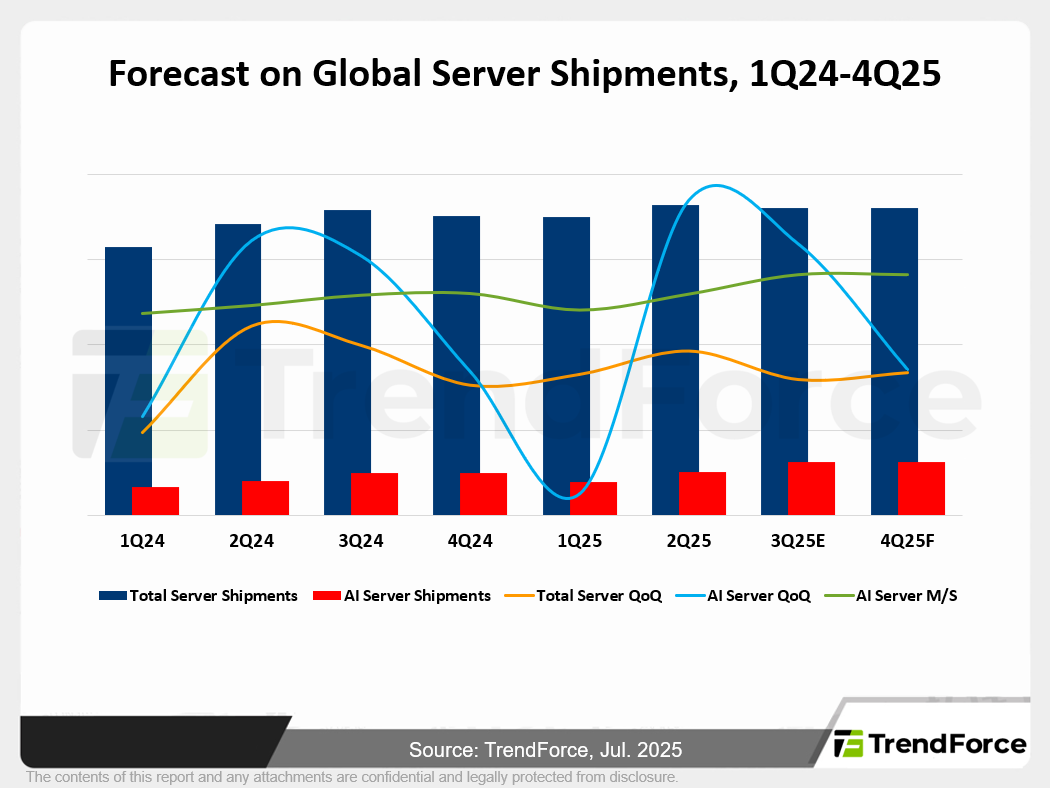
美國政策變動使NVIDIA及AMD禁令調整,有利中國市場出貨,帶動2025年AI伺服器出貨持續成長。亞馬遜及Oracle積極擴展全球AI資料中心,推升資本支出與服務器需求。Dell採審慎策略但積極布局AI伺服器,HPE則優化產品結構...

2025年5月25日Figure AI的CEO Brett Adcock宣布新一代人型機器人Figure 03已實現雙足行走,並表示該人型機器人集成迄今為止見過最先進的硬體系統,Figure 03前代產品Figure 02正在BMW工廠進行測試,並於近期剛完成20...

Amazon積極擴展其自研AI ASIC伺服器,強化AWS雲端AI訓練競爭力。新一代Trainium晶片設計多樣化,滿足不同訓練需求。NVIDIA平台上,Delta成為主要電源供應商,推動高功率AI伺服器發展。





