
北美CSP業者積極推展自研ASIC並與GPU併行部署,帶動先進封裝需求同步升溫;CoWoS-L持續居主流,EMIB-T與FOPLP等新方案加速布局,封裝技術同步朝大尺寸與3D整合方向演進。
Intel 18A製程良率提前達標,14A獲特斯拉訂單,成熟製程外部客戶回流。宜聚焦利基小尺寸邏輯晶片與EMIB、Foveros先進封裝,搭配PowerVia技術,望重塑晶圓代工競爭版圖。
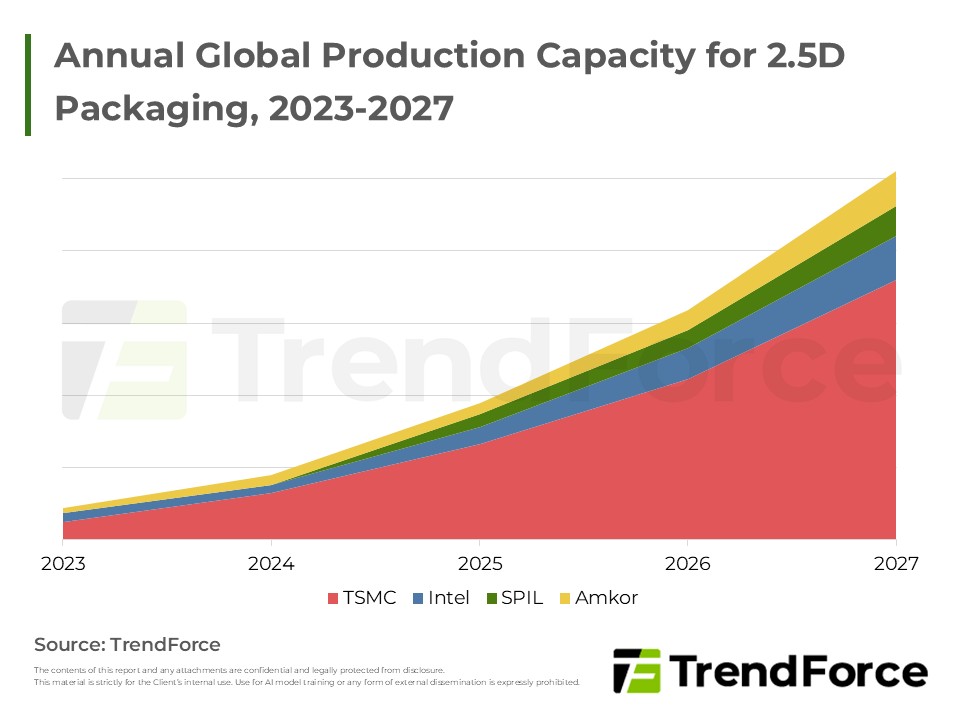
AI算力需求爆發推動半導體供應鏈重組,先進製程與封裝產能成為稀缺資源;輝達憑藉供應鏈掌控力提早鎖定關鍵產能,形成得產能者得天下的競爭格局,產業已演變為全面軍備競賽。
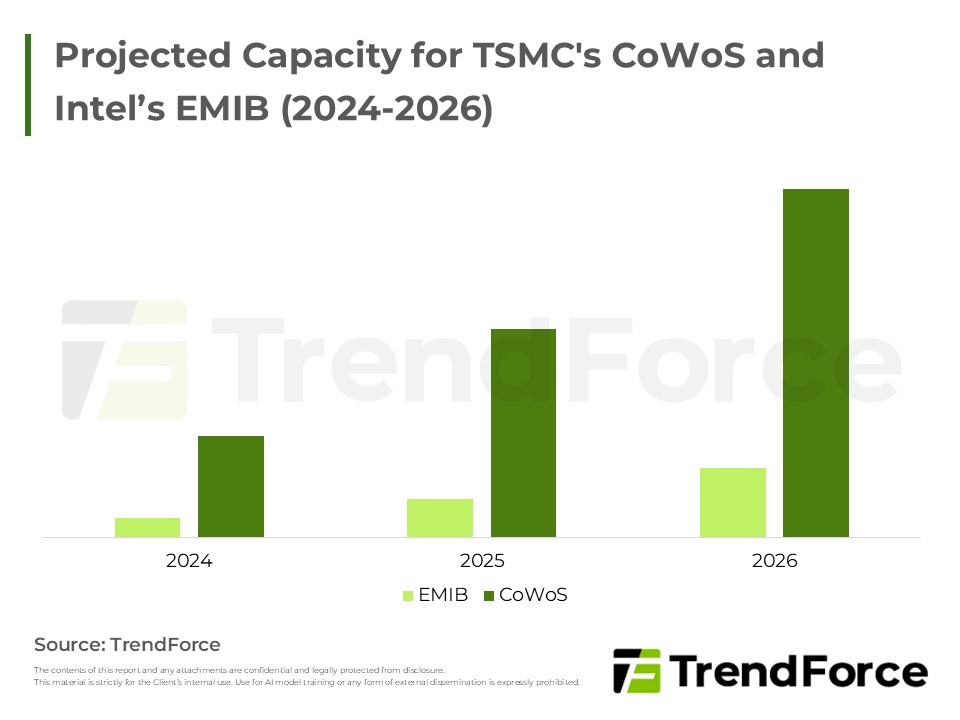
Intel積極擴張美、韓、馬來西亞先進封裝產能以爭取CSP訂單,但在良率及垂直整合服務上仍落後台積電。儘管EMIB面臨對準等技術挑戰,且外部客戶良率待觀察,但隨著AI市場擴大,雙方皆有發展空間,非零和競爭。
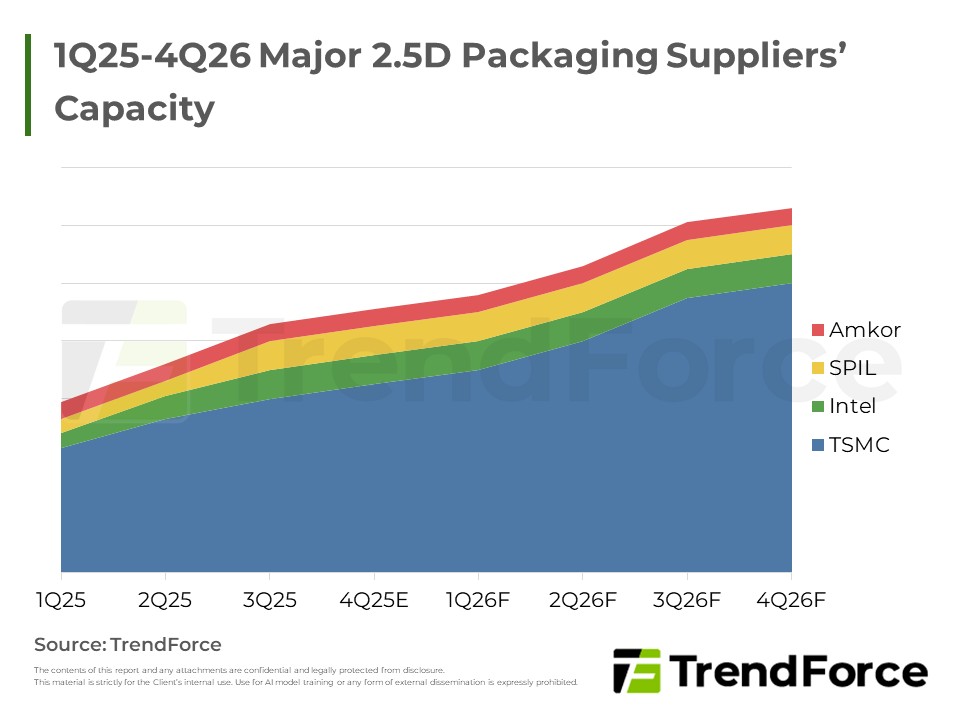
AI推動高密度封裝與Chiplet化,EMIB較CoWoS具成本優勢,並有Google、Meta等評估自家平台,顯示供應鏈朝高效互連與模組化方向發展。





