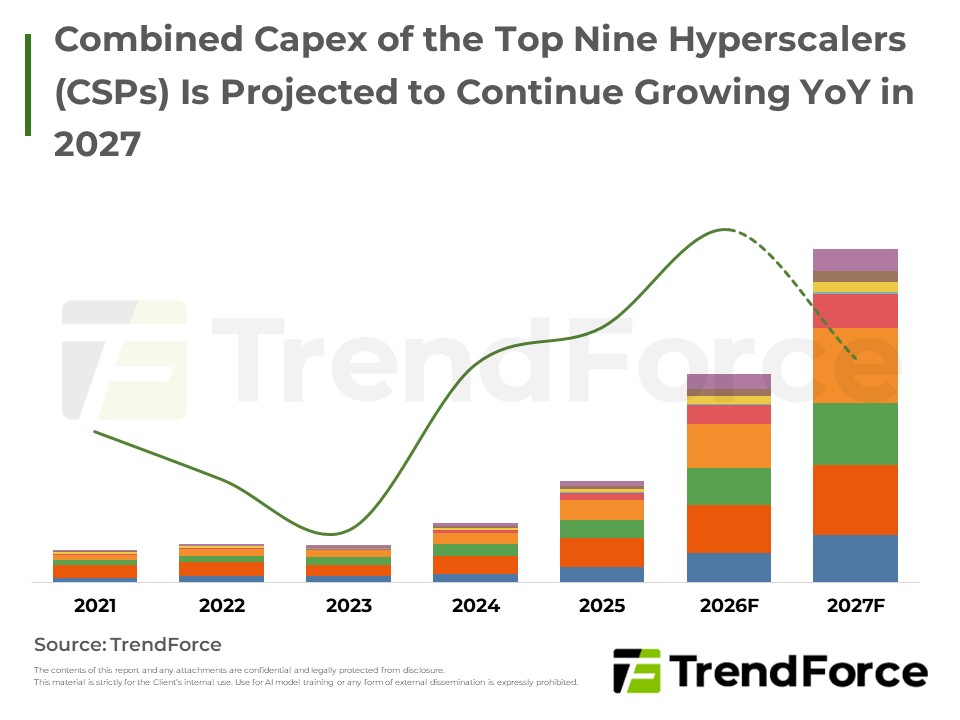
受AI需求強勁帶動,美中主要雲端業者資本支出持續上修,整機與零組件漲價及預付款要求推升投資規模。輝達Vera Rubin與超微Helios等整機櫃ASP大幅走高,帶動AI伺服器產值占比顯著攀升,價格效應明顯大於出貨量成長。
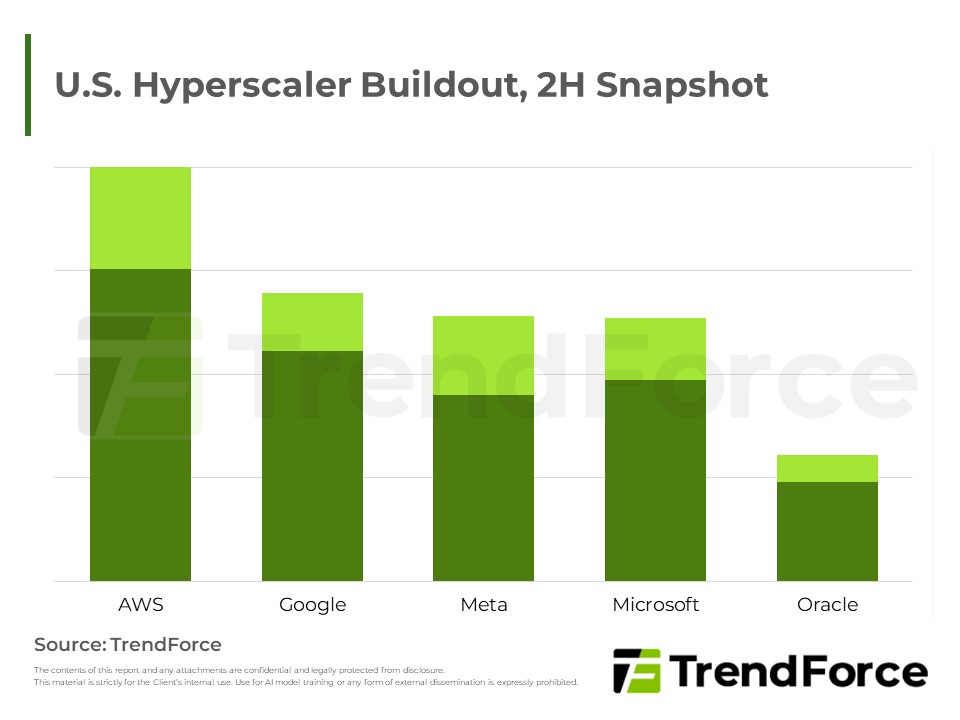
美國超大規模雲端業者持續全速擴建資料中心,惟地方與州層級政治反彈升溫,期中選舉恐推動更嚴格規範與審批延宕。TrendForce認為成本上升為基本情境,延宕風險主要集中於中長期規劃專案。

Micron財報強勁且展望樂觀,AI資料中心、終端AI與實體AI推升高容量儲存需求,資料中心SSD成NAND獲利核心。原廠嚴控產能、擴建需時,供給吃緊延續、賣方主導價格;長約與客戶預付款強化獲利能見度,記憶體景氣循環波...

2027年AI晶片與AI伺服器成長動能優於今年,輝達與超微整櫃方案持續放量,Google TPU推升ASIC占比;HBM與CoWoS供需維持緊繃,液冷與企業級SSD需求同步走升,帶動伺服器產值大幅擴張。
TrendForce結合其在晶圓代工/伺服器行業的專業知識,並將其與供應鏈相結合,準確估計AI晶片出貨量,AI伺服器應用比例,AI主要供應商的分析以及AI記憶體的採用。

該產品結合TrendForce在記憶體領域的優勢,延伸對server端的數個面向做研究調查,其中包含 1. CPU分布與競爭態勢 2. 北美與中國地區cloud service provider對server採購量 3. storage出貨預估 4. 本年度server...
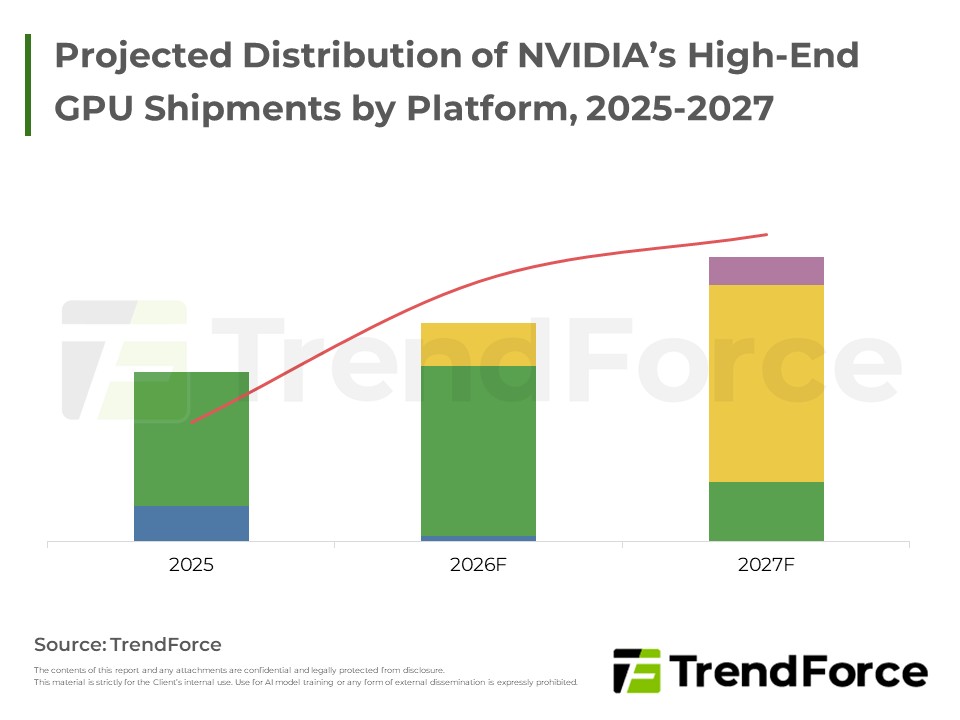
NVIDIA高階GPU出貨以Blackwell系列為主力,Rubin平台因HBM4良率與散熱設計等上游整備議題遞延,預計待明年上半年後逐步放量成為主流,同時HBM持續為AI晶片供給瓶頸。

TrendForce為您提供一個完整的NAND Flash產業分析,成本分析和價格預測。
受人工智慧與雲端服務需求驅動,企業級儲存產品供不應求,帶動記憶體平均售價與產業總營收大幅成長。相對地,消費性電子產品受到成本居高不下與備貨策略轉趨保守影響,需求表現疲軟,使市場呈現結構性供需分化,未來...
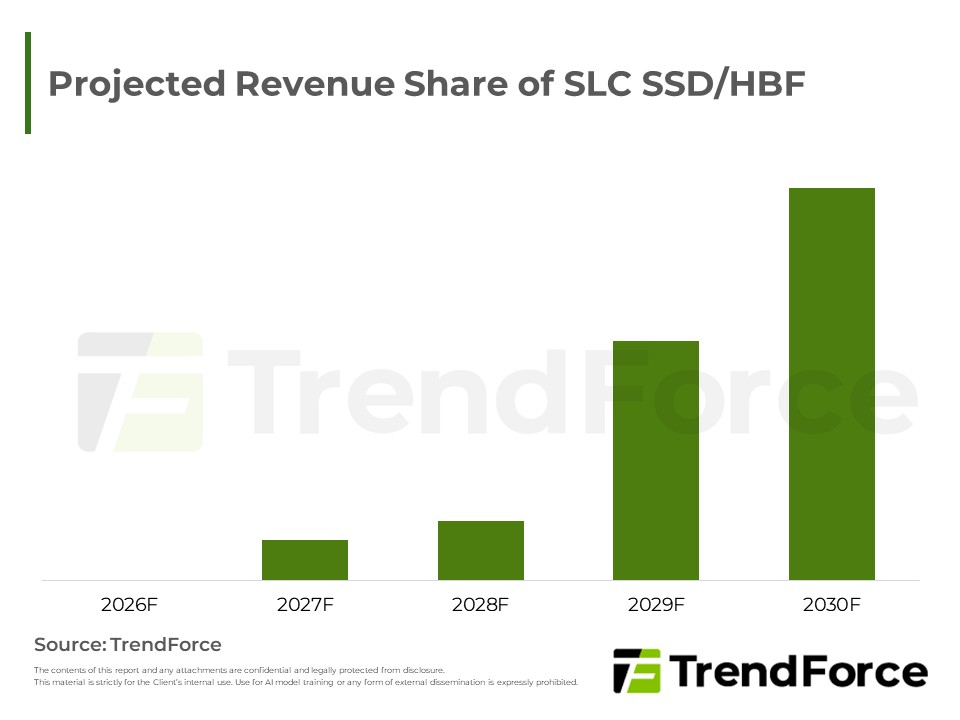
第三季記憶體合約價因伺服器與AI強勁需求而底定,消費端則呈價格折衝;現貨市場則受終端需求疲軟影響維持橫盤。新技術HBF有望填補高頻寬記憶體與固態硬碟間的缺口,惟受限成本與技術門檻,智慧型手機將侷限於高階機...
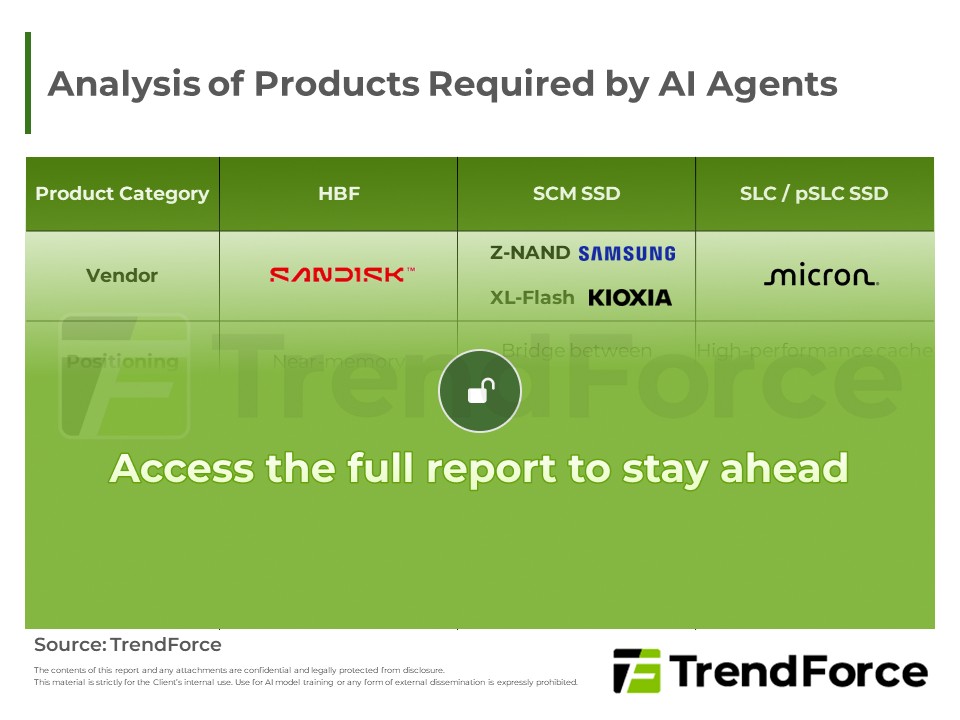
AI Agent推升KV Cache與Token儲存需求,使記憶體架構重組。成本考量驅使Token自高價HBM與DRAM下放至SSD。原廠積極推動HBF、SCM及SLC等新世代NAND應對壽命與延遲挑戰,同時加劇晶圓消耗,佈局先進產能成競爭關鍵。
消費性記憶體供需缺口持續,價格微幅上揚。受限於買方成本承擔能力,合約價漲幅收斂。供應商透過長約鎖定多數產能,加上企業級硬碟需求爆發排擠一般消費型應用,市場結構性緊縮態勢預計將延續至明後年。
因NAND供應商產能轉向,消費性市場壓縮,業者全力擴大高毛利企業級SSD。在生成式AI與雲端業者擴建推動下,出貨量與價格齊揚,營收創歷史新高。五大巨頭積極布局下一代傳輸介面、高層數堆疊與SLC/HBF技術,以奠定長期...
SSD產業數據提供您最新SSD在PC、伺服器、磁片密度和裝運模組和MID市場的預測。
企業級 SSD 產業數據提供最新的 SSD出貨量、平均搭載容量預測於伺服器設備和資料中心且包括企業級固態硬碟的介面,及主要使用的尺寸分佈,以及企業級固態硬碟主要用於讀取/讀,寫混合/及寫入專門的比例。





