
開年政經環境動盪,AI需求激增,CES展宣告實體AI元年,機器人、自動駕駛等應用落地;傳統消費電子面臨關稅、成本壓力,需求疲軟。供應鏈必須平衡AI與消費電子的需求變化。
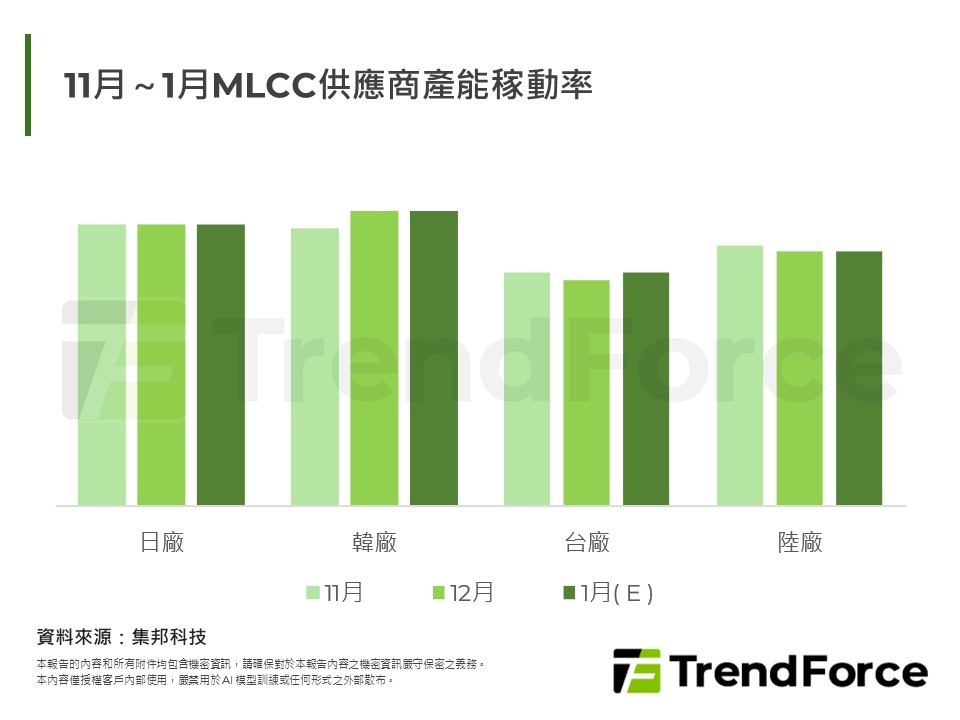
2026年全球經濟在關稅與通膨壓力下放緩,AI雖成ICT成長主軸,卻造成產能排擠與成本飆升,記憶體、PCB等關鍵元件漲價,手機、筆電被迫調價,恐抑制終端需求。供應鏈出現AI高階產品滿載與消費性產品產能受抑的兩極結構...
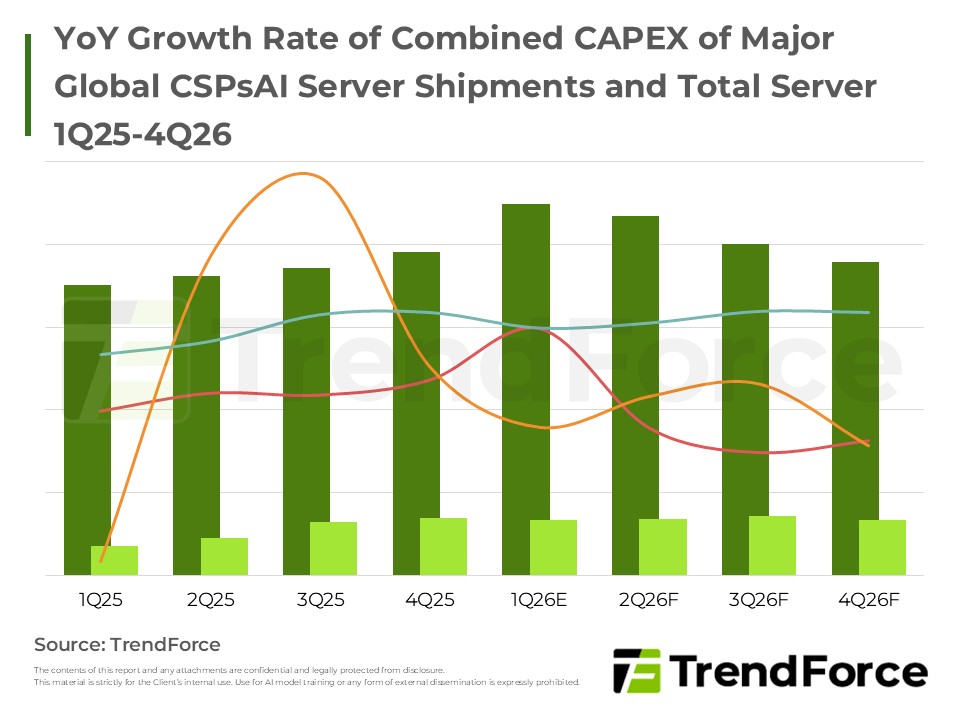
2026年伺服器市場受惠於美中CSP強勁需求,AI伺服器出貨將顯著增長。NVIDIA與Google自研晶片為主要動能,帶動液冷技術普及。通用型伺服器亦迎來換機潮,惟需留意PCB等關鍵零組件長交期帶來的供應鏈瓶頸。
展望2026年,AI基礎建設持續推進帶動通用伺服器需求。北美雲端業者維持高資本支出,驅動NVIDIA新平台與自研晶片發展,支撐市場成長。儘管二線業者存在變數,大型公有雲需求穩健,推升ODM廠AI營收占比,並鞏固液冷解...

美國經濟放緩致消費保守,記憶體短缺推升PC筆電漲價,出貨預測下修;AI資料中心需求強勁帶動CSP自研晶片崛起,如Google TPU及AWS Trainium,模組MLCC用量少但規格更高價,日韓廠村田領先良率搶單新規格產品,供應鏈...
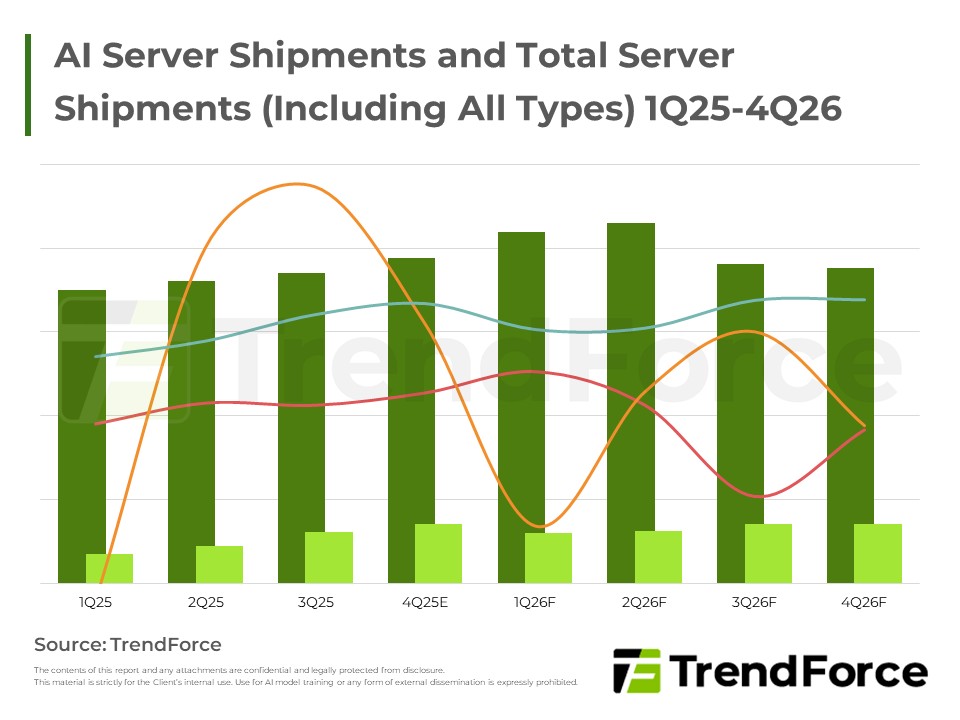
全球伺服器市場受惠於北美CSP與主權雲強勁的AI基礎設施投資,加上通用伺服器迎來換機潮,整體出貨動能將顯著成長。各大雲端巨頭如Alibaba、Oracle與Google皆積極擴大資本支出並布建新一代GPU平台,以支援龐大的AI算...
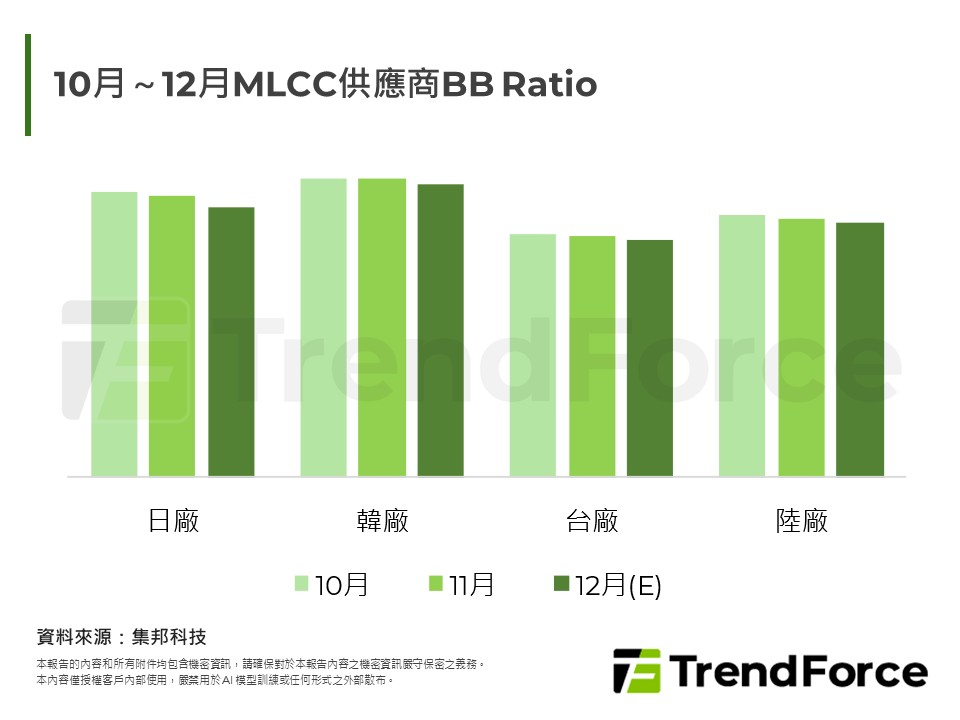
受通膨影響,黑五銷售雖增但終端買氣趨於謹慎,導致供應鏈對明年首季展望保守並嚴控庫存。然而,AI自研晶片(如Google TPU)需求強勁,帶動高階MLCC成長。廠商持續深化東南亞佈局,日韓廠已針對未來AI商機提前調升產...
受惠手機、PC備貨與車用回溫,成熟製程回升帶動聯電華虹成長;台積電先進製程與AI推升Q3產值,中系合肥晶合升至第八,Q4展望穩健。
本報綜述顯示伺服器市場受AI需求推動,雲端與企業佈建加速,核心聚焦GB機櫃與整櫃方案,並藉由與NVIDIA等伙伴合作強化超算與資料中心佈局,市場動能預期持續成長。
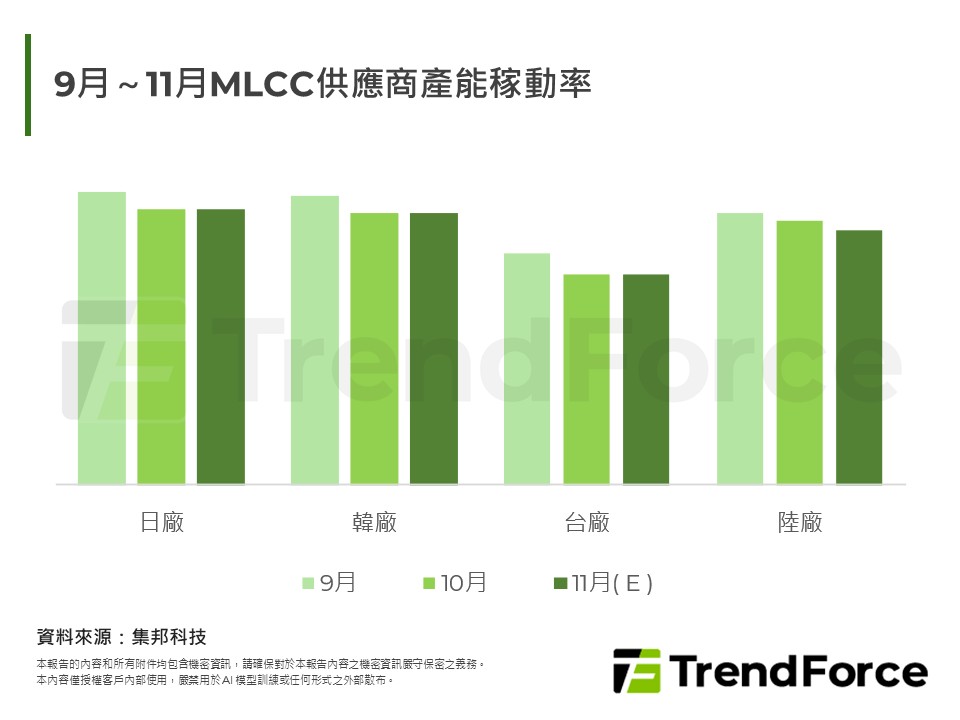
旺季備貨不如預期,1Q26 MLCC需求轉弱,ODM廠出貨減少。中美消費市場疲軟,手機、筆電訂單減少,DRAM價上升。供應商管控產能,MLCC需求疲弱。AI需求穩健,各大供應商擴產應對。
全球電動車市場銷售量與品牌排名報告為全球電動車與新能源車的銷售量調查與分析,提供不同動力類型與區域銷售的數據與預測,並包括各季度的前10名汽車品牌銷量與市占率。
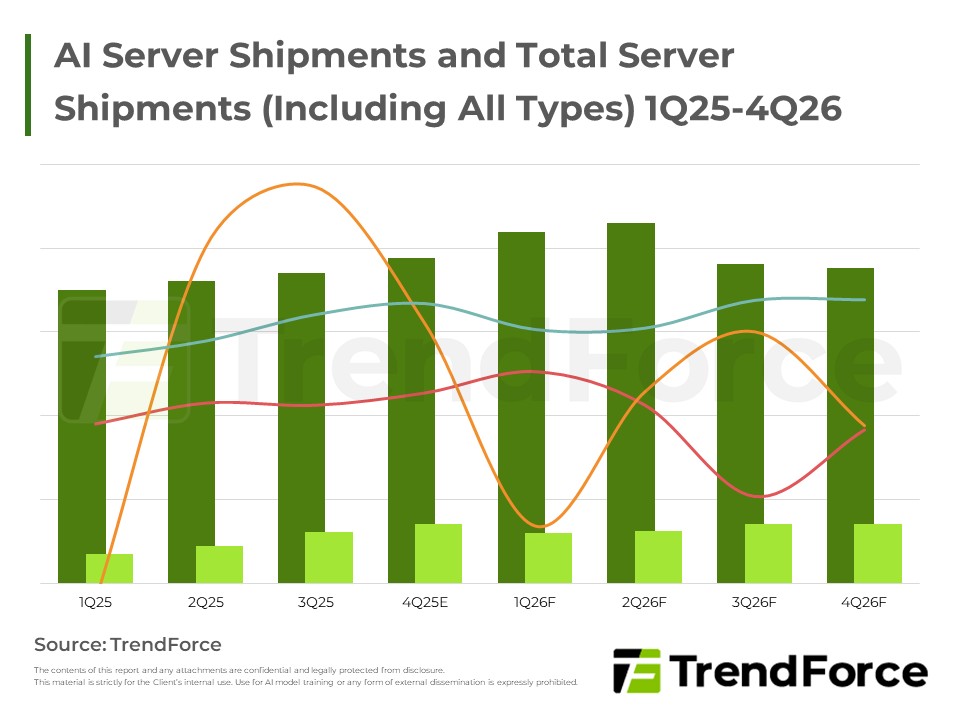
本報告指出 AI 投資推動雲端與伺服器需求,CSP 與 OEM 擴張佈局與資本支出,Google、Meta、Microsoft 等推動自家晶片與 AI 服務,長期動能穩健。
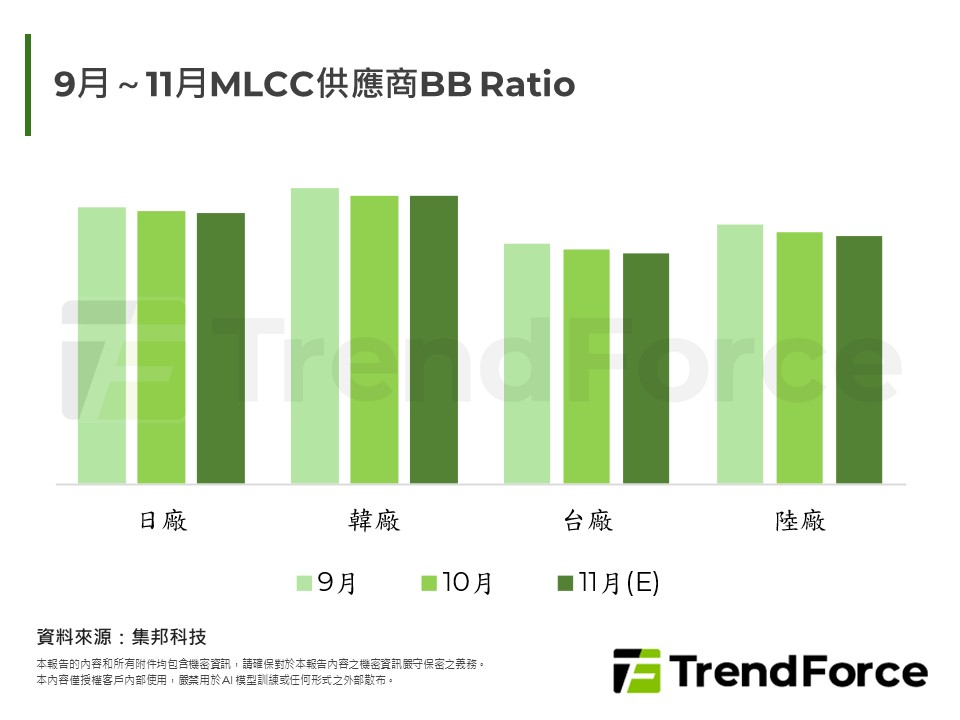
Q4電子業需求兩極化,消費弱AI強。節慶備貨降溫,供應商轉向布局2026年AI平台。NVIDIA新架構將大幅提升MLCC用量,且因高分子電容漲價引發BOM變更,MLCC成未來關鍵。
AI伺服器領航成長,雲端擴建推升ODM與散熱鏈。雲商擴GB機櫃與自研晶片並進;AMD放量、Google TPU走強。液冷由L2A轉向L2L,Auras與Fositek加速擴產與整合,供應鏈從機櫃到冷卻系統全面升溫,市場動能延續。
中美經貿摩擦再度升溫,美國對中國商品加徵關稅,中國則祭出稀土與鋰電池出口管制反制。地緣政治角力升級,衝擊年末節慶消費信心,ICT產品需求下滑。儘管AI基礎建設訂單持續暢旺,但手機與筆電市場呈現保守態度。MLC...





