受新廠產能未到位、原廠優先配置HBM與server DRAM,加上CSP受AI基礎建設帶動追加採購,DRAM供不應求格局延續,TrendForce上修4Q26合約價漲幅預估;PC與server漲勢最強,其餘應用漲幅趨緩。
受通用人工智慧與智慧代理推動,北美雲端巨頭追加大容量企業級固態硬碟急單,造成高階產品結構性缺口。原廠憑藉將產能傾斜至高毛利產品,掌握絕對定價話語權,帶動全線產品合約價全面走揚,消費性需求雖持續疲軟,仍...

SEMICON Taiwan & CIOE 2026 展場直擊涵蓋紅外線感測、紫外線殺菌與感測、光通訊。
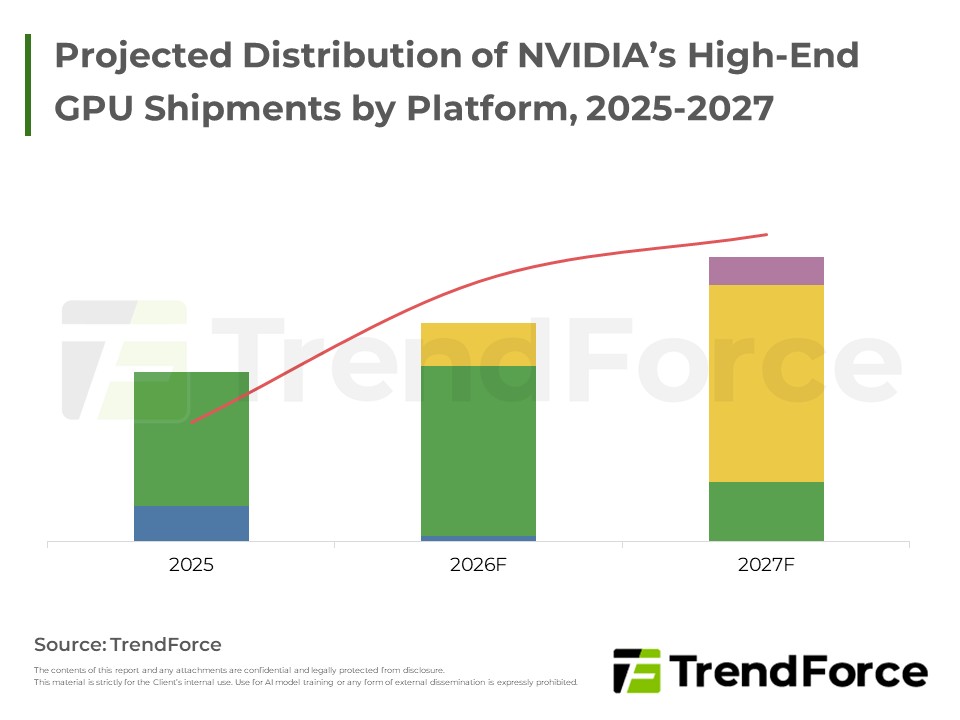
NVIDIA高階GPU出貨以Blackwell系列為主力,Rubin平台因HBM4良率與散熱設計等上游整備議題遞延,預計待明年上半年後逐步放量成為主流,同時HBM持續為AI晶片供給瓶頸。
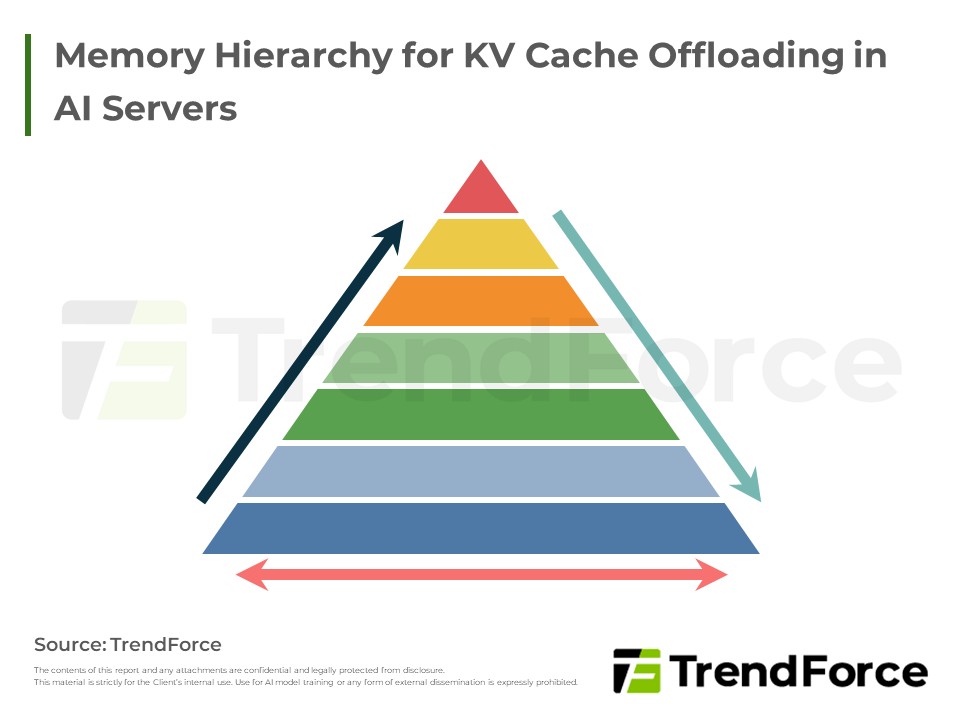
AI晶片業者評估下修HBM容量,衝擊集中於推論階段的KV cache配置,並衍生三種調整方式與對應代價;同時推升KV cache offload的記憶體需求,主流業者仍規劃採用供給穩定的8hi HBM,4hi僅適用特定情境。
2027年非台系晶圓代工廠八吋與十二吋產能利用率普遍優於2026年,先進與成熟製程訂單能見度俱佳,帶動代工價格調漲,各廠營收成長動能均維持強勁,產業擴產腳步同步加快。

TrendForce除針對主流NAND Flash市場提供產業分析以外,亦針對較利基的SLC NAND市場提供完整的供給與價格分析。
合約端受北美CSP的QLC需求驅動,eSSD企業級價格具上行動能;現貨市場買氣低迷,成交清淡。AI終端儲存需求雖有潛力,但記憶體成本攀升推高售價,消費者趨向保守選配,容量升級動能遭到遞延。
AI基礎建設推升server DRAM需求,消費性DDR合約價持續走強;PC與手機市場成本壓力加劇,品牌調整料源策略,DRAM緊缺格局料延續至2027年。

因應人工智慧代理算力建置與第三方委外需求,伺服器出貨量及處理器需求全面上修。全球記憶體原廠在產能轉向高頻寬記憶體且供給不足下,推動合約價格大幅上揚,高容量模組比重持續提升。買方為確保後續組裝料源積極備...
記憶體價格飆漲引發提前購買,帶動今年智慧型手機生產短期回溫,但前置效應將加劇明年市場惡化。受限於高基期與買方庫存增加,第三季行動記憶體合約價漲幅收斂,原廠產能轉向伺服器與高頻寬記憶體,預估年底價格進入...
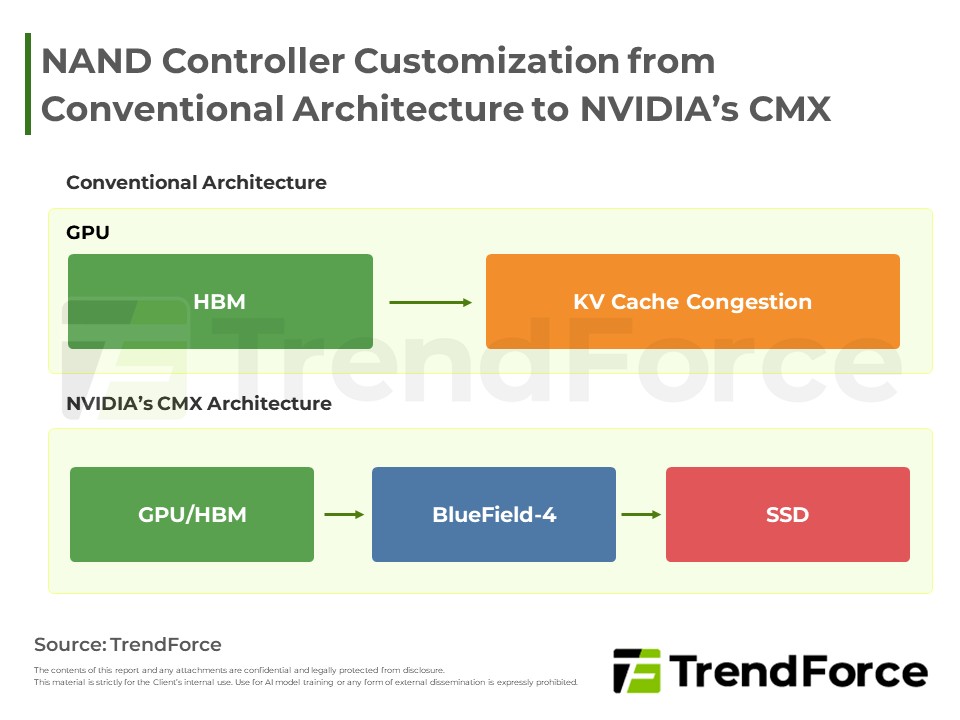
品牌手機二度漲價抑制需求,致合約價轉平;現貨市場需求疲弱、報價續跌。NAND主控晶片轉向客製化,從純儲存跨入運算與快取管理。在巨頭推動CMX等架構下,NAND將分三階段融入AI架構,成為緩解記憶體成本與容量瓶頸的...
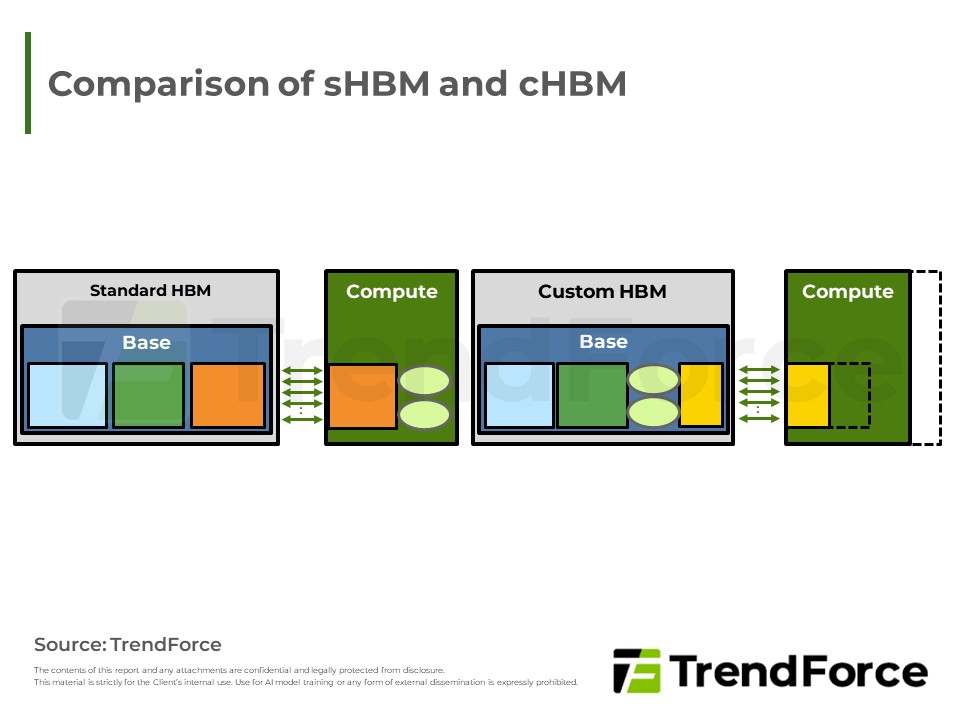
記憶體合約市場128GB模組溢價隨需求調整而收斂;現貨市場需求有限。客製化HBM(cHBM)透過base die邏輯化釋放AI晶片空間並提升效能,惟面臨散熱、多源採購及高昂開發成本等挑戰,採用者將集中於少數大型業者。
受到政治不確定性、貿易政策變動、原物料通貨膨脹的成本壓力,導致車燈廠商的利潤率持續受到壓縮與限制。為應對這項挑戰,車燈廠商不僅致力優化結構性成本,同時加速軟體定義車輛 (Software-Defined Vehicle; SDV)...
台灣主要晶圓代工廠2027年展望佳,先進與成熟製程產能利用率同步走高,產能擴充與代工報價調漲成為營運關鍵動能,各廠受惠程度優於全球產業平均。





