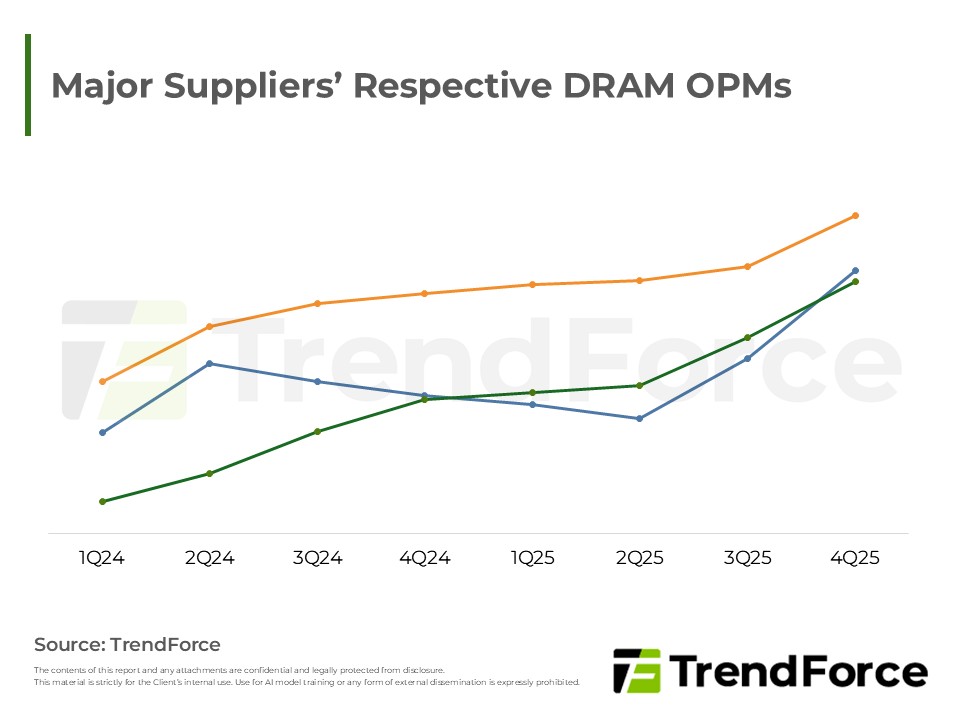
記憶體產業於2026年受惠AI應用普及,由DRAM與enterprise SSD雙引擎帶動進入供需緊俏的「超級週期」。在原廠庫存見底且產能擴張受限下,合約價預計維持雙位數成長。即便消費性電子需求放緩,AI應用仍支撐強大動能。未...
多數smartphone品牌尚未正式啟動1Q26 mobile DRAM議價,但從其他市場訊號來看,本季漲勢將延續且強度高於前一季。目前美系客戶己率先完成議價,中系客戶預計年後抵定。整體DRAM市場供給持續緊俏,各產品的獲利能力將...

Benefiting from demand for AI data centers and devices, operations show strong recovery momentum. However, geopolitical risks and high inflation may raise supply chain costs, weakening consumer power...
受 AI server 與高階運算強勁需求帶動,記憶體市場自 2H25 起進入超級漲價週期。記憶體成本不斷攀升,迫使品牌調高終端售價並收斂低階機種,以因應成本壓力。在此背景下,2026 年全球 smartphone 生產年減幅度在悲觀...
1Q26記憶體價格漲勢持續,全年迄今仍未出現明確止漲訊號。在這波超級漲價週期中,各品牌雖透過終端售價調整與產品結構優化勉力維持營運,但生產總數已轉為年減且跌幅持續擴大。值得注意的是,即便前景展望悲觀,但為...
Smartphone市場自2H25起落入記憶體供給吃緊、價格瘋漲導致終端價格上調、需求轉弱的閉環;面對此等不利環境,smartphone品牌將以下修產量、調整規格與價帶因應。當前品牌暫未明顯下修1Q26生產目標,但若需求衰退幅度...
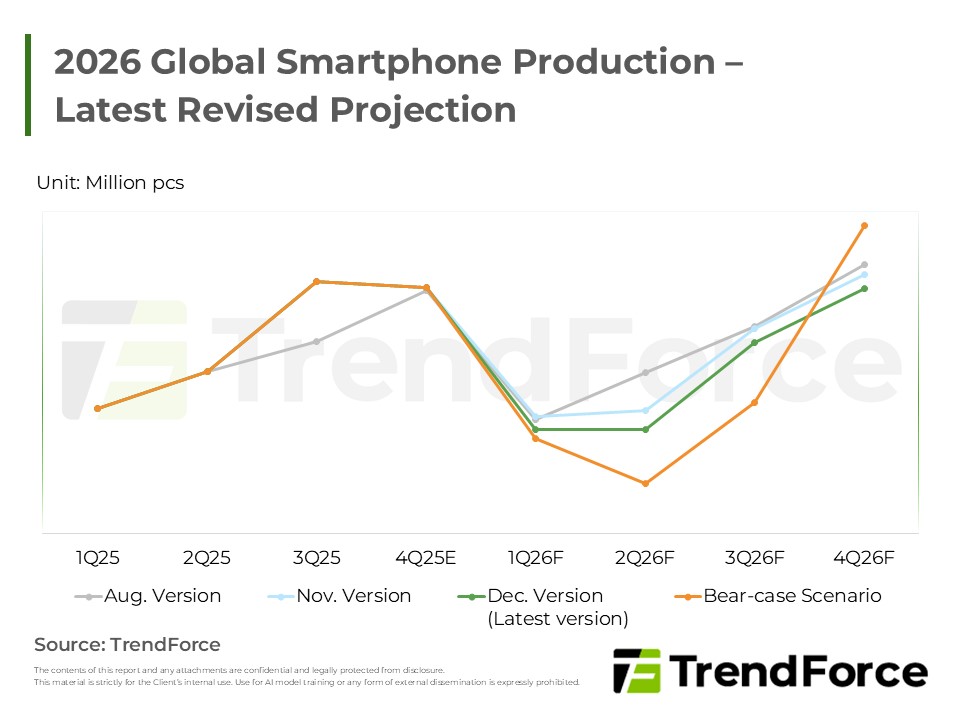
自3Q25起記憶體漲勢放大,該強勢漲幅預估至少延續至1Q26,顯著推升BOM cost 並迫使終端調價。鑑於此,TrendForce再次下修2026年全球 smartphone 生產總量,並且在成本續漲或經濟惡化情況下,年減幅度將進一步擴大。...
4Q25 中系smartphone 在記憶體上的漲幅高於美系,促使原廠在1Q26 透過對美系「補漲」以平衡區域價差。初估中系客戶的絕對價格可望略低於美系客戶,但不排除因議價延後、或與2Q26合併議價而再擴大漲幅。此波記憶體價...

行動式 DRAM 合約價出現「中高美低」,中系漲幅遠高於美系。展望後續,原廠將以美系大幅補漲拉近區域價差,中系因議價延後仍有再漲空間。現貨 DDR4高容量產品持續走強,價格回檔有限,整體供給吃緊。記憶體成本大幅...

記憶體價格在2026年第一季持續強勁上漲,BOM成本壓力瀕臨臨界點 。品牌商被迫凍結降價並縮減規格配置,終端銷售預期面臨嚴峻挑戰。
受惠手機、PC備貨與車用回溫,成熟製程回升帶動聯電華虹成長;台積電先進製程與AI推升Q3產值,中系合肥晶合升至第八,Q4展望穩健。
受惠旺季效應與合約價大漲,Mobile DRAM營收顯著成長,原廠競價更加劇漲勢。雖智慧型手機生產短期略為上修,惟記憶體成本飆升嚴重衝擊低階品牌獲利,未來產出恐面臨衰退。隨著產業加速轉向高階製程,供應鏈資源排擠...
記憶體價格飆漲推高整機成本與售價,衝擊消費市場。TrendForce因此下修2026年智慧型手機、筆電和遊戲主機的出貨預測。遊戲主機恐因成本壓力放棄降價,轉向高價保利。
3Q25 Smartphone產業受傳統旺季與新機發表帶動,季度、年度生產表現均呈現正增長。展望第四季,受記憶體成本大漲衝擊,低階手機品牌盈利壓力劇增,將導致部份品牌的季度產量面臨下調。另一方面,產業高低階分化趨勢...
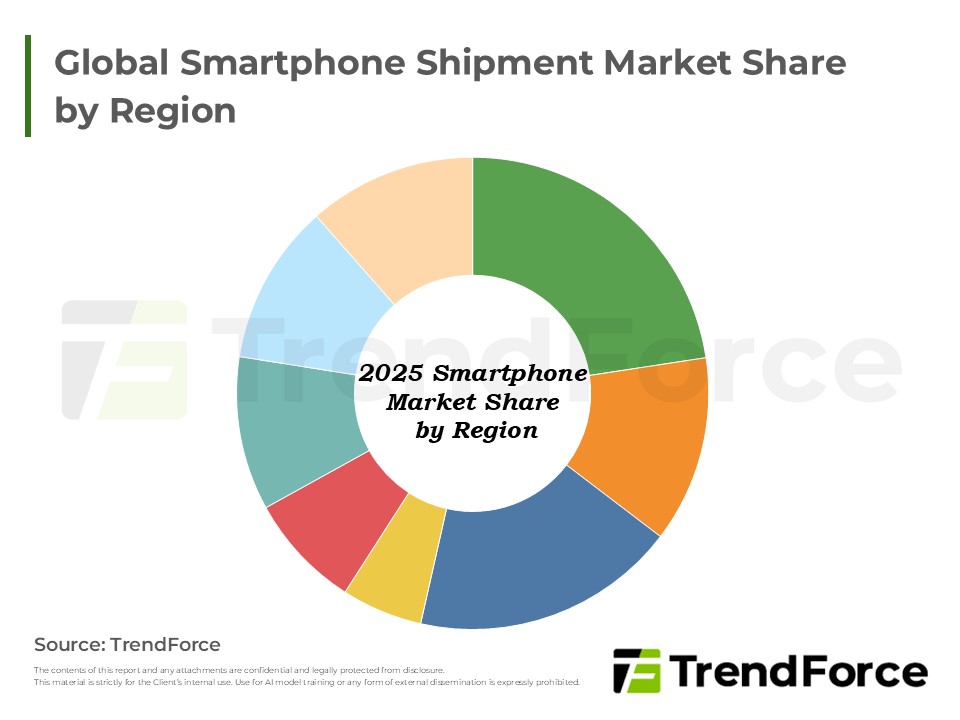
2025年全球smartphone出貨量年增微幅,其中中國市場占全球近1/4份額。該市場同樣呈現品牌高度集中的趨勢,前五大品牌合計市占突破八成。展望明年,中國市場在補貼效益消減或取消的影響下,可能面臨衰退。





