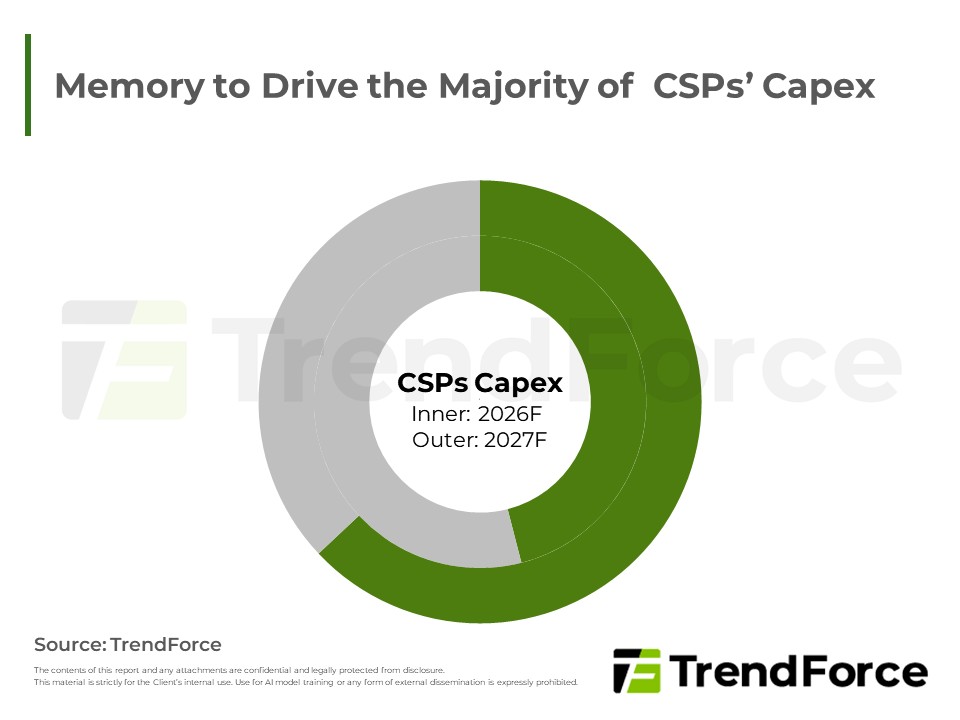
TrendForce上修美中主要CSPs資本支出預估。記憶體合約價維持高檔,支出占比將過半,原廠產能亦優先轉向伺服器產品;CSPs可望透過記憶體分層、池化等架構調整平衡整體擁有成本。

受人工智慧與雲端服務需求驅動,企業級儲存產品供不應求,帶動記憶體平均售價與產業總營收大幅成長。相對地,消費性電子產品受到成本居高不下與備貨策略轉趨保守影響,需求表現疲軟,使市場呈現結構性供需分化,未來...
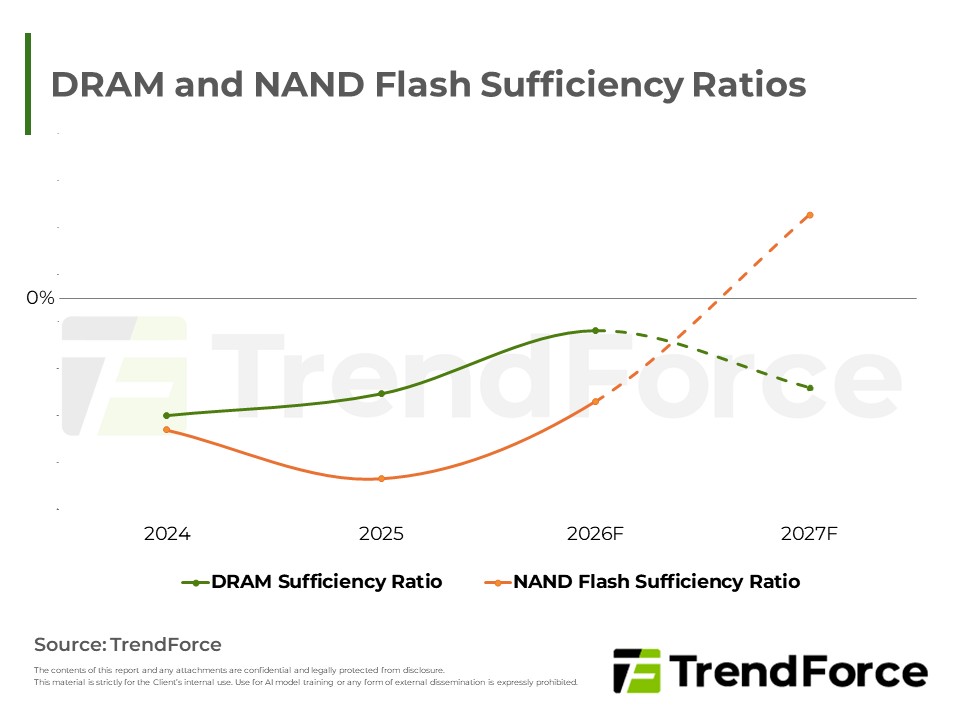
DRAM因人工智慧伺服器需求強勁與HBM產能排擠,加上新廠實際產出遞延,供給持續緊縮,延續賣方市場;NAND Flash則受惠於新產能陸續釋放與消費端需求疲弱,供需結構轉趨寬鬆,下半年將面臨價格修正壓力,兩者循環呈現...
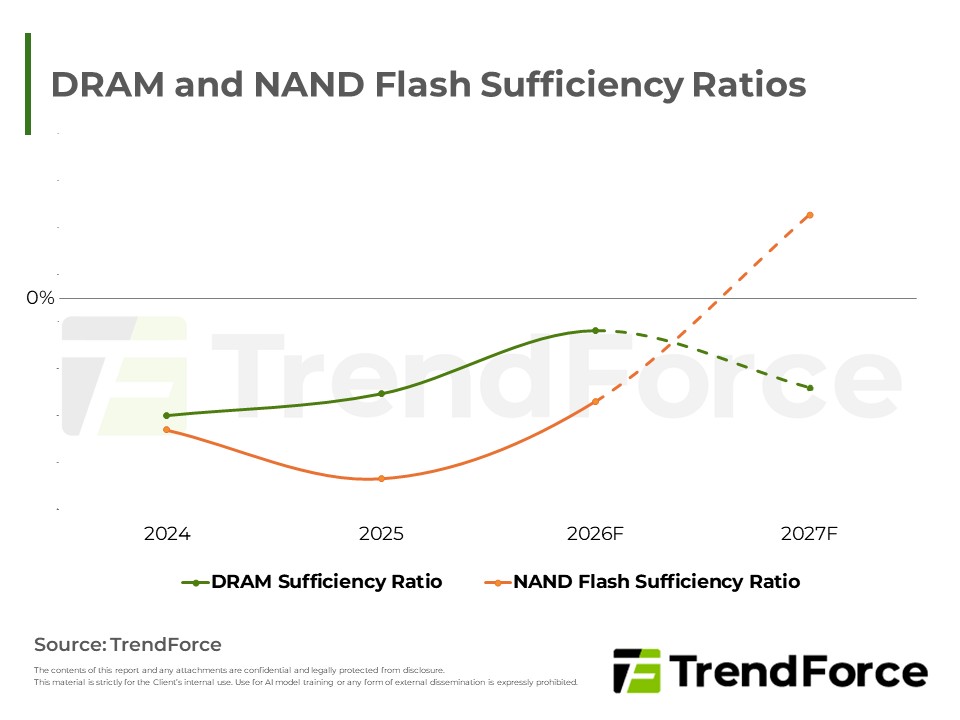
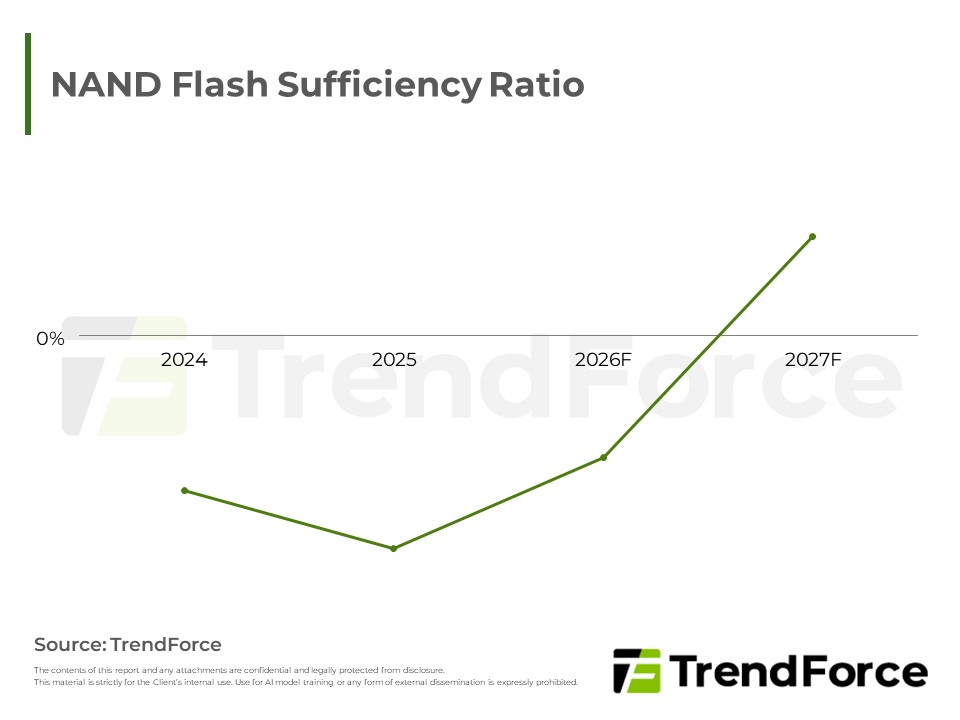
2027年DRAM與NAND Flash供需將出現分歧;在 AI server 強勁拉貨下,DRAM缺口將進一步擴大;反之,NAND在消費端需求疲弱與製程轉進帶動位元產出增加下,sufficiency ratio有望由負轉正,並於2H27面臨價格修正壓力。不...
長期合約與伺服器 demand 為合約市場奠定基石,價格穩定,惟消費端受成本擠壓致拉貨保守。現貨市場因個別業者掃貨短暫止跌,但整體買氣低迷。長期來看,新產能釋出與技術升級將推動市場趨於供過於求,須仰賴 AI Agen...

受到人工智慧應用爆發與雲端服務業者長約鎖定影響,企業級固態硬碟需求極為強勁。在原廠產能擴張保守且優先供應高毛利伺服器市場的結構性失衡下,導致消費性電子市場面臨斷料與成本轉嫁危機。整體產業正進入由人工智...
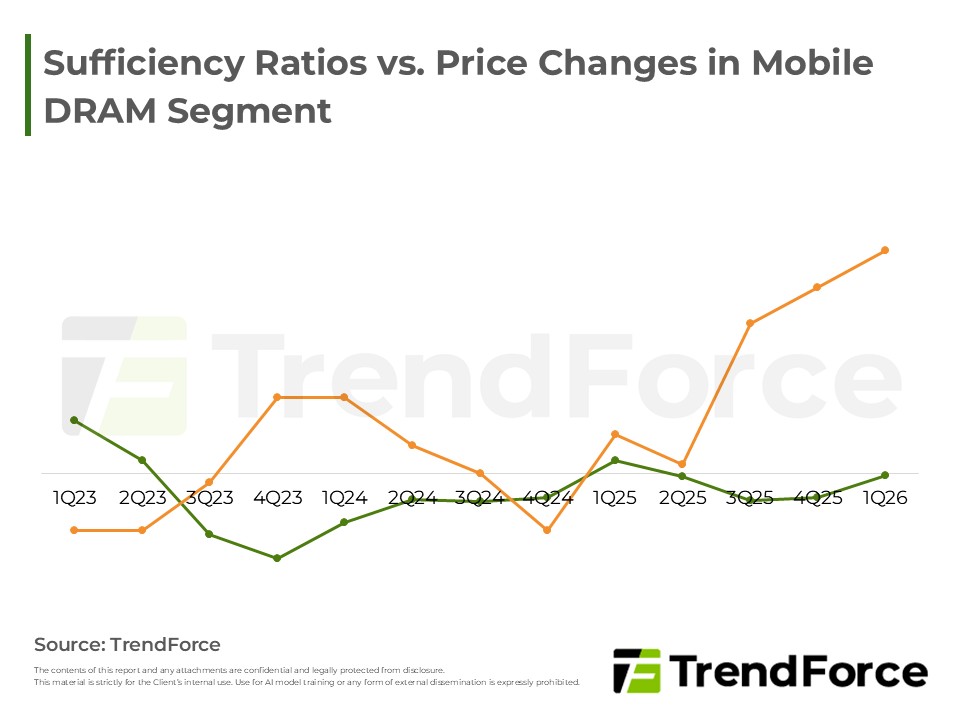
Samsung於3月中提前拋出2Q26報價,漲幅遠超市場預期。TrendForce 認為此舉主要加速消費終端下修,以便釋出生產空間給高毛利與戰略產品。近期現貨價走弱,反映的是消費型產品無力承受成本而下修生產計劃,通路拋售去...

第四季受惠新機與AI建置,智慧手機與伺服器出貨成長,唯筆電受經濟影響衰退。展望首季,物料成本高漲導致終端售價提升,將抑制消費性電子買氣,致使整體需求動能轉弱;市場僅靠雲端業者對AI與資料中心的投資,支撐企...

受惠AI推論應用爆發與HDD嚴重缺貨,訂單大量轉向高容量企業級SSD。然原廠擴產保守,產能無法滿足此波急單,導致供需嚴重失衡。在庫存健康且供應緊縮下,預期第四季全線產品合約價將顯著飆升,尤以晶圓漲幅最劇,整體...
集邦科技預測,2026年記憶體市場將因AI伺服器需求強勁與供應商利潤導向,而迎來結構性漲價。原廠產能向高毛利應用傾斜,排擠其他應用供給,導致DRAM及NAND Flash價格全面上揚,儘管消費端需求疲弱。
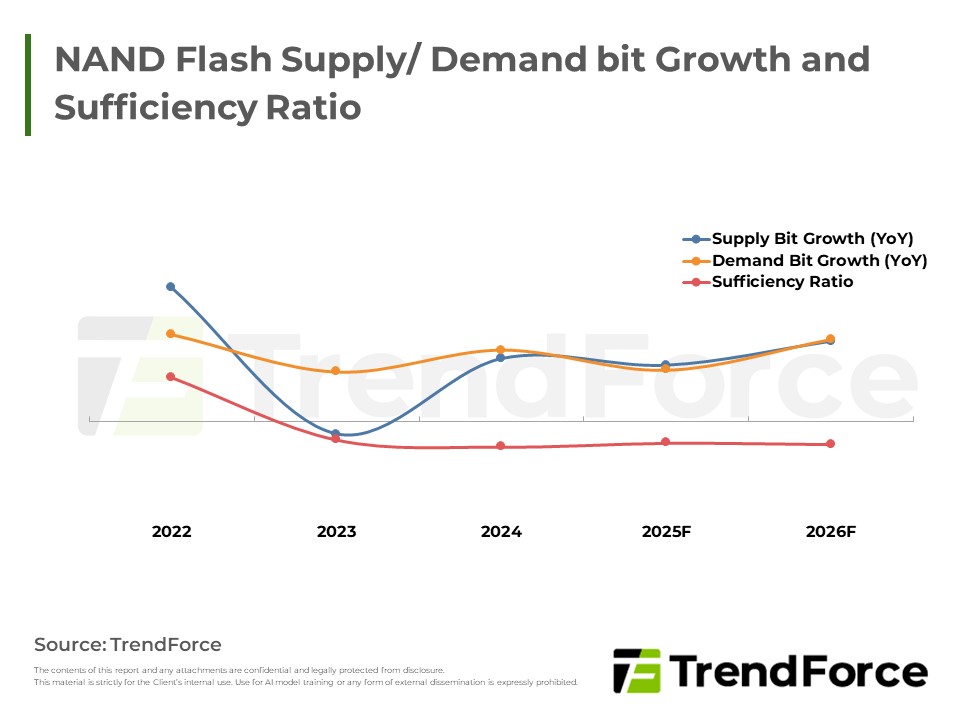
NAND Flash市場受HDD缺貨及資料中心對企業級QLC SSD強勁需求驅動,合約與現貨價格全面反轉上揚。供應商聚焦QLC產出與製程升級,預期供不應求格局將推動價格自4Q25持續走高至3Q26。
2Q25 NAND Flash因美國關稅促PC備貨,client SSD價揚,ASP溫和。3Q25市場重心轉向AI伺服器驅動enterprise SSD需求,引發主控晶片短缺,預計enterprise SSD價格續漲,引領整體市場。供應端製程升級,然整體需求動能趨...
2Q25受到關稅政策打斷原有訂單動能,自三月起,因為部份供應商步入虧損,加上減產措施,wafer合約價格開始觸底反彈...
1Q25進入傳統淡季,受到NVIDIA出貨延遲,enterprise SSD採購訂單動能持續委縮,總體採購需求出現明顯的下修...
NAND Flash市場依然面臨著挑戰。企業資本支出仍主要圍繞AI server建設,推升enterprise SSD訂單量維持平盤...





