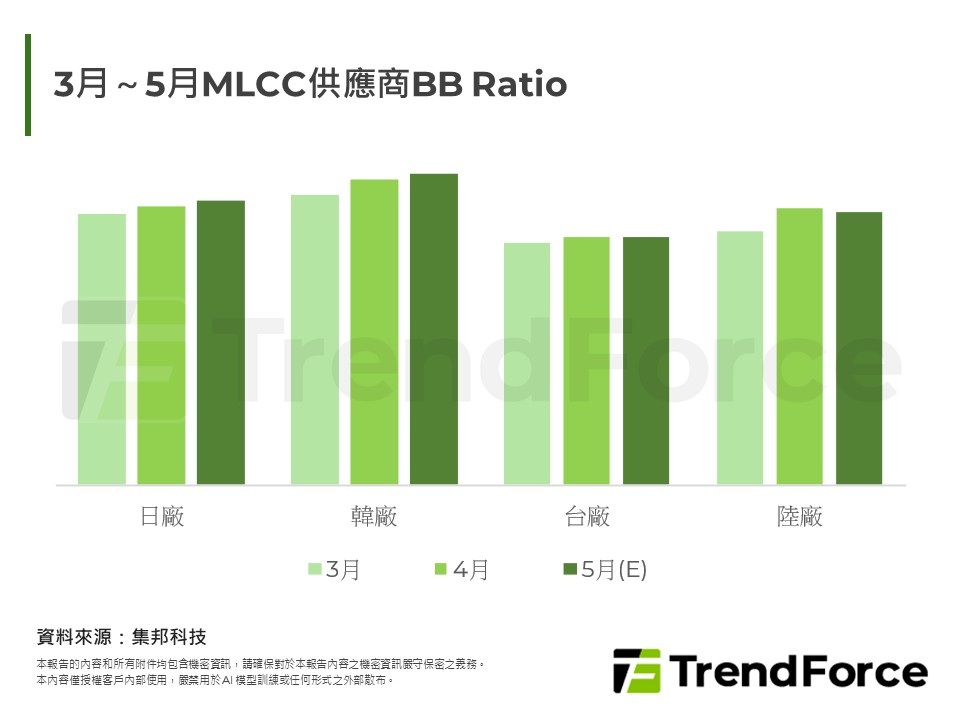
美伊和談陷入僵局,通膨風險升高,壓抑手機、筆電等消費性電子需求。相對而言,AI伺服器與資料中心建置維持強勁,成為支撐科技產業的主要動能。供應鏈呈現消費疲弱、AI撐盤的分化格局,高階零組件需求轉強,價格訊號...
伺服器與AI應用強勁需求發揮排擠效應,支撐DRAM市場呈現結構性供不應求,帶動合約與現貨價雙漲。供應商庫存見底,雲端及筆電廠為確保長線供貨積極追單並尋求簽訂長約;唯手機廠因高成本轉趨保守。整體供應緊俏態勢難...
受惠人工智慧強勁需求,供應商主導市場並維持極低庫存。雲端巨頭積極備貨支撐高價,而電腦、模組及手機端雖面臨消費疲弱與成本壓力,仍被迫建立防禦性庫存以防斷料。
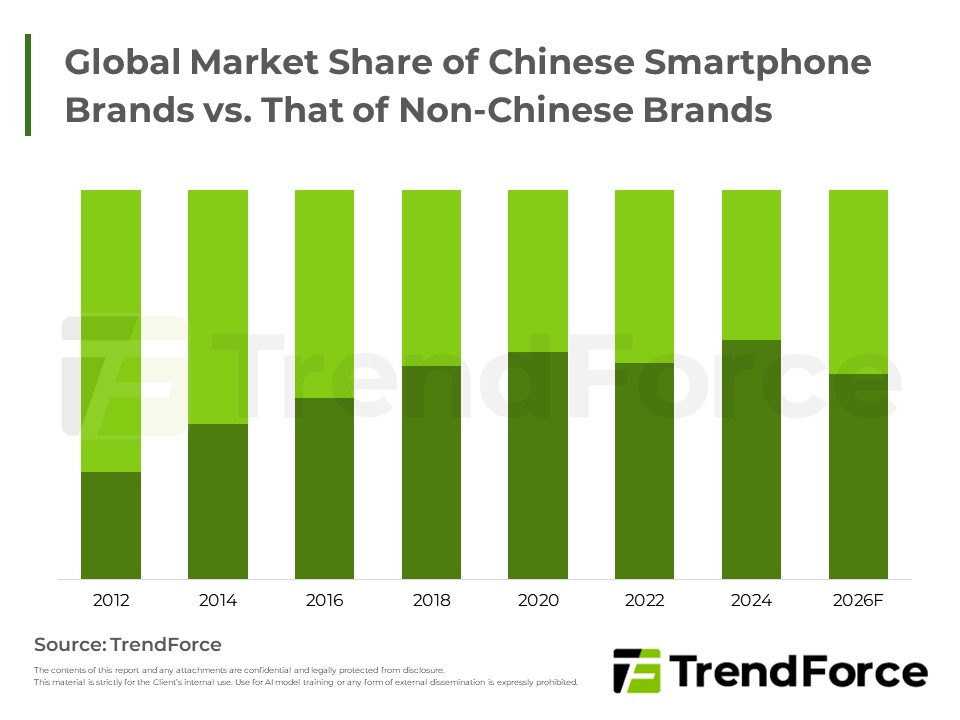
2025年起記憶體價格暴漲,致2026年全球手機產量面臨雙位數衰退,並重塑市場版圖。蘋果與三星憑藉資金與高階定位優勢,逆勢擴張市占;反觀主打高性價比的中系品牌(HOVX)因成本倍增,被迫大幅減產保現。此外,華為挾...
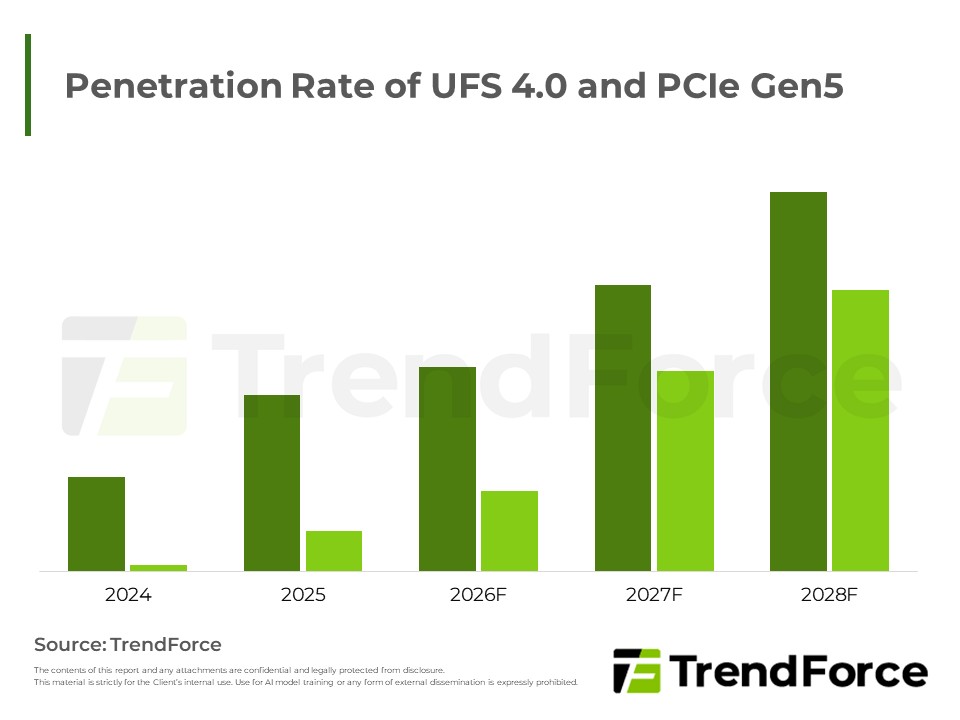
合約市場伺服器需求穩健但手機端疲軟;現貨市場因買方觀望使價格承壓。受邊緣人工智慧帶動,高容量儲存需求大增,然原廠擴產保守與技術瓶頸導致短期供給緊缺。需待未來新產能成熟方能緩解,建議買方提前策略備貨。
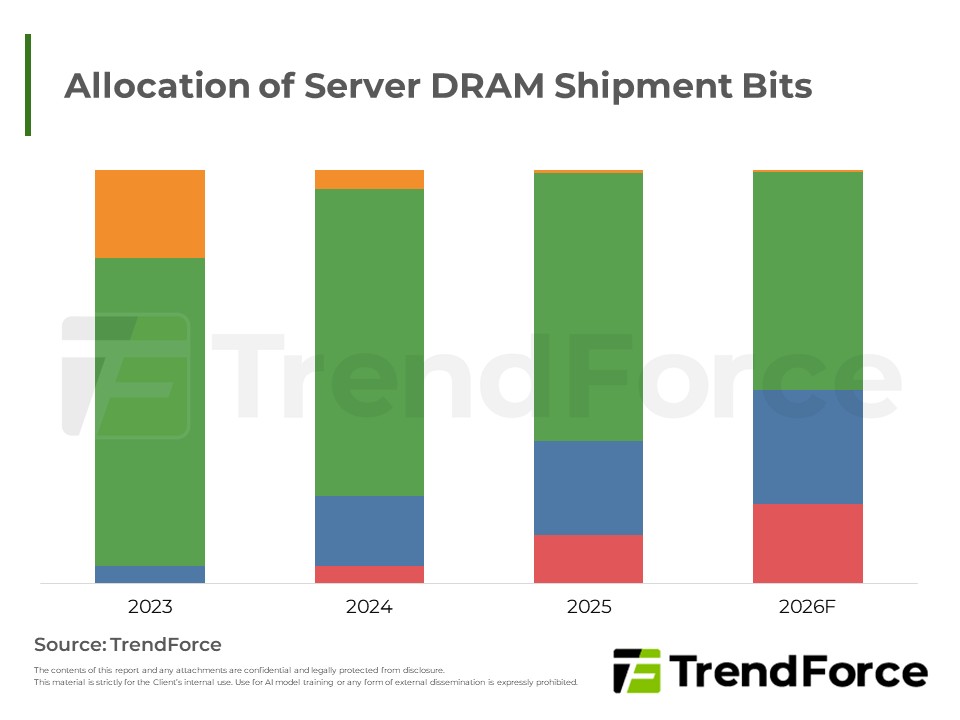
考量手機端成本,Mobile DRAM合約漲幅收斂,然伺服器需求上修使整體合約價持穩;現貨買氣回溫推升報價。因AI應用多元化與資源優化,Server DRAM各容量需求全面攀升,大容量仍為主力,未來成長將取決於CPU供應瓶頸之...
三大HBM供應商法說會聚焦HBM4量產進度與HBM4e布局,產業重心由良率競爭轉向定價權與下世代規格主導;雖傳統DRAM利潤率短期反超HBM,供應商仍維持均衡產品組合,並看好HBM長期合約價走升。
台系晶圓代工受惠AI需求暢旺與PC/NB/TV提前備貨,1Q26營運分化但2Q26動能轉強,TSMC加速3nm與先進封裝擴產,同業聚焦特殊製程、Interposer與HBM後段代工。

通膨與戰火交織下,全球經濟前景陰霾,中東衝突擾亂供應鏈,能源價格高漲,消費者信心低迷,抑制購買力。消費電子需求疲弱,ODMs面臨關鍵物料短缺,如CPU供貨不足,生產下滑;然AI需求強勁,產能轉移引發通路預防性...
北美超大規模CSP業者資本支出持續擴張,挹注AI與通用型伺服器出貨同步成長,市場呈現GPU與ASIC雙引擎驅動格局,ODM廠商出貨展望全面上修,液冷散熱滲透率攀升,新世代平台陸續登場,產業成長動能可望延續。
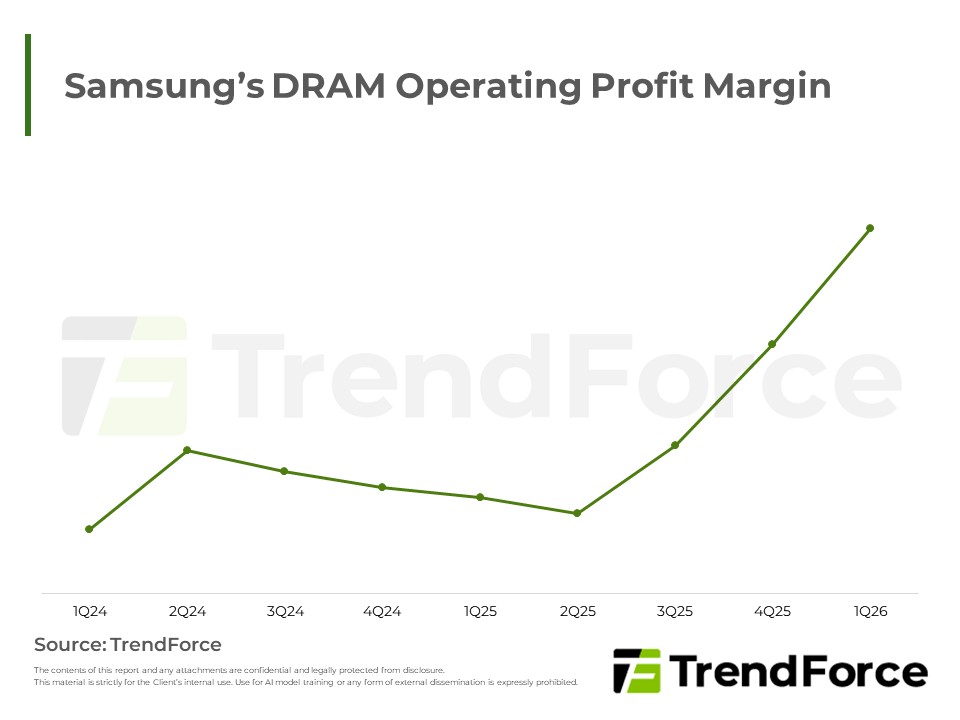
伺服器與人工智慧需求強勁,帶動記憶體合約價預期上修,惟現貨買氣保守。原廠財報顯示庫存見底,高階應用推升獲利。新世代HBM將量產並成營收主力;因議價機制差異,RDIMM利潤暫領先,預期HBM日後將落後補漲收斂差距...
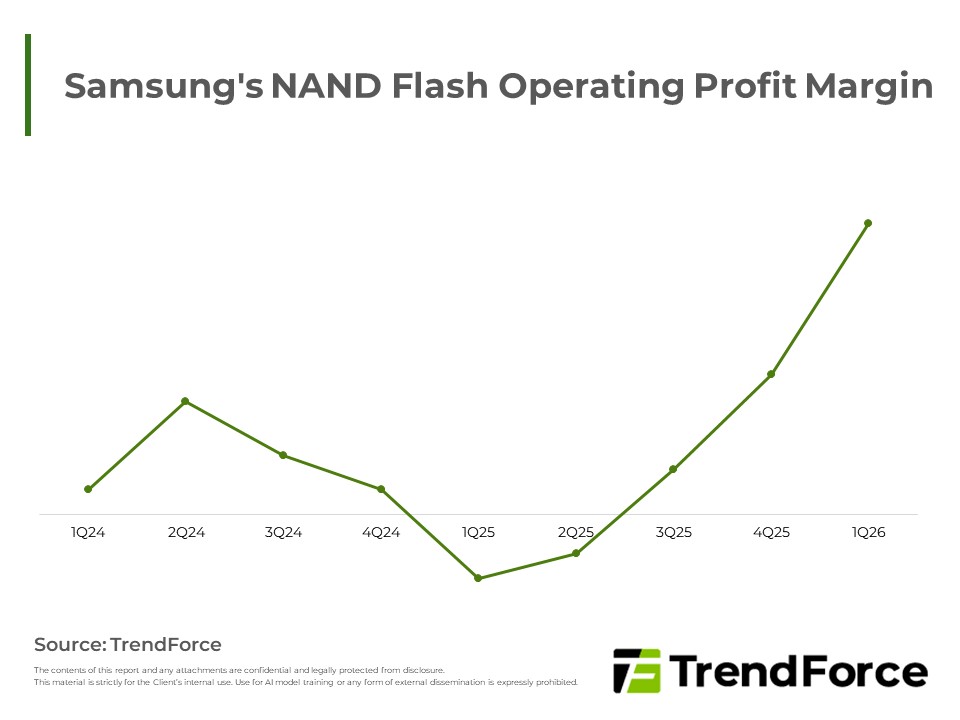
消費端疲軟使合約與現貨市場陷入僵局且價格承壓。然受惠人工智慧伺服器強勁需求,三星獲利躍升。未來將聚焦先進製程、大容量企業級固態硬碟與高效儲存技術,並擴大資本支出以應對日益嚴峻的供需缺口,全面轉型高價值...
2Q26 smartphone Mobile DRAM 合約價延續強勢,其中Samsung、Micron率先報價,SK hynix及CXMT則僅提供臨時價格,預估5月完成議價。1H26以降,連續兩季度的高額漲幅使品牌端成本壓力難以消化,不僅2026年smartphone產...
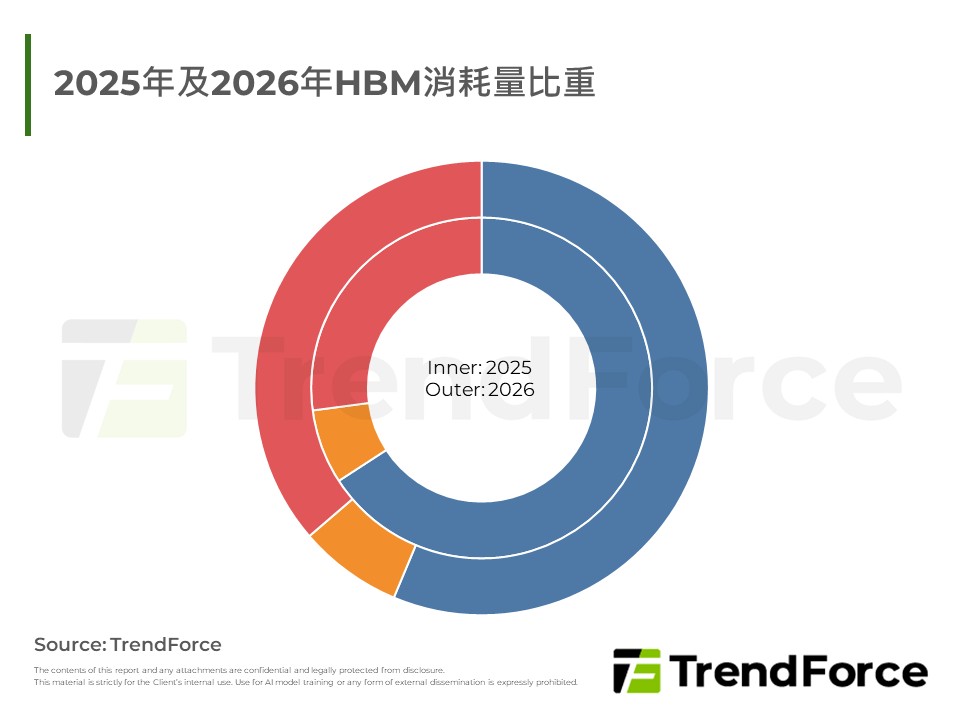
2026年HBM市場延續強勁成長,受惠CSPs與ASIC客戶加單湧入,HBM3e報價意外轉為上修,blended ASP接近持平;SK hynix穩居領先,Samsung在HBM3e新版本與HBM4貢獻下顯著回升,Micron因台灣TSV擴產同步加速。
伺服器記憶體因供不應求且原廠庫存觸底,賦予原廠絕對定價優勢,帶動合約價持續大幅上修。儘管原廠將手機產能轉移至伺服器以擴大供給,但受惠於雲端業者持續擴張AI與資料中心資本支出,強勁需求使供給缺口依然龐大,...





