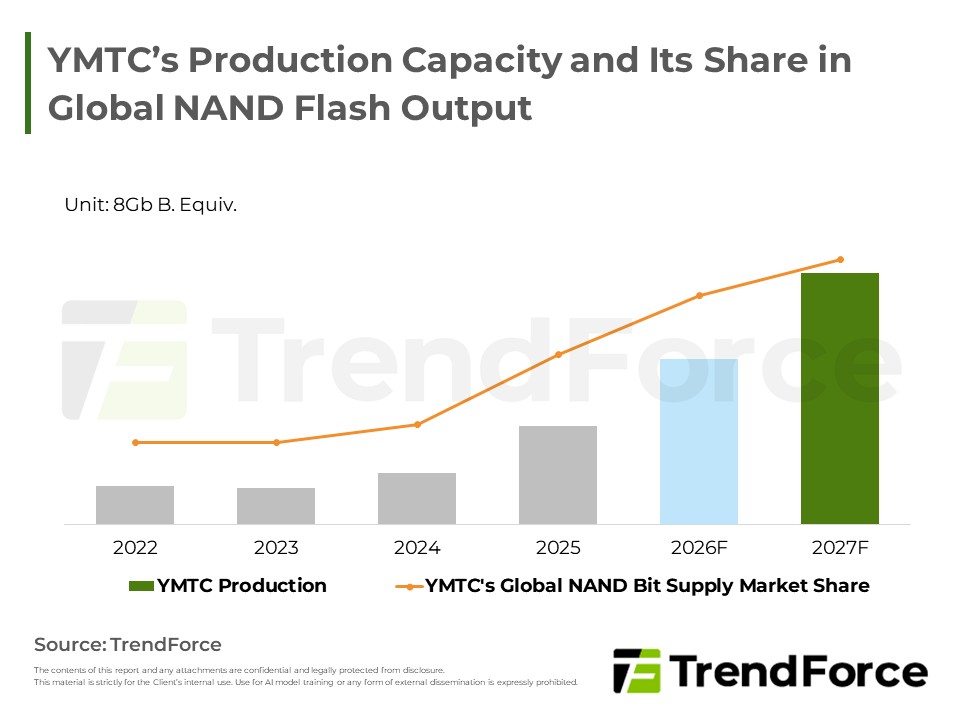
2027年全球NAND市場邁入雙軌時代,Enterprise SSD受AI雲端需求推動持續上漲,消費級產品卻因需求疲軟與中國產能大量釋放而價格承壓,產業競爭格局面臨根本性重組。
合約端受北美CSP的QLC需求驅動,eSSD企業級價格具上行動能;現貨市場買氣低迷,成交清淡。AI終端儲存需求雖有潛力,但記憶體成本攀升推高售價,消費者趨向保守選配,容量升級動能遭到遞延。
AI基礎建設推升server DRAM需求,消費性DDR合約價持續走強;PC與手機市場成本壓力加劇,品牌調整料源策略,DRAM緊缺格局料延續至2027年。
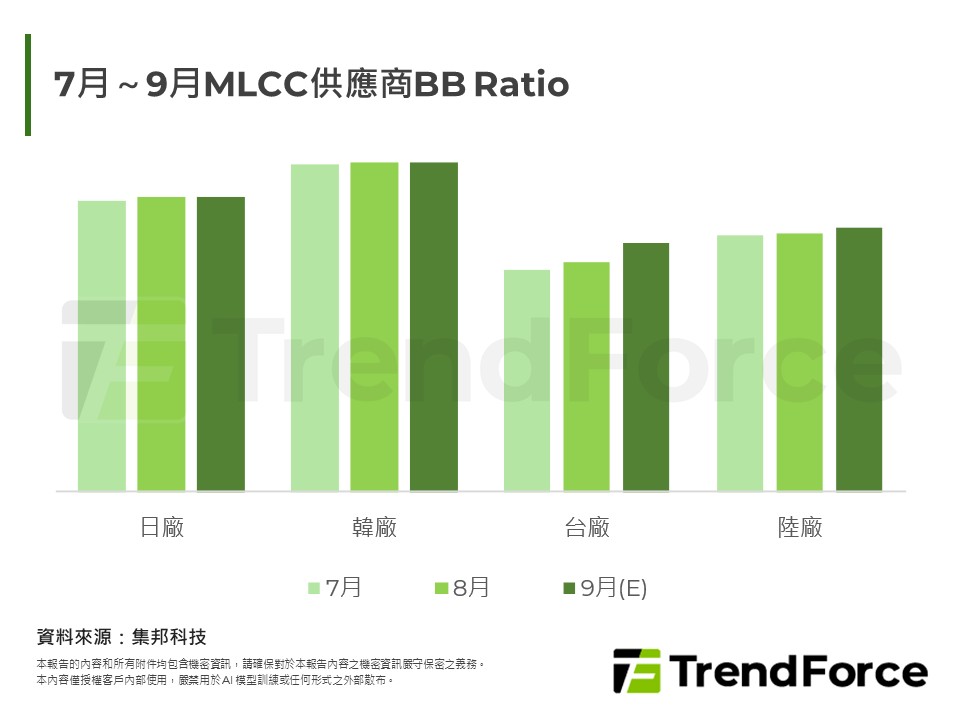
AI排擠效應使日韓廠收縮消費規MLCC產能,缺料與成本壓力促使國際筆電品牌加速驗證中國記憶體與MLCC供應商,紅色供應鏈因此獲得切入國際品牌供應鏈的契機,但高階伺服器應用仍由日韓廠主導。

AI server持續排擠記憶體產能,而供需失衡導致的價揚走勢將延續至2027年。受零組件成本暴漲影響,全球智慧型手機市場出貨規模預期持續縮減。為應對成本壓力,各品牌紛紛調整定價與生產策略,低階市場或導入拆機料與...

受人工智慧與雲端服務需求驅動,企業級儲存產品供不應求,帶動記憶體平均售價與產業總營收大幅成長。相對地,消費性電子產品受到成本居高不下與備貨策略轉趨保守影響,需求表現疲軟,使市場呈現結構性供需分化,未來...
NOR記憶體因國際大廠轉產高階AI產品致供給收縮,加上伺服器與車用需求暴增,迎來結構性失衡。業者擴產耗時且資源分流,高容量缺口難弭,帶動價格持續上漲,此波獲利週期預計延續至明後年。
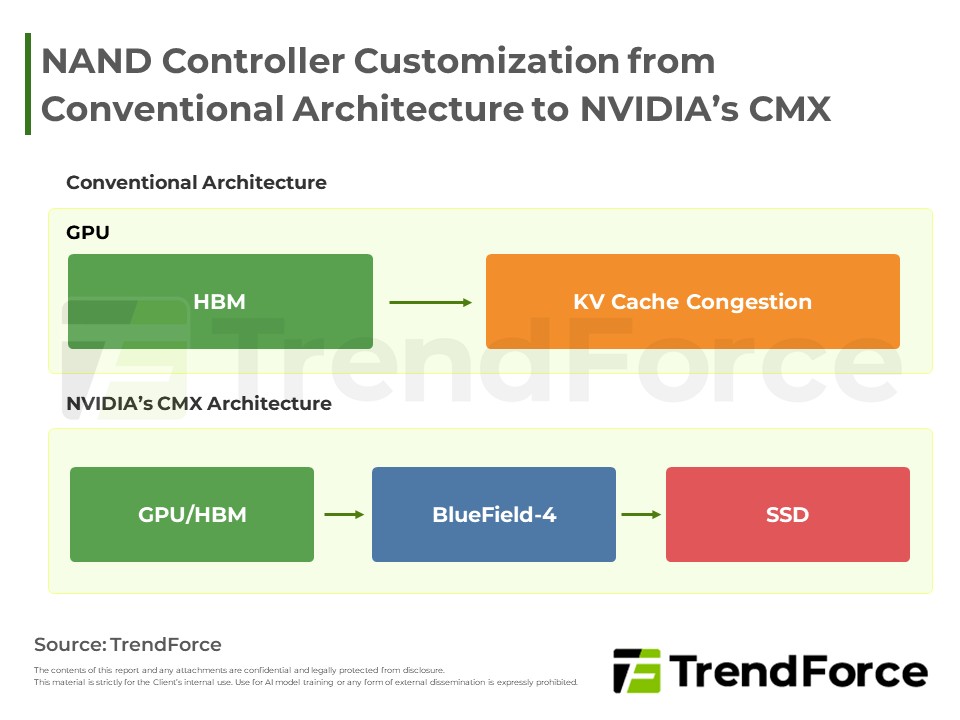
品牌手機二度漲價抑制需求,致合約價轉平;現貨市場需求疲弱、報價續跌。NAND主控晶片轉向客製化,從純儲存跨入運算與快取管理。在巨頭推動CMX等架構下,NAND將分三階段融入AI架構,成為緩解記憶體成本與容量瓶頸的...
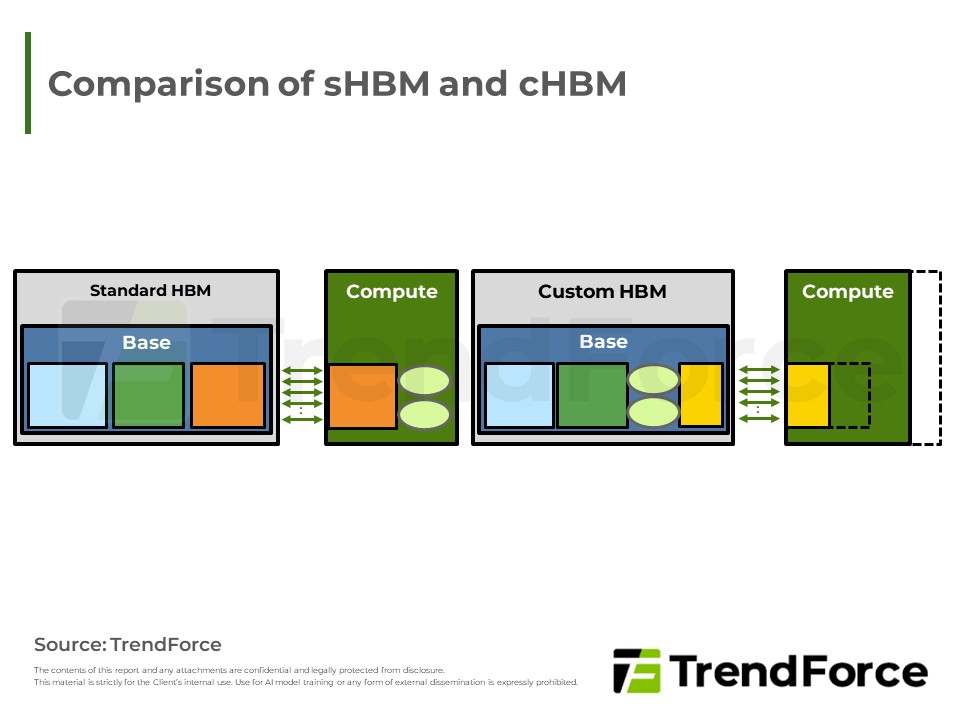
記憶體合約市場128GB模組溢價隨需求調整而收斂;現貨市場需求有限。客製化HBM(cHBM)透過base die邏輯化釋放AI晶片空間並提升效能,惟面臨散熱、多源採購及高昂開發成本等挑戰,採用者將集中於少數大型業者。
台灣主要晶圓代工廠2027年展望佳,先進與成熟製程產能利用率同步走高,產能擴充與代工報價調漲成為營運關鍵動能,各廠受惠程度優於全球產業平均。
AI伺服器驅動傳統DRAM與HBM需求熱絡,供給緊縮推升合約價,帶動原廠營收大幅成長。雖然伺服器應用搶佔產能,但終端如電腦與手機因成本過高導致需求放緩。買方轉向低容量規格因應高價,三大原廠與台廠皆透過產能轉型...
人工智慧浪潮持續驅動高容量記憶體需求,帶動合約價格飆漲與產業營收強勁成長。雖然三大原廠積極優化先進製程與擴建新廠以增加位元供給,但整體產能擴增速度仍難以滿足強勁需求。在價格高漲下,供應商獲利顯著改善,...
AI周邊IC需求不僅帶動先進製程,也外溢至成熟製程,及消費性提前備貨效應延續,帶動2Q26晶圓代工產值再創新高;前五大排名穩定,六至十名因規模相近而生變,VIS受惠需求走強晉升排名,展望下季產值可望延續成長。
金級+會員市場報告涵蓋 1. 2026-2030 年 LED 市場需求與供給市場分析;2. 統整 1H26 LED廠商營收與產品應用表現;3. 3Q26 LED 產業價格。

金級+會員市場報告涵蓋 1. 2026-2030 年 LED 市場需求與供給市場分析;2. 統整 1H26 LED廠商營收與產品應用表現;3. 3Q26 LED 產業價格。





