找不到相關結果,請嘗試調整搜尋關鍵字或篩選條件。
伺服器DRAM需求強勁且受HBM排擠,推升合約價。買方為優化成本轉向中低容量模組,高容量貨源轉向OEM,使原廠維持低庫存與議價優勢。高容量溢價逐步收斂,原廠則調漲短缺模組價格。業者下修HBM堆疊規格以擴大晶片出貨...
提供每季度伺服器DRAM最新市場營收/產能更新
因NAND供應商產能轉向,消費性市場壓縮,業者全力擴大高毛利企業級SSD。在生成式AI與雲端業者擴建推動下,出貨量與價格齊揚,營收創歷史新高。五大巨頭積極布局下一代傳輸介面、高層數堆疊與SLC/HBF技術,以奠定長期...
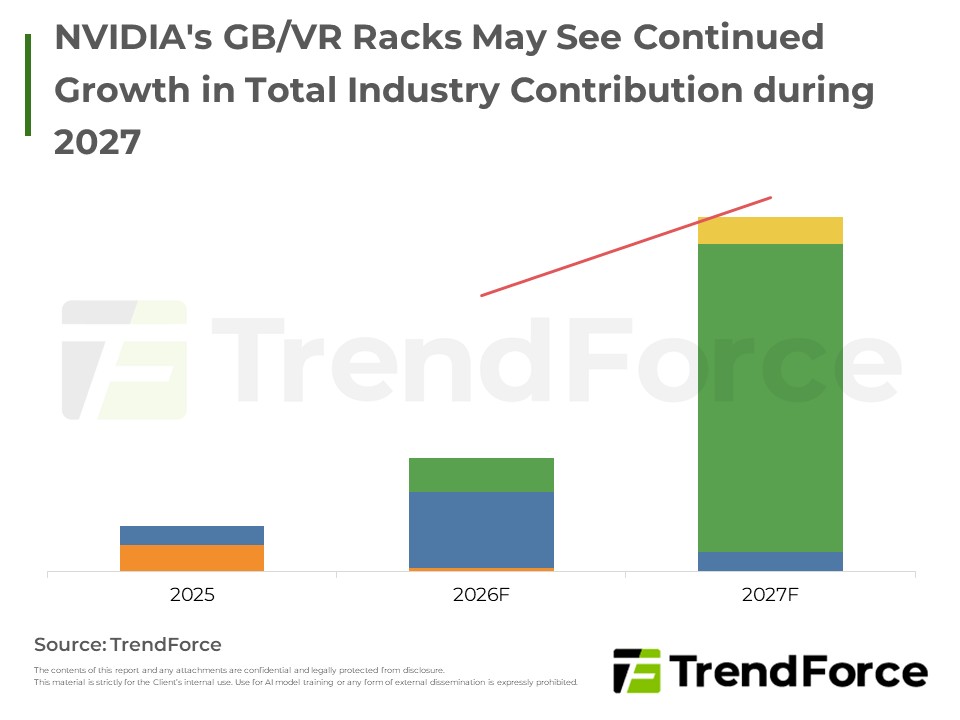
NVIDIA資料中心業務動能延燒,雲端AI需求推升GB/VR Rack出貨與產值同步走揚,並將競爭版圖延伸至資料中心基礎設施與HBM供應布局,2027年成長動能備受期待。
AI資料中心推動電源與散熱架構升級。台達電與光寶科雲端營收過半、資本支出創新高,因應缺料並鎖定高壓直流供電;英飛凌掌握材料與產能擴充;BOYD與奇鋐則拓展液冷與水冷佈局。高壓直流與液冷解決方案已成為供應鏈卡...
企業級 SSD 產業數據提供最新的 SSD出貨量、平均搭載容量預測於伺服器設備和資料中心且包括企業級固態硬碟的介面,及主要使用的尺寸分佈,以及企業級固態硬碟主要用於讀取/讀,寫混合/及寫入專門的比例。
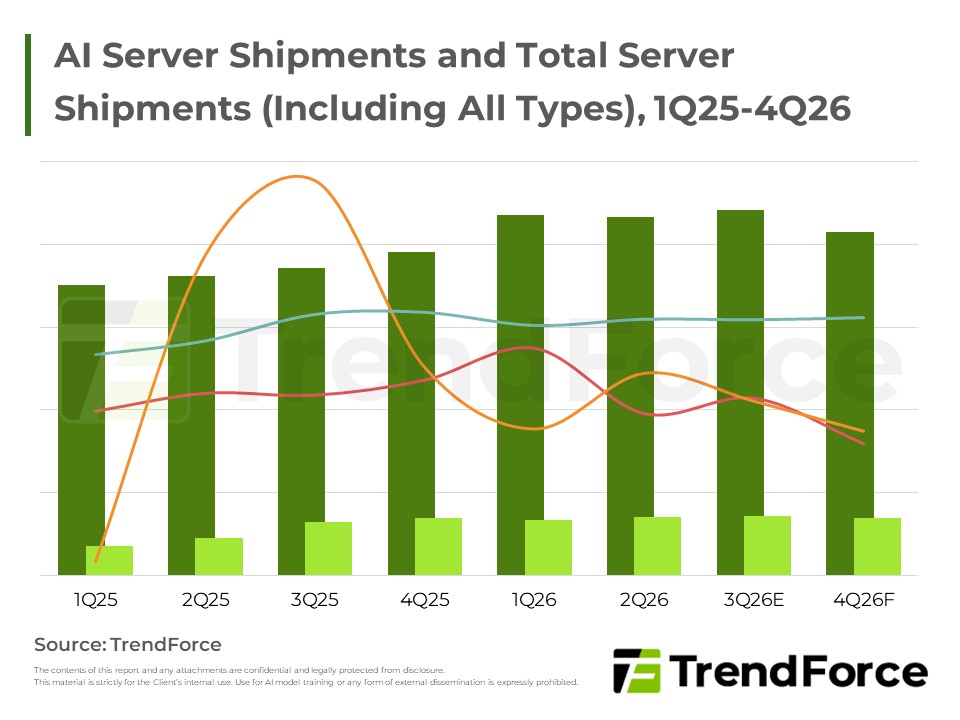
全球CSP資本支出強勁,帶動AI伺服器需求穩健成長,北美與中系業者同步擴大機櫃採購並加速自研晶片布局,NeoCloud模式漸成基礎設施成長重要動能。
TrendForce為您提供一個完整的DRAM產業分析,成本分析和價格預測。

2027年HBM供應合約談判持續膠著,三大原廠陸續釋出漲價訊號。AI需求推升HBM佔DRAM產出比重續揚,供應排擠效應加劇,價格走勢預期續強。
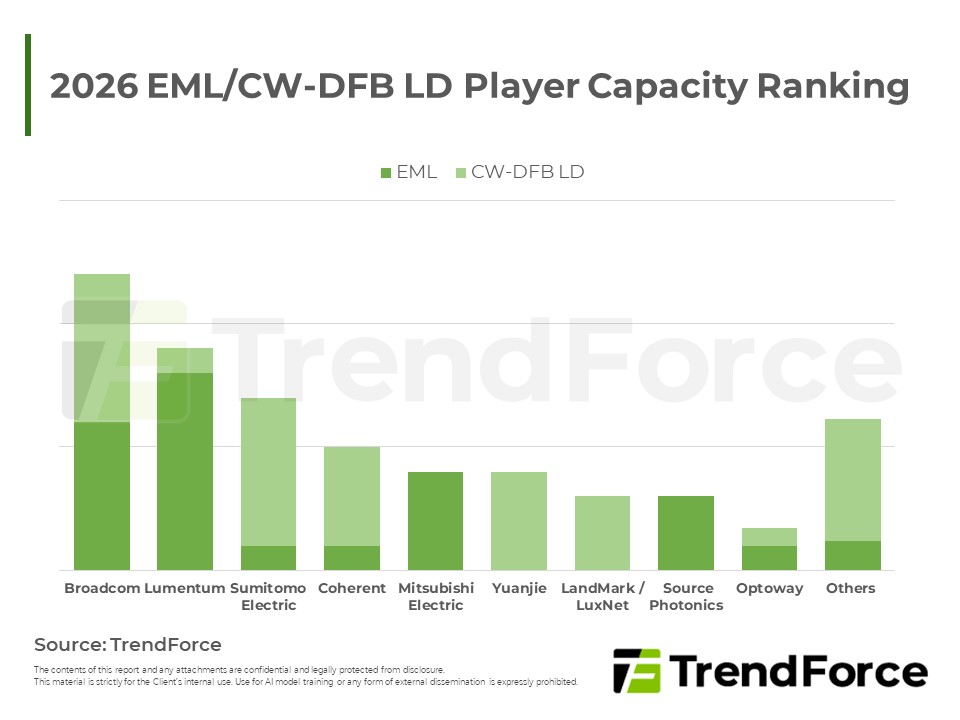
受惠AI資料中心與高速傳輸需求,各大雲端業者積極鎖定EML與CW-DFB LD產能,帶動廠商擴產。市場呈現高度集中,美日供應商掌握主導權。業者同步提升InP晶圓片尺寸、高光學功率EML與CW-DFB LD,以紓解供需缺口。
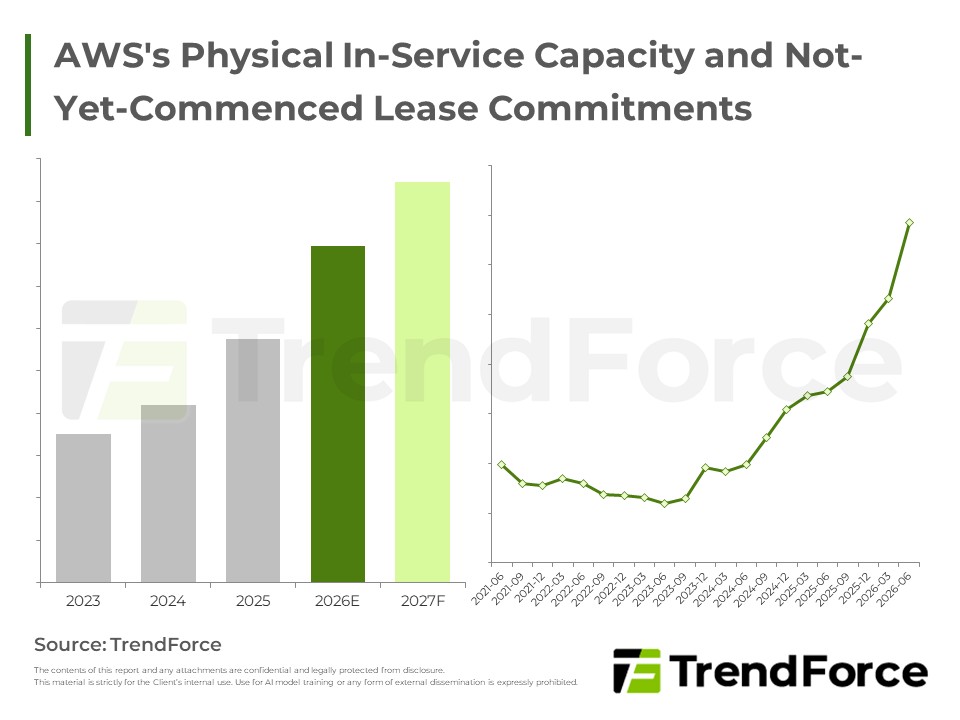
五大美系CSP資料中心版圖同步擴張,自建進度已追不上算力需求成長,租賃承諾規模顯著攀升,擴張正式邁入自建與租賃雙引擎並進階段,外部開發商角色隨之加重。

超大型CSP業者持續加碼資本支出,帶動AI伺服器出貨顯著擴張,鴻海、緯創、廣達等ODM廠積極承接輝達與超微機櫃訂單,晶片與液冷散熱技術同步升級,供應鏈成長動能延續至明後年。

三大供應商HBM出貨與TSV產能同步擴張,市占版圖生變,Samsung急起直追;2026為價格盤整年,2027隨HBM4占比躍升,均價可望顯著攀升,議價天平轉向供應商,HBM營收動能持續走揚。

儲存晶片價格登頂致使客戶買氣受創,合約漲幅顯著收斂。原廠因產能轉向企業級應用而意圖撐高單價;買方則逢成本極限而強烈抵制。受中系業者低價搶單影響,價格漲勢大幅趨緩。隨著供應拉抬效益遞減,市場將步入高原期...
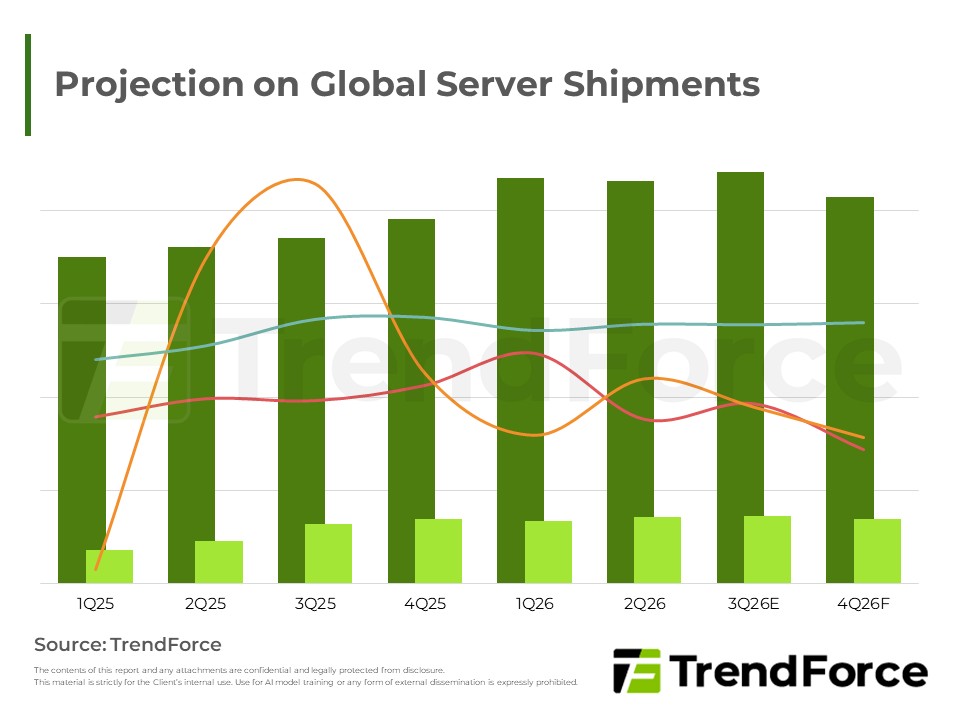
受北美雲端業者資本支出強勁擴張帶動,全球AI伺服器出貨動能持續攀升,輝達高階GPU與機櫃級方案持續領跑,ASIC自研晶片與中國供應鏈同步崛起,CoWoS與HBM需求走高,液冷滲透率顯著提升。


