TrendForce 提供 AI 伺服器與資料中心產業研究報告,聚焦 GPU 伺服器出貨、CSP 資本支出與液冷散熱動態。
研究報告涵蓋 GPU 伺服器與 ASIC 伺服器出貨預測、CSP 資本支出走向與超大規模資料中心建設動態;深入追蹤 HBM(含 HBM3e、HBM4)供需平衡、市場定價與供應商競爭格局;同步分析液冷散熱滲透率、光互連(CPO)量產進程、伺服器 CPU 需求演變,以及 Server DRAM 與 DIMM 合約價格月度追蹤。
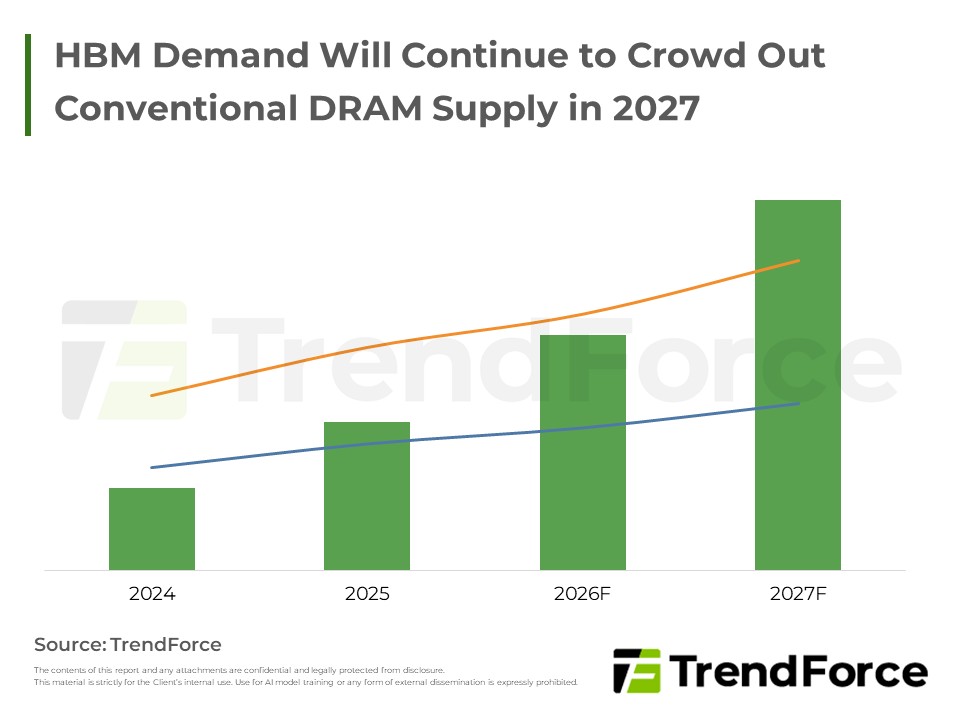
2027年HBM供應合約談判持續膠著,三大原廠陸續釋出漲價訊號。AI需求推升HBM佔DRAM產出比重續揚,供應排擠效應加劇,價格走勢預期續強。
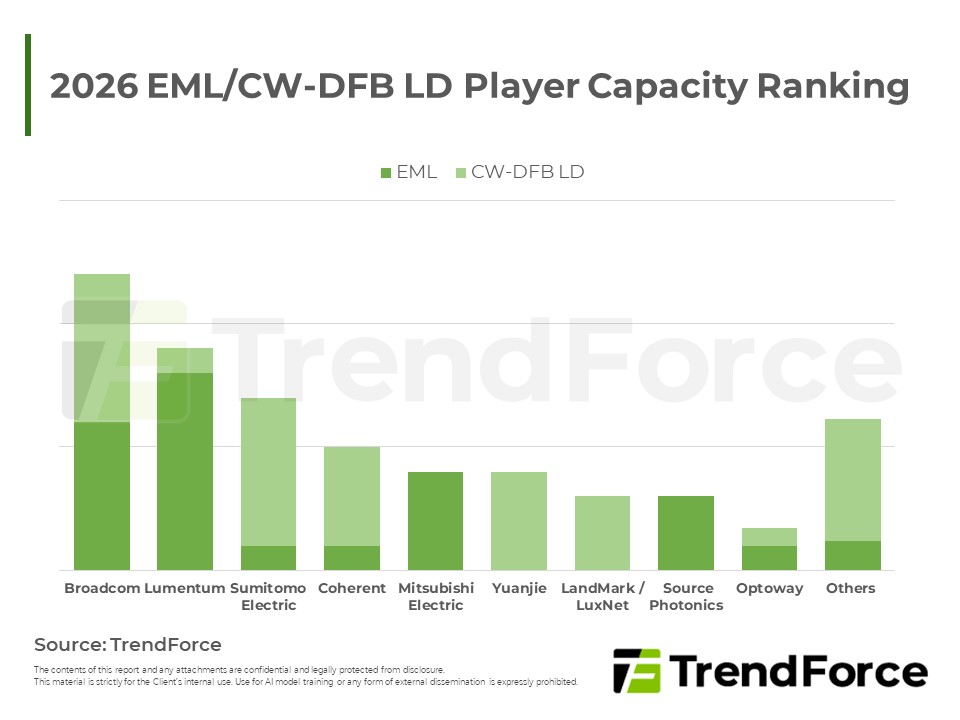
受惠AI資料中心與高速傳輸需求,各大雲端業者積極鎖定EML與CW-DFB LD產能,帶動廠商擴產。市場呈現高度集中,美日供應商掌握主導權。業者同步提升InP晶圓片尺寸、高光學功率EML與CW-DFB LD,以紓解供需缺口。
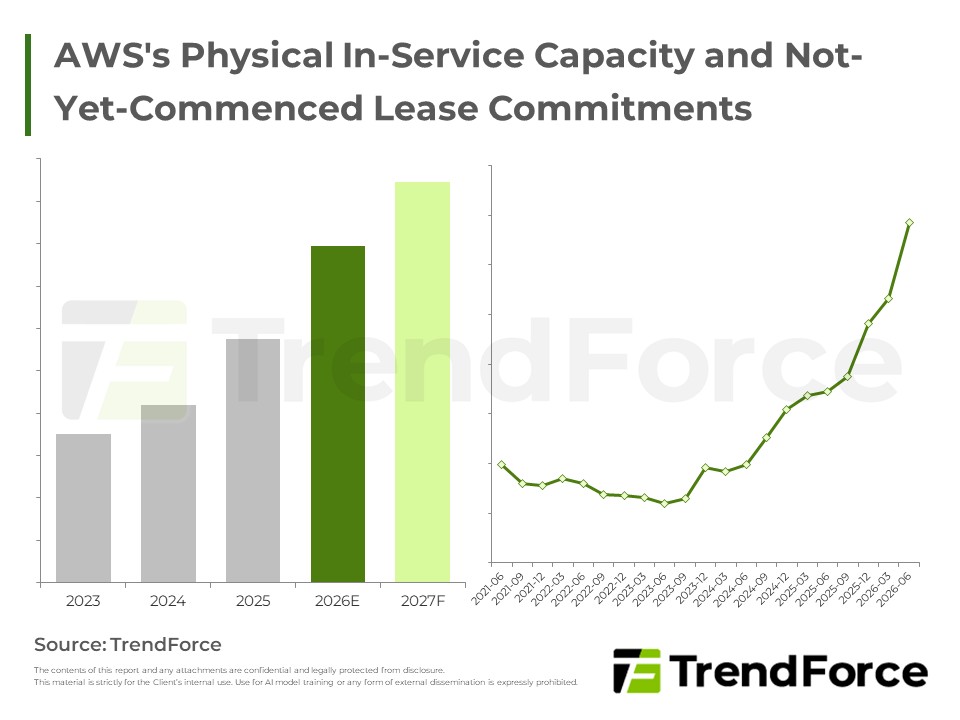
五大美系CSP資料中心版圖同步擴張,自建進度已追不上算力需求成長,租賃承諾規模顯著攀升,擴張正式邁入自建與租賃雙引擎並進階段,外部開發商角色隨之加重。
超大型CSP業者持續加碼資本支出,帶動AI伺服器出貨顯著擴張,鴻海、緯創、廣達等ODM廠積極承接輝達與超微機櫃訂單,晶片與液冷散熱技術同步升級,供應鏈成長動能延續至明後年。
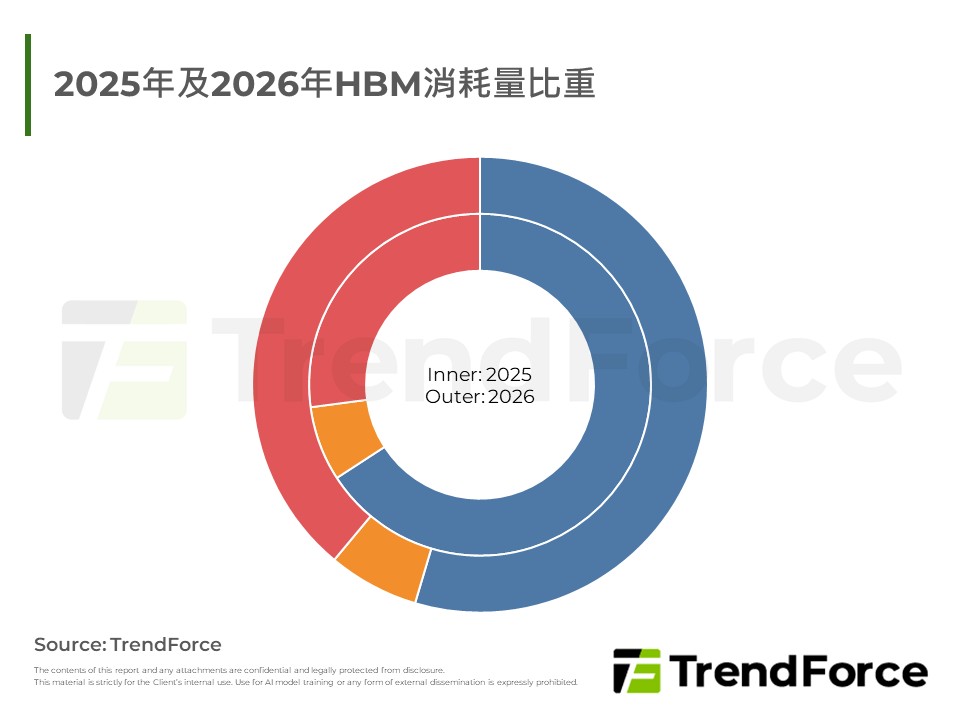
三大供應商HBM出貨與TSV產能同步擴張,市占版圖生變,Samsung急起直追;2026為價格盤整年,2027隨HBM4占比躍升,均價可望顯著攀升,議價天平轉向供應商,HBM營收動能持續走揚。
儲存晶片價格登頂致使客戶買氣受創,合約漲幅顯著收斂。原廠因產能轉向企業級應用而意圖撐高單價;買方則逢成本極限而強烈抵制。受中系業者低價搶單影響,價格漲勢大幅趨緩。隨著供應拉抬效益遞減,市場將步入高原期...
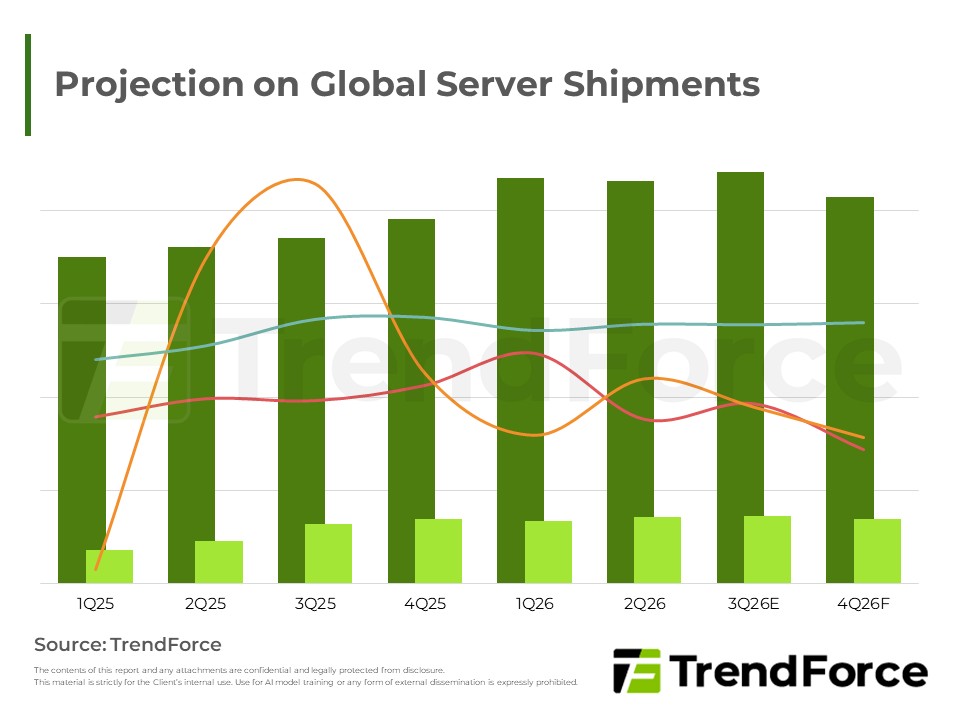
受北美雲端業者資本支出強勁擴張帶動,全球AI伺服器出貨動能持續攀升,輝達高階GPU與機櫃級方案持續領跑,ASIC自研晶片與中國供應鏈同步崛起,CoWoS與HBM需求走高,液冷滲透率顯著提升。
伺服器記憶體合約價持續看漲。因買方面臨供給缺口積極爭奪貨源,加上原廠庫存低迷及高頻寬記憶體排擠效應,支撐原廠議價優勢。高容量模組溢價隨著產能穩定與需求轉移而收斂。雖然短期庫存攀升,但隨處理器供應改善,...
TrendForce調查顯示,NVIDIA就Rubin Ultra的HBM規格評估仍未定案,需權衡HBM容量,反映DRAM供需吃緊延續,市場預期HBM合約價格將顯著上漲,供應商議價權持續強化。
北美AI資料中心因電網併網遞延與設備交期延宕,促使場內發電(BTM)成為過渡解方,推動變電與電源架構向機房內部延伸。隨新一代AI平台導入全液冷,散熱供應鏈迎來產品升級與機櫃價值量提升,電力與散熱設備廠商訂單能...
AI建設動能穩健帶動雲端與伺服器儲存需求,支撐原廠維持極低庫存與議價優勢。然而消費端受成本過高與需求疲軟雙重擠壓,品牌廠與模組廠轉趨保守,僅維持最低營運庫存,第三季市場將呈現雲端強勁與消費端旺季不旺的兩...
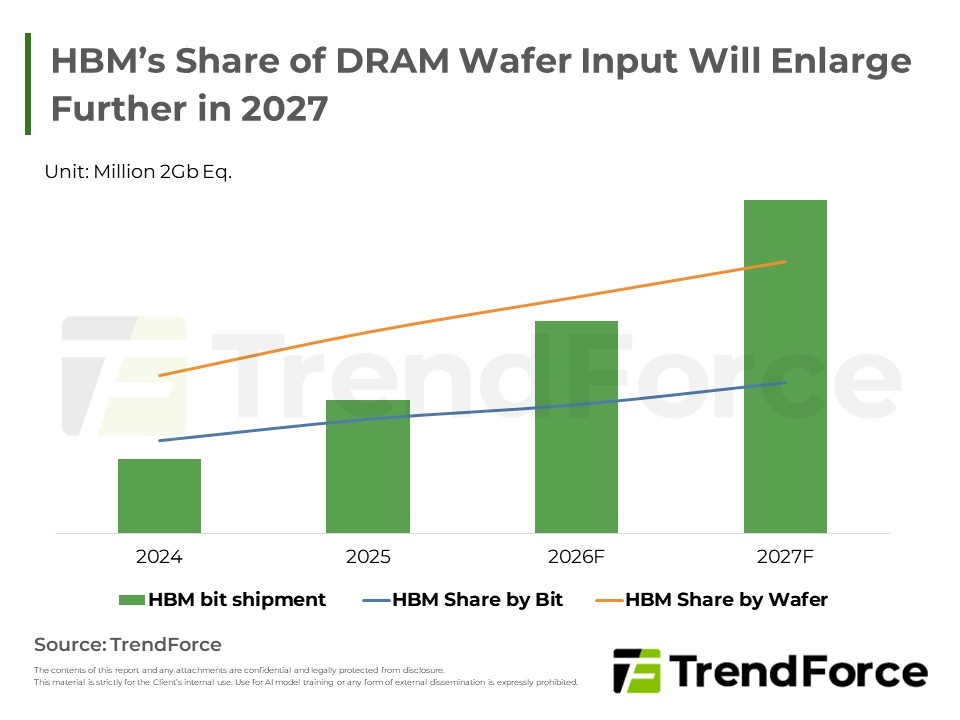
受雲端服務業者強勁需求推動,HBM與伺服器模組需求急升。然受限於設備交期與產能轉移,供給成長持續落後,傳統記憶體遭嚴重擠壓,市場供不應求態勢難解,價格將維持高檔,資本支出與採購策略仍需持續關注。
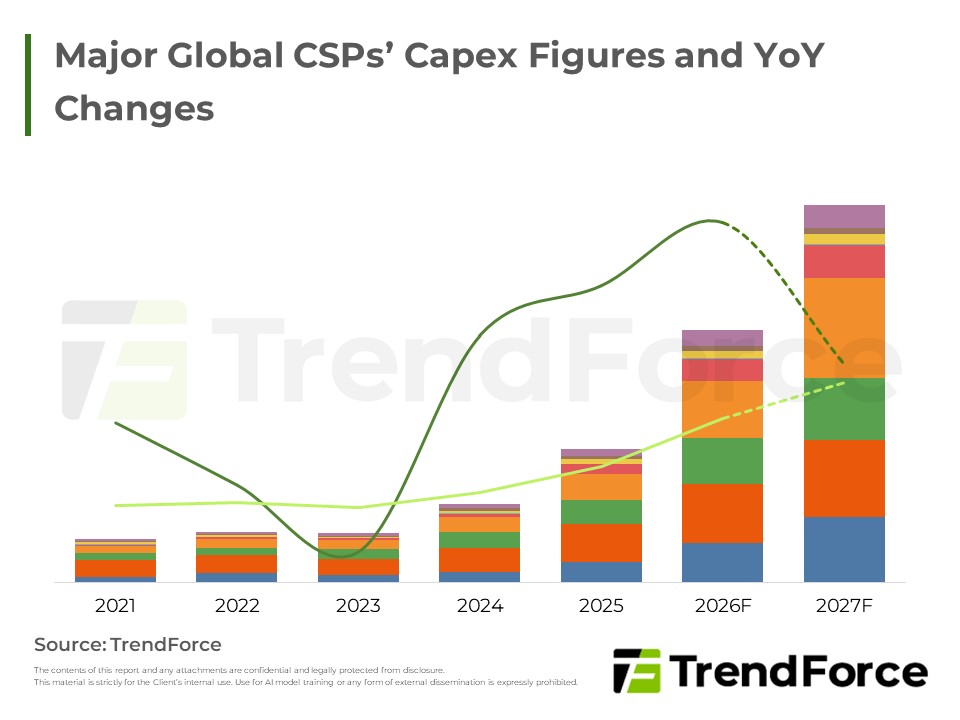
全球雲端服務業者資本支出持續攀升,AI基礎建設仍為成長主軸,中國業者則因應地緣政治風險,加速發展自主AI晶片與超節點伺服器架構,並推出具價格優勢的大型語言模型,帶動硬體需求朝更高階、更大規模方向演進。
2026年第三季全球伺服器市場動態與展望
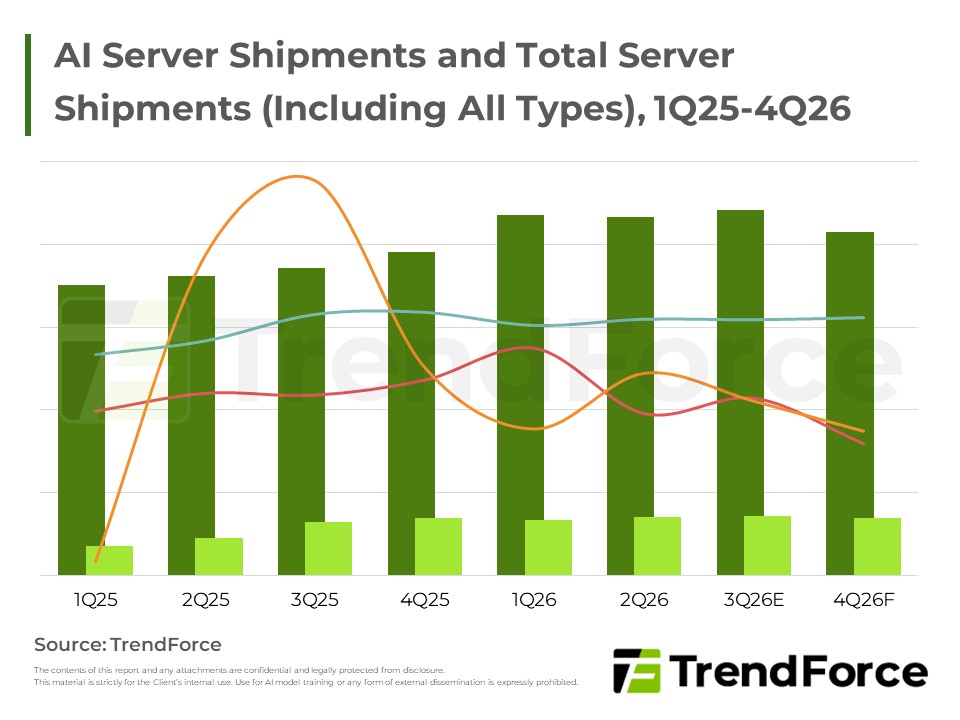
全球AI伺服器市場動能持續增強,CSP業者與Tier-2資料中心積極擴大整櫃式方案採購,Google、Amazon與Meta同步深化自研晶片布局,OEM廠商訂單同樣顯著成長,帶動伺服器產業維持強勁擴張態勢。