TrendForce 提供 AI 伺服器與資料中心產業研究報告,聚焦 GPU 伺服器出貨、CSP 資本支出與液冷散熱動態。
研究報告涵蓋 GPU 伺服器與 ASIC 伺服器出貨預測、CSP 資本支出走向與超大規模資料中心建設動態;深入追蹤 HBM(含 HBM3e、HBM4)供需平衡、市場定價與供應商競爭格局;同步分析液冷散熱滲透率、光互連(CPO)量產進程、伺服器 CPU 需求演變,以及 Server DRAM 與 DIMM 合約價格月度追蹤。
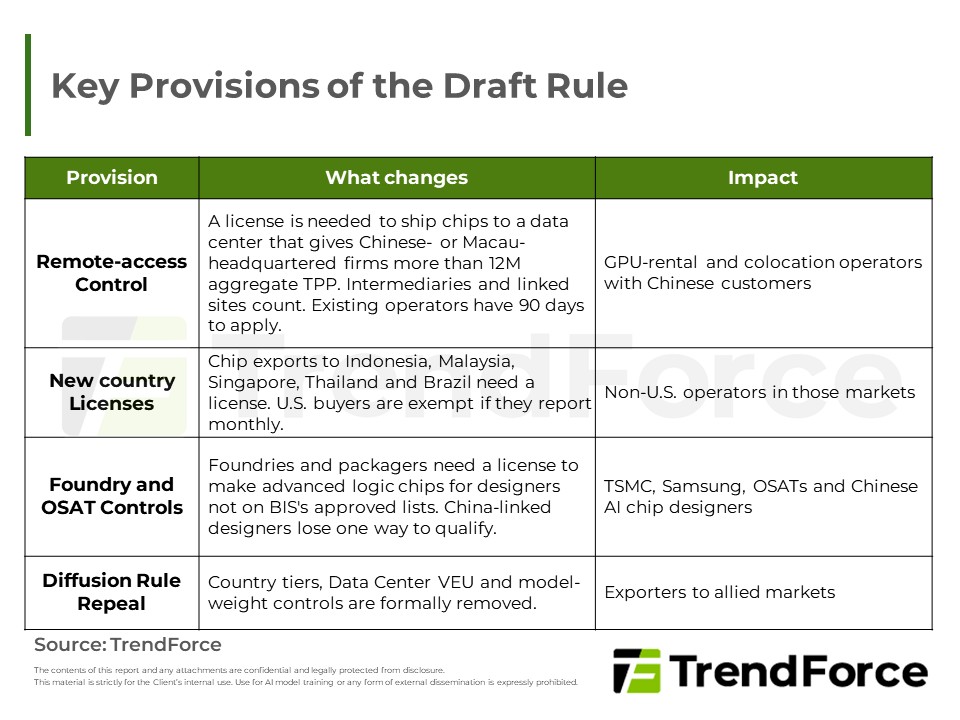
美國遠端存取新規將晶片管制延伸至算力使用,服務陸系租戶的東南亞GPU雲端業者首當其衝。
2027年資料中心建置多已定案,AI Server出貨仍可穩健成長;2028年受監管、NVIDIA高層異動與高基期影響而收斂,ASIC出貨將超越GPU,記憶體走勢分歧。
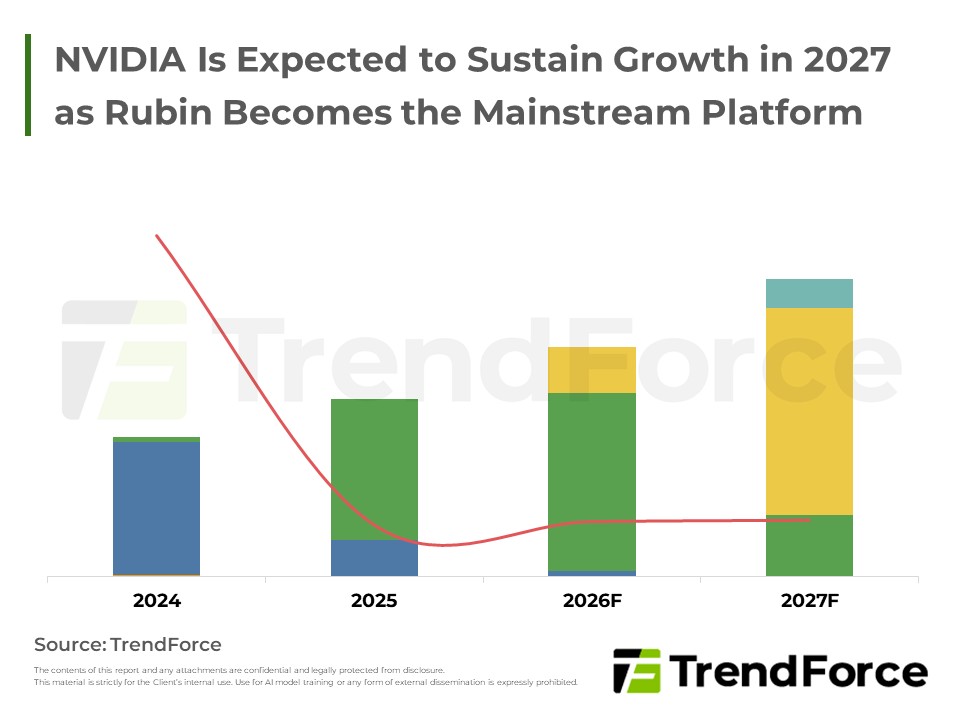
輝達高層異動短期未衝擊AI伺服器訂單,Rubin平台將逐步成為主流,但ASIC與超微加速侵蝕市占,地緣政治與資料中心建置進程成後續觀察重點。
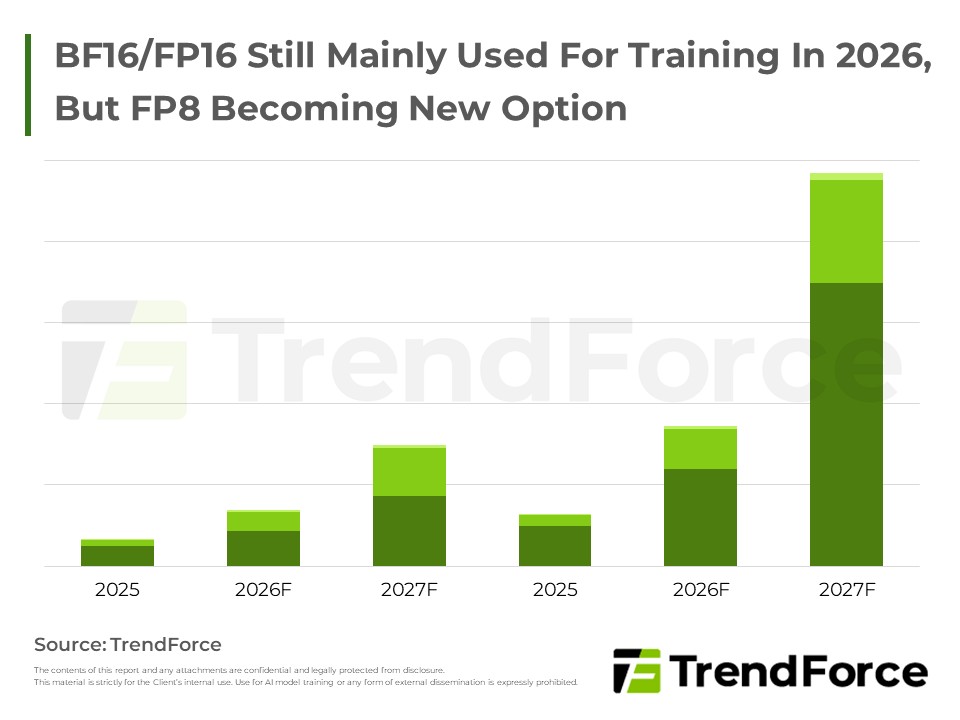
2027年AI晶片量續強成長,帶動算力供給逾翻倍;低精度運算與MoE架構降低推論成本,企業任務分級成關鍵,2028年後須留意供需失衡風險。
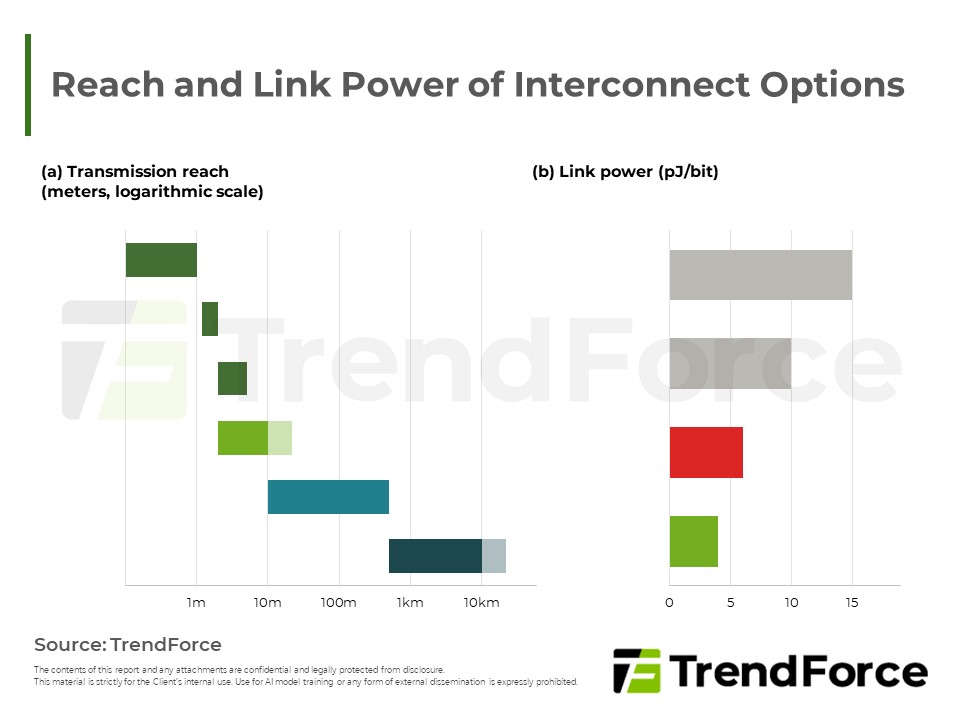
隨著AI算力擴展,傳統銅線因物理距離受限,促使機櫃內銅纜結合跨櫃光學的混合架構率先普及。推論需求進一步推升互連網路發展。儘管面臨佈建挑戰,先進光學技術將逐步放量,成為突破傳輸瓶頸的關鍵。
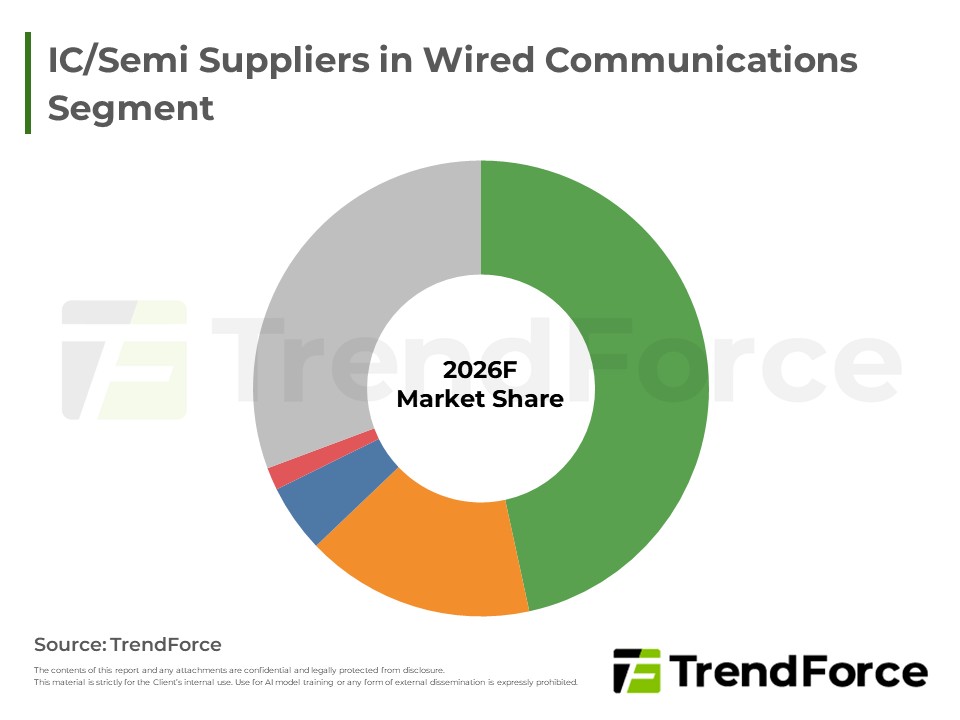
Marvell以全股票併購Lumentum,補足InP雷射光源,建立一電一光光引擎整合能力,與Broadcom形成對峙;交易預期曠日費時,中國監管與美中關係為主要變數。
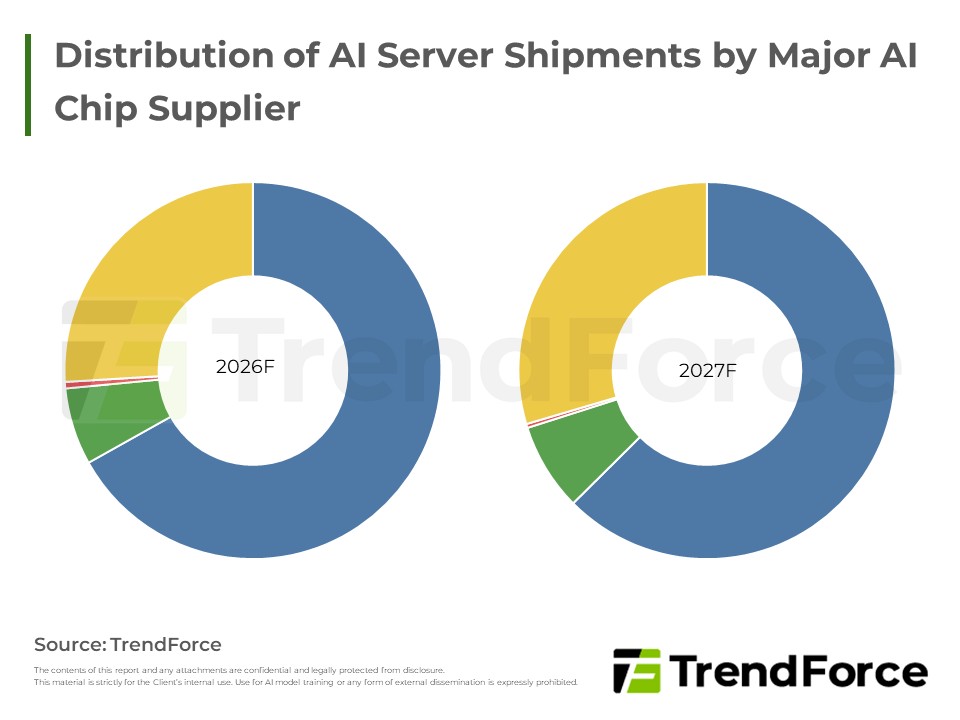
CSP資本支出持續高檔,帶動AI伺服器出貨與產值強勁成長。輝達維持主導,Blackwell今年為主力、Rubin明年接棒;CSP自研ASIC與中國本土晶片加速崛起,液冷邁向主流,HBM4放量推升HBM價格與營收。
該產品結合TrendForce針對AI市場供應鏈的長期調研基礎,延伸針對最具成長力的雲端服務供應商 (CSP)AI server中長期預估、全球資料中心建置分布、重要AI 基礎設施包含Power, Thermal和Networking等提供更全面性的趨勢...
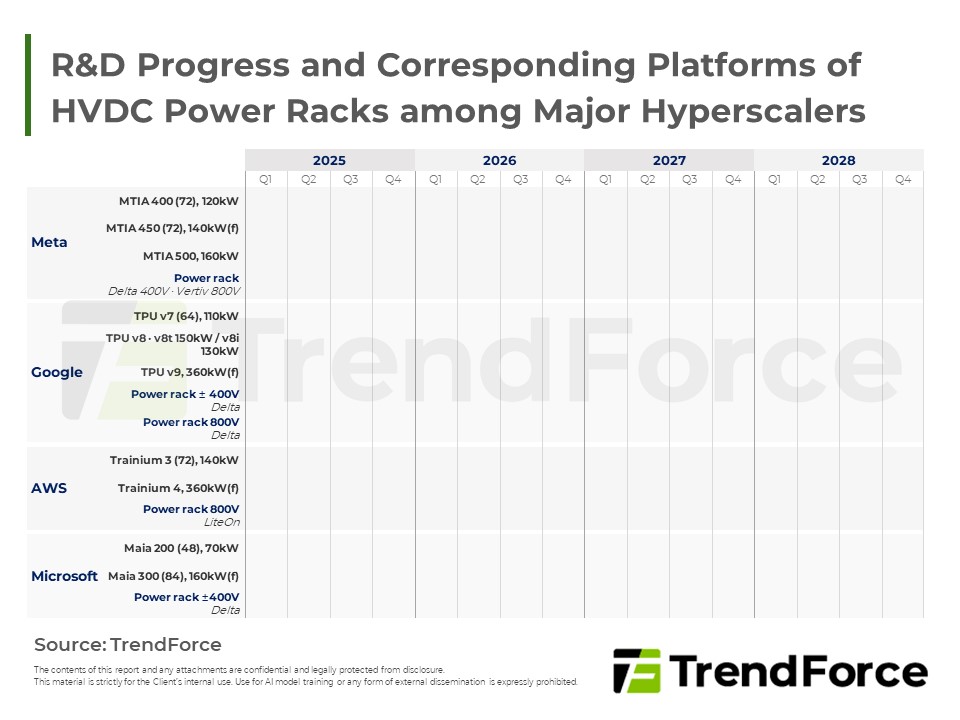
AI 機櫃升級由高壓直流與液冷散熱雙軌驅動。高壓供電走向雙電壓並行與電網側超級電容削峰;專利訴訟推升授權壓力。散熱方面受惠自研晶片與新架構量產,帶動水冷板及均熱片規格價量齊揚,供應鏈擴產因應。
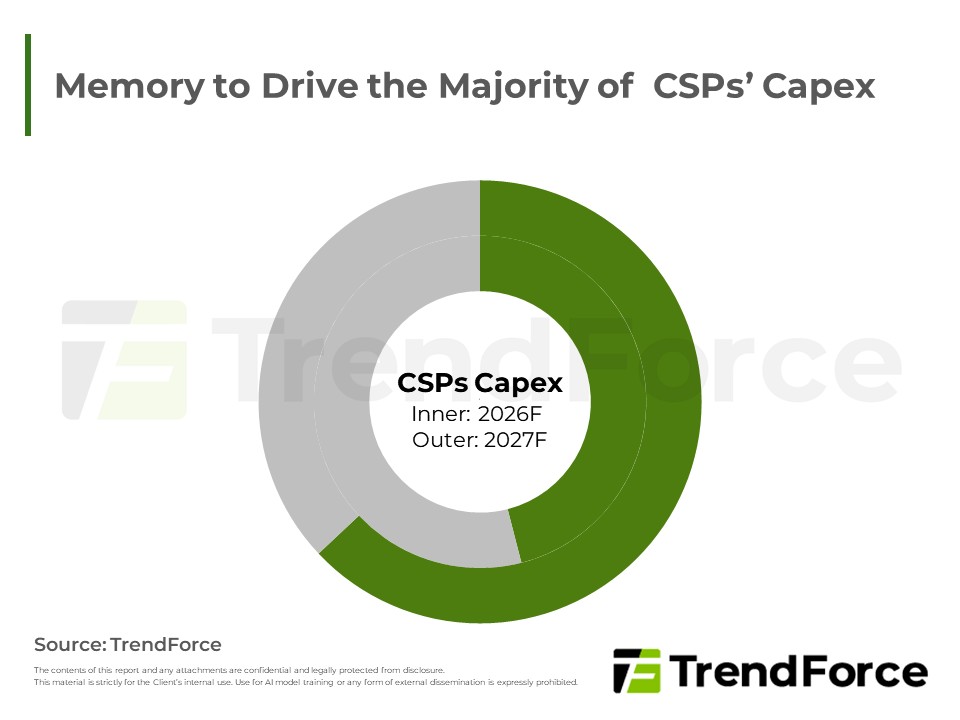
TrendForce上修美中主要CSPs資本支出預估。記憶體合約價維持高檔,支出占比將過半,原廠產能亦優先轉向伺服器產品;CSPs可望透過記憶體分層、池化等架構調整平衡整體擁有成本。
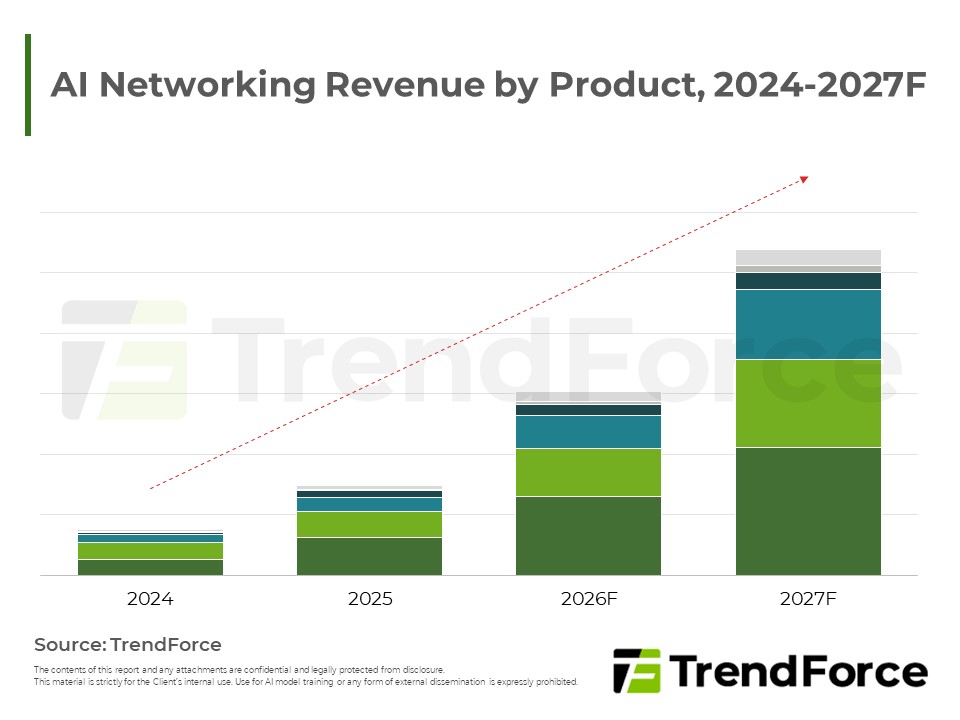
因 AI 伺服器叢集擴大與頻寬需求飆升,AI 網通產值 2027 年將成長至 2,695 億美元,24 至 27 年的年複合成長率高達 92%。成長重心自後端網路延伸至加速器高速互連與網卡,其中以加速器間互連的成長最為迅速。未來將...
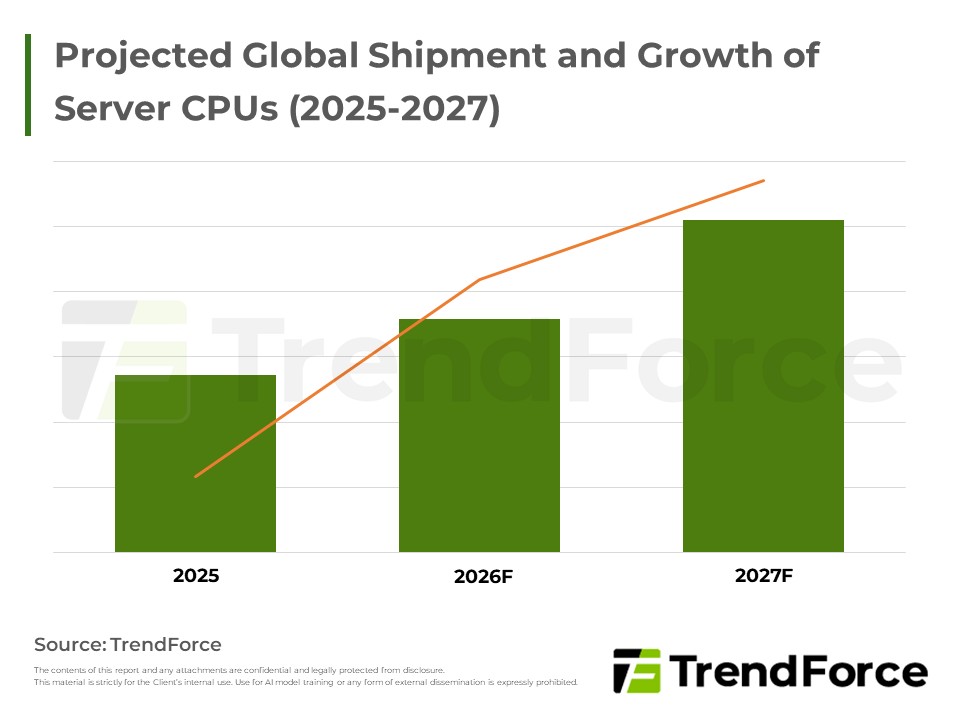
Agentic AI與AI推論改變運算負載,推升Server CPU需求並使CPU與加速器配比重塑。出貨連續兩年強勁成長,CSP自研Arm架構CPU加速滲透,x86市占面臨挑戰。
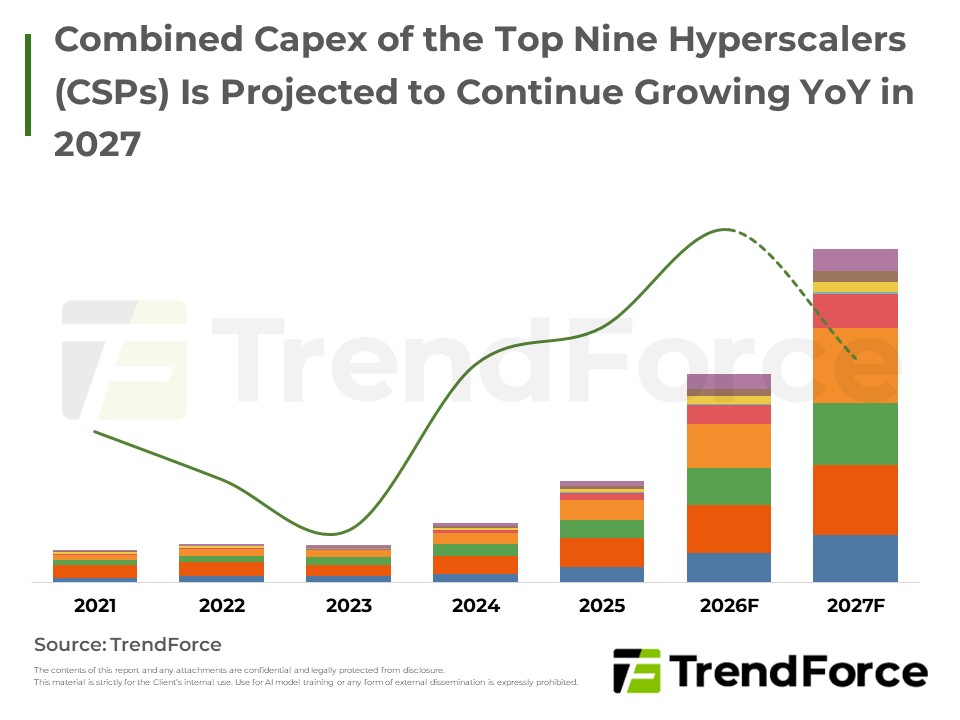
受AI需求強勁帶動,美中主要雲端業者資本支出持續上修,整機與零組件漲價及預付款要求推升投資規模。輝達Vera Rubin與超微Helios等整機櫃ASP大幅走高,帶動AI伺服器產值占比顯著攀升,價格效應明顯大於出貨量成長。
2027年AI晶片與AI伺服器成長動能優於今年,輝達與超微整櫃方案持續放量,Google TPU推升ASIC占比;HBM與CoWoS供需維持緊繃,液冷與企業級SSD需求同步走升,帶動伺服器產值大幅擴張。
TrendForce結合其在晶圓代工/伺服器行業的專業知識,並將其與供應鏈相結合,準確估計AI晶片出貨量,AI伺服器應用比例,AI主要供應商的分析以及AI記憶體的採用。


