記憶體進入強勁上行期,帶動整機BOM cost明顯攀升。為維持基本獲利,品牌調整高中低階產品結構並分層上調終端售價。記憶體翻漲疊加宏觀經濟疲弱,雙重逆風將壓抑2026年消費型終端的生產出貨動能。

CXMT憑藉擴產與良率提升,2026年位元產出年增幅度再度奪冠。其主力產品為mobile DRAM,與中國作為全球最大smartphone生產基地所需的DRAM產品高度契合。在中國補貼政策助力與韓美原廠轉產造成的LPDDR4X供給缺口帶動下...

4Q25 smartphone用mobile DRAM預估要到11月中旬後才得以全面議定;NAND Flash報價相對明朗。受到產能吃緊影響,mobile DRAM在不同應用領域的價差正在收斂。展望後勢,整體記憶體結構性短缺恐延續至2026年底。
伺服器DRAM價格預計大幅上漲,因原廠供給緊張及雲端服務商強勁需求。為確保供給,客戶積極洽談長期合約,激勵原廠擴大產能投資。原廠將生產重心轉向高利潤的DDR5。市場預期供不應求將持續,大規模新產能需數年方能投...

DRAM市場因雲端服務商與AI需求強勁,供給吃緊導致價格持續飆升,合約與現貨價皆顯著上揚。原廠庫存降至低點,正積極擴大資本支出並與客戶洽談長期供應,預計雙位數漲勢將延續。

AI引領記憶體需求激增,促使資本支出預期上修。然而,由於無塵室空間有限及投資重心轉向先進製程、高附加價值產品,而非單純擴增產能,導致未來位元產出增長將顯保守。設備商普遍看好AI驅動需求,但記憶體技術門檻正...

DRAM合約價與現貨市場皆顯著上漲,供不應求態勢加劇。儘管未來資本支出增加,但因聚焦先進製程與高附加價值產品,傳統位元產出成長仍受限。

4Q25 Mobile DRAM合約價因供需緊張與原廠競價而顯著上揚,尤以smartphone應用漲幅顯著。此上揚格局預計延續至2026年,近期DRAM價格上漲劇烈,恐導致終端產品面臨售價上調的壓力。

伺服器DRAM受CSPs持續追加需求驅動,原廠議價能力強化,4Q25價格漲幅預估上修至28-33%。CSPs為確保長期供應,已洽談2027年LTA,鼓勵原廠擴產,預期價格將持續走高。
受原廠供給緊俏及PC OEM策略性採購影響,2025年第四季PC DRAM合約價預估漲幅上修至25-30%,現貨價亦大幅上揚,顯示市場供需失衡。

CSP需求與恐慌性備貨促使記憶體全產品報價飆升,市場轉為賣方。消費性記憶體因大廠退出及產能排擠,明年供給將更緊缺,合約價全年預期持續上揚。

CXMT憑藉產能擴充、良率改善及政策推動,在LPDDR4X供應市場快速崛起,填補韓系、美系大廠轉向先進製程留下的供給空窗,重塑中低階smartphone Mobile DRAM的供應結構。該品牌同時投入新世代製程及產品的開發,但受美...

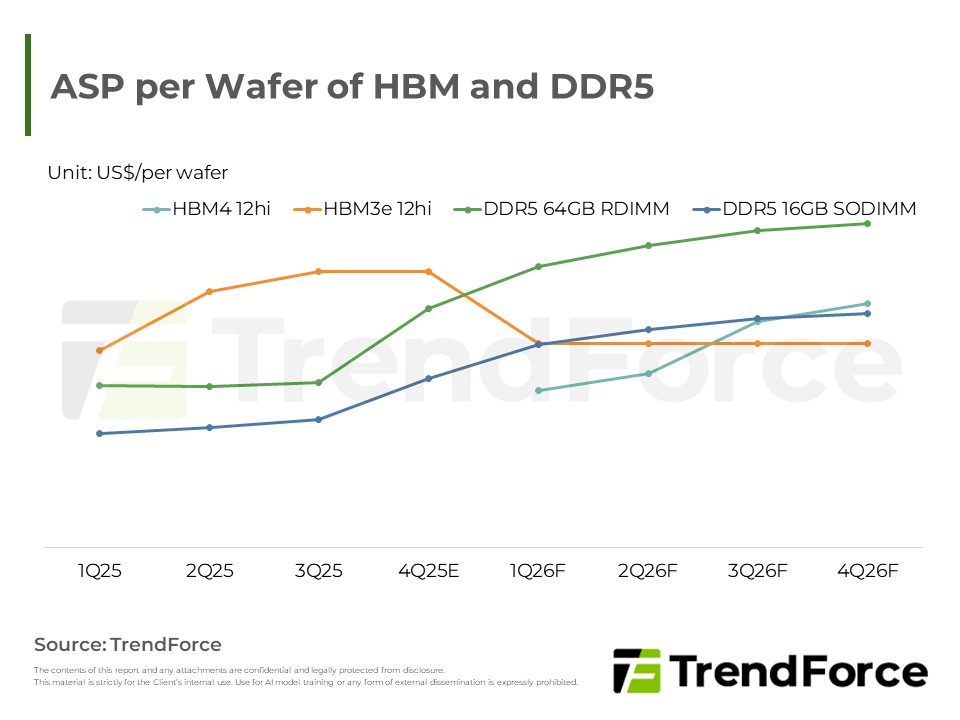
關稅與政策使早期需求保守,然雲端擴張與AI投資推升記憶體需求與報價,DRAM供應轉緊。DDR5漲勢確立、獲利有望超越HBM3e,供應商產能與價格策略將重塑市場格局。

Micron 因產能策略調整,優先高毛利產品,壓縮標準 DRAM 供應,導致其報價大漲,SK hynix 則較溫和。現貨市場 因需求強勁、庫存惜售而價格上揚,供需持續緊張。

2025年全球第6-10名手機品牌為Transsion、Honor、Lenovo、Huawei與Google。其中Transsion因銷售市場競爭加劇及記憶體供應短缺而略有下修;Honor亦受記憶體供應短缺干擾,導致海外銷售略有下滑。記憶體方面,Samsung...


