TrendForce: 整機庫存堆高,部分PC OEM調整2027年記憶體採購策略
根據TrendForce最新記憶體產業研究,記憶體價格上漲超過一年,消費性電子產業成本壓力與日俱增。其中,筆電出貨量預估自2026年第三季起明顯季減,PC OEM正面臨銷售疲弱、整機庫存堆高的雙重挑戰,部分業者已計劃調整2026年第四季、甚至2027年第一季的記憶體採購規模,並可能擴大貼牌機種的出貨比重。
TrendForce表示,PC OEM為因應記憶體價格攀升,2026年將部份需求提前至上半年備貨生產。然而,終端售價上調造成亞洲、歐洲銷售走弱,目前OEM端、北美通路的整機庫存皆逐步升高。第三季筆電出貨量季減15.8%,預期第四季仍可能有個位數百分比的衰退。這種情況促使部分OEM重新檢視整機產品規畫,有意於2027年擴大貼牌機種出貨比重,並搭配降規顆粒,以及較低核心的CPU。
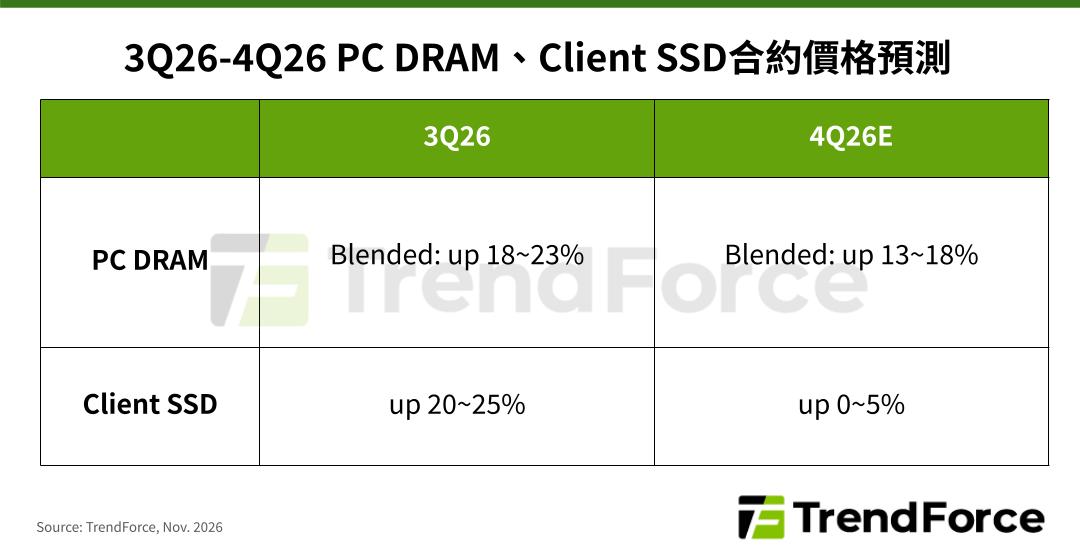
預估4Q26 PC DRAM價格季增13-18%、Client SSD季增5%內
觀察PC OEM的DRAM需求,先前因價格大幅上漲,部分品牌有超額下單情形。整體而言,由於整機出貨量下降,OEM端的DRAM庫存週數自第三季起已有提升,預期於第四季繼續堆高,目前已有業者對記憶體原廠重新討論2027年度的需求品項組合。
在DRAM供給端,由於AI應用需求穩健,原廠已初步計畫2027年將縮減PC DRAM供應。不過,因相關產能去化壓力較小,且為長期布局邊緣AI應用,原廠仍需與客戶維持戰略合作,對價格漲幅有小幅收斂的彈性。綜合上述因素,TrendForce預估2026年第四季PC DRAM合約價格將季增13-18%,漲幅較前一季縮減。
分析PC OEM的Client SSD需求,由於整機BOM cost全面提高,調升終端售價已影響買氣,OEM廠只能對SSD等零組件展開嚴格的成本控管,同時堅決抗漲。在終端需求疲軟,整機庫存偏高的情況下,2026年第四季品牌廠對Client SSD的採購全面下降,僅維持基本生產排程所需,2027年第一季採購計畫也出現下修。
另一方面,Client SSD的產能持續受AI應用排擠,原廠為降低生產效益較低的小容量產品比重,提高其漲價比例以制衡需求。在主流容量段,由於中系業者、模組廠的報價漲幅較低,獲得較多訂單,稀釋其他原廠維持較高報價對整體價格的影響。TrendForce預估,第四季Client SSD合約價季增幅在5%內,較上季明顯收斂。