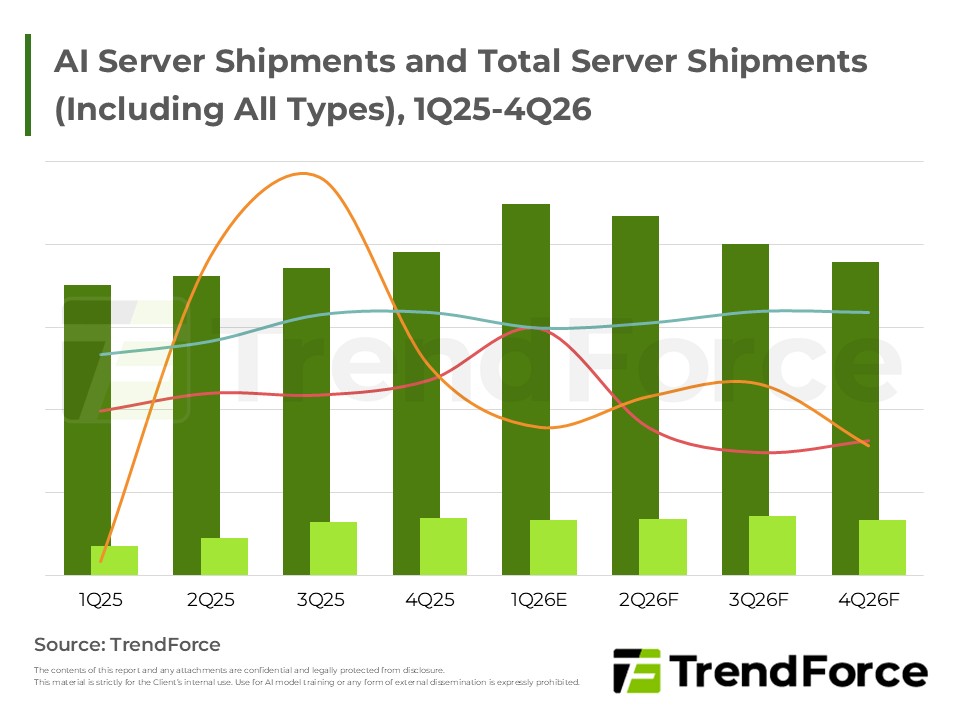
展望2026年,全球主要CSP持續擴大資本支出建設AI基礎設施,聚焦高密度GPU機櫃與自研ASIC以優化成本。北美四大業者領頭導入NVIDIA及自研晶片,推升AI伺服器與ASIC佔比。OEM端如Dell及IEIT則在激烈的同業競爭與地緣政...
原物料價格因能源轉型、地緣政治、關稅及AI需求而上漲,影響電子材料成本。AI基建訂單強勁,帶動高階MLCC出貨,但ICT產業訂單下滑,供應鏈面臨漲價壓力。MLCC報價持穩,生產成本可控,然ICT市場疲弱成挑戰。全球科技...
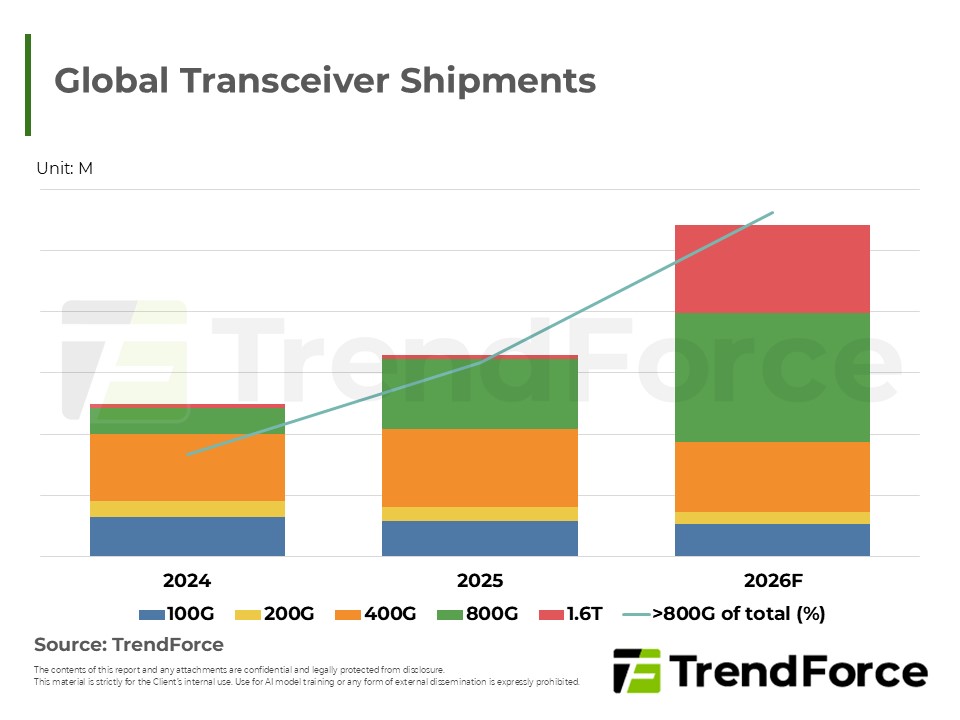
Google 透過 TPU v7/v8、Ironwood 機櫃及 Apollo OCS 建立一體化架構,將算力單位由單機提升至機櫃級。此轉向使 800G 以上光模組於 2026 年滲透率逾 60%,成為剛需。供應鏈核心轉向雷射晶片與 MEMS 產能,決策者應同...

Benefiting from demand for AI data centers and devices, operations show strong recovery momentum. However, geopolitical risks and high inflation may raise supply chain costs, weakening consumer power...
2026年受惠北美CSP資本支出強勁,AI伺服器出貨與營收佔比顯著提升,帶動供應鏈擴產與液冷技術發展。鴻海、廣達、緯創及元鈦等業者積極佈局整櫃及資料中心系統液冷方案與海外產能,儘管地緣政治仍存變數,整體市場動...
1Q26 DRAM受AI強勁需求驅動,產能排擠效應顯著,確立為賣方主導的極端上漲週期。合約與現貨價同步飆升,預測展望持續上修。原廠優先滿足高獲利伺服器訂單,導致消費型與PC領域面臨嚴峻缺貨與成本壓力,整體呈現有價...
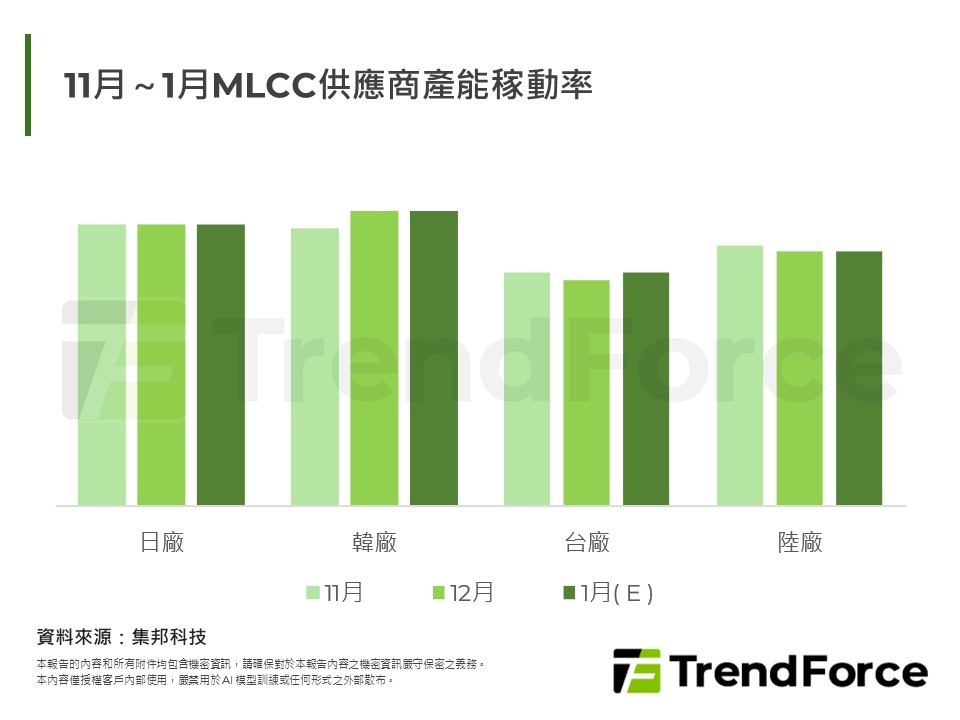
2026年全球經濟在關稅與通膨壓力下放緩,AI雖成ICT成長主軸,卻造成產能排擠與成本飆升,記憶體、PCB等關鍵元件漲價,手機、筆電被迫調價,恐抑制終端需求。供應鏈出現AI高階產品滿載與消費性產品產能受抑的兩極結構...
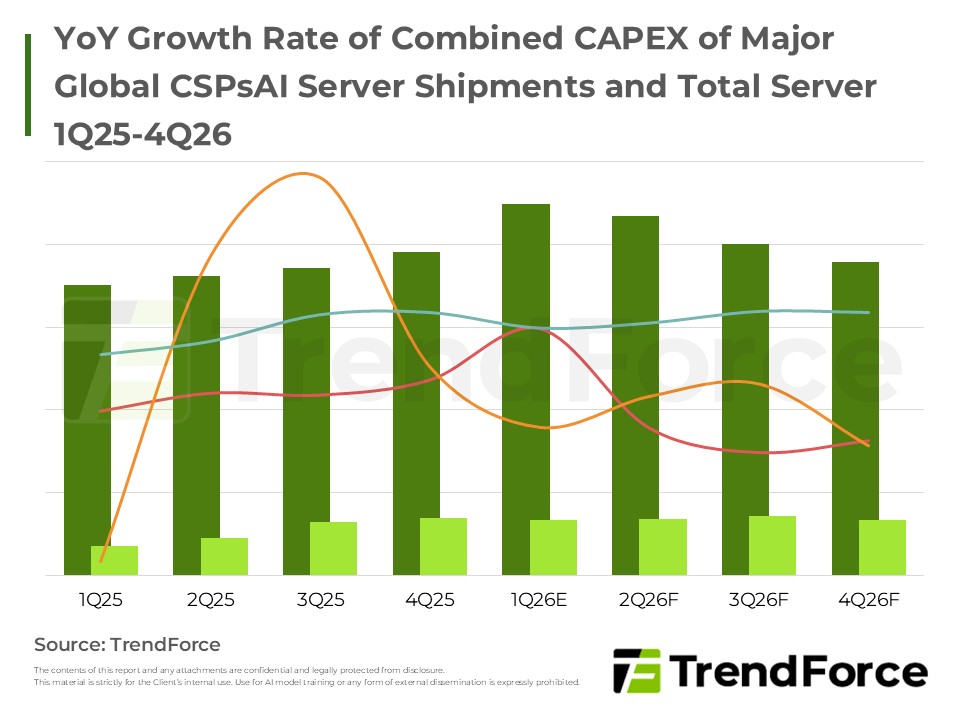
2026年伺服器市場受惠於美中CSP強勁需求,AI伺服器出貨將顯著增長。NVIDIA與Google自研晶片為主要動能,帶動液冷技術普及。通用型伺服器亦迎來換機潮,惟需留意PCB等關鍵零組件長交期帶來的供應鏈瓶頸。
2025年受美中貿易政策影響,全球經貿成長趨緩。AI自研晶片需求帶動高階MLCC需求增加,日韓廠擴產謹慎,台陸廠守低價策略,市場需求兩極化顯著。消費性電子產品需求疲弱,供需調節成為主要目標。
展望2026年,AI基礎建設持續推進帶動通用伺服器需求。北美雲端業者維持高資本支出,驅動NVIDIA新平台與自研晶片發展,支撐市場成長。儘管二線業者存在變數,大型公有雲需求穩健,推升ODM廠AI營收占比,並鞏固液冷解...

美國經濟放緩致消費保守,記憶體短缺推升PC筆電漲價,出貨預測下修;AI資料中心需求強勁帶動CSP自研晶片崛起,如Google TPU及AWS Trainium,模組MLCC用量少但規格更高價,日韓廠村田領先良率搶單新規格產品,供應鏈...
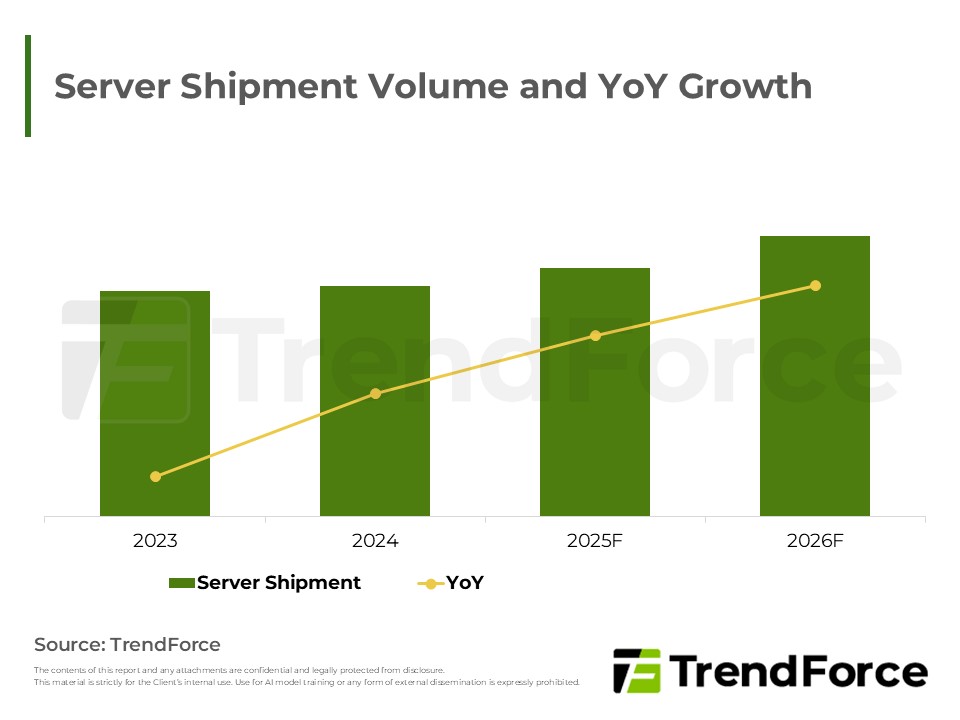
北美CSP業者擴大AI與通用伺服器投資,帶動市場強勁復甦。
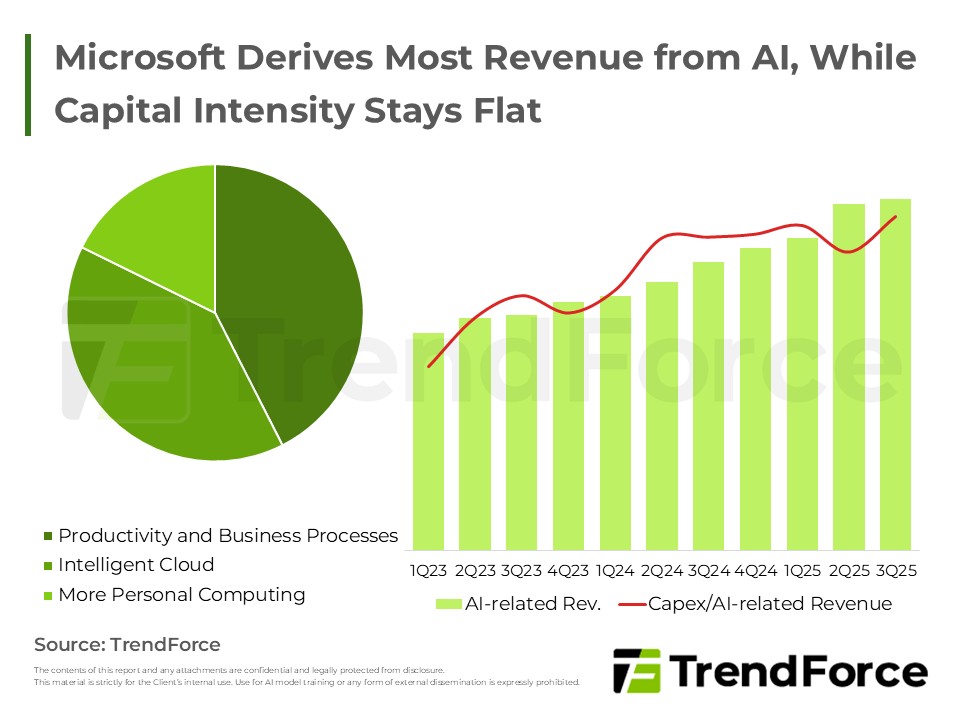
微軟與Meta皆加速AI基建佈局。微軟透過第三方租賃緩解產能瓶頸,雖短期壓低毛利但維持雲端業務市佔穩定擴大;Meta則由防禦轉向進攻,利用快速部署技術與開源模型策略,大幅提高資本投入以搶佔未來AI主導權。
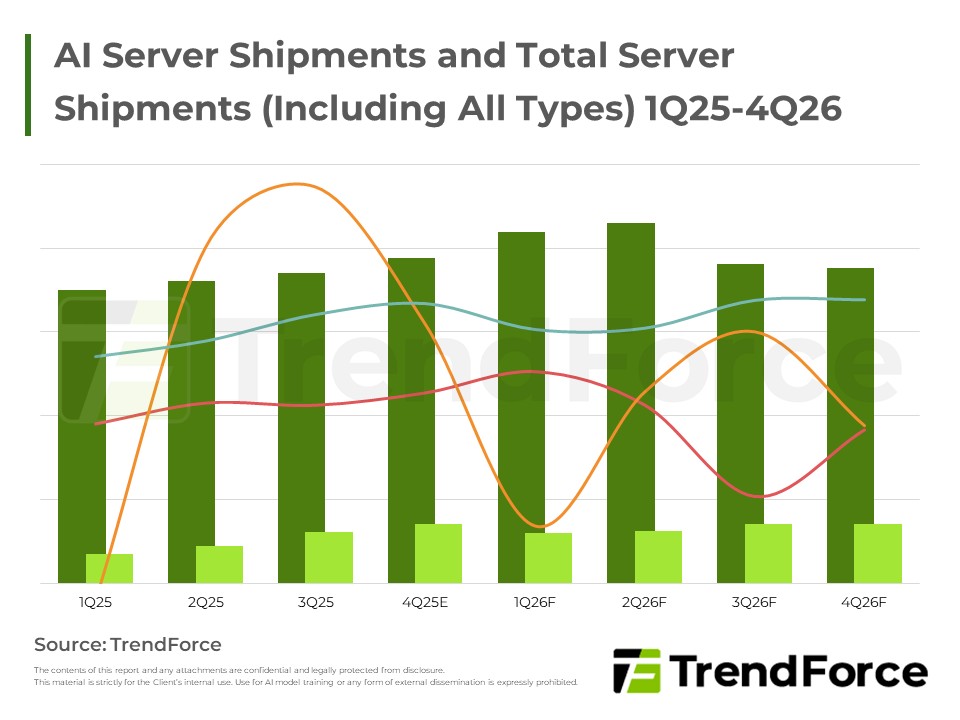
全球伺服器市場受惠於北美CSP與主權雲強勁的AI基礎設施投資,加上通用伺服器迎來換機潮,整體出貨動能將顯著成長。各大雲端巨頭如Alibaba、Oracle與Google皆積極擴大資本支出並布建新一代GPU平台,以支援龐大的AI算...
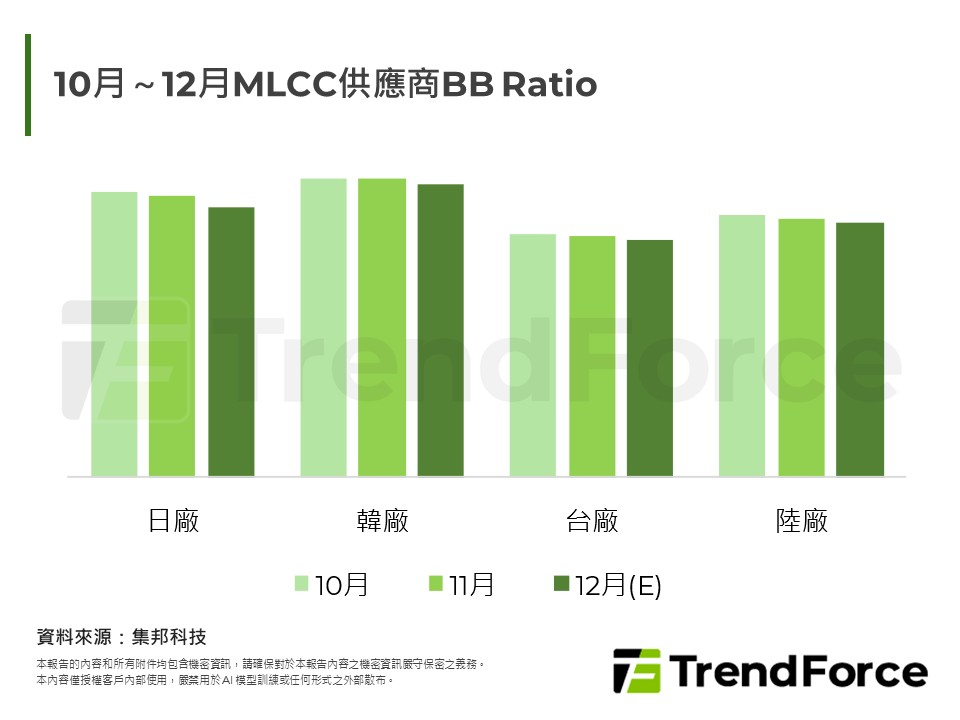
受通膨影響,黑五銷售雖增但終端買氣趨於謹慎,導致供應鏈對明年首季展望保守並嚴控庫存。然而,AI自研晶片(如Google TPU)需求強勁,帶動高階MLCC成長。廠商持續深化東南亞佈局,日韓廠已針對未來AI商機提前調升產...





