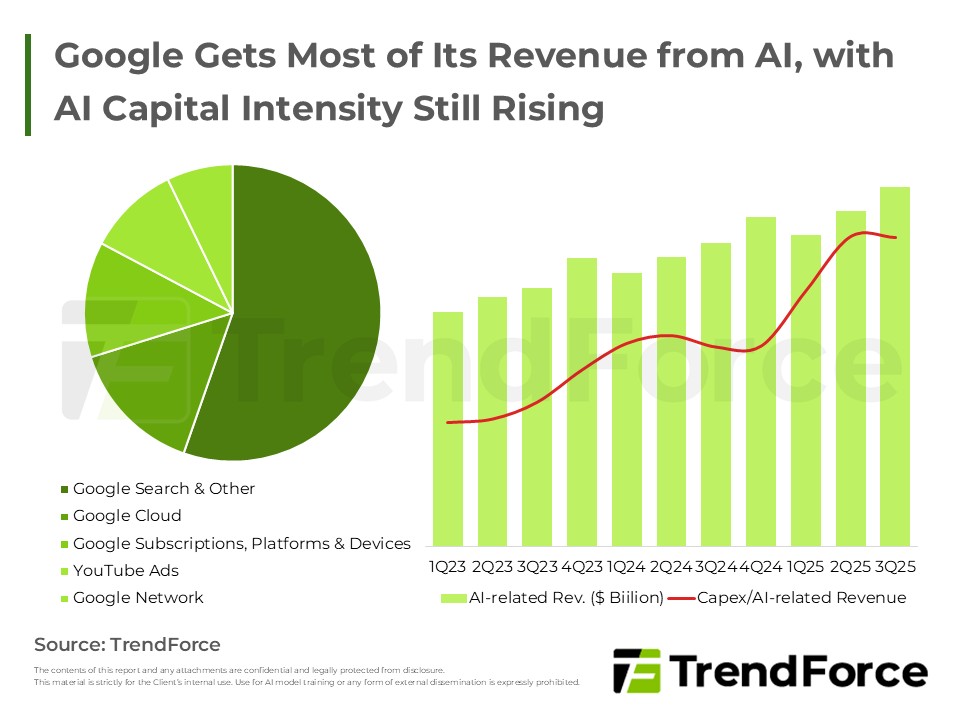
Google與Amazon憑藉自研晶片優勢,在AI算力成本效益上領先同業。Google採短期高強度建置策略以消化積壓訂單;Amazon則依靠零售現金流支撐極高的AI資本密集度,構築資料中心霸權。兩者皆致力於將技術優勢轉化為實體壁...
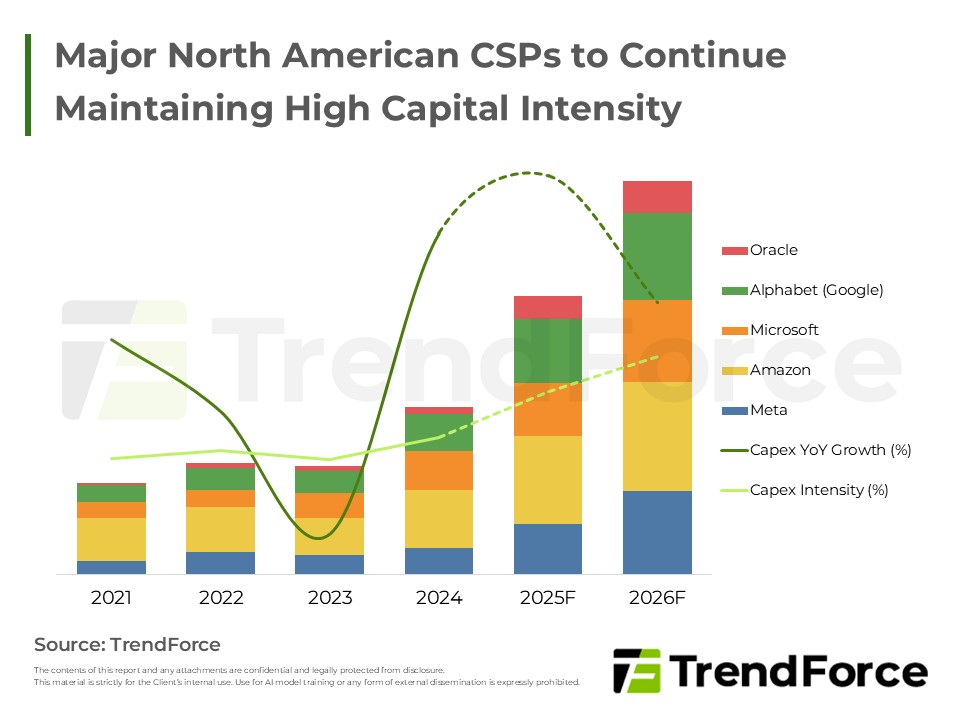
北美CSP業者為爭奪AI主導權,確立2026年為GW級資料中心元年。在寧願過度投資的戰略下,AI伺服器與能源需求將爆發性成長。OpenAI更推動Stargate計畫,轉型為基礎設施共同建設者,深度參與園區開發,引領產業結構性轉...
全球經濟成長趨緩,消費與車用市場需求疲弱,供應商保守訂單與報價,AI基礎建設成為MLCC產業獲利新動能,未來產業兩極化,高階產品需求加快成長,影響供應商策略布局。
本報綜述顯示伺服器市場受AI需求推動,雲端與企業佈建加速,核心聚焦GB機櫃與整櫃方案,並藉由與NVIDIA等伙伴合作強化超算與資料中心佈局,市場動能預期持續成長。
第三季手機和AI需求推動主力MLCC廠表現穩健;中低容產品需求平穩但壓力存在,車用領域受競爭影響價格下行風險持續。
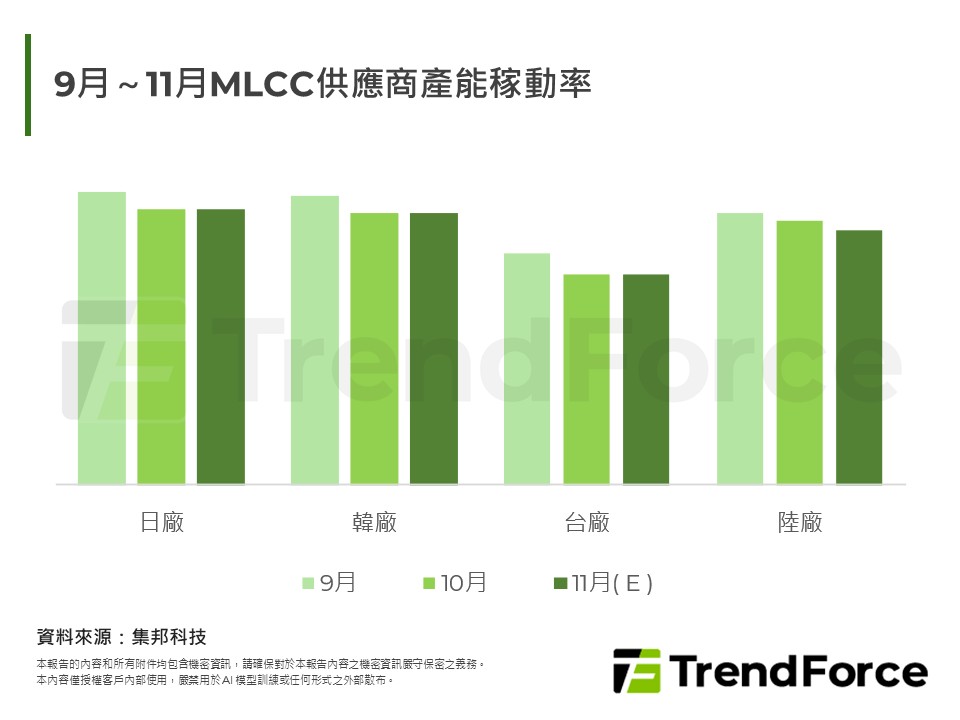
旺季備貨不如預期,1Q26 MLCC需求轉弱,ODM廠出貨減少。中美消費市場疲軟,手機、筆電訂單減少,DRAM價上升。供應商管控產能,MLCC需求疲弱。AI需求穩健,各大供應商擴產應對。
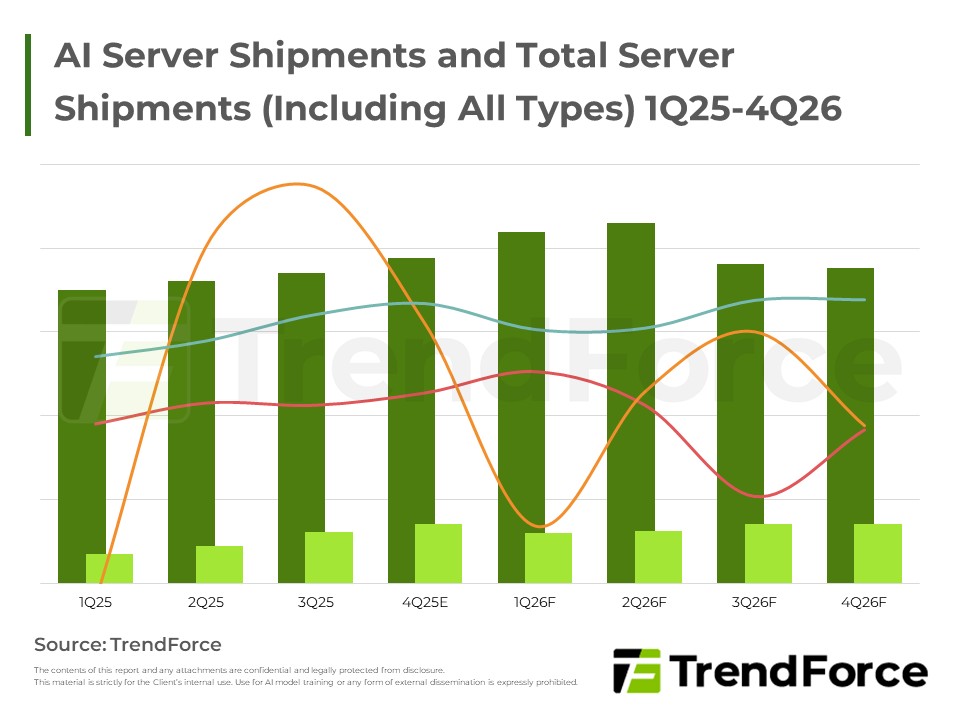
本報告指出 AI 投資推動雲端與伺服器需求,CSP 與 OEM 擴張佈局與資本支出,Google、Meta、Microsoft 等推動自家晶片與 AI 服務,長期動能穩健。
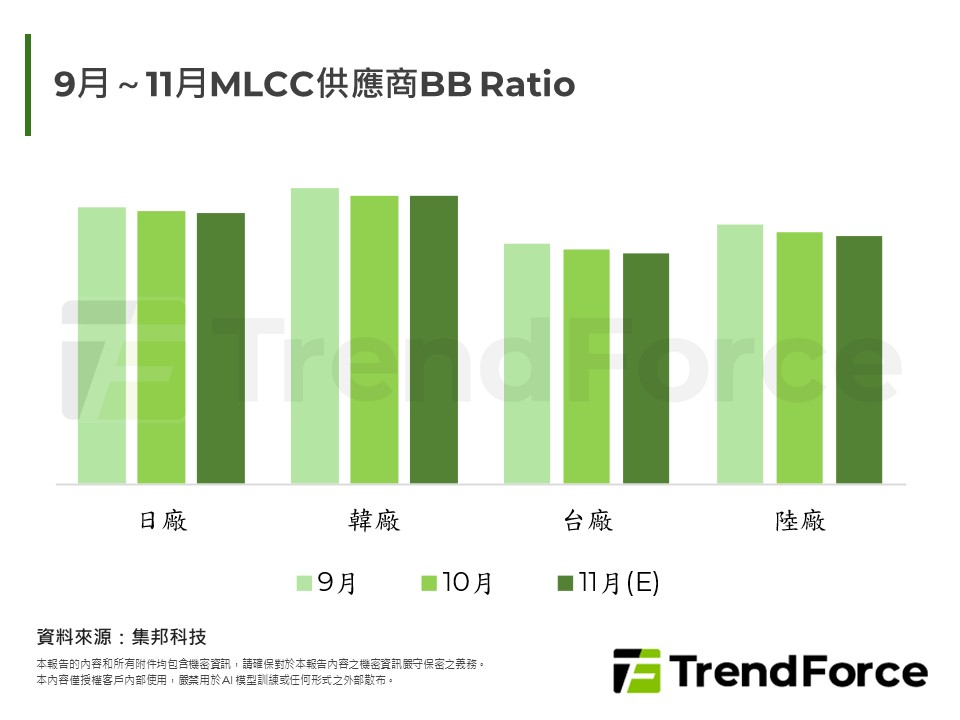
Q4電子業需求兩極化,消費弱AI強。節慶備貨降溫,供應商轉向布局2026年AI平台。NVIDIA新架構將大幅提升MLCC用量,且因高分子電容漲價引發BOM變更,MLCC成未來關鍵。
旺季需求不如預期,ODMs備貨保守,供應鏈庫存緊縮。美國政府停擺加劇經濟數據真空,消費信心與節慶買氣低迷。中美消費電子訂單下滑,僅AI伺服器與高階MLCC需求穩健。消費規MLCC價格已觸材料成本底線,供應商轉向降本...
AI伺服器領航成長,雲端擴建推升ODM與散熱鏈。雲商擴GB機櫃與自研晶片並進;AMD放量、Google TPU走強。液冷由L2A轉向L2L,Auras與Fositek加速擴產與整合,供應鏈從機櫃到冷卻系統全面升溫,市場動能延續。

中美經貿摩擦再度升溫,美國對中國商品加徵關稅,中國則祭出稀土與鋰電池出口管制反制。地緣政治角力升級,衝擊年末節慶消費信心,ICT產品需求下滑。儘管AI基礎建設訂單持續暢旺,但手機與筆電市場呈現保守態度。MLC...
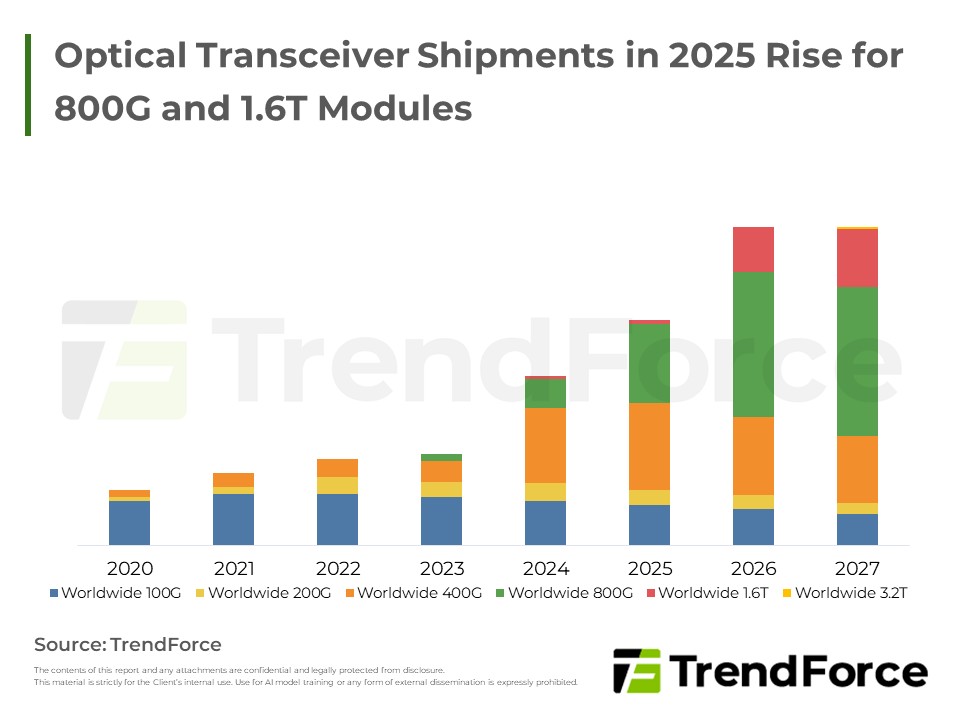
AI與大型語言模型驅動資料中心由單晶片走向異質多GPU協同架構,高速光學互連成為效能與擴展關鍵;矽光子與共同封裝等技術推動頻寬提升與能耗優化,廠商以生態整合與模組化策略競合。

全球AI伺服器市場持續成長,大型雲端供應商加速基礎設施佈建與平臺升級,NVIDIA與自研ASIC拉貨動能提升,區域因素與跨國佈局激勵新技術與策略調整。
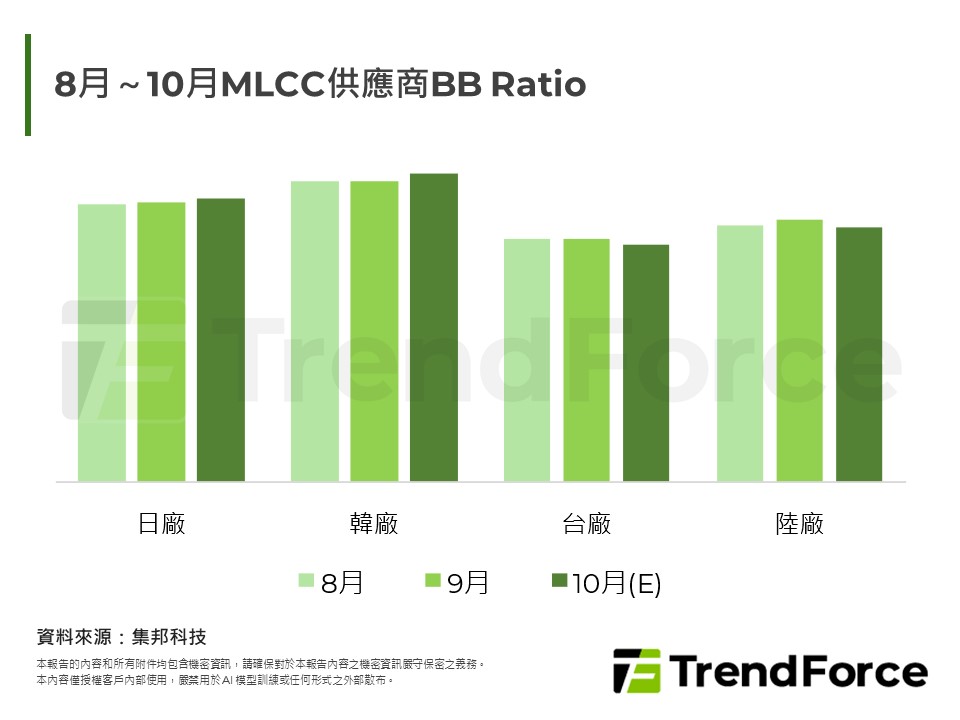
美國政經不穩、消費萎縮,ODM備貨趨保守,供應鏈壓力提升。雖逢節慶與新機上市,仍難以提振消費市場,僅蘋果新機需求亮眼。AI伺服器帶動部分需求,但整體產業保守應對。
本期伺服器市場觀察顯示北美雲端需求為成長主軸,企業採購保守,AI伺服與高效散熱為重點。主要供應商如Compal與Supermicro聚焦AI伺服與新型機櫃,並留意中東區域機會與美洲產能布局對出貨時程的影響。





