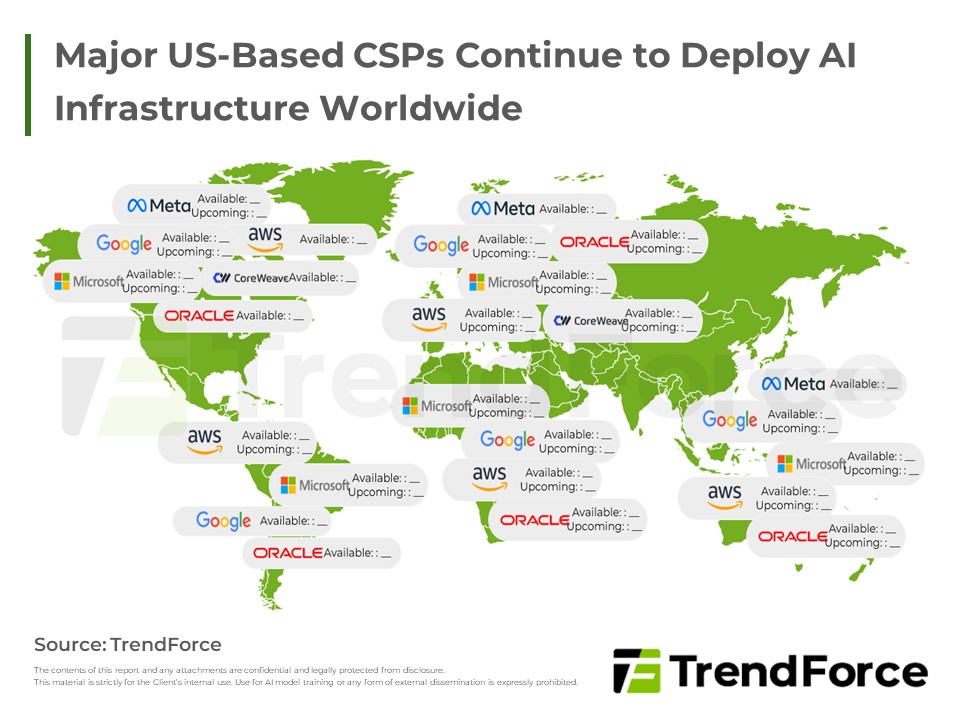
本報告聚焦北美與中國CSP業者今年的AI資料中心全球佈局,美系業者持續全球部署,並加大對美投資。而中國業者除了維持在地化,也透過自研晶片外擴全球。而雙方未來都將能源穩定性擺在首要位置。

美國經濟面臨通膨壓力與就業市場轉弱,導致聯準會降息。傳統消費產品需求低迷,但AI伺服器與車用電子需求持續成長,供應鏈逐步分化,企業需在疲弱需求與新興市場間尋找平衡。
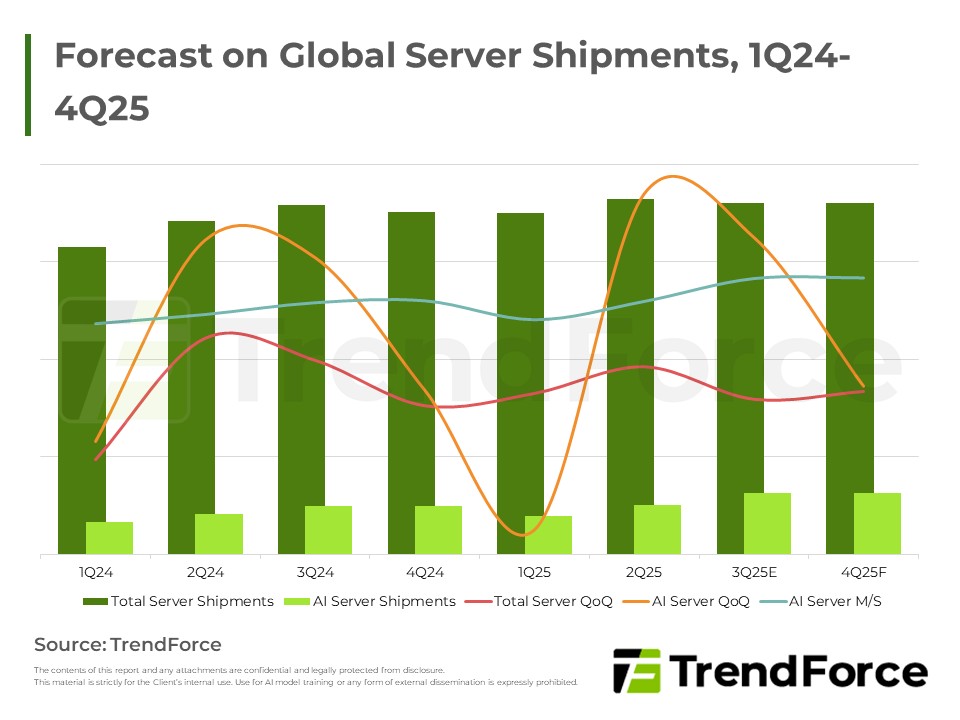
本期市場快訊聚焦CSP與企業OEM市場新趨勢,更新全球伺服器需求展望。北美CSP於資料中心與AI基礎建設顯著增長,推動全球伺服器出貨微幅上修,展望後續動能。AI伺服器以NVIDIA等為主,CSP與OEM供應鏈活躍。
觀察2025年下半ODM出貨動能仍以AI server 成長動能高於一般型server,將帶動液冷等供應鏈業者成長。預期液冷解決方案持續滲透雲端市場,核心以冷板與分流裝置為主,供應鏈業者與美系雲端巨頭深度合作以穩定出貨與升...
AI運算面臨記憶體瓶頸,HBM受限於容量與成本。NAND Flash憑藉HBF與AI SSD,提供高頻寬近端記憶體與智慧數據處理,有效補足HBM容量,並分擔運算負載,使其成為AI基礎架構核心,重塑其產業價值。
第四季因手機與筆電需求疲弱,供應商調降產能以維持價格穩定。高階與車規MLCC受競爭壓力,價格降幅縮小。美中經濟不確定因素影響終端市場,供應商定價策略趨向保守。
美國通膨與關稅影響物價上升,消費信心下降,加上中國經濟放緩,全球主要市場消費動能減弱。ICT產品訂單下滑,部分廠商轉向高階產品以因應AI需求,供應商嚴控庫存並維持價格底線,年底消費旺季充滿不確定性。

全球經濟放緩及美中貿易摩擦持續影響MLCC市場,價格趨勢呈現緩降,供應商出貨量增但獲利受壓。下半年AI基礎建設訂單支撐需求,但整體消費仍顯疲軟,供應鏈面臨匯率與政策風險挑戰。
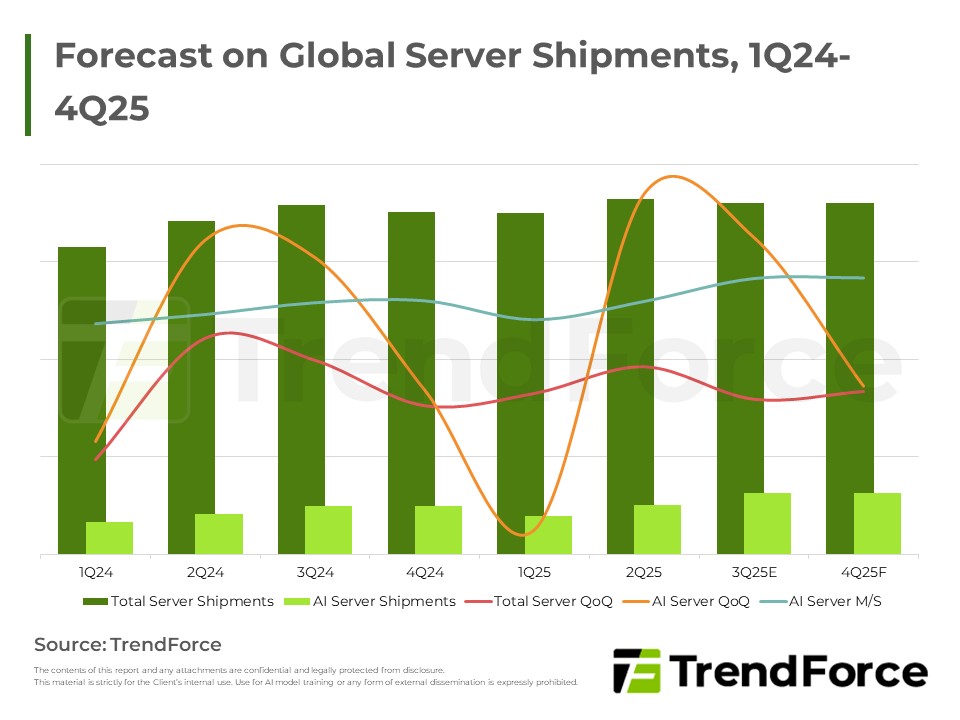
2025年全球伺服器市場呈現溫和成長,AI技術推動資本支出大幅增加,主要雲端服務商積極投入AI伺服器與資料中心建設,轉向新一代AI晶片與系統,法人預期AI伺服器占比提升,傳統伺服器成長受限,市場短期受貿易政策及經...

由於美國關稅政策影響,全球科技產業鏈面臨成本上升與需求疲弱,但AI伺服器等高階應用帶動高階MLCC需求,成為下半年成長主力,供應商積極布局高端應用市場。
地緣政治與關稅風險促使server ODM加速美國產線建置,AI server出貨成長趨勢明顯,搭載NVIDIA及AMD新平台出貨動能強,液冷技術提升相關冷板供應商業績增長,整體市場需求雖保守但產能調度穩定,未來產能擴充及技術升...
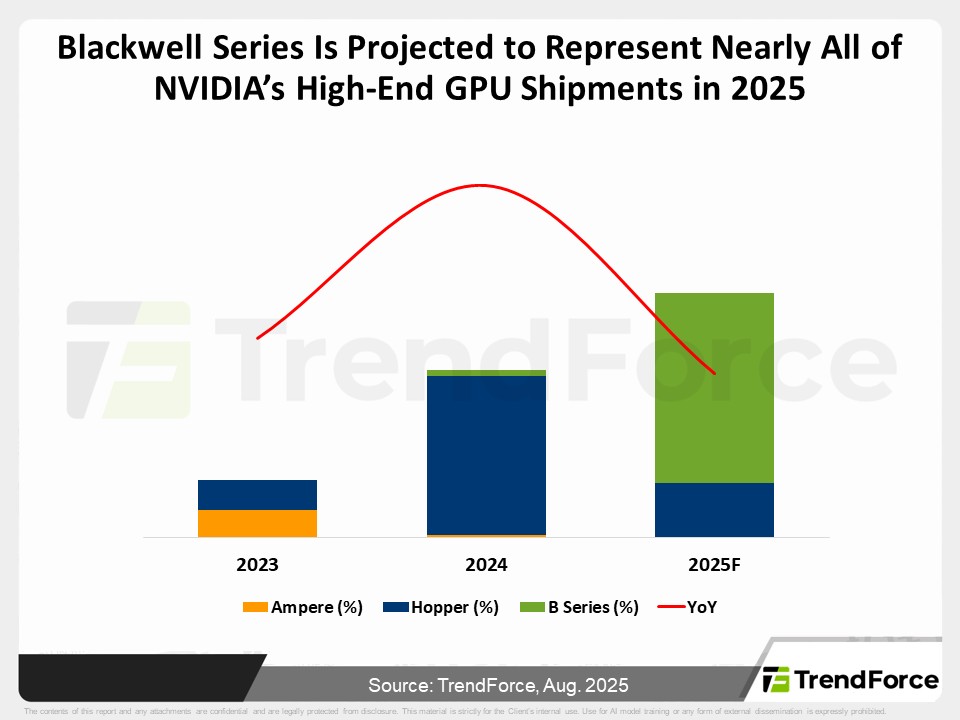
全球雲端資料中心強力擴建,液冷技術已成AI伺服器與資料中心散熱標準。美系業者積極推動液冷設施,供應鏈加速擴產,液冷滲透率快速提升,未來熱管理將以液冷為核心,相關模組供應商受益明顯。
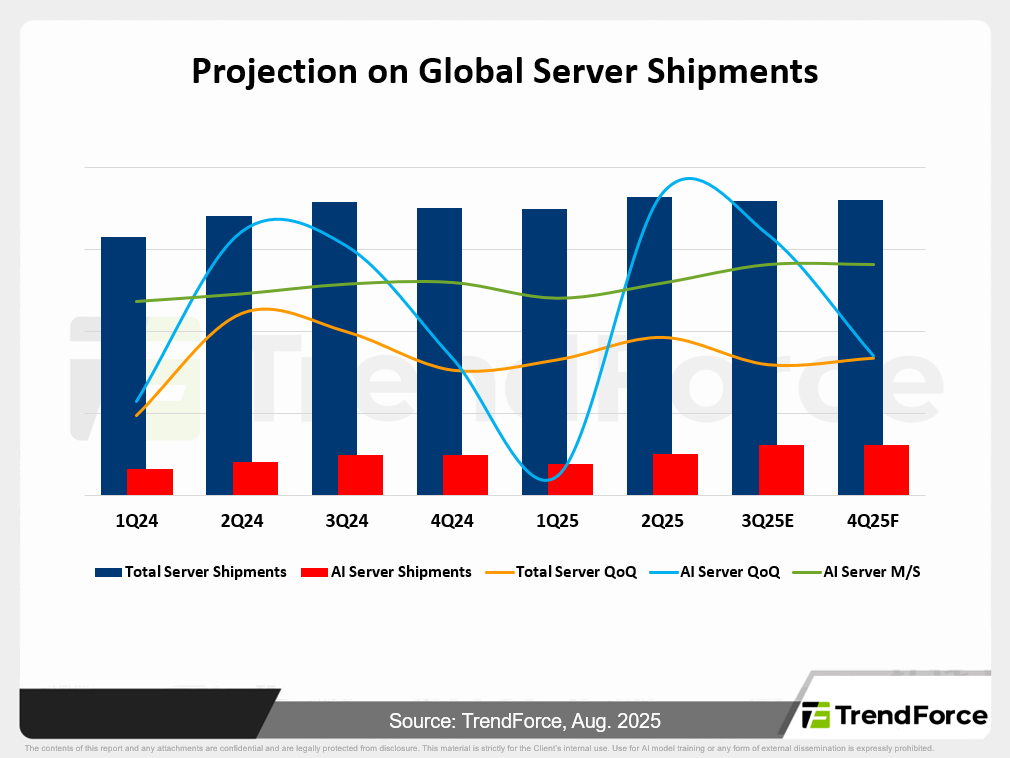
AI伺服器市場因應生成式AI技術崛起而快速成長,主要由雲端服務供應商推動。預計AI伺服器出貨量將持續超越通用伺服器,並在整體伺服器市場中佔據重要比例。
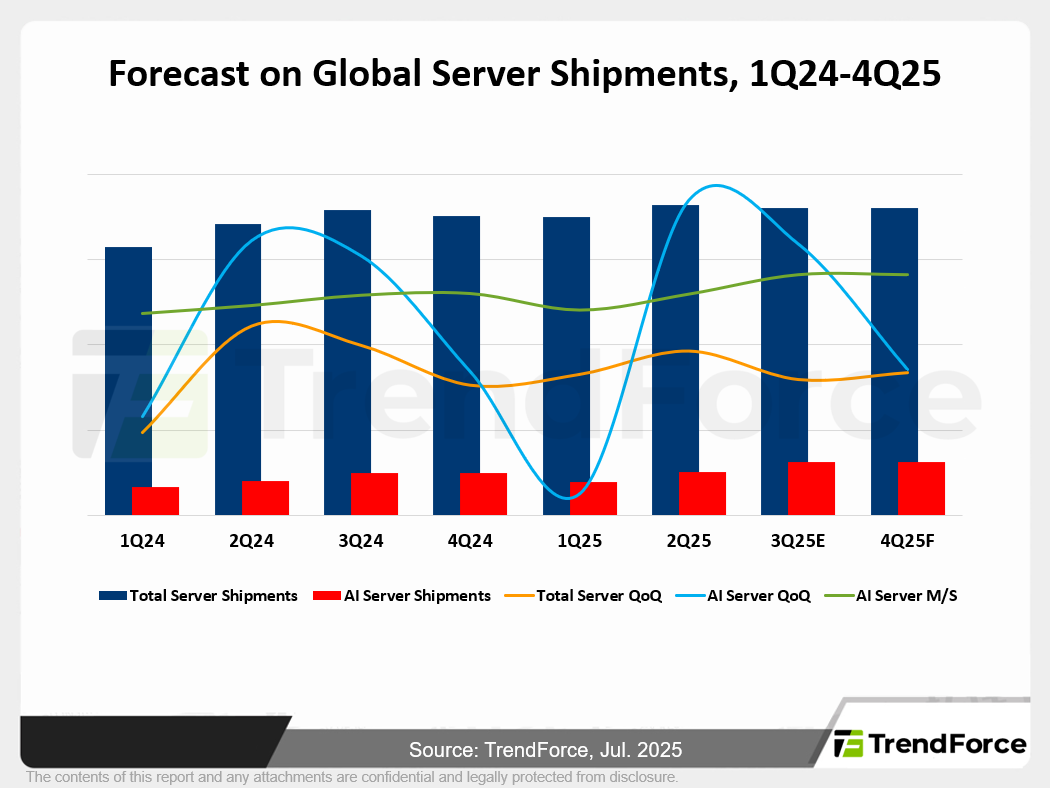
美國政策變動使NVIDIA及AMD禁令調整,有利中國市場出貨,帶動2025年AI伺服器出貨持續成長。亞馬遜及Oracle積極擴展全球AI資料中心,推升資本支出與服務器需求。Dell採審慎策略但積極布局AI伺服器,HPE則優化產品結構...
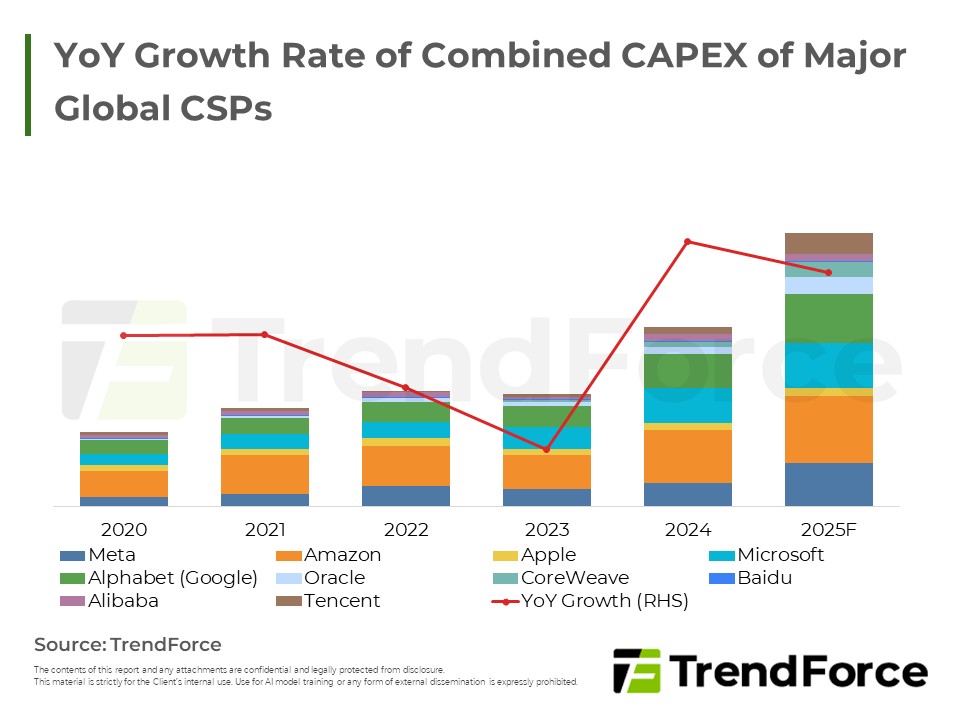
雲端資料中心擴建帶動電力及液冷供應鏈升級,BBU鋰電池及液冷架構成核心趨勢,相關電源與散熱廠商迎接新成長機會。





