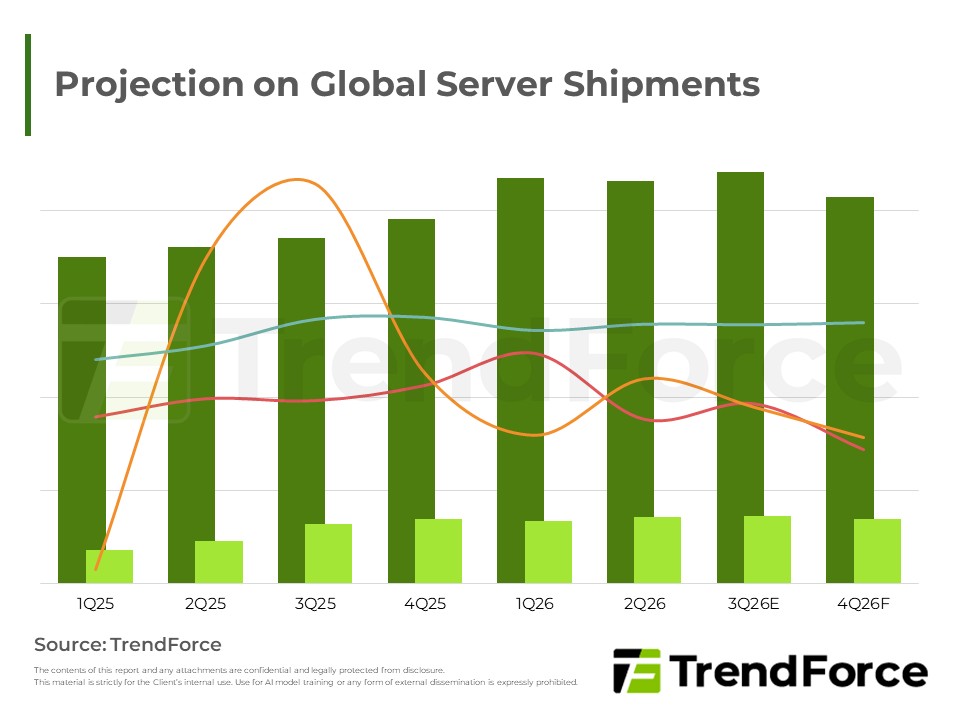
受北美雲端業者資本支出強勁擴張帶動,全球AI伺服器出貨動能持續攀升,輝達高階GPU與機櫃級方案持續領跑,ASIC自研晶片與中國供應鏈同步崛起,CoWoS與HBM需求走高,液冷滲透率顯著提升。

該產品結合TrendForce針對AI市場供應鏈的長期調研基礎,延伸針對最具成長力的雲端服務供應商 (CSP)AI server中長期預估、全球資料中心建置分布、重要AI 基礎設施包含Power, Thermal和Networking等提供更全面性的趨勢...
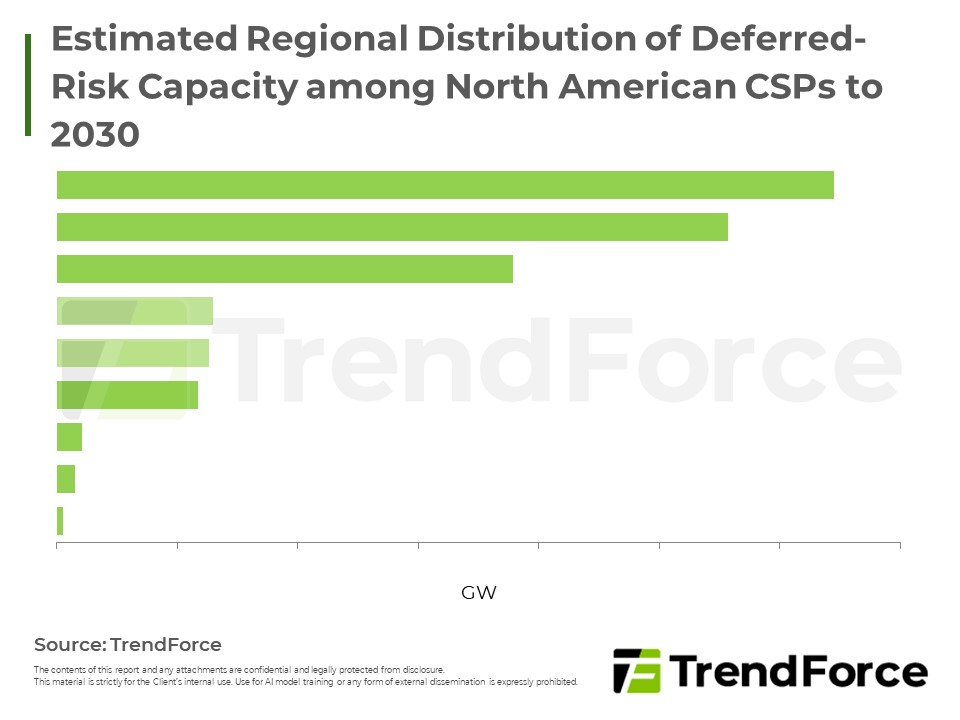
北美AI資料中心因電網併網遞延與設備交期延宕,促使場內發電(BTM)成為過渡解方,推動變電與電源架構向機房內部延伸。隨新一代AI平台導入全液冷,散熱供應鏈迎來產品升級與機櫃價值量提升,電力與散熱設備廠商訂單能...
全球伺服器需求持續穩健,帶動企業級固態硬碟訂單穩定。然而隨供應商積極調配產能,產品供給顯著提升並緩解急單壓力,季度合約價漲幅順利收斂。展望後市,受供應增加與新平台拉貨力道放緩影響,合約價漲幅將持續降溫...
AI建設動能穩健帶動雲端與伺服器儲存需求,支撐原廠維持極低庫存與議價優勢。然而消費端受成本過高與需求疲軟雙重擠壓,品牌廠與模組廠轉趨保守,僅維持最低營運庫存,第三季市場將呈現雲端強勁與消費端旺季不旺的兩...
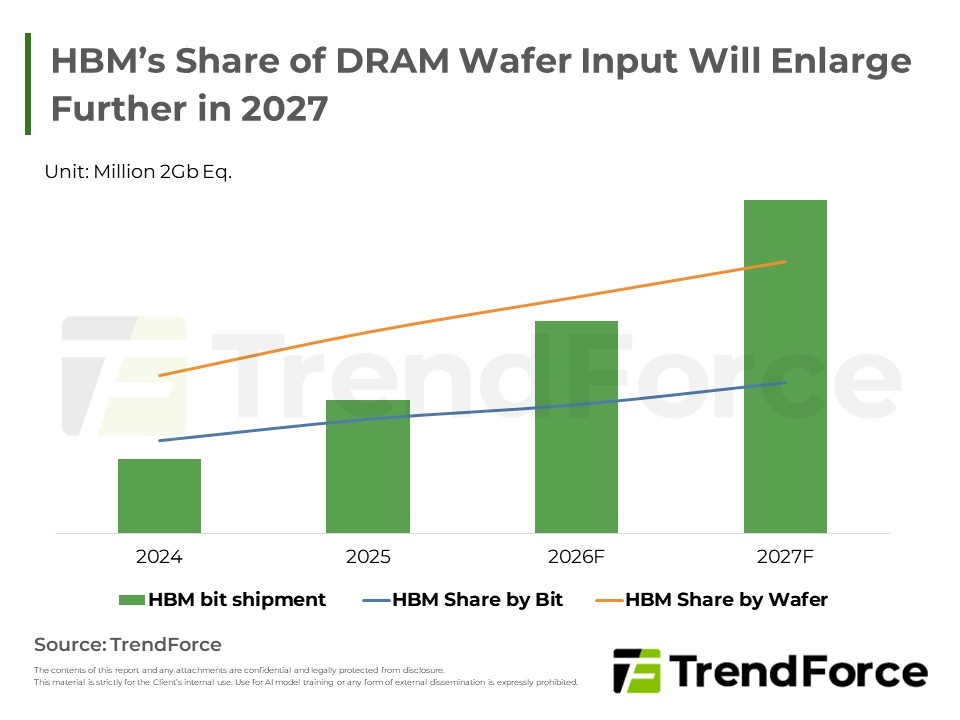
受雲端服務業者強勁需求推動,HBM與伺服器模組需求急升。然受限於設備交期與產能轉移,供給成長持續落後,傳統記憶體遭嚴重擠壓,市場供不應求態勢難解,價格將維持高檔,資本支出與採購策略仍需持續關注。
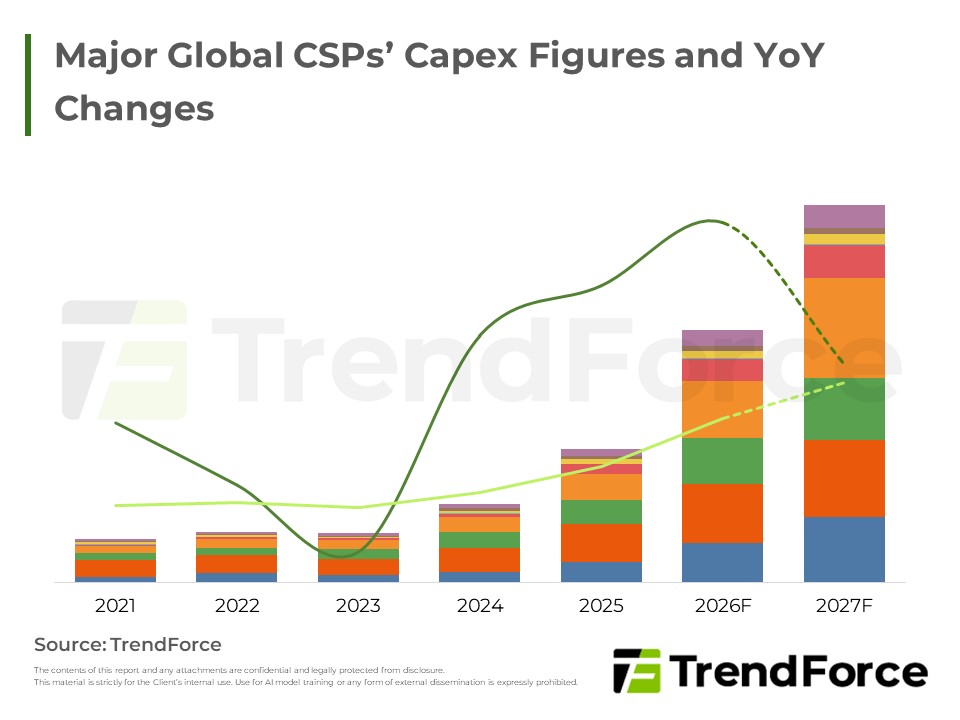
全球雲端服務業者資本支出持續攀升,AI基礎建設仍為成長主軸,中國業者則因應地緣政治風險,加速發展自主AI晶片與超節點伺服器架構,並推出具價格優勢的大型語言模型,帶動硬體需求朝更高階、更大規模方向演進。

2026年第三季全球伺服器市場動態與展望
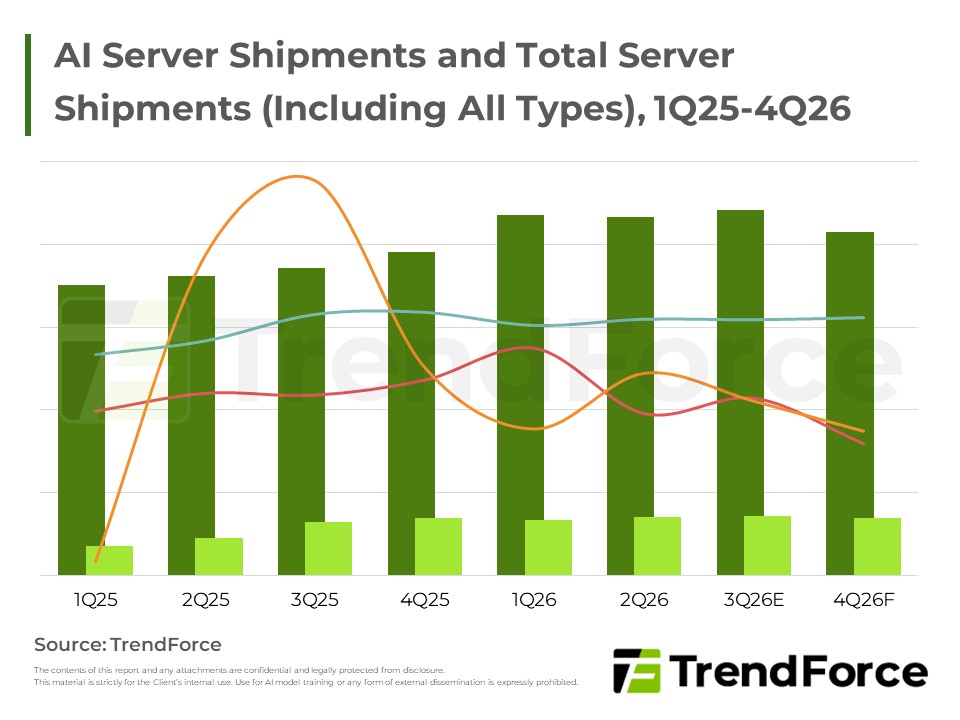
全球AI伺服器市場動能持續增強,CSP業者與Tier-2資料中心積極擴大整櫃式方案採購,Google、Amazon與Meta同步深化自研晶片布局,OEM廠商訂單同樣顯著成長,帶動伺服器產業維持強勁擴張態勢。

3Q26 server DRAM合約價格預期顯著上漲,現貨市場交投清淡;展望2027年,AI需求持續擴張致供需缺口擴大,三大原廠積極擴產轉進先進製程,惟供給成長仍落後需求,賣方市場格局料將延續。
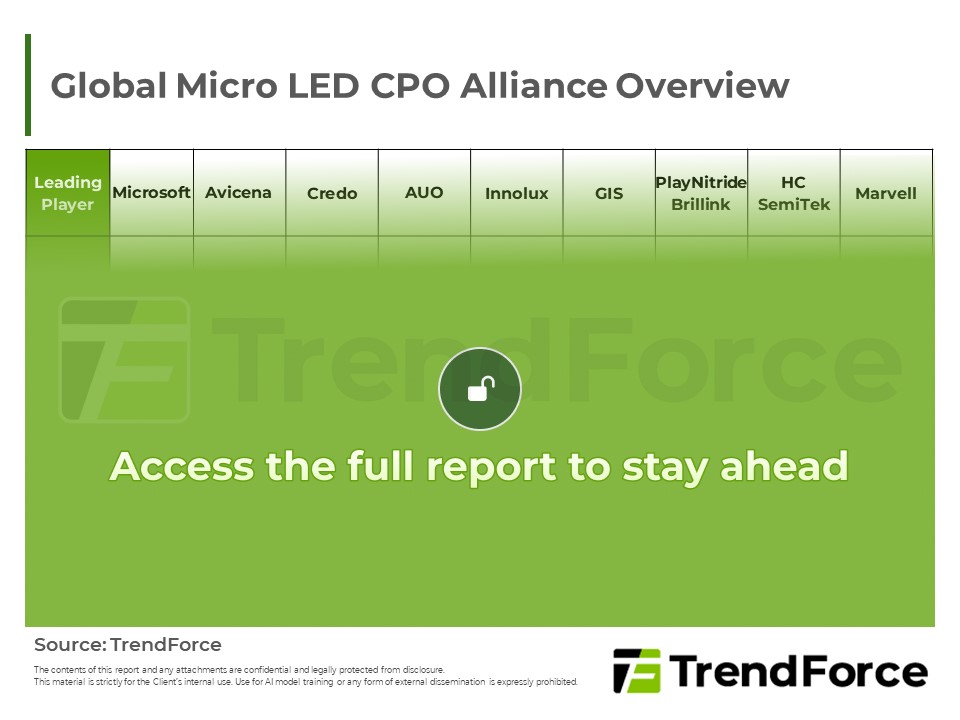
隨著全球算力擴張,傳統電纜面臨散熱與能耗瓶頸。新興的微型發光二極體共同封裝光學技術,憑藉微米級尺寸與極低功耗優勢,成為資料中心短距高速傳輸的理想替代方案。儘管面臨製程與既有技術的激烈競爭,在供應鏈聯盟...
隨CSP資本支出強勁增長,2026年伺服器與AI伺服器出貨動能同步走揚,晶片廠上修出貨預估,ODM廠加速轉向整櫃系統,液冷散熱供應鏈同步受惠成長。
第三季三大原廠產能優先轉向伺服器,消費型記憶體供給嚴重受擠,合約價漲幅顯著領先(PC亦略高於伺服器)。下半年在AI帶動的伺服器固態硬碟、網通等利基應用支撐下,中高密度消費型記憶體需求穩健;惟台廠短期增量難填大廠...
2026年AI晶片市場需求強勁,出貨顯著成長,高階AI晶片占主導地位。NVIDIA持續領先,ASIC占比擴大,液冷滲透加速,整體AI server及產值均創歷史新高。
面對未來供不應求的市場格局,伺服器記憶體買方補庫存意願強烈,原廠議價能力隨之提升。儘管部分長期協議的天花板價格機制限制了均價漲幅,但在現貨與追加需求帶動下,合約價仍將維持逐季上漲的走勢。





