
該產品結合TrendForce在記憶體領域的優勢,延伸對server端的數個面向做研究調查,其中包含 1. CPU分布與競爭態勢 2. 北美與中國地區cloud service provider對server採購量 3. storage出貨預估 4. 本年度server...
全球伺服器需求持續穩健,帶動企業級固態硬碟訂單穩定。然而隨供應商積極調配產能,產品供給顯著提升並緩解急單壓力,季度合約價漲幅順利收斂。展望後市,受供應增加與新平台拉貨力道放緩影響,合約價漲幅將持續降溫...
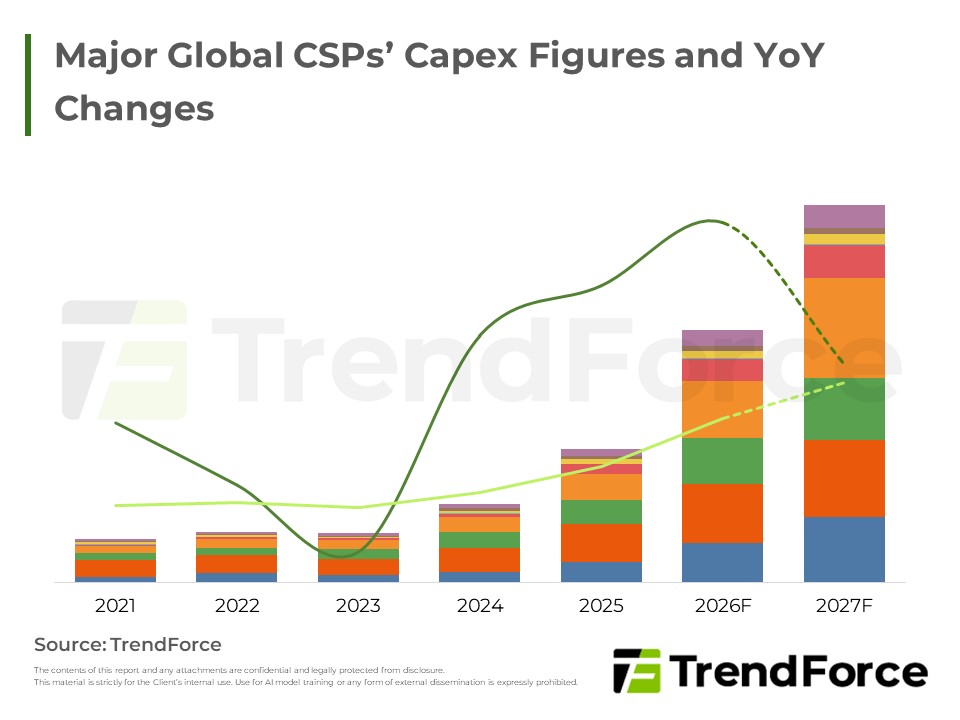
全球雲端服務業者資本支出持續攀升,AI基礎建設仍為成長主軸,中國業者則因應地緣政治風險,加速發展自主AI晶片與超節點伺服器架構,並推出具價格優勢的大型語言模型,帶動硬體需求朝更高階、更大規模方向演進。
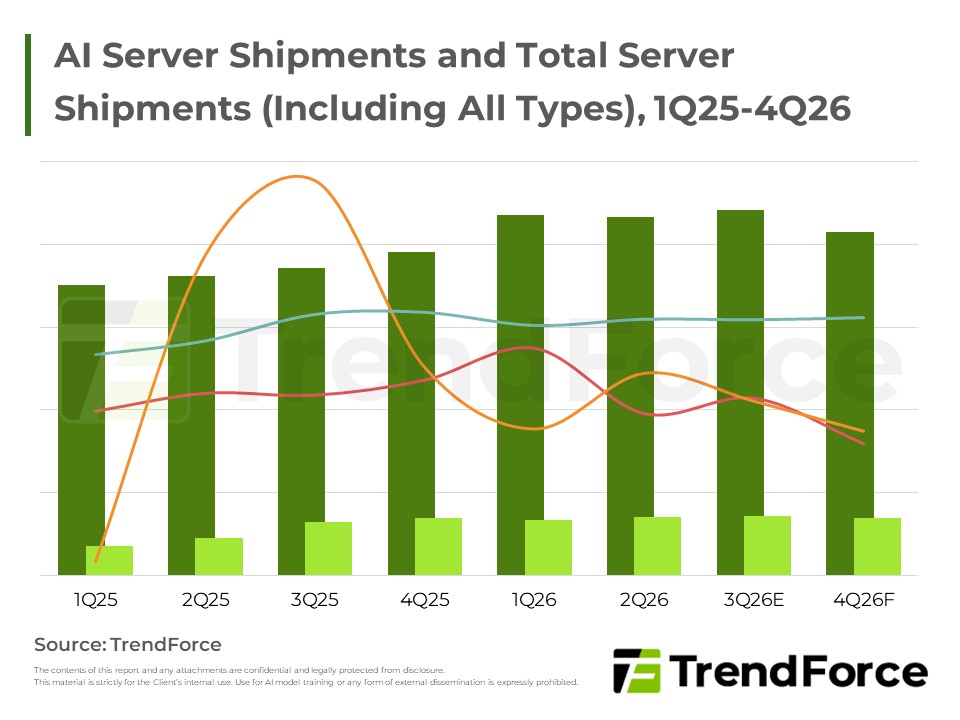
全球AI伺服器市場動能持續增強,CSP業者與Tier-2資料中心積極擴大整櫃式方案採購,Google、Amazon與Meta同步深化自研晶片布局,OEM廠商訂單同樣顯著成長,帶動伺服器產業維持強勁擴張態勢。
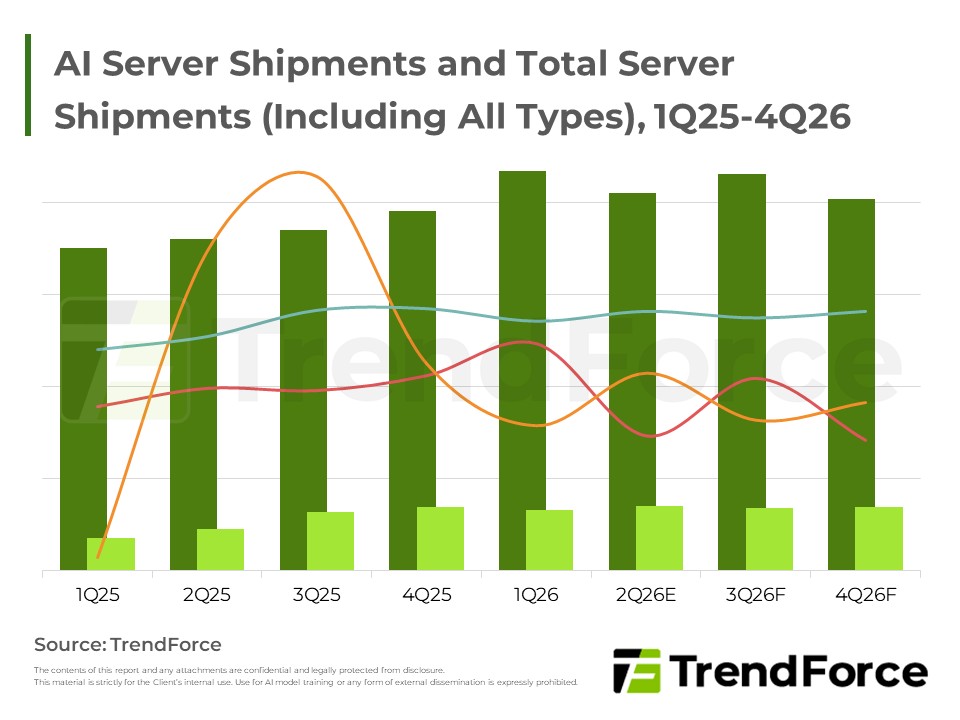
2026年全球server市場受AI雲端服務帶動,整體成長動能上修,AI server與一般型server需求同步推升,CSP CAPEX大幅擴張,OEM品牌則以整櫃式方案與液冷布局競逐市占。
北美超大規模CSP業者資本支出持續擴張,挹注AI與通用型伺服器出貨同步成長,市場呈現GPU與ASIC雙引擎驅動格局,ODM廠商出貨展望全面上修,液冷散熱滲透率攀升,新世代平台陸續登場,產業成長動能可望延續。
2026年第二季全球伺服器市場動態與展望
受AI與通用伺服器需求共同驅動,企業級SSD陷入嚴重供需缺口,帶動合約價持續大漲。同時,為解決AI推論高成本痛點,原廠加速推出低延遲高效能SSD,促使儲存架構轉型並開創高毛利藍海。
AI伺服器需求持續強勁,GB系列主導上半年出貨,Rubin平台3Q後接棒;ASIC成長受延遲影響,GPU仍佔大宗;零組件短缺制約通用伺服器成長;液冷供應鏈競爭格局加速分化。

受惠AI與通用伺服器雙引擎驅動,整體產業產值強勁成長。雖遇地緣政治與部分客製晶片延遲,輝達與超微積極推動高階整合型機櫃,大幅推升單價。同時,高頻寬記憶體與先進封裝供不應求,液冷散熱亦正式躍升為市場主流配...
北美AI應用普及與Nvidia新架構推出,驅動企業級SSD需求爆發。因供應商產能轉向DRAM致NAND Flash供給受限,缺口擴大推升合約價創歷史新高。買方為確保料源接受高價與長約,預期供應吃緊將延續,大容量SSD躍升為算力關...
受惠北美CSP推廣AI Agent及Nvidia新DPU方案,引爆Enterprise SSD需求。因供應商產能轉往DRAM導致嚴重缺貨,買方激進備貨推升合約價創歷史新高。在產能受限且大容量SSD成AI關鍵組件下,供不應求恐將延續。

北美CSP擴大AI與通用伺服器投資,確立DRAM產業進入上升循環。原廠庫存見底、買方積極補貨,推升產品價格與營收顯著成長。伴隨AMD與Arm架構市占提升,以及各大CSP持續調升資本支出,未來伺服器出貨與記憶體需求將延續...
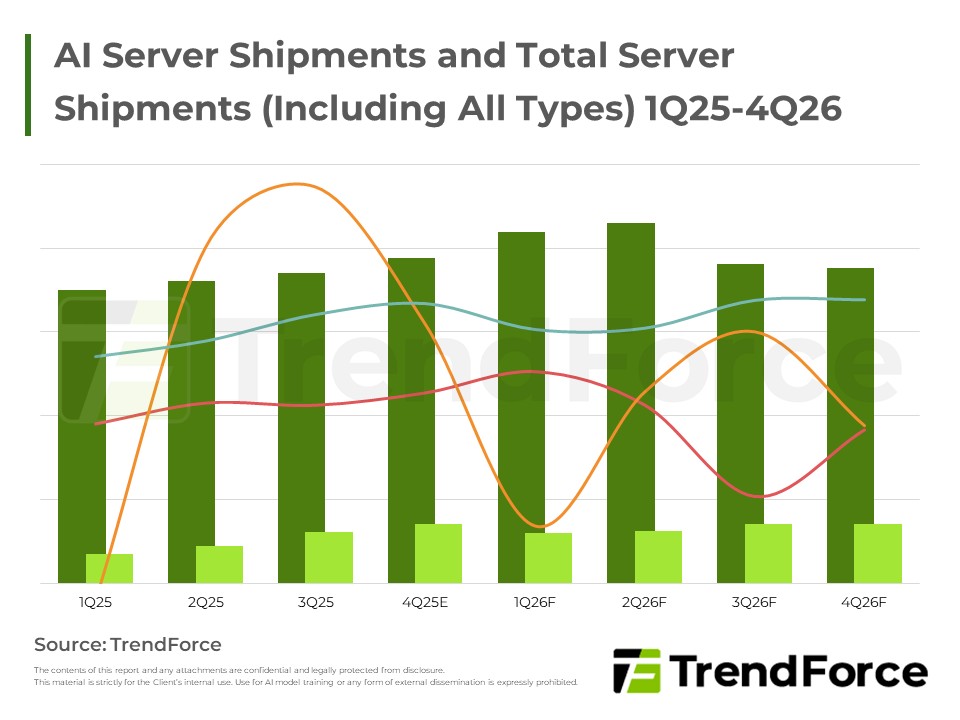
全球伺服器市場受惠於北美CSP與主權雲強勁的AI基礎設施投資,加上通用伺服器迎來換機潮,整體出貨動能將顯著成長。各大雲端巨頭如Alibaba、Oracle與Google皆積極擴大資本支出並布建新一代GPU平台,以支援龐大的AI算...
AI需求與HDD供應瓶頸,致企業級SSD急單湧現。供應商大幅調漲2025年第四季合約價,且供不應求態勢將延續,全年價格仍有上漲空間。AI正重塑儲存市場,促使CSP業者加速驗證大容量SSD。





