
三星電機率先調漲MLCC對OEM與ODM報價,帶動消費規及AI高階產品價格上揚,台陸廠產能稼動率同步提升,正式宣告產業進入上升循環。儘管中美經濟趨緩使傳統ICT與車用需求疲弱,但AI伺服器與光通訊訂單仍穩健支撐市場。
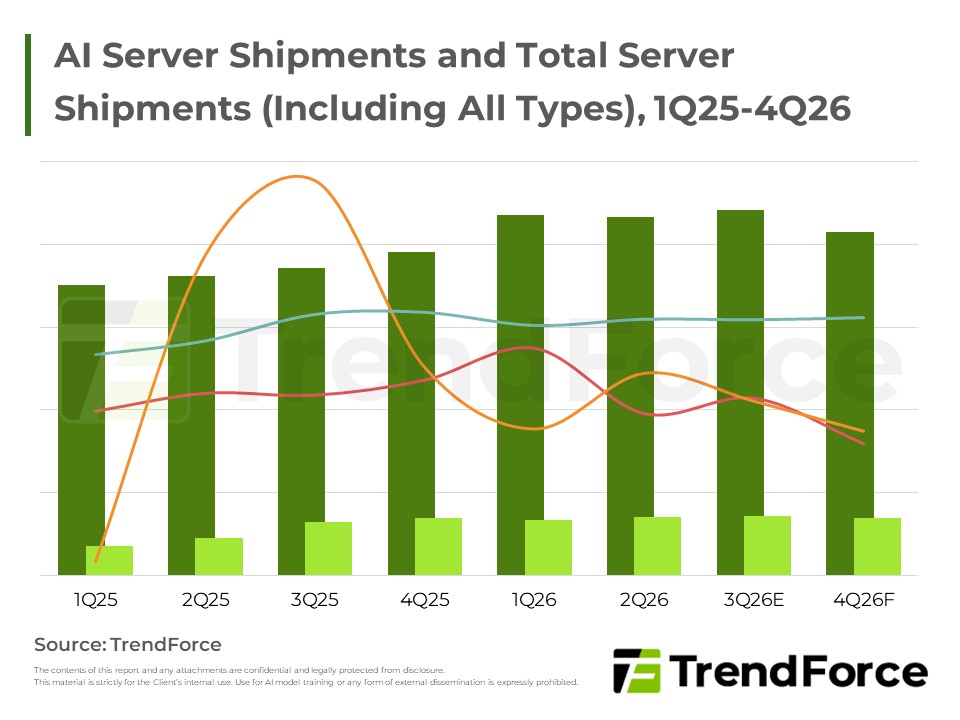
全球CSP資本支出強勁,帶動AI伺服器需求穩健成長,北美與中系業者同步擴大機櫃採購並加速自研晶片布局,NeoCloud模式漸成基礎設施成長重要動能。
全球新能源車與電動車維持雙位數成長,整體車市卻受燃油車與中國需求疲弱拖累。中國市場供需失衡、利潤率下滑,推動車企加速出海。美國在州補貼與中小型純電車策略下尋求重啟成長。西歐、韓國在高油價與政策加持下創...

自主代理人工智慧服務爆發帶動全伺服器需求,推升記憶體價格與營收達到高峰;隨後終端消費性產品因成本高昂受到壓抑,市場陷入供過於求與價格調整。隨著人形機器人與自動駕駛普及,邊緣儲存開創新榮景,同時加速中國...
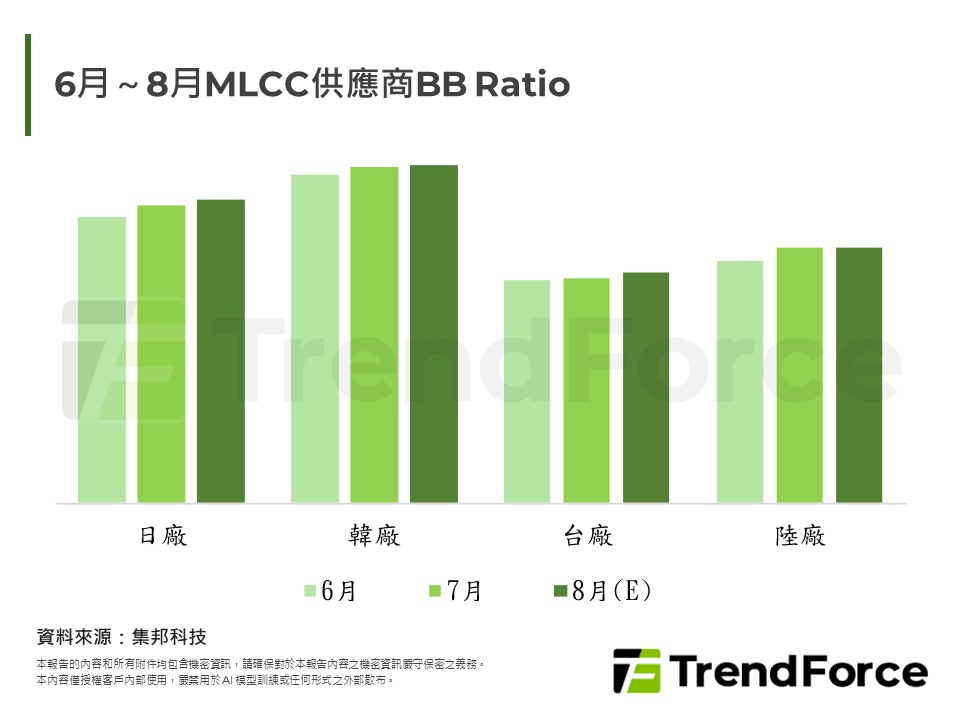
地緣衝突與高利率推升能源與原物料成本,壓抑消費電子景氣;MLCC關鍵材料吃緊,AI伺服器與資料中心需求強勁,帶動日韓與台陸廠接單與備貨升溫。AI平台量產與車用、消費端恐慌性囤貨交織,供需缺口與漲價壓力預期延續...
超大型CSP業者持續加碼資本支出,帶動AI伺服器出貨顯著擴張,鴻海、緯創、廣達等ODM廠積極承接輝達與超微機櫃訂單,晶片與液冷散熱技術同步升級,供應鏈成長動能延續至明後年。
FCC啟動海外先進機器人進口審查,短期降低中國品牌競爭壓力,惟美國關鍵零組件仍依賴亞洲,長期加速供應鏈區域化,台日韓精密零組件廠有望受惠。
Agility Robotics提出六大政策建議,涵蓋製造、供應鏈、標準、人才、商業化與聯邦採購,力推美國建構完整人型機器人生態,並將對中戰略競爭列為核心優先。
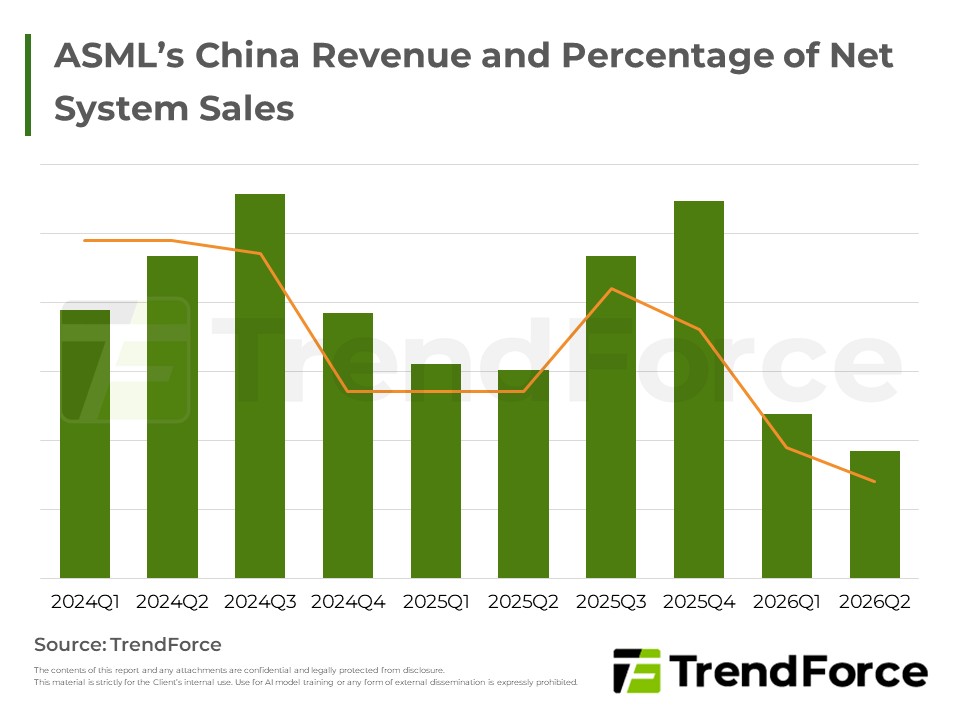
中國在政策與資金扶持下加速曝光機自主研發,雖受限於良率與生態系尚不成熟,短期難撼動ASML壟斷地位;但其餘成熟製程領域的整合與市占提升,已對歐美日設備廠構成實質壓力,長期營收版圖預期持續遭侵蝕。
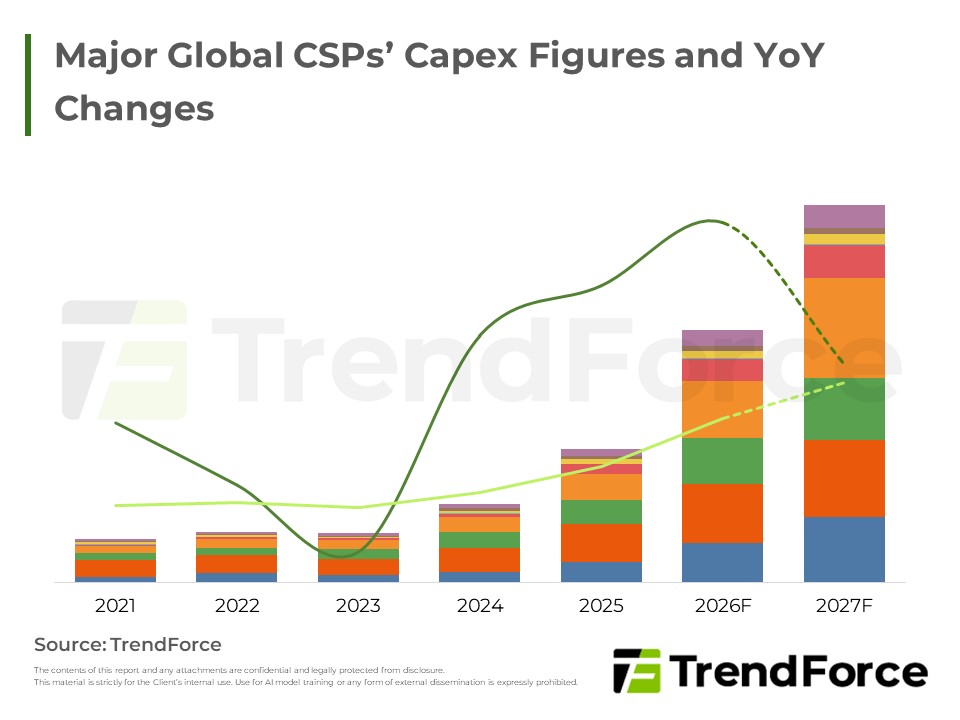
全球雲端服務業者資本支出持續攀升,AI基礎建設仍為成長主軸,中國業者則因應地緣政治風險,加速發展自主AI晶片與超節點伺服器架構,並推出具價格優勢的大型語言模型,帶動硬體需求朝更高階、更大規模方向演進。
全球AI伺服器市場動能持續增強,CSP業者與Tier-2資料中心積極擴大整櫃式方案採購,Google、Amazon與Meta同步深化自研晶片布局,OEM廠商訂單同樣顯著成長,帶動伺服器產業維持強勁擴張態勢。
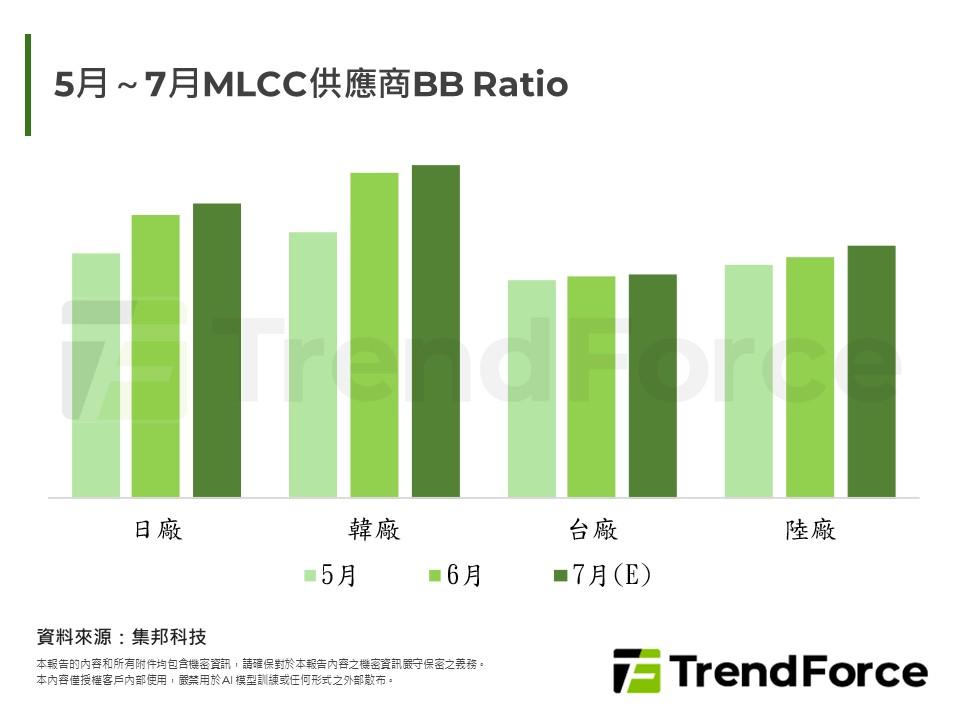
AI需求強勁推升高階MLCC出貨,促使日韓廠將消費規產能轉向AI應用,導致中高容消費規產品出現供應缺口,台陸廠順勢承接部分訂單受惠。然而地緣政治風險、高利率與經濟放緩仍壓抑消費電子旺季動能,整體呈現「AI強、消...
隨CSP資本支出強勁增長,2026年伺服器與AI伺服器出貨動能同步走揚,晶片廠上修出貨預估,ODM廠加速轉向整櫃系統,液冷散熱供應鏈同步受惠成長。
AI伺服器與自研晶片平台需求強勁,推升高階與中高容MLCC結構性緊缺。通膨與高利率壓抑終端消費,蘋果等品牌被迫調漲售價,PC與手機旺季前景受挫。SEMCO、Taiyo產能向AI規格移轉,庫存偏低,通路與代理商調漲報價,市...

AI需求排擠效應擴大,疊加高利率與通膨壓力,消費性電子需求復甦受抑。通路商囤貨與漲價氛圍推升恐慌性備貨,促使筆電、車用及蘋果供應鏈提前拉貨。日韓廠商BB Ratio升至疫情後新高,反映高階MLCC產能被AI大量占用,...





