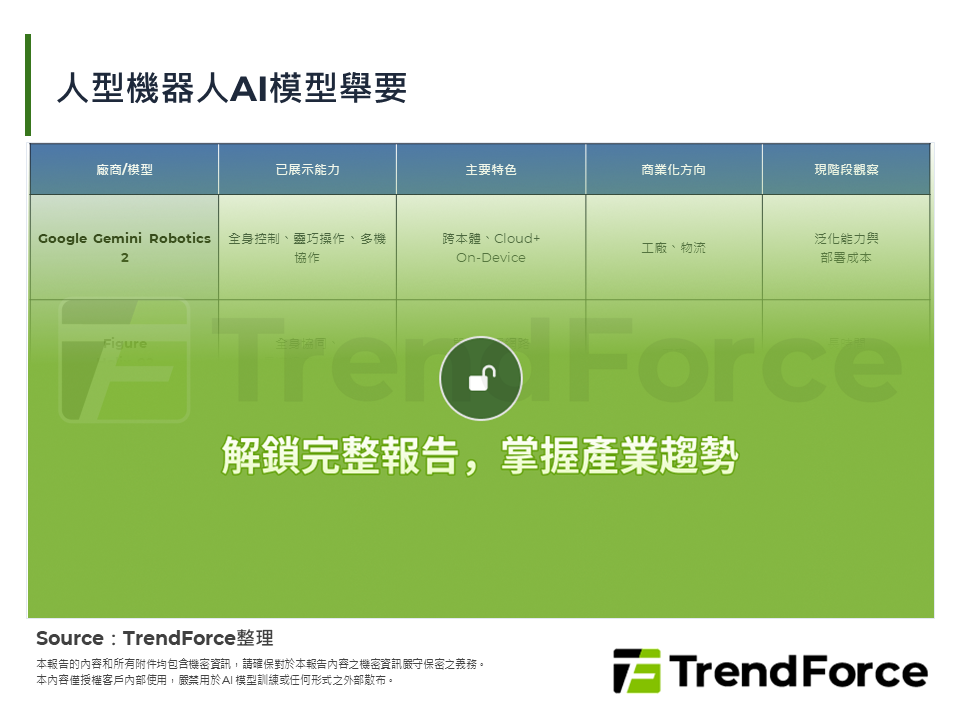
Google推出Gemini Robotics 2實現全身協同控制,搭配ER 2具長流程規劃能力,象徵人型機器人AI由單一動作邁向長時運作,硬體競爭轉向可靠度與模型適配。
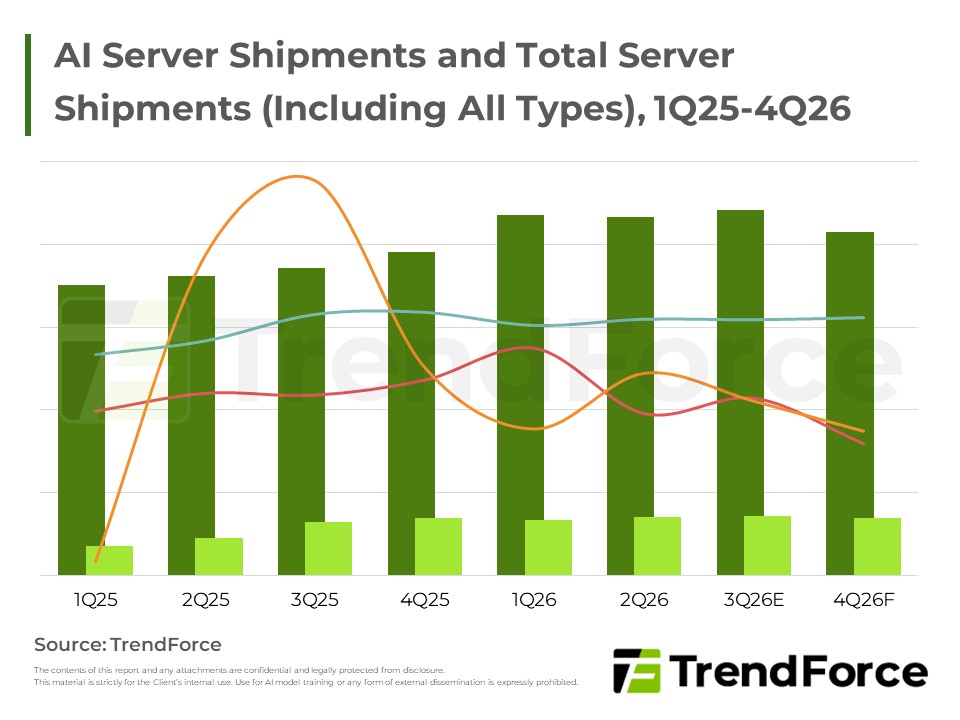
全球AI伺服器市場動能持續增強,CSP業者與Tier-2資料中心積極擴大整櫃式方案採購,Google、Amazon與Meta同步深化自研晶片布局,OEM廠商訂單同樣顯著成長,帶動伺服器產業維持強勁擴張態勢。
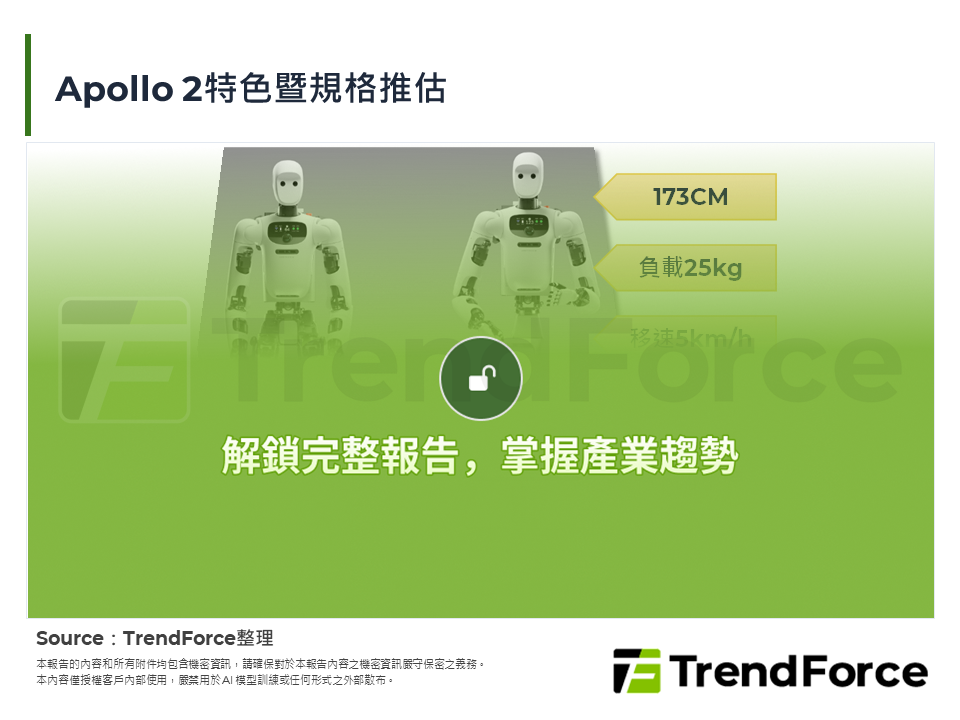
Apptronik發表Apollo 2並啟用Robot Park訓練基地,攜手Google DeepMind建立「硬體+模型+資料」三位一體模式,象徵人型機器人產業由硬體競賽邁入資料工廠時代。
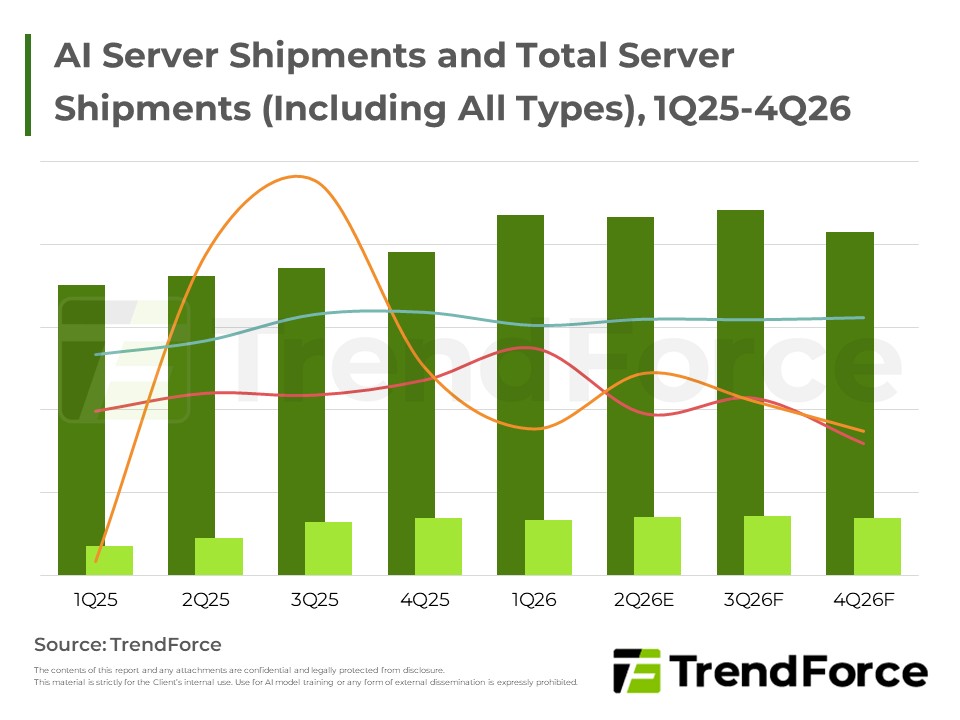
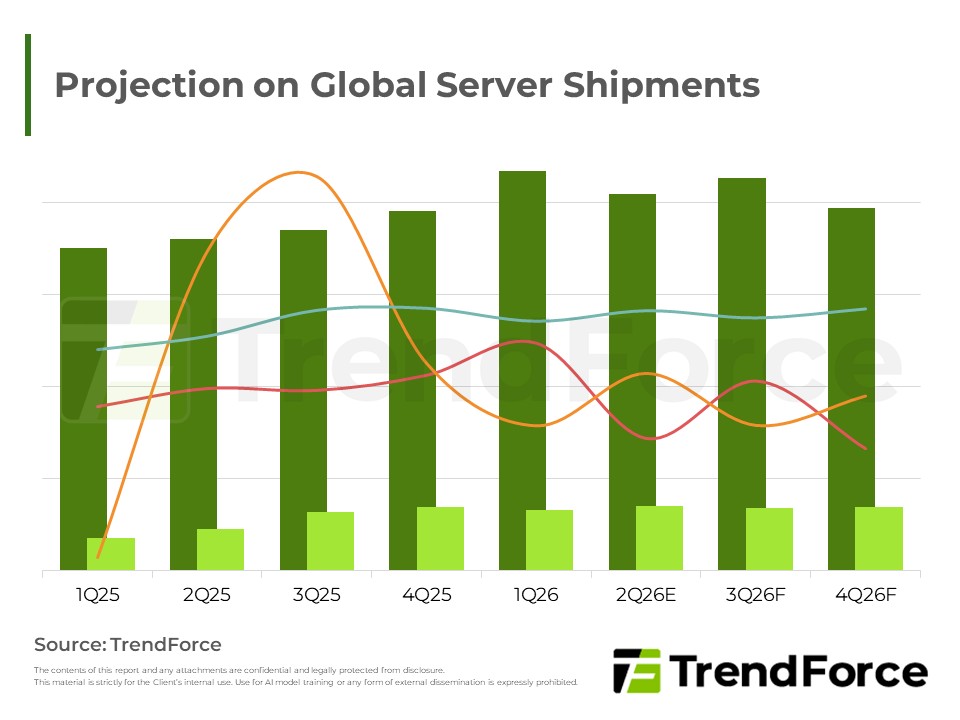
2026年全球伺服器市場在北美與中系CSP擴大CAPEX驅動下加速成長,AI伺服器整櫃需求顯著升溫,各大業者積極推進自研晶片布局,推升全年伺服器出貨增速大幅超越原先預估。
TrendForce大幅上修2026年全球伺服器出貨成長預期,AI server需求爆發為主要動能,CSP與企業客戶需求強勁,成長態勢有望延續至2027年。供應鏈液冷化加速,各ODM廠積極擴產。
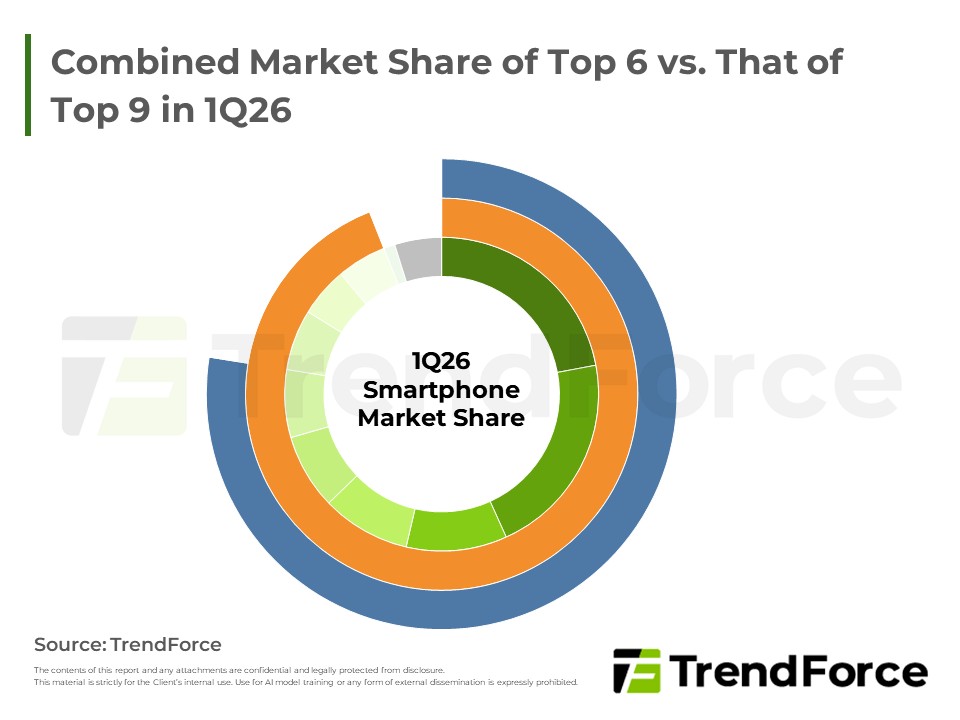
高價記憶體時代短期內難以終結,預估2Q26全球smartphone市場開始進入產出調整期。具備規模經濟、集團資源與高階產品溢價能力的品牌,可望在這場淘汰賽中脫穎而出;反觀以中低階產品銷售為主的品牌,則須嚴肅面對生存...
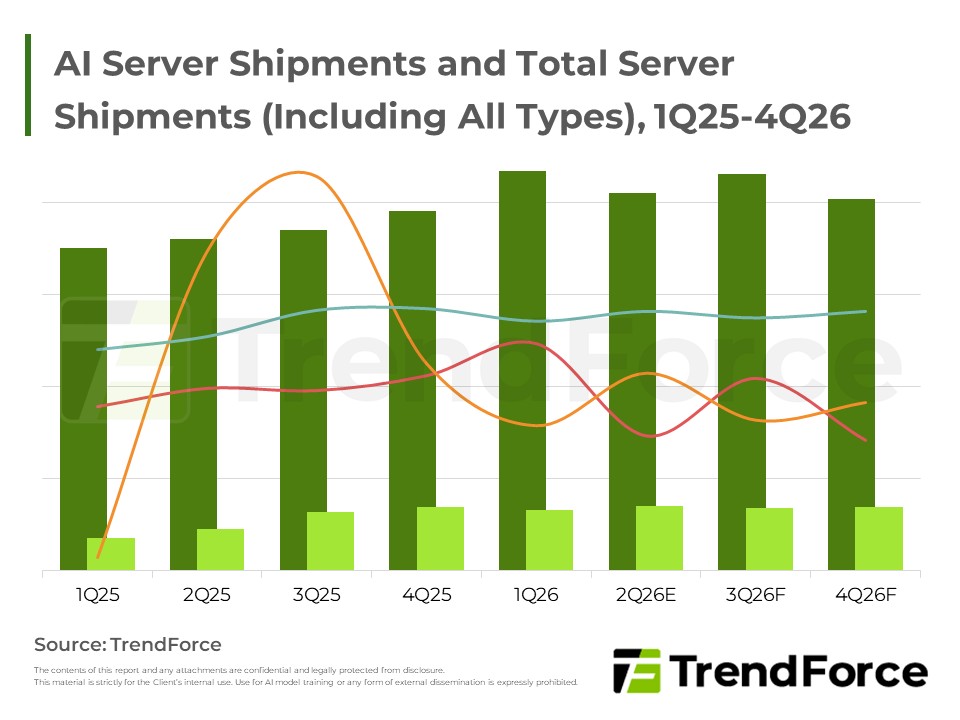
2026年全球server市場受AI雲端服務帶動,整體成長動能上修,AI server與一般型server需求同步推升,CSP CAPEX大幅擴張,OEM品牌則以整櫃式方案與液冷布局競逐市占。
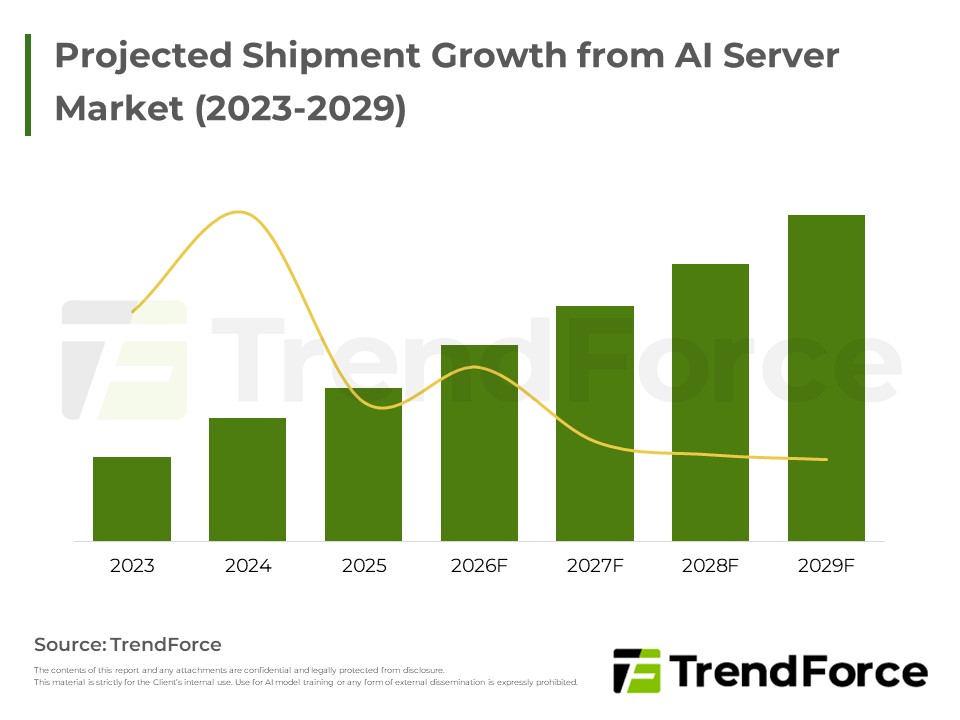
AI server需求受Hyperscale及Agentic AI推論應用驅動,預期未來年均成長近兩成,帶動CSP整櫃式方案及自研ASIC放量,並推升Rack Power與資料中心建置規模,惟電網瓶頸與政治風險為主要挑戰。
全球AI伺服器市場2026年延續強勁成長,雲端業者擴大資本支出並加速自研ASIC布局。輝達Blackwell與Rubin主導高階GPU,機櫃級方案占比顯著提升。CoWoS、HBM與液冷成為供應鏈關鍵焦點,地緣風險仍為主要變數。
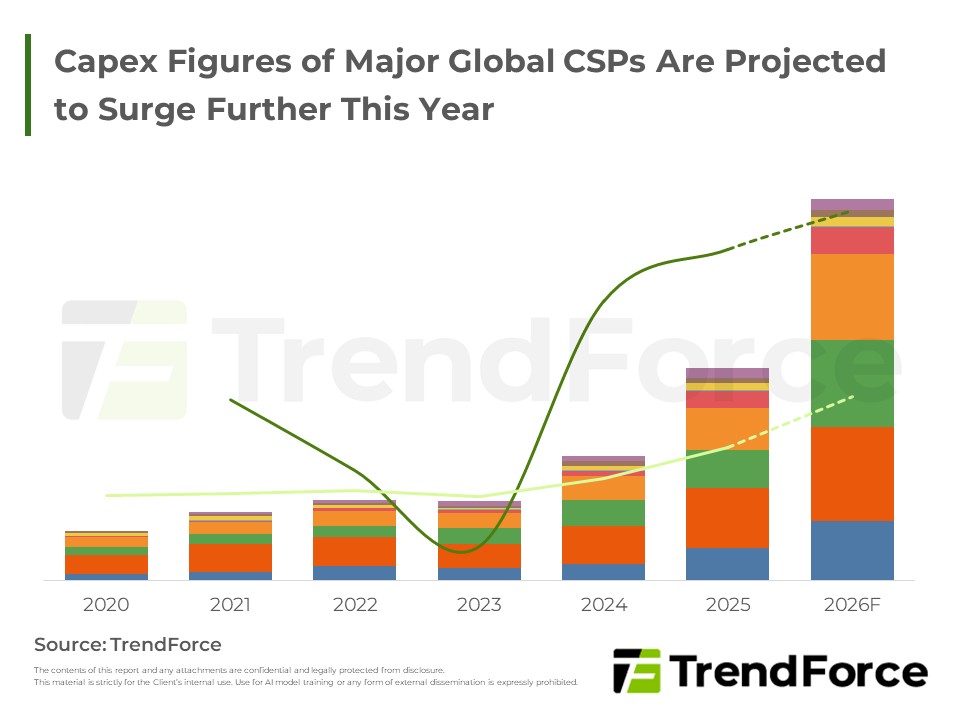
北美主要CSP業者於最新財報全面上修今年Capex指引,反應AI基礎設施投資已成長期戰略核心,將持續推升全球AI伺服器與資料中心建置動能,並帶動液冷與HVDC等關鍵零組件需求顯著擴張。
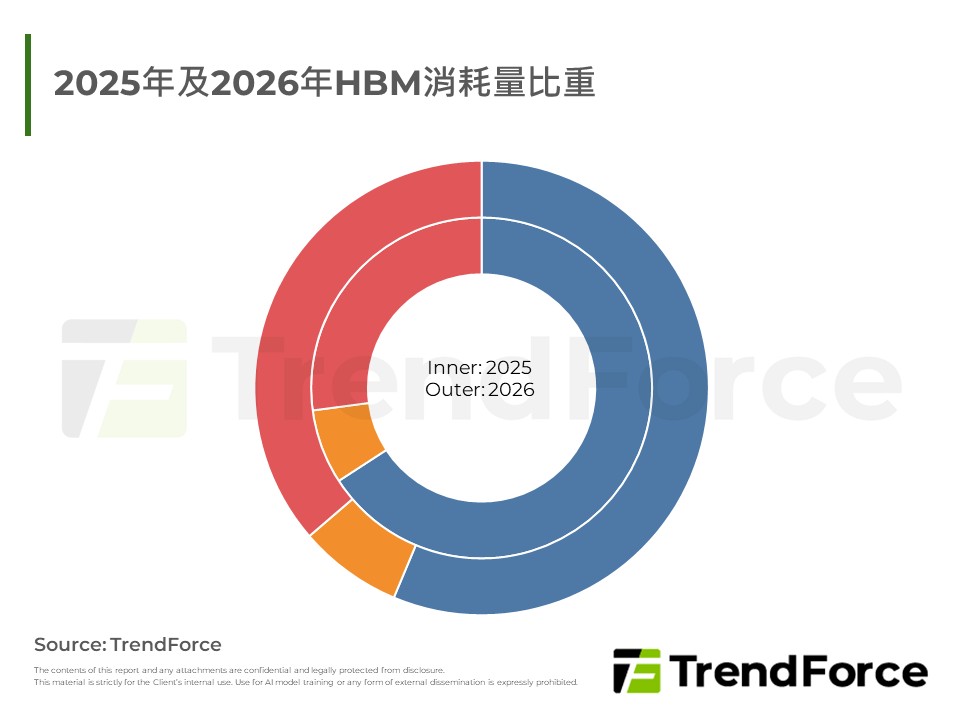
2026年HBM市場延續強勁成長,受惠CSPs與ASIC客戶加單湧入,HBM3e報價意外轉為上修,blended ASP接近持平;SK hynix穩居領先,Samsung在HBM3e新版本與HBM4貢獻下顯著回升,Micron因台灣TSV擴產同步加速。

受惠AI與通用伺服器雙引擎驅動,整體產業產值強勁成長。雖遇地緣政治與部分客製晶片延遲,輝達與超微積極推動高階整合型機櫃,大幅推升單價。同時,高頻寬記憶體與先進封裝供不應求,液冷散熱亦正式躍升為市場主流配...
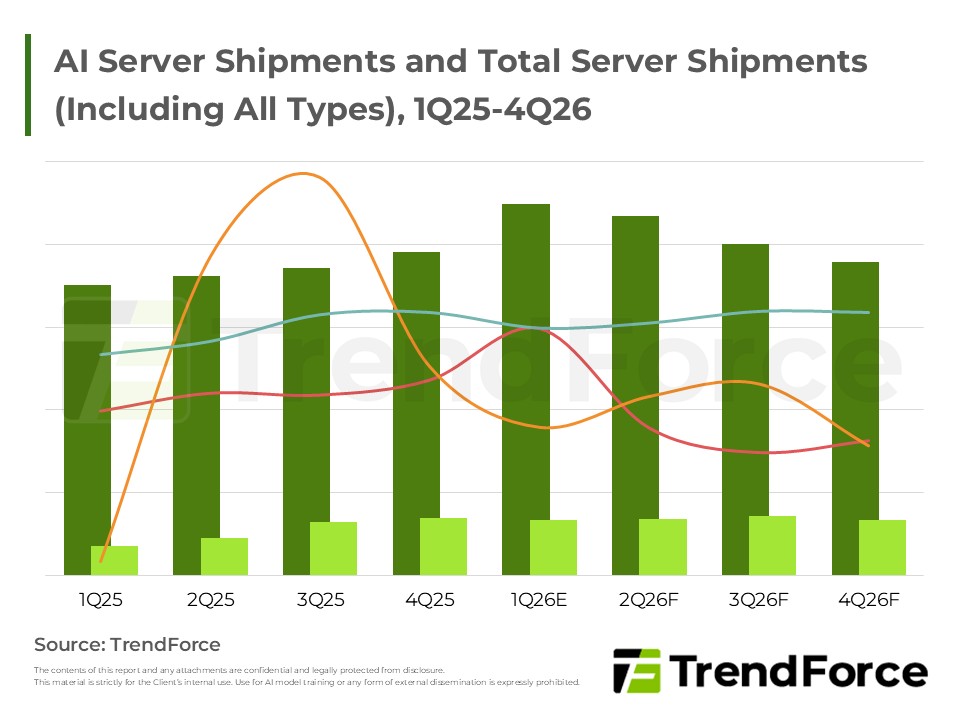
全球大型雲端業者正大幅擴張資本支出,全力布建AI基礎設施,帶動整櫃式GPU與自研ASIC方案需求爆發。然而,強勁算力需求面臨關鍵零組件產能受限的結構性瓶頸。伺服器代工廠則積極轉型為AI系統整合商,主攻主權雲商機...
北美CSP擴大資本支出驅動AI伺服器需求,NVIDIA與自研晶片雙軌並進。鴻海等ODM廠受惠整櫃訂單,並加速美墨產能擴張以強化在地交付。電源散熱大廠台達電與光寶科則因應高算力密度,積極朝高壓直流架構、液冷技術及系統...
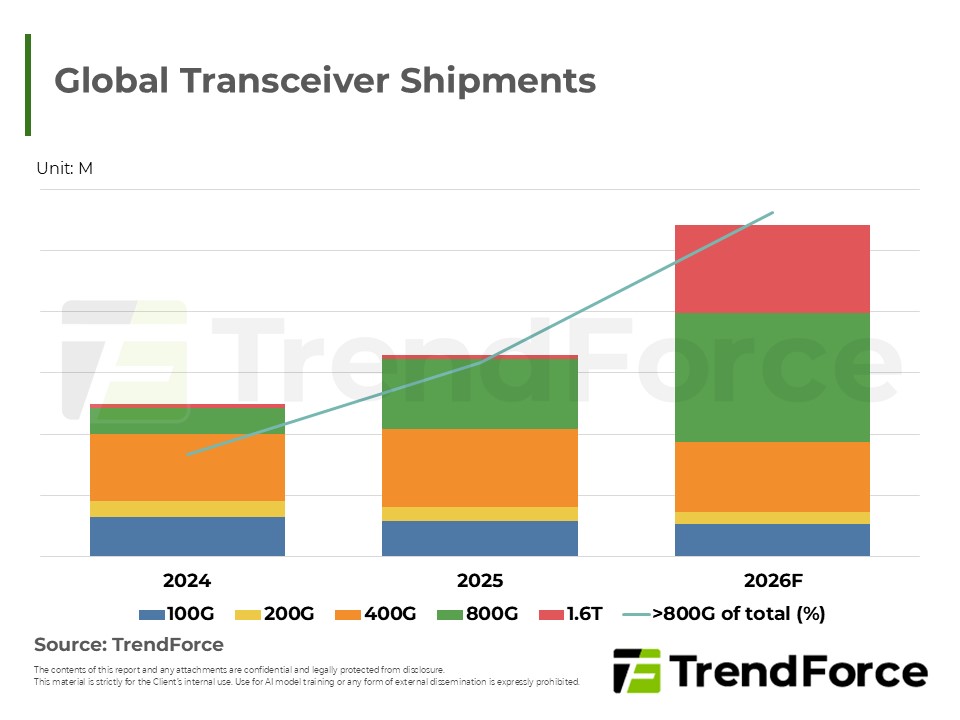
Google 透過 TPU v7/v8、Ironwood 機櫃及 Apollo OCS 建立一體化架構,將算力單位由單機提升至機櫃級。此轉向使 800G 以上光模組於 2026 年滲透率逾 60%,成為剛需。供應鏈核心轉向雷射晶片與 MEMS 產能,決策者應同...





