
2027年AI晶片與AI伺服器成長動能優於今年,輝達與超微整櫃方案持續放量,Google TPU推升ASIC占比;HBM與CoWoS供需維持緊繃,液冷與企業級SSD需求同步走升,帶動伺服器產值大幅擴張。
TrendForce結合其在晶圓代工/伺服器行業的專業知識,並將其與供應鏈相結合,準確估計AI晶片出貨量,AI伺服器應用比例,AI主要供應商的分析以及AI記憶體的採用。

該產品結合TrendForce在記憶體領域的優勢,延伸對server端的數個面向做研究調查,其中包含 1. CPU分布與競爭態勢 2. 北美與中國地區cloud service provider對server採購量 3. storage出貨預估 4. 本年度server...
部分CSPs客戶積極追加server DRAM採購,推動原廠庫存降低並帶動合約價上漲。現貨市場因假期維持震盪。HBM擠壓產能,導致各應用領域供給偏緊,PC、智慧型手機及模組廠紛紛透過調整採購策略或調升庫存應對成本與供貨挑...
受供應吃緊與HBM4占比提升驅動,TrendForce大幅上修2027年HBM價格展望,8hi規格可望成為明年市場出貨主力選擇。
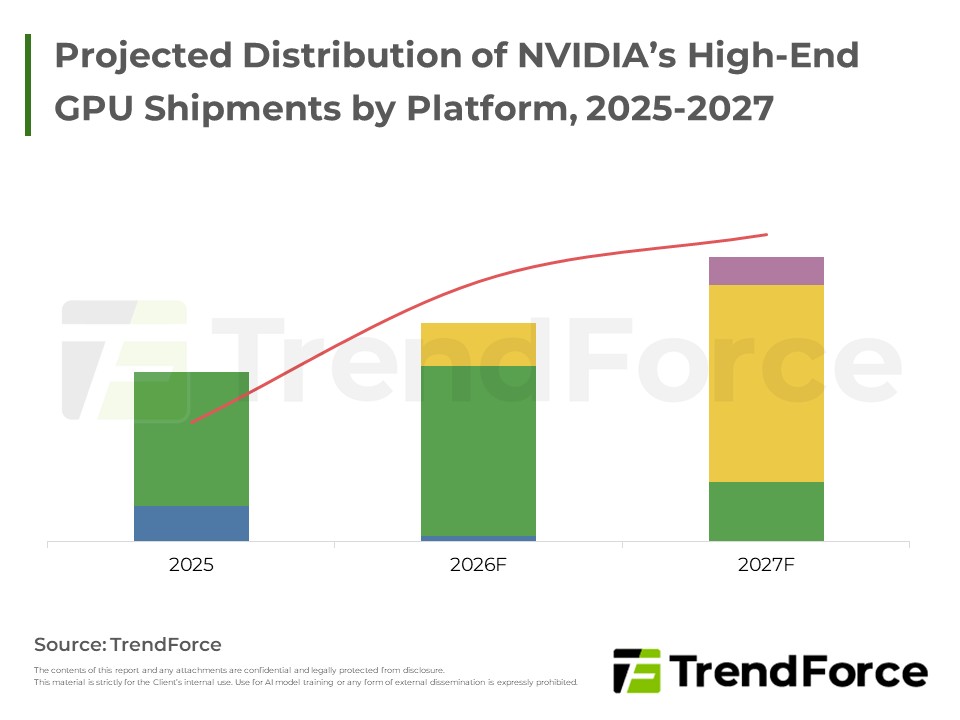
NVIDIA高階GPU出貨以Blackwell系列為主力,Rubin平台因HBM4良率與散熱設計等上游整備議題遞延,預計待明年上半年後逐步放量成為主流,同時HBM持續為AI晶片供給瓶頸。
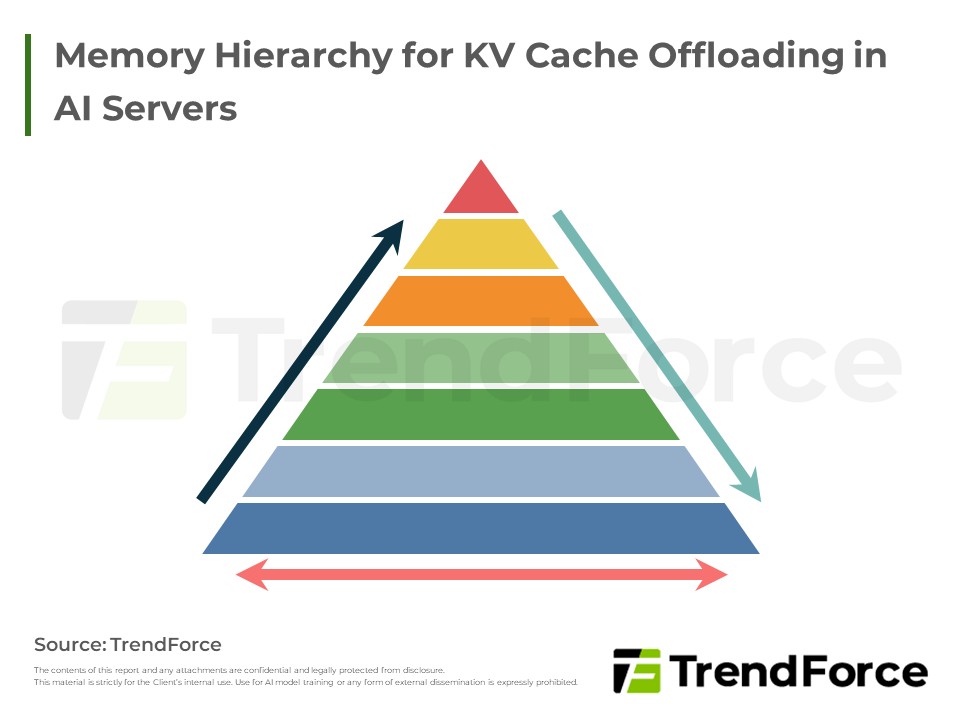
AI晶片業者評估下修HBM容量,衝擊集中於推論階段的KV cache配置,並衍生三種調整方式與對應代價;同時推升KV cache offload的記憶體需求,主流業者仍規劃採用供給穩定的8hi HBM,4hi僅適用特定情境。
TrendForce為您提供一個完整的DRAM產業分析,成本分析和價格預測。
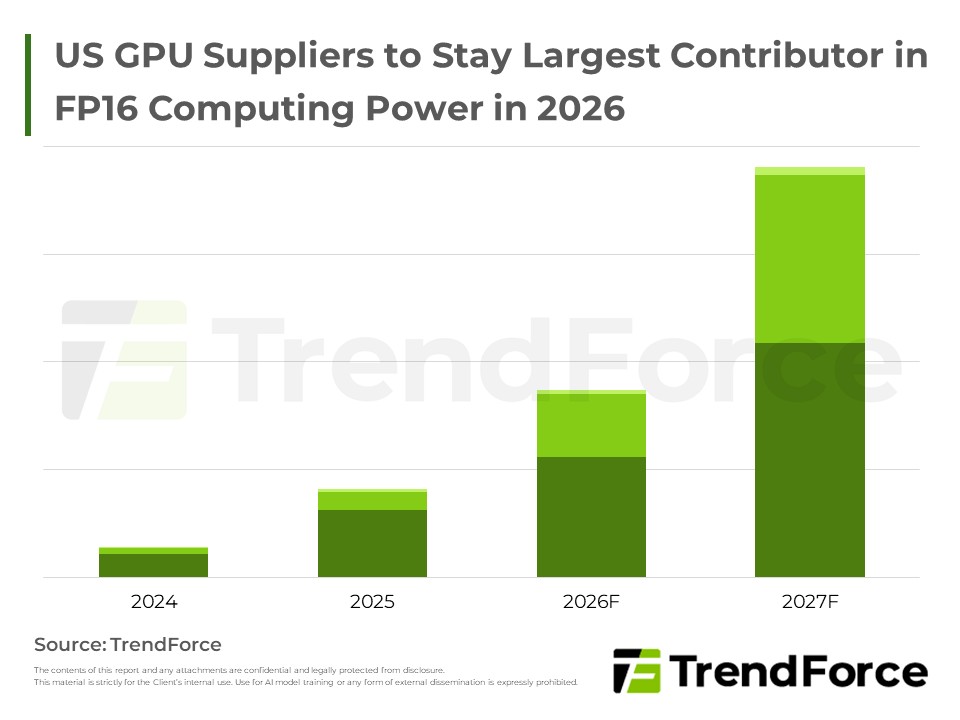
全球AI訓練與推論算力2026年將倍增,北美CSP積極擴大Capex並自研ASIC晶片,NVIDIA則藉生態系整合與收購鞏固領先地位,記憶體頻寬漸成產出瓶頸。

北美CSP業者積極推展自研ASIC並與GPU併行部署,帶動先進封裝需求同步升溫;CoWoS-L持續居主流,EMIB-T與FOPLP等新方案加速布局,封裝技術同步朝大尺寸與3D整合方向演進。
2Q26 Server DRAM營收大幅季增53%達755.8億美元。AI伺服器推升128GB以上大容量RDIMM與DDR5需求,原廠庫存探底帶動價格季漲53-58%。預計供不應求與漲價趨勢將延續至2027年。
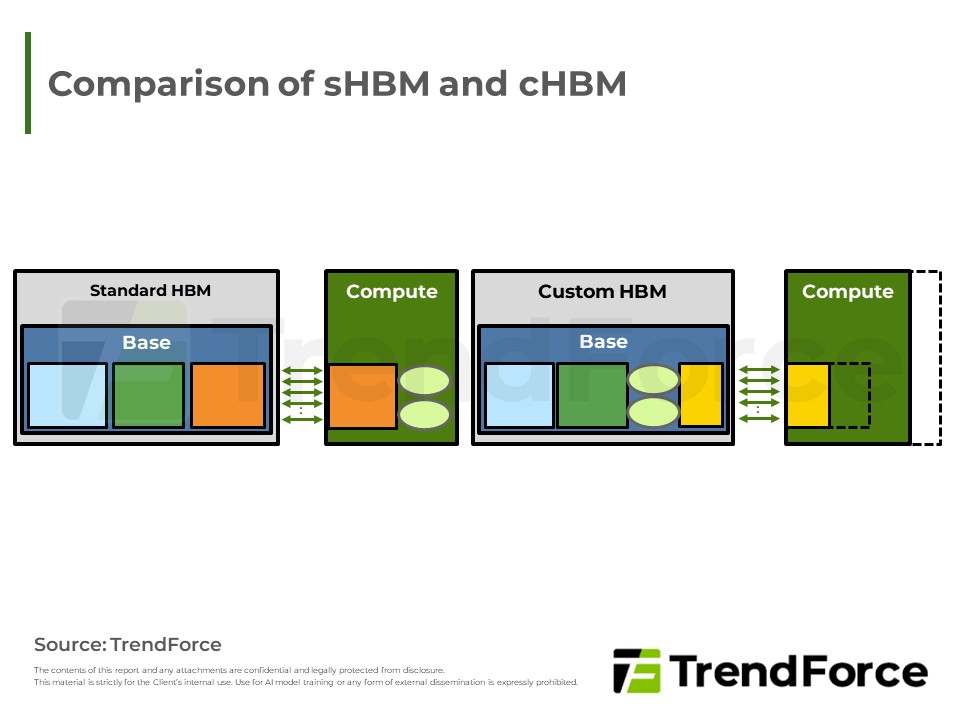
記憶體合約市場128GB模組溢價隨需求調整而收斂;現貨市場需求有限。客製化HBM(cHBM)透過base die邏輯化釋放AI晶片空間並提升效能,惟面臨散熱、多源採購及高昂開發成本等挑戰,採用者將集中於少數大型業者。
AI伺服器驅動傳統DRAM與HBM需求熱絡,供給緊縮推升合約價,帶動原廠營收大幅成長。雖然伺服器應用搶佔產能,但終端如電腦與手機因成本過高導致需求放緩。買方轉向低容量規格因應高價,三大原廠與台廠皆透過產能轉型...
人工智慧浪潮持續驅動高容量記憶體需求,帶動合約價格飆漲與產業營收強勁成長。雖然三大原廠積極優化先進製程與擴建新廠以增加位元供給,但整體產能擴增速度仍難以滿足強勁需求。在價格高漲下,供應商獲利顯著改善,...
隨次世代AI平台規劃調整,HBM 4hi樣品需求浮現,惟容量偏低、資料中心導入意願低;部分終端應用另具評估空間,但規格仍處早期,供應端投入保守,短期以樣品階段為主。





