
TrendForce結合其在晶圓代工/伺服器行業的專業知識,並將其與供應鏈相結合,準確估計AI晶片出貨量,AI伺服器應用比例,AI主要供應商的分析以及AI記憶體的採用。

該產品結合TrendForce在記憶體領域的優勢,延伸對server端的數個面向做研究調查,其中包含 1. CPU分布與競爭態勢 2. 北美與中國地區cloud service provider對server採購量 3. storage出貨預估 4. 本年度server...

北美CSP業者積極推展自研ASIC並與GPU併行部署,帶動先進封裝需求同步升溫;CoWoS-L持續居主流,EMIB-T與FOPLP等新方案加速布局,封裝技術同步朝大尺寸與3D整合方向演進。
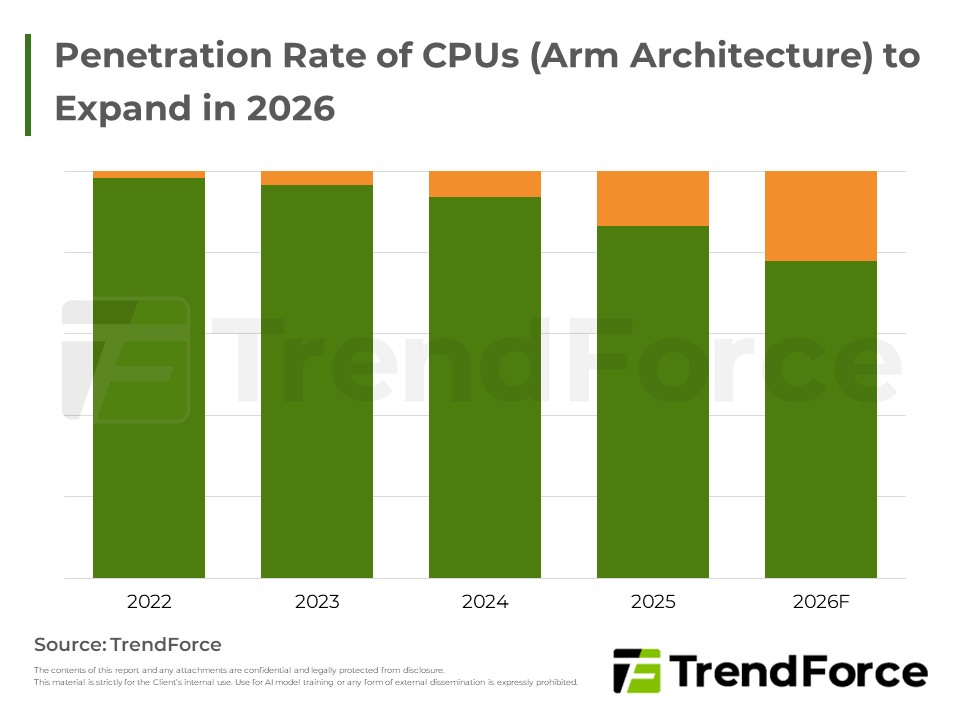
AI應用由訓練轉向推論與Agentic AI,推動Server CPU由輔助元件升級為核心調度樞紐,ARM與x86架構同步受惠,全球Server CPU市場將迎來AI驅動的新一輪成長週期。

AI應用爆發與自研晶片風潮帶動全球伺服器出貨預期全面上調。儘管面臨零組件供應瓶頸,但需求依然蓬勃。雲端服務商積極轉向生成式AI架構,引爆記憶體供不應求,合約價呈現強勁漲勢。處理器市場方面,超微與晶片架構新...
Intel 18A製程良率提前達標,14A獲特斯拉訂單,成熟製程外部客戶回流。宜聚焦利基小尺寸邏輯晶片與EMIB、Foveros先進封裝,搭配PowerVia技術,望重塑晶圓代工競爭版圖。

受人工智慧推論需求帶動,雲端商積極採購記憶體。原廠庫存見底使供給極缺,推升合約價持續飆漲。同時,處理器市場因自研晶片崛起,正從傳統獨大轉向多元並行,產業迎來強勁上升循環。
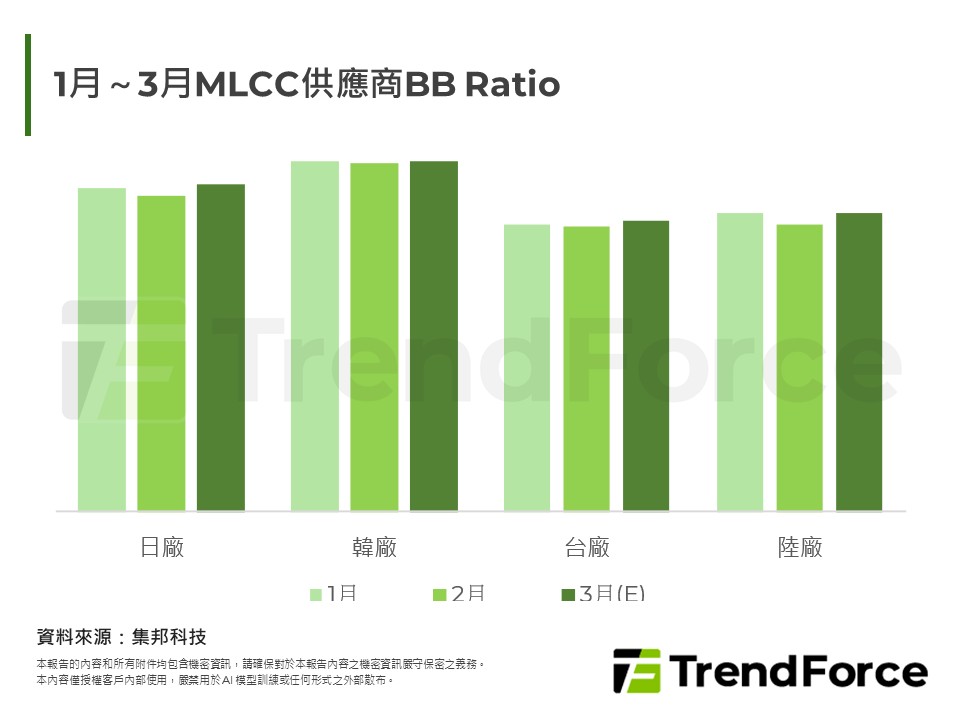
受關稅政策變動與中東衝突影響,全球供應鏈面臨原物料與元件漲價潮。AI基建需求雖強勁帶動高階元件出貨,但消費性電子如筆電、手機需求疲軟,加上處理器漲價壓力,終端市場恐進一步萎縮,整體產業呈現需求兩極化與成...
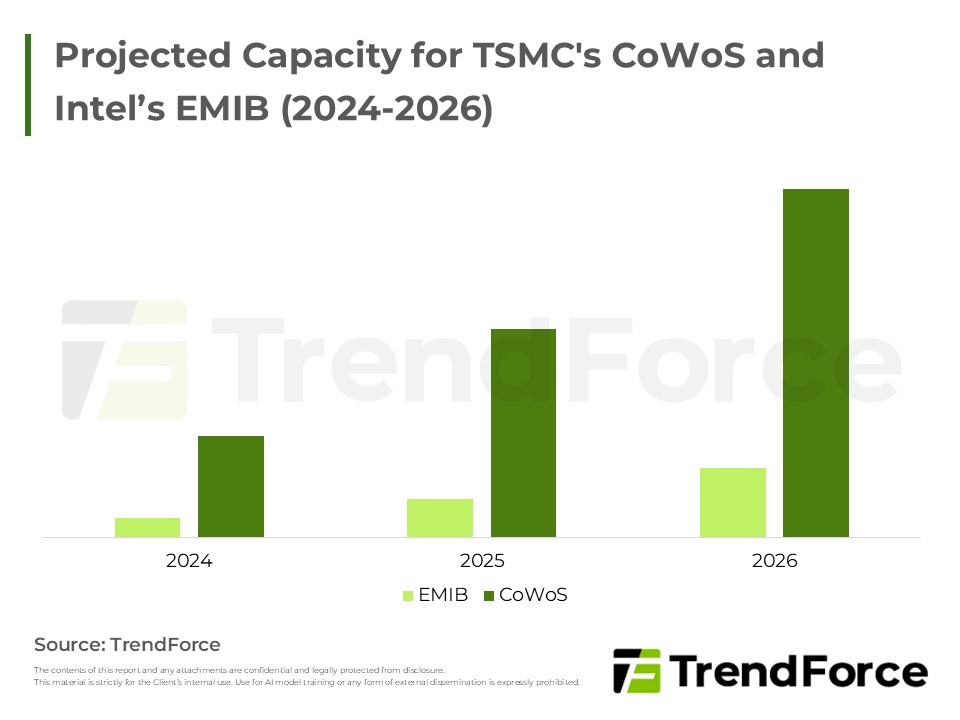
Intel積極擴張美、韓、馬來西亞先進封裝產能以爭取CSP訂單,但在良率及垂直整合服務上仍落後台積電。儘管EMIB面臨對準等技術挑戰,且外部客戶良率待觀察,但隨著AI市場擴大,雙方皆有發展空間,非零和競爭。
北美CSP擴大AI與通用伺服器投資,確立DRAM產業進入上升循環。原廠庫存見底、買方積極補貨,推升產品價格與營收顯著成長。伴隨AMD與Arm架構市占提升,以及各大CSP持續調升資本支出,未來伺服器出貨與記憶體需求將延續...
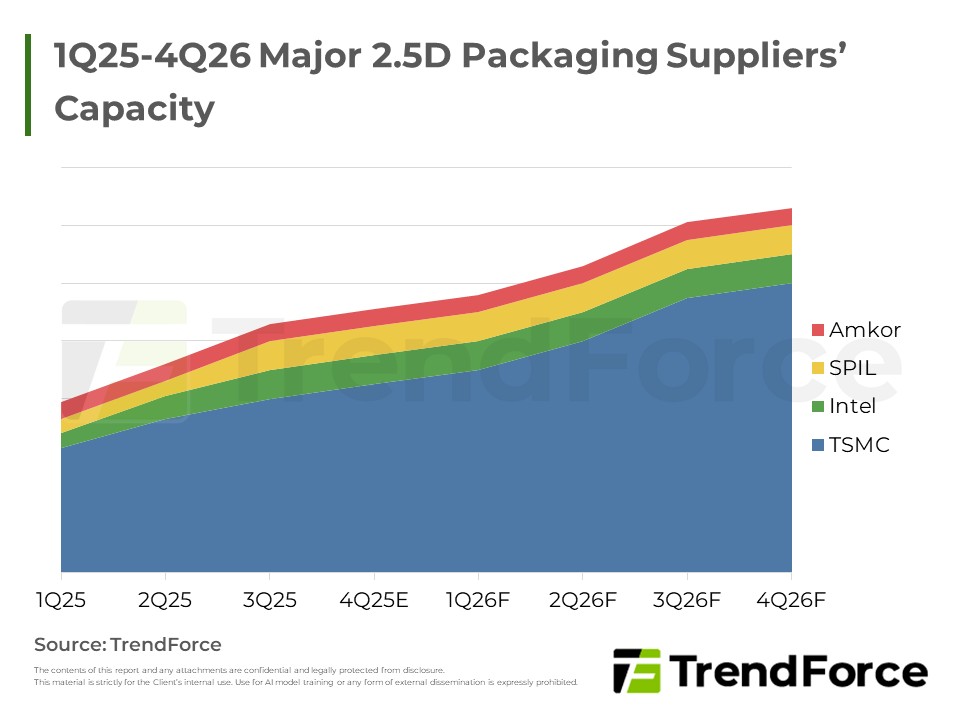
AI推動高密度封裝與Chiplet化,EMIB較CoWoS具成本優勢,並有Google、Meta等評估自家平台,顯示供應鏈朝高效互連與模組化方向發展。
2025年9月伺服器DRAM合約價因CSPs追加需求持續上漲,DDR5/DDR4價格續揚,8000MT/s模組將加速普及。2026年需求強勁且供應緊張,預計漲勢將延續。

AI伺服器需求強勁,NVIDIA、AMD及CSP自研ASIC驅動市場成長。DDR5已為主流,但DDR4因儲存應用延續生命週期,價格反彈。CPU市場AMD與ARM挑戰Intel。2Q25伺服器DRAM營收季增,高容量模組推升平均價格,展望後市AI伺服器...

MRDIMM技術因應高核心數CPU與AI運算需求,優化記憶體傳輸效能,將助力新世代伺服器發展,惟目前標準未定、成本高與平台支援有限,市場滲透尚待提升。

DDR4因EOL效應推升價格與備貨需求,市場聚焦特定業者;DDR5受CSP回補訂單帶動小幅增量,整體價格持平。CSP平台推動下,AMD於Server市場滲透提升,高頻DRAM及新製程同步受惠,原廠獲益空間增加。





