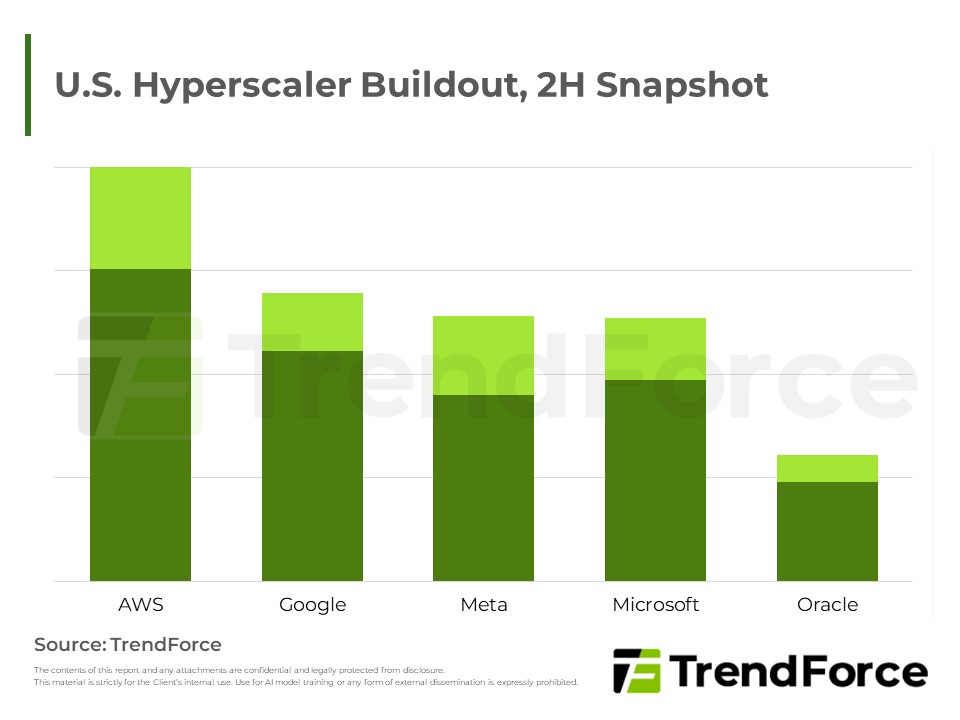
美國超大規模雲端業者持續全速擴建資料中心,惟地方與州層級政治反彈升溫,期中選舉恐推動更嚴格規範與審批延宕。TrendForce認為成本上升為基本情境,延宕風險主要集中於中長期規劃專案。

2027年AI晶片與AI伺服器成長動能優於今年,輝達與超微整櫃方案持續放量,Google TPU推升ASIC占比;HBM與CoWoS供需維持緊繃,液冷與企業級SSD需求同步走升,帶動伺服器產值大幅擴張。
TrendForce結合其在晶圓代工/伺服器行業的專業知識,並將其與供應鏈相結合,準確估計AI晶片出貨量,AI伺服器應用比例,AI主要供應商的分析以及AI記憶體的採用。
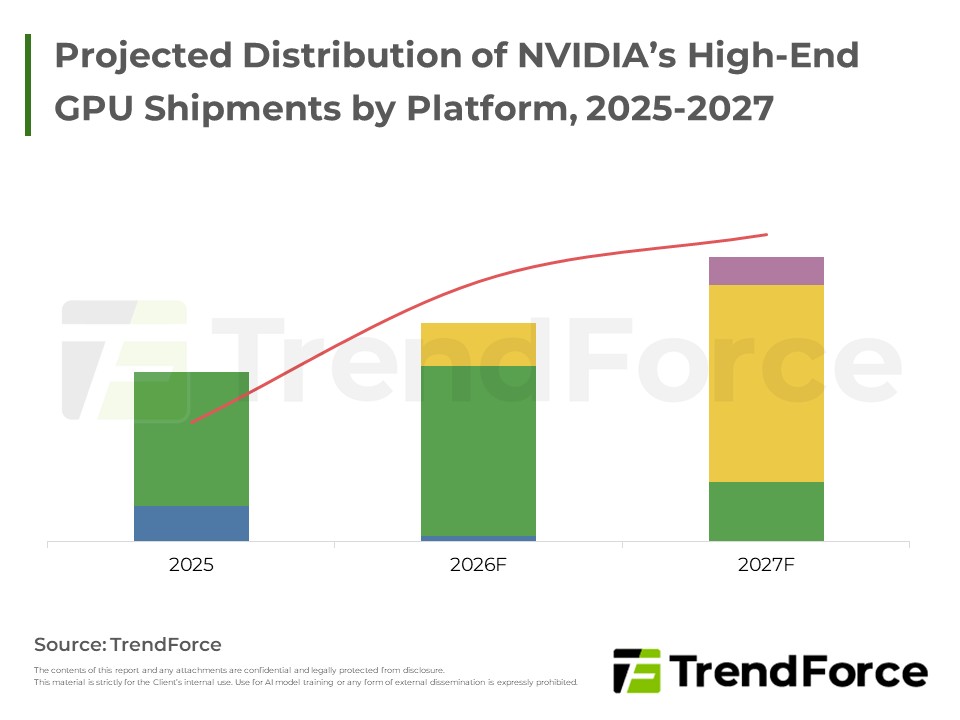
NVIDIA高階GPU出貨以Blackwell系列為主力,Rubin平台因HBM4良率與散熱設計等上游整備議題遞延,預計待明年上半年後逐步放量成為主流,同時HBM持續為AI晶片供給瓶頸。
超大型CSP資本支出強勁,推升AI伺服器出貨動能延續成長,NVIDIA新平台陸續放量、需求能見度已延伸至未來多年;惟上游關鍵料件供給緊俏,產業重心逐漸由需求驅動轉向供給決定出貨步調,液冷散熱需求同步升溫。
AI資料中心推動電源與散熱架構升級。台達電與光寶科雲端營收過半、資本支出創新高,因應缺料並鎖定高壓直流供電;英飛凌掌握材料與產能擴充;BOYD與奇鋐則拓展液冷與水冷佈局。高壓直流與液冷解決方案已成為供應鏈卡...
超大型CSP業者持續加碼資本支出,帶動AI伺服器出貨顯著擴張,鴻海、緯創、廣達等ODM廠積極承接輝達與超微機櫃訂單,晶片與液冷散熱技術同步升級,供應鏈成長動能延續至明後年。
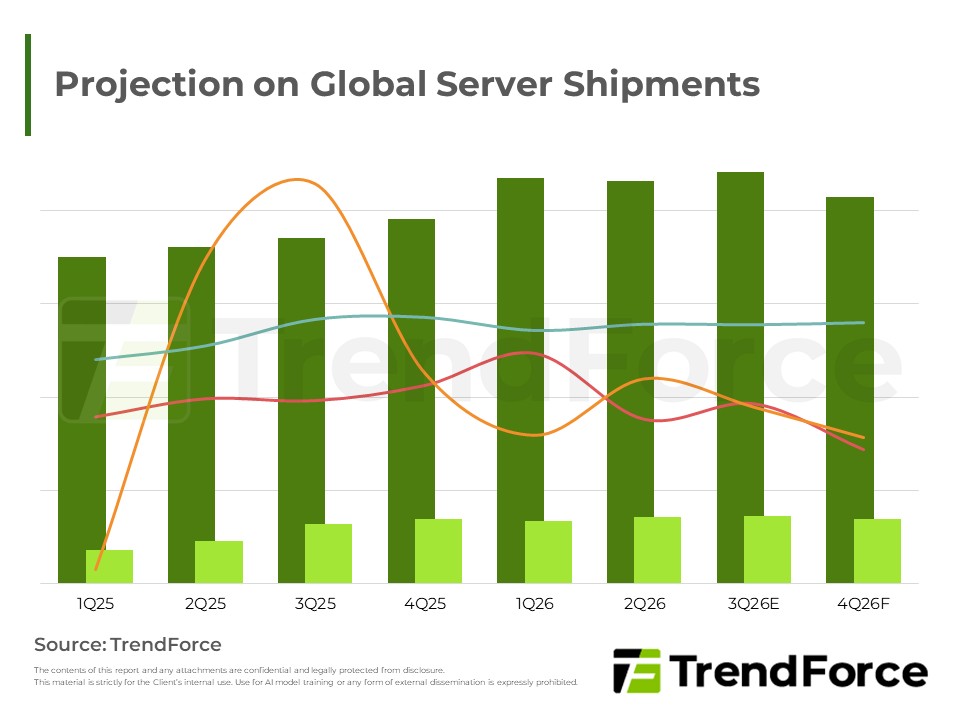
受北美雲端業者資本支出強勁擴張帶動,全球AI伺服器出貨動能持續攀升,輝達高階GPU與機櫃級方案持續領跑,ASIC自研晶片與中國供應鏈同步崛起,CoWoS與HBM需求走高,液冷滲透率顯著提升。

該產品結合TrendForce針對AI市場供應鏈的長期調研基礎,延伸針對最具成長力的雲端服務供應商 (CSP)AI server中長期預估、全球資料中心建置分布、重要AI 基礎設施包含Power, Thermal和Networking等提供更全面性的趨勢...
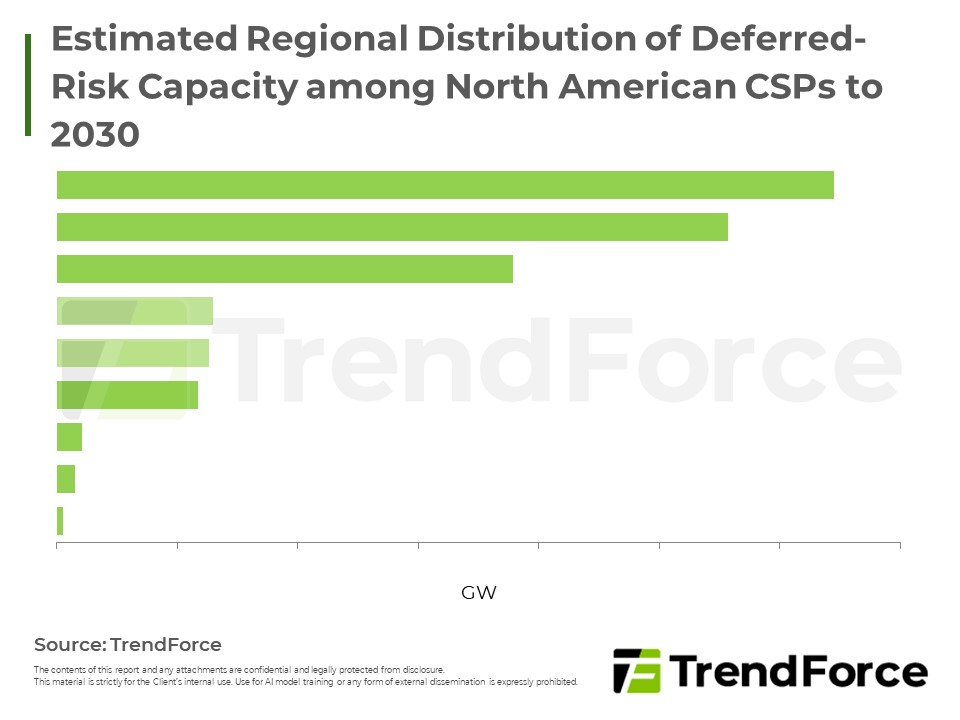
北美AI資料中心因電網併網遞延與設備交期延宕,促使場內發電(BTM)成為過渡解方,推動變電與電源架構向機房內部延伸。隨新一代AI平台導入全液冷,散熱供應鏈迎來產品升級與機櫃價值量提升,電力與散熱設備廠商訂單能...
隨CSP資本支出強勁增長,2026年伺服器與AI伺服器出貨動能同步走揚,晶片廠上修出貨預估,ODM廠加速轉向整櫃系統,液冷散熱供應鏈同步受惠成長。
2026年AI晶片市場需求強勁,出貨顯著成長,高階AI晶片占主導地位。NVIDIA持續領先,ASIC占比擴大,液冷滲透加速,整體AI server及產值均創歷史新高。
隨AI與高功耗伺服器發展,資料中心由氣冷加速轉向水冷。NVIDIA積極推動整櫃式液冷方案,帶動電源機櫃與散熱系統升級。台美大廠積極布局高壓電源、備援電池與核心熱交換組件,隨大型雲端服務商落地與驗證,供應鏈將迎...
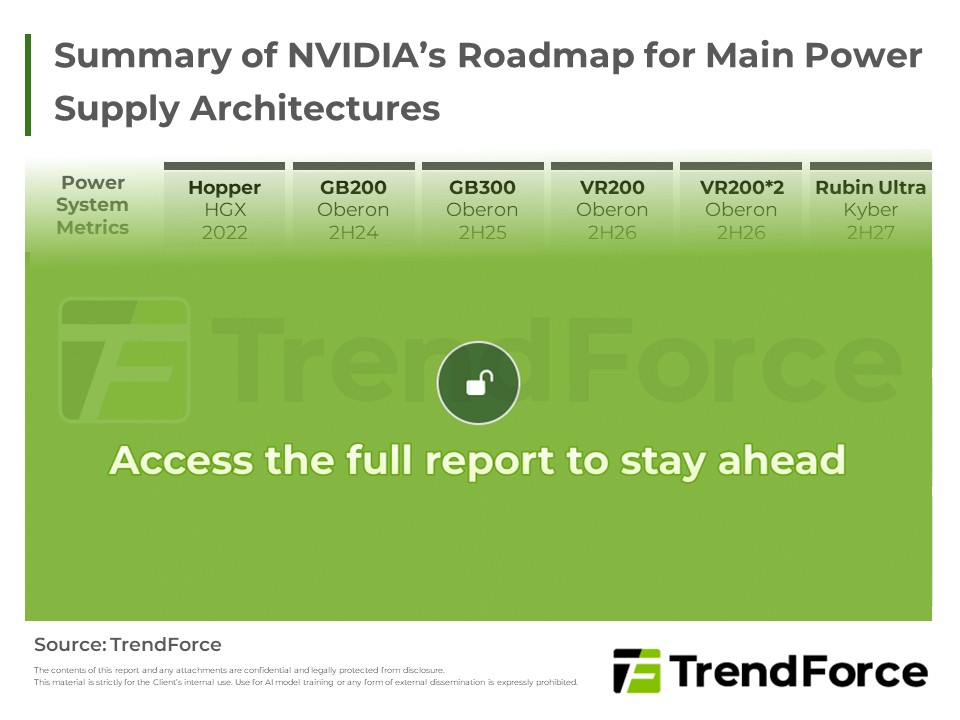
NVIDIA逐步推進800V HVDC Power Rack方案,VR200世代仍以In Rack PSU為主,Rubin Ultra起才將大量採用;與此同時,北美資料中心因電網與設備交期瓶頸,建置進度面臨遞延風險。
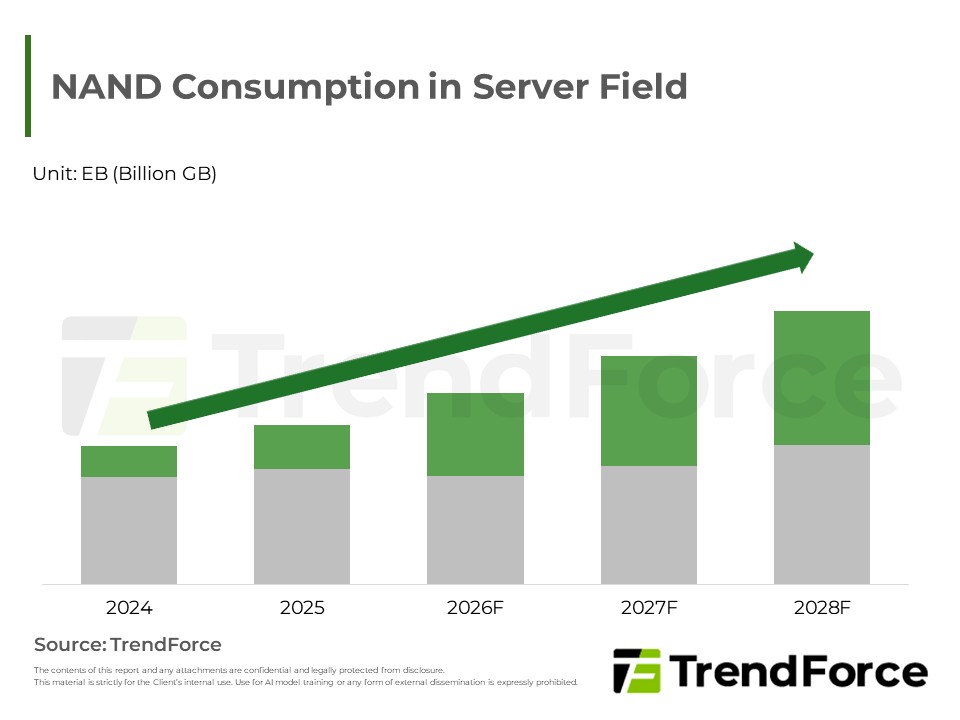
科技大廠長約拉長使NAND市場由週期波動轉向結構性穩定。運算架構由GPU轉向儲存中心,企業級硬碟因承載核心工作負載而躍升關鍵。推論需求帶動介面升級、高密度與液冷設計,並推升大容量技術滲透率。地端儲存亦同步轉...





