4Q26終端成本觸頂引發買方抵制,加上庫存待去化與陸系業者權重提升,TLC eMMC與UFS漲幅收斂,MLC eMMC受替代效應首度回調;1Q27淡季將轉為高檔盤整,MLC下修壓力加劇。

TrendForce為您提供一個完整的DRAM產業分析,成本分析和價格預測。
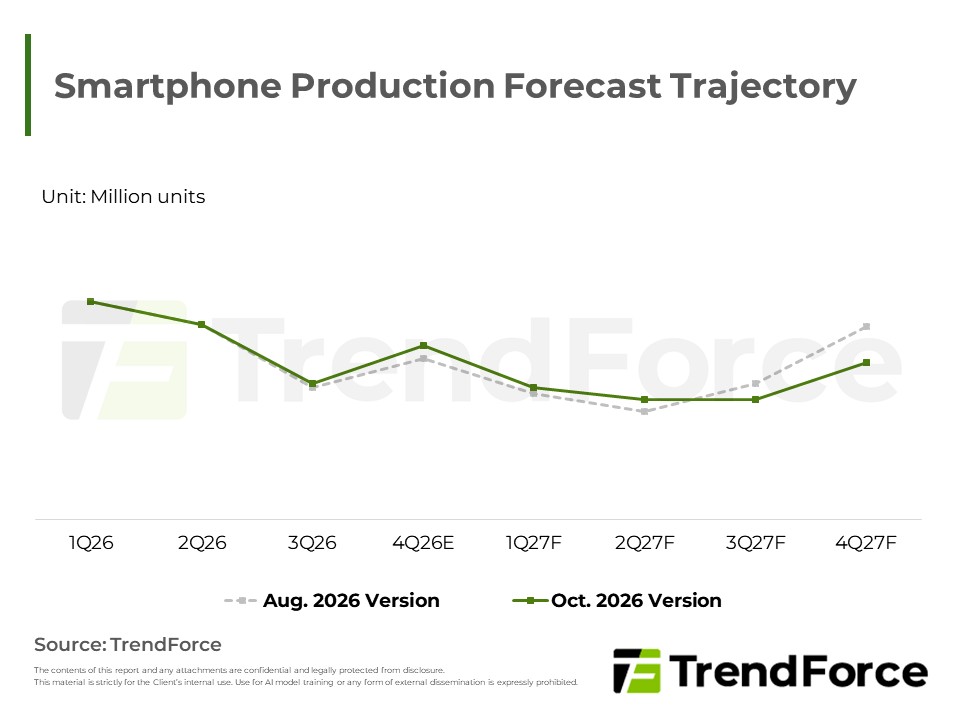
記憶體合約價持續走揚,壓抑明年手機產出,拆機料與降規產品可望緩衝跌幅;伺服器需求支撐原廠高檔報價,但消費端庫存充足,市場陷入有價無市。
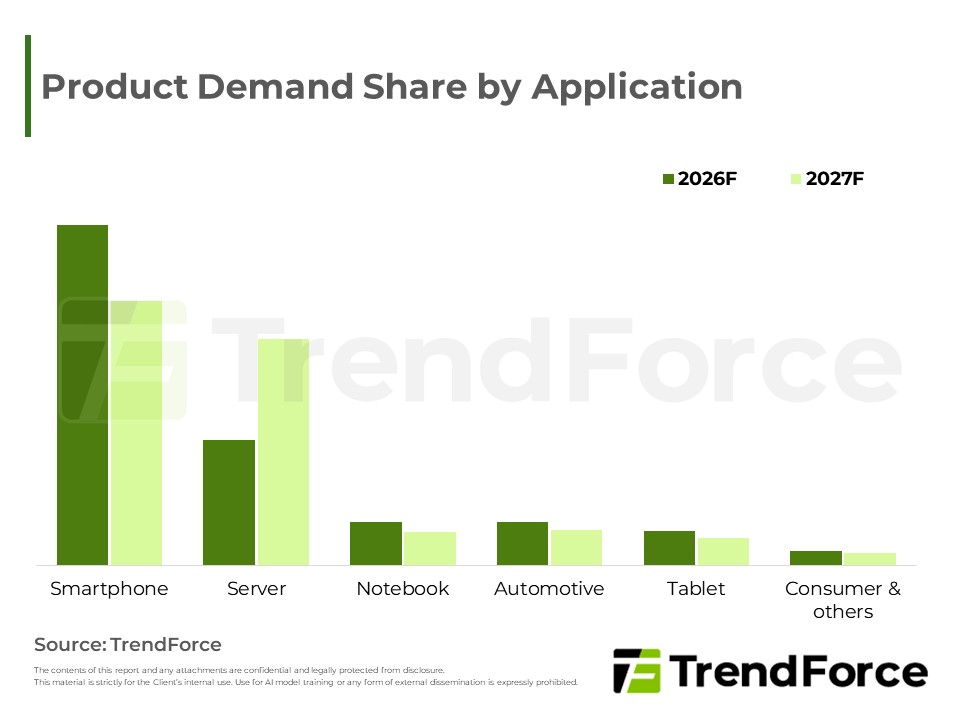
COMPUTEX揭示Agentic AI時代來臨,記憶體地位全面提升。LPDRAM切入Server並排擠smartphone資源,供應仍吃緊;NAND介面加速升級。高價常態化下,中小品牌受排擠,大者恆大加劇。

AI server持續排擠記憶體產能,而供需失衡導致的價揚走勢將延續至2027年。受零組件成本暴漲影響,全球智慧型手機市場出貨規模預期持續縮減。為應對成本壓力,各品牌紛紛調整定價與生產策略,低階市場或導入拆機料與...
記憶體價格飆漲引發提前購買,帶動今年智慧型手機生產短期回溫,但前置效應將加劇明年市場惡化。受限於高基期與買方庫存增加,第三季行動記憶體合約價漲幅收斂,原廠產能轉向伺服器與高頻寬記憶體,預估年底價格進入...
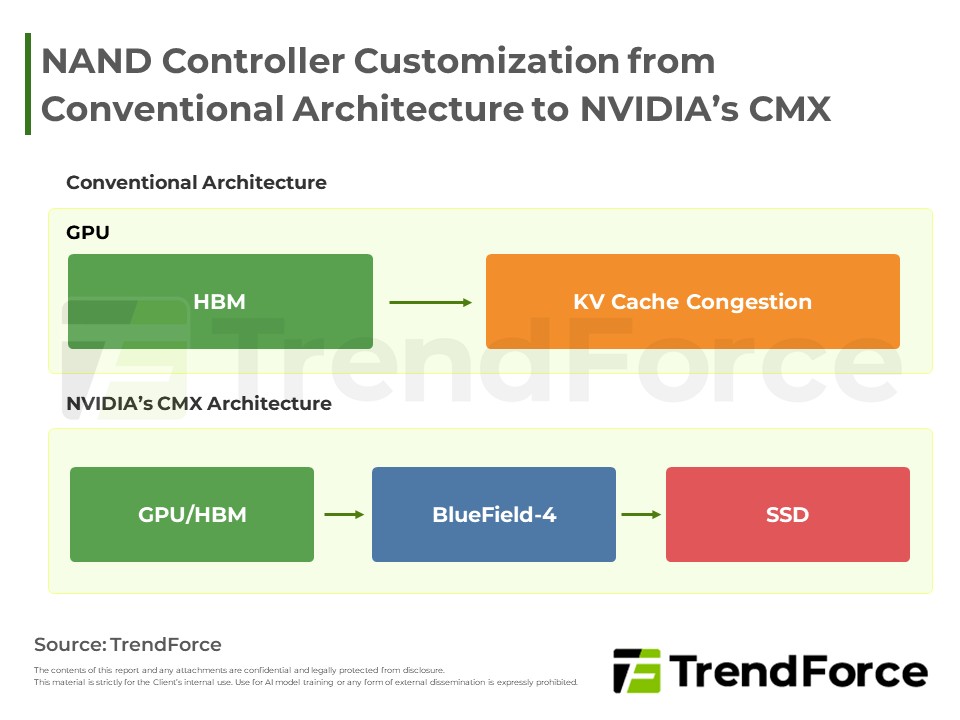
品牌手機二度漲價抑制需求,致合約價轉平;現貨市場需求疲弱、報價續跌。NAND主控晶片轉向客製化,從純儲存跨入運算與快取管理。在巨頭推動CMX等架構下,NAND將分三階段融入AI架構,成為緩解記憶體成本與容量瓶頸的...

AI伺服器驅動傳統DRAM與HBM需求熱絡,供給緊縮推升合約價,帶動原廠營收大幅成長。雖然伺服器應用搶佔產能,但終端如電腦與手機因成本過高導致需求放緩。買方轉向低容量規格因應高價,三大原廠與台廠皆透過產能轉型...
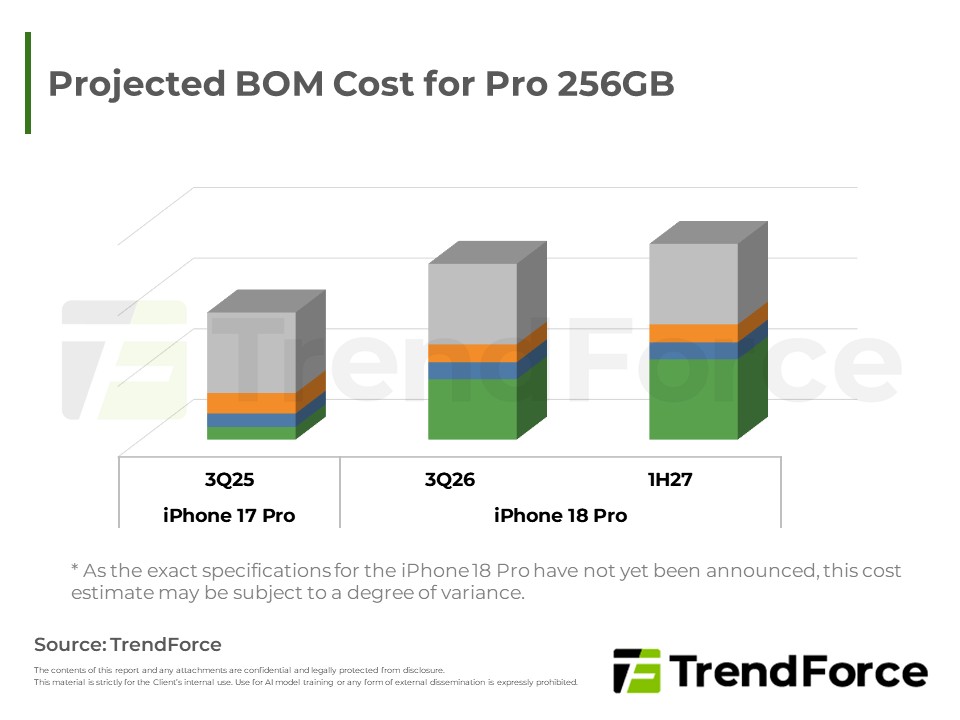
Apple新任執行長Ternus首掌iPhone發表會,秋季推出Pro、Pro Max及首款摺疊機Fold,規格微幅升級但記憶體成本暴漲壓縮獲利,定價策略與AI應用落地成銷售關鍵。
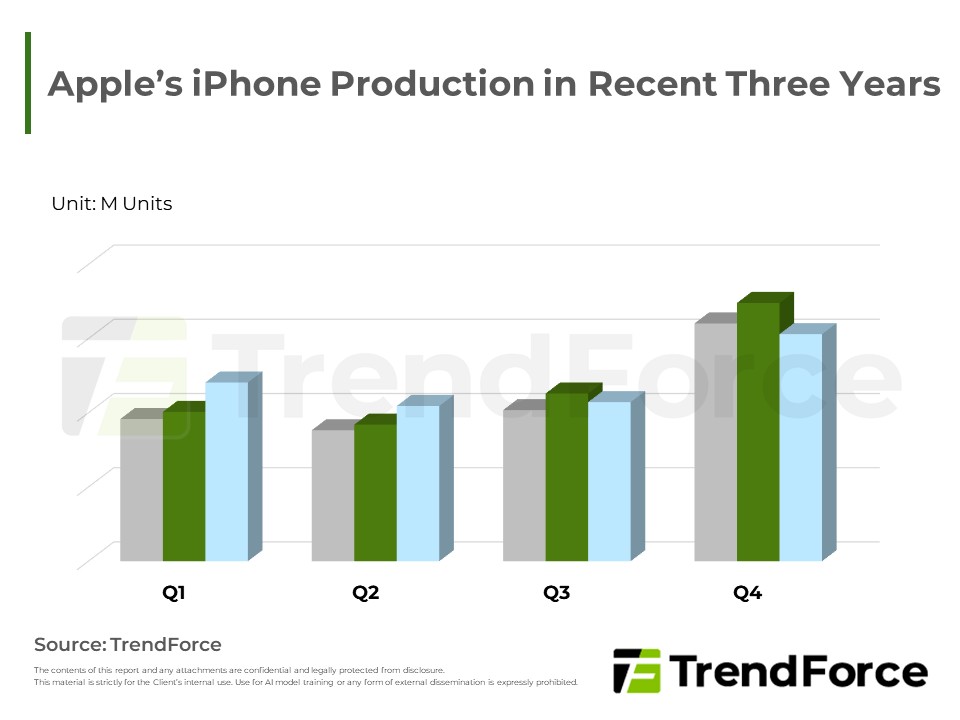
記憶體成本攀升引發消費者提前購機,推動智慧型手機短期生產表現回溫,TrendForce因而調升全年產量預測。然而,此現象僅屬需求提前釋放而非實質復甦。隨著成本壓力持續傳導,終端售價上揚將使低價機種消失,未來市場...
Smartphone用Mobile DRAM受合約價大幅上揚帶動,供應持續緊缺,整體市場營收顯著躍升,四大供應商主導格局穩固。展望3Q26,供緊格局延續但價格漲幅收斂,產值增速將同步放緩。
為您提供Mobile DRAM 及 Mobile NAND Flash最新的市場供應和需求資訊。
TrendForce上修2026年smartphone生產預測,衰退幅度收斂,惟主因為消費者提前透支需求,而非市況好轉;2027年DRAM續漲恐引發價格帶重組,整體衰退風險不容小覷。
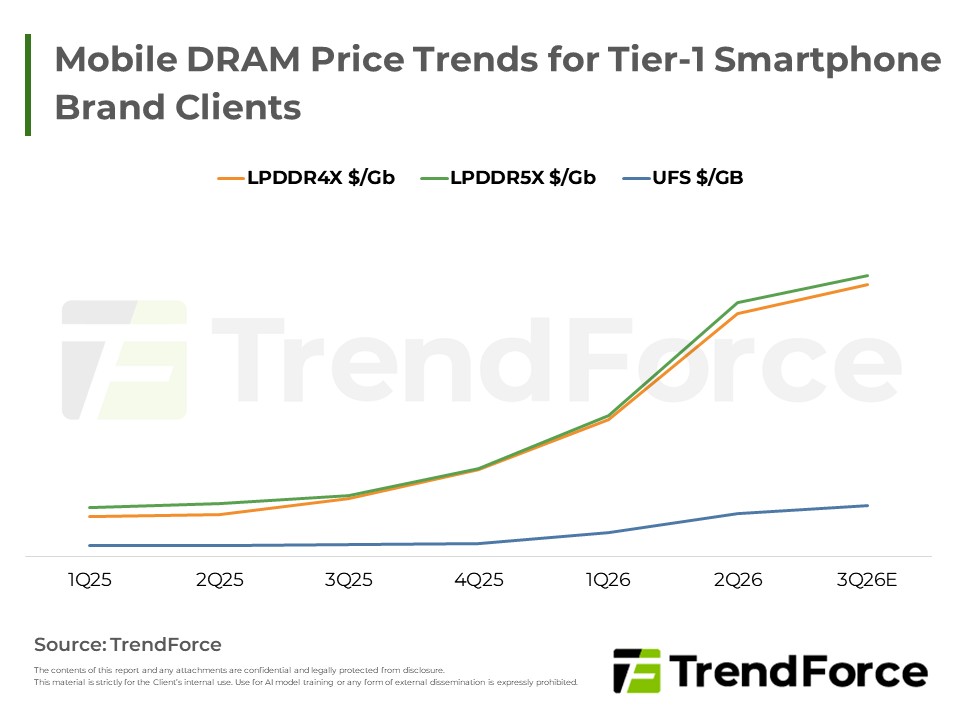
Apple新一代旗艦機BOM cost急增,迫使獲利體質最優異的美系巨頭也必須調漲終端售價因應。相較之下,對於零組件漲幅耐受度差的Android陣營,處境將更加嚴峻。這波成本風暴不僅牽動短期新機定價,更可能重新設定整個產...
隨終端庫存回補與需求轉弱,採購議價急迫性下降,3Q26 合約價的議定時程恐進一步延後。價格方面,Samsung因前季報價已處高點,本季漲幅明顯收斂;SK hynix與CXMT若以對齊價差為目標,漲勢則相對顯著。TrendForce預估...





