
因地緣政治影響,RTX PRO特規版在中國前景有待觀察尚在等待放量中;CPX將採用GDDR7記憶體並提升容量,與以HBM為主的 Rubin GPU互補,惟短期仍以現有方案為主。
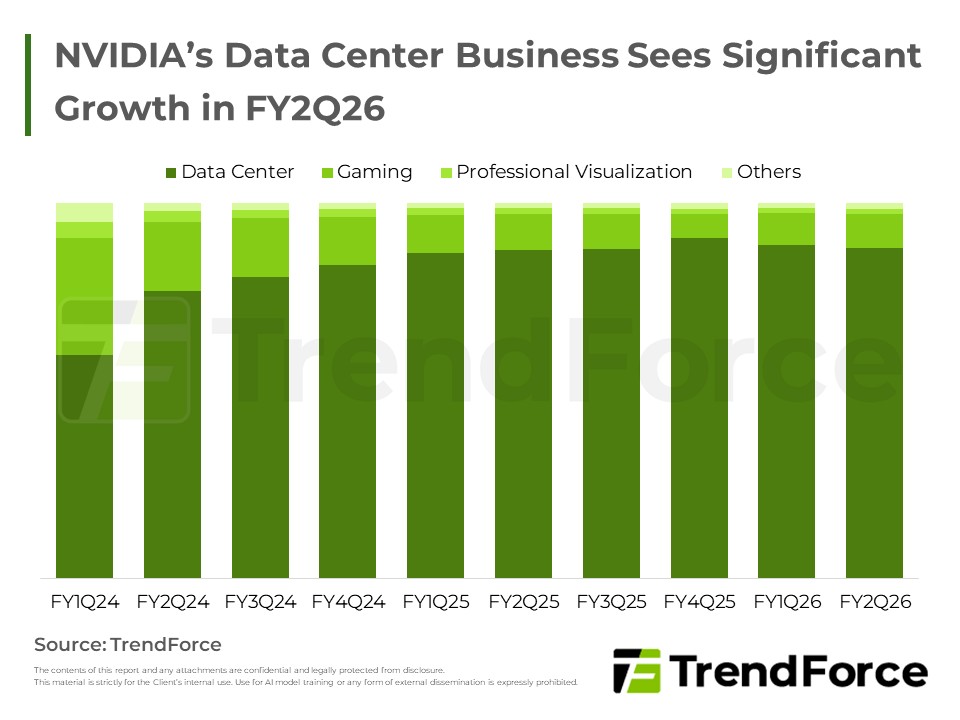
供應鏈反映Oracle對GB Rack需求大幅增加,生產組裝較複雜導致上半年出貨較慢,下半年將成為主力。GB200 Rack為主流機種,GB300 Rack逐步取代。NVIDIA H20方案因地緣政治因素影響出貨,未來仍具成長潛力,視中國政策...
2025年第二季企業級SSD市場在AI應用與通用伺服器擴建的強勁驅動下,實現顯著增長。然而,DDR4記憶體與主控IC載板短缺等嚴峻供應鏈挑戰,導致普遍供不應求。展望未來,市場競爭將聚焦於PCIe 6.0及更高階NAND Flash等...
地緣政治與關稅風險促使server ODM加速美國產線建置,AI server出貨成長趨勢明顯,搭載NVIDIA及AMD新平台出貨動能強,液冷技術提升相關冷板供應商業績增長,整體市場需求雖保守但產能調度穩定,未來產能擴充及技術升...
全球雲端資料中心強力擴建,液冷技術已成AI伺服器與資料中心散熱標準。美系業者積極推動液冷設施,供應鏈加速擴產,液冷滲透率快速提升,未來熱管理將以液冷為核心,相關模組供應商受益明顯。
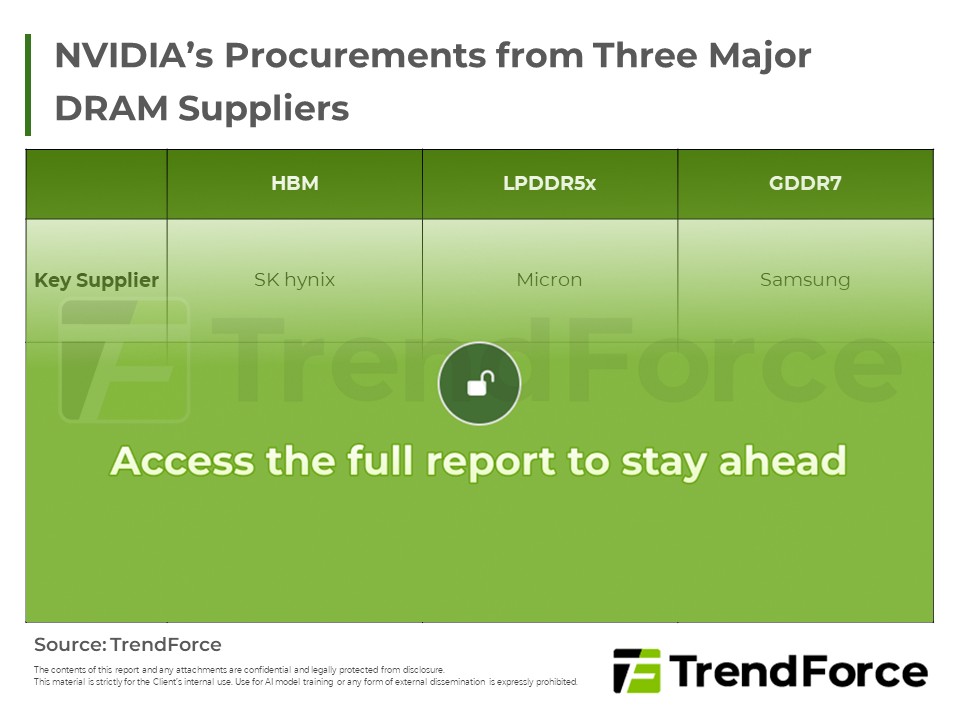
NVIDIA重啟對中國市場銷售AI晶片H20,將優先完成今年目標,配套需求仍需觀察上游可供應量,TSMC產能可能成為瓶頸,NVIDIA另外重點將推Blackwell新平台RTX PRO 6000補足不同應用需求。
雲端資料中心擴建帶動電力及液冷供應鏈升級,BBU鋰電池及液冷架構成核心趨勢,相關電源與散熱廠商迎接新成長機會。

NAND Flash合約價因企業SSD需求增強持續上漲,多數細分市場庫存去化明顯;但現貨市買氣疲軟,消費市場觀望,美中政策變數高。

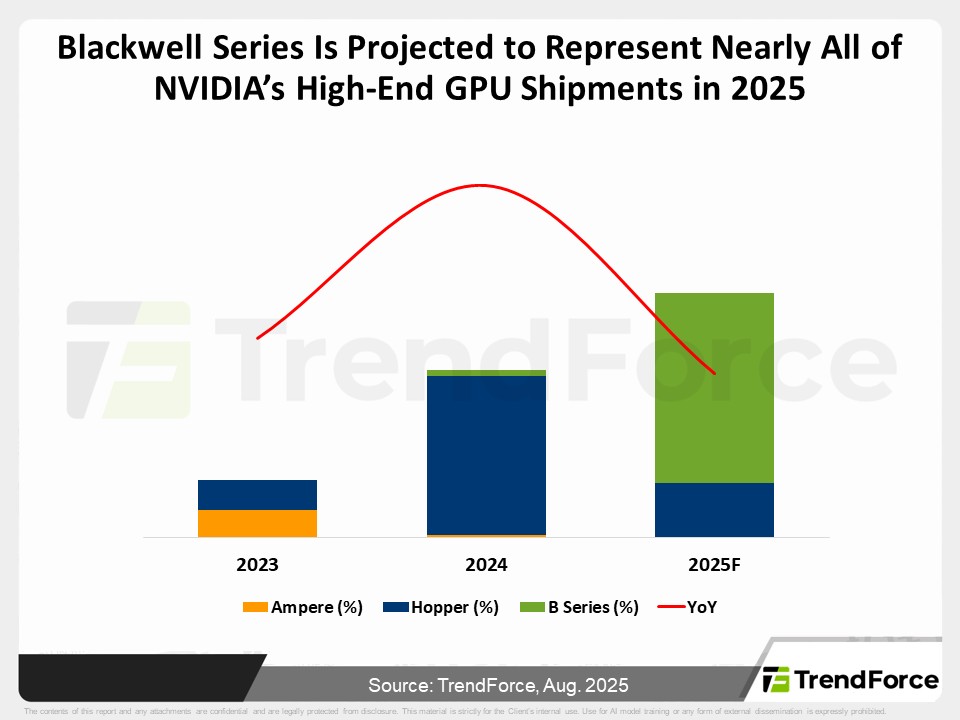
2025年全球AI晶片以高階搭載HBM記憶體為主,NVIDIA新平台Blackwell推動高階GPU成長,因地緣政治及出口限制影響供應,市場趨於保守,AI Server需求持續成長,HBM記憶體技術快速迭代,預期2026年朝HBM4世代轉進,整體...

AI市場主要由北美CSP及OEM客戶帶動成長,Blackwell平台新機種將擴大出貨。中國市場因地緣政治影響AI方案供應,面臨變數。整體AI伺服器出貨預期仍將維持雙位數成長。

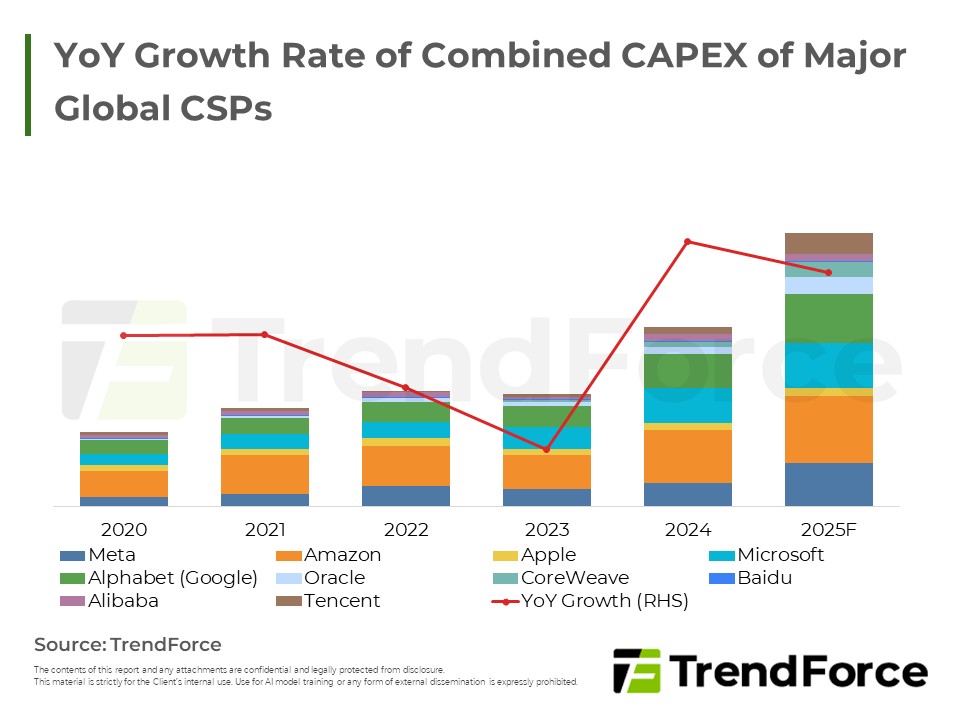
2025年CSP持續擴建AI基礎設施,Meta帶動B300、GB300需求成長,企業客戶則受經濟與地緣政治影響需求轉弱...

據全球市場研究機構集邦科技TrendForce調查,FY1Q26 NVIDIA主受惠於Blackwell GPU新平台逐步放量下...

根據TrendForce最新供應鏈調查,2025年4月美國公布新審查禁令針對NVIDIA H20或其他於記憶體頻寬、互連頻寬等性能等同晶片等輸出中國市場...

根據TrendForce最新供應鏈調查顯示,NVIDIA於此次Computex 2025展中宣布一系列擴大在台投資與供應鏈合作的計畫...

根據全球市場研究機構集邦科技TrendForce調查顯示,NVIDIA於此次GTC 2025中針對多項雲端...





