隨次世代AI平台規劃調整,HBM 4hi樣品需求浮現,惟容量偏低、資料中心導入意願低;部分終端應用另具評估空間,但規格仍處早期,供應端投入保守,短期以樣品階段為主。
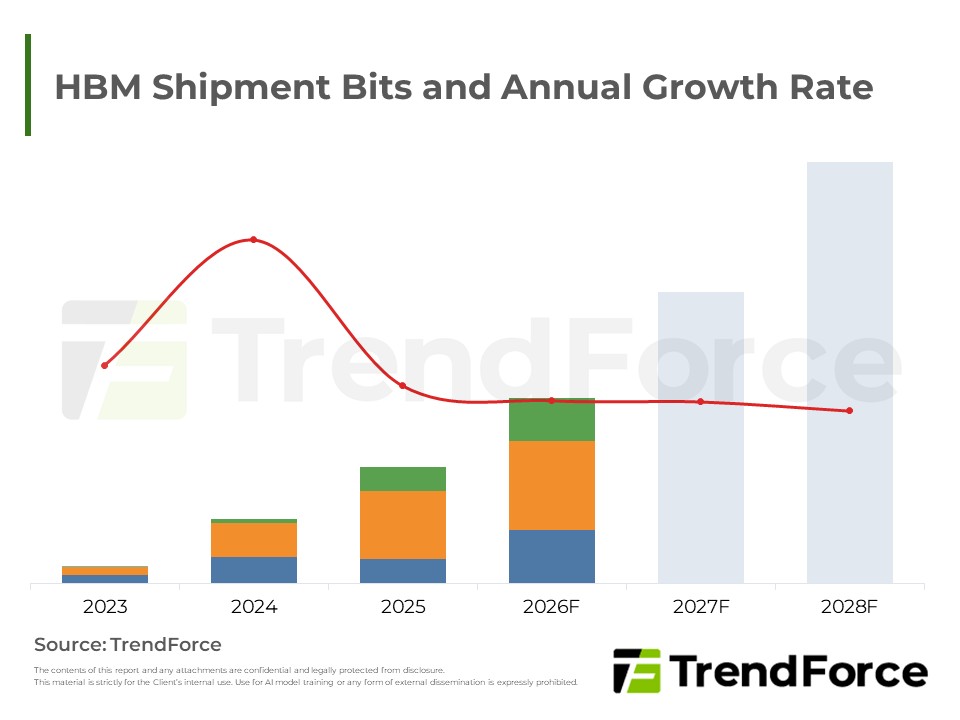
AI需求推升HBM出貨動能延續至未來訂單,技術世代加速演進,需求版圖自輝達獨大轉向雲端業者自研晶片,供給吃緊帶動訂價權轉向供應商,惟傳統記憶體報價走揚稀釋HBM營收占比。

提供每季度伺服器DRAM最新市場營收/產能更新
Smartphone用Mobile DRAM受合約價大幅上揚帶動,供應持續緊缺,整體市場營收顯著躍升,四大供應商主導格局穩固。展望3Q26,供緊格局延續但價格漲幅收斂,產值增速將同步放緩。
因NAND供應商產能轉向,消費性市場壓縮,業者全力擴大高毛利企業級SSD。在生成式AI與雲端業者擴建推動下,出貨量與價格齊揚,營收創歷史新高。五大巨頭積極布局下一代傳輸介面、高層數堆疊與SLC/HBF技術,以奠定長期...
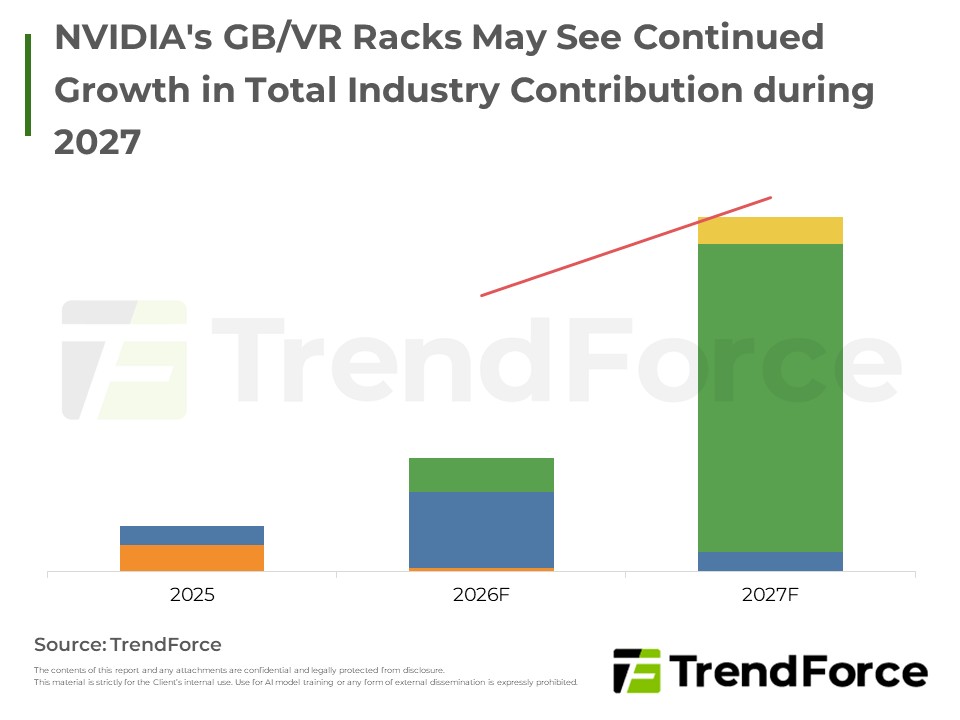
NVIDIA資料中心業務動能延燒,雲端AI需求推升GB/VR Rack出貨與產值同步走揚,並將競爭版圖延伸至資料中心基礎設施與HBM供應布局,2027年成長動能備受期待。

SSD產業數據提供您最新SSD在PC、伺服器、磁片密度和裝運模組和MID市場的預測。
企業級 SSD 產業數據提供最新的 SSD出貨量、平均搭載容量預測於伺服器設備和資料中心且包括企業級固態硬碟的介面,及主要使用的尺寸分佈,以及企業級固態硬碟主要用於讀取/讀,寫混合/及寫入專門的比例。
2Q26全球MLCC出貨強彈,AI伺服器需求推升日韓廠稼動率滿載,台陸廠受消費疲弱牽制復甦有限,供需缺口收斂,高階規格緊俏,價格醞釀調漲,AI驅動成長週期延伸至未來 。
TrendForce上修2026年smartphone生產預測,衰退幅度收斂,惟主因為消費者提前透支需求,而非市況好轉;2027年DRAM續漲恐引發價格帶重組,整體衰退風險不容小覷。
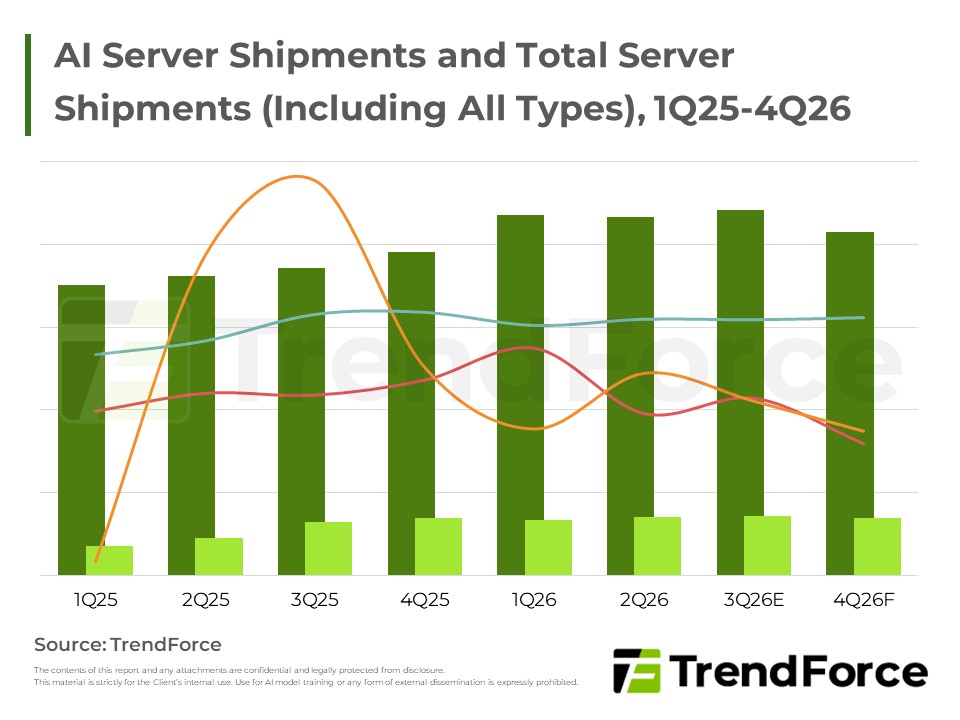
全球CSP資本支出強勁,帶動AI伺服器需求穩健成長,北美與中系業者同步擴大機櫃採購並加速自研晶片布局,NeoCloud模式漸成基礎設施成長重要動能。
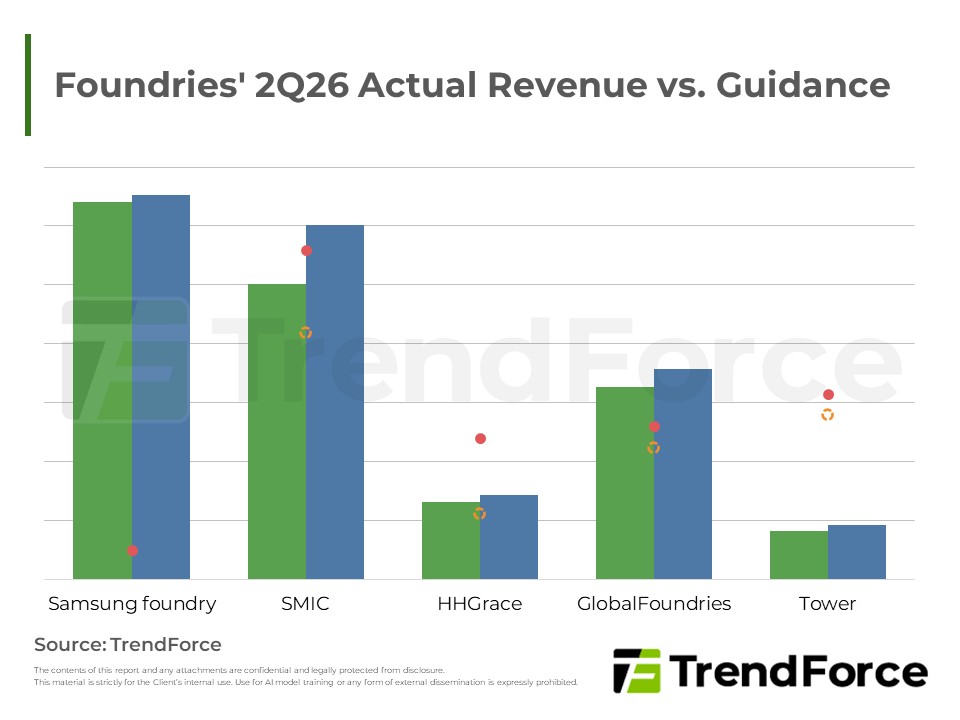
2Q26全球晶圓代工廠營收普遍走升,先進製程訂單持穩、AI相關周邊IC與高毛利平台放量,成熟製程亦受惠備貨與漲價效應;展望下半年,隨海外與中系大廠擴產進度推進,先進與特殊製程產能吃緊態勢可望延續,推升全年營運...
在人工智慧伺服器強勁需求驅動下,企業級固態硬碟供不應求,推升平均銷售單價與毛利率改寫新高,產業邁入超級循環。雖然消費性終端需求顯露疲態,且原廠資本支出偏向DRAM/HBM,新增產能有限,此供需失衡與漲價動能預...

2026-2030年全球和中國NAND快閃記憶體市場數據
超大型CSP業者持續加碼資本支出,帶動AI伺服器出貨顯著擴張,鴻海、緯創、廣達等ODM廠積極承接輝達與超微機櫃訂單,晶片與液冷散熱技術同步升級,供應鏈成長動能延續至明後年。





