
供應商定價策略有效,提升獲利,但需防消費規產能與庫存過緊縮。地緣政治緊張導致原物料價格波動,美國經濟好壞參半,就業疲弱,中國製造業收縮。消費電子需求冷清,AI伺服器則維持高載運轉。MLCC產業受益AI與車用高...
全球新能源車市場持續成長,電動車滲透率逐步提升。中國市場基期高導致成長放緩,美國轉向混合動力,西歐政策分化但整體持續成長。比亞迪取代Tesla成為純電車龍頭,並蟬聯插電混合式電動車冠軍。吉利汽車在BEV和PHEV...
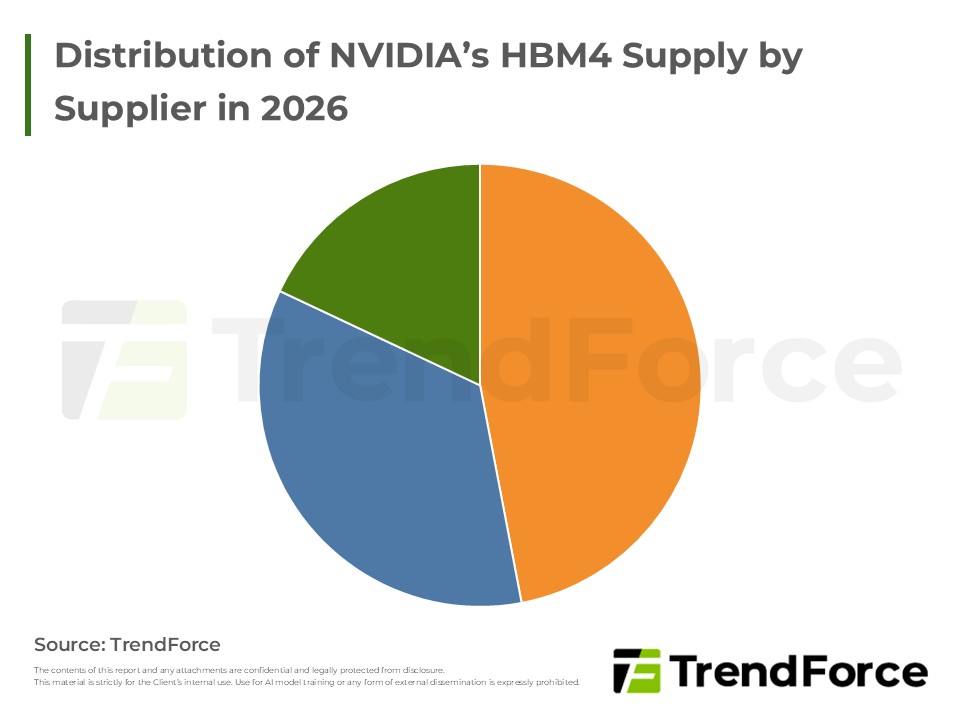
Samsung因製程優化解決過熱問題,在HBM4驗證進度上領先;SK hynix雖經改版重送,但憑藉既有合作基礎預計仍將佔據供應大宗;Micron進度相對稍緩。考量AI強勁需求與產能吃緊,預期NVIDIA將採納三家供應商以確保Rubin平...
北美AI應用普及與Nvidia新架構推出,驅動企業級SSD需求爆發。因供應商產能轉向DRAM致NAND Flash供給受限,缺口擴大推升合約價創歷史新高。買方為確保料源接受高價與長約,預期供應吃緊將延續,大容量SSD躍升為算力關...
DRAM市場呈現供不應求,原廠庫存低且議價權強勢,帶動合約價上揚,尤以PC與伺服器端顯著。現貨漲勢因與合約價差大而趨緩。買方為保貨源多願接受漲價,惟模組廠獲利恐遭壓縮;僅手機端庫存相對穩健,整體市場為賣方主...
受AI及企業級需求驅動,NAND Flash確立賣方市場。原廠優先配置高毛利產能,致使各端庫存水位普遍下滑。合約價預期上調,買方議價困難;現貨市場雖因節前交易轉淡,但惜售心態濃厚。整體供應鏈面臨緊縮,轉向保守配貨...
2026年第一季,受惠於伺服器與AI強勁需求,原廠產能優先配置企業級產品,導致消費型eMMC與UFS供給嚴重受限。儘管處於消費淡季,買方因庫存低且擔憂斷鏈而積極備貨,推升合約價格全面大幅上漲。短期內若AI需求不減,...
2026年第一季受伺服器與AI強勁需求排擠,原廠優先配置高毛利企業級產能,導致Client SSD供應緊縮。疊加OEM庫存低水位及換機備貨需求,合約價全面大幅飆漲。預期供不應求將延續至第二季,惟高成本恐抑制買氣,導致PC...
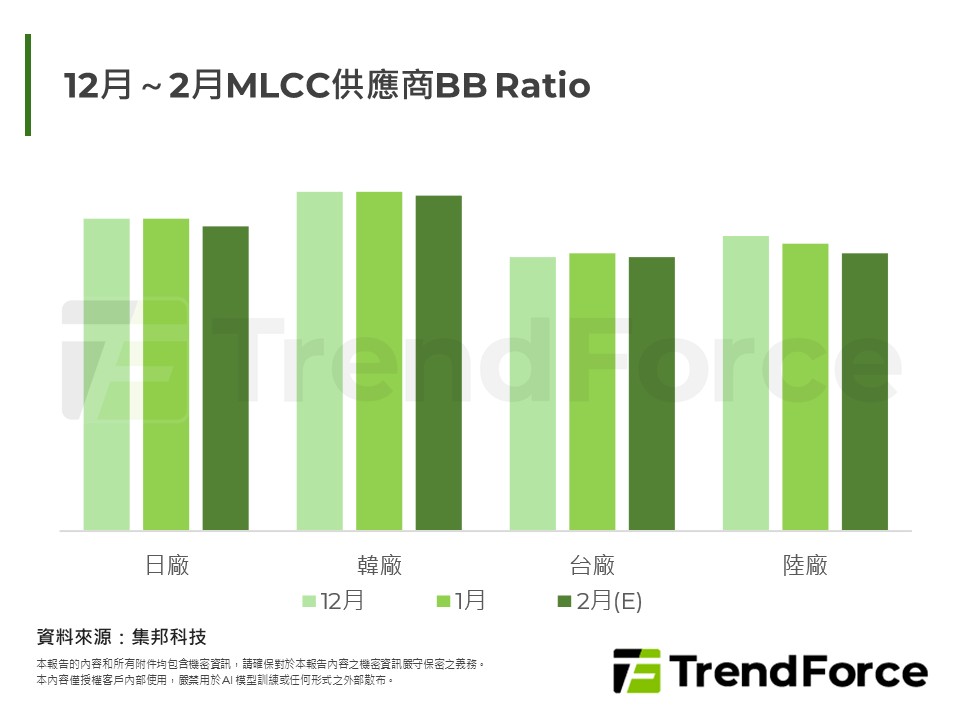
全球政經不確定性加劇,弱勢美元推升材料價格,擠壓被動元件利潤。PC產業供應鏈受AI排擠、材料漲價及CPU短缺影響,MLCC消費規接單疲弱,供應商減產穩價。反觀AI資料中心需求強勁,帶動高階MLCC出貨暢旺,供應商傾斜...
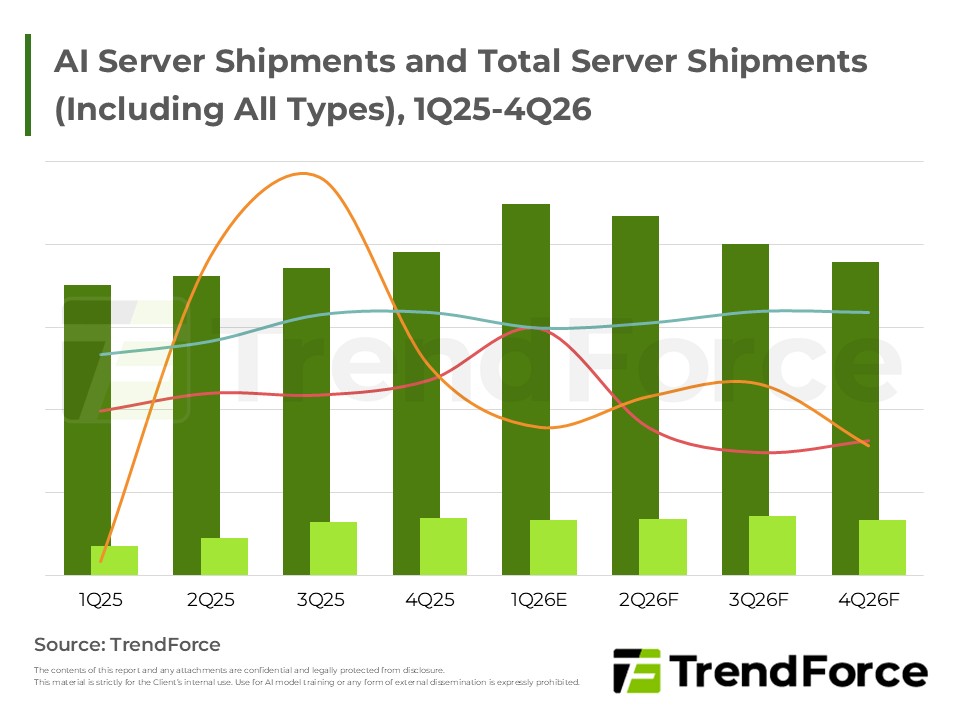
展望2026年,全球主要CSP持續擴大資本支出建設AI基礎設施,聚焦高密度GPU機櫃與自研ASIC以優化成本。北美四大業者領頭導入NVIDIA及自研晶片,推升AI伺服器與ASIC佔比。OEM端如Dell及IEIT則在激烈的同業競爭與地緣政...
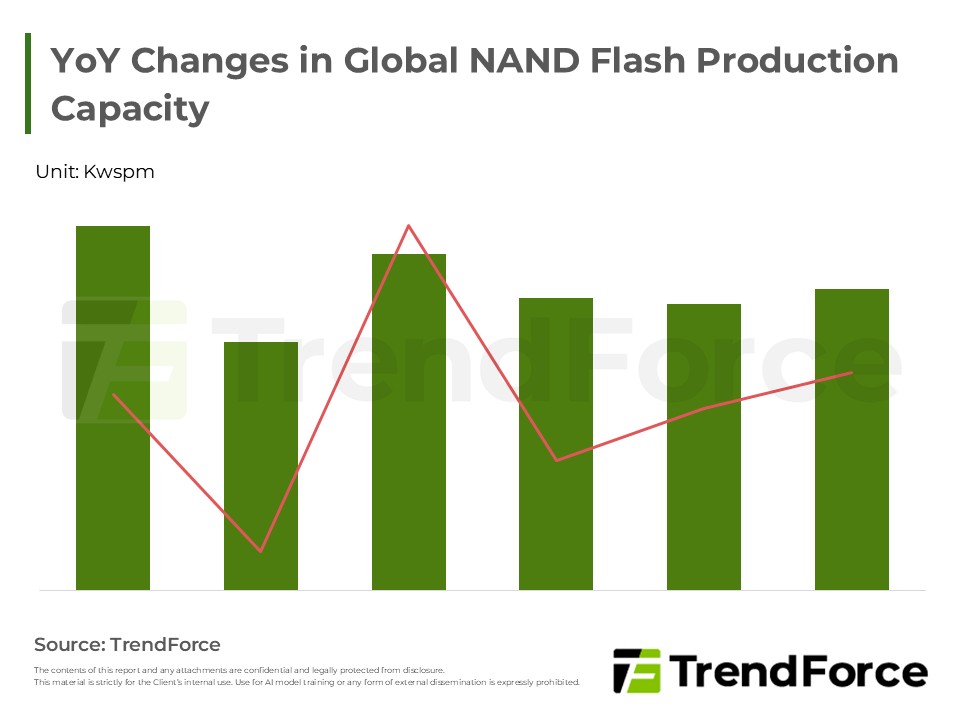
AI需求由訓練轉向推論,帶動企業級SSD需求激增。受限於新廠無塵室建置時程,產能放量延遲,導致未來兩年供給持續吃緊。主要原廠透過技術升級與策略結盟鞏固產能,NAND市場將迎來結構性成長,定價權向供應端傾斜。
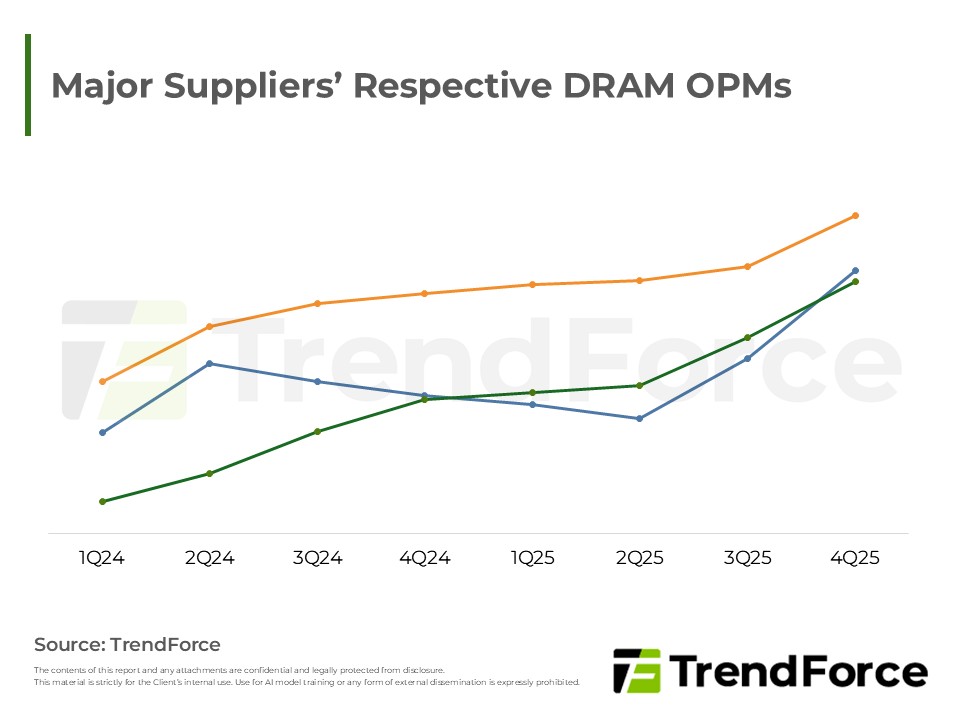
記憶體產業於2026年受惠AI應用普及,由DRAM與enterprise SSD雙引擎帶動進入供需緊俏的「超級週期」。在原廠庫存見底且產能擴張受限下,合約價預計維持雙位數成長。即便消費性電子需求放緩,AI應用仍支撐強大動能。未...
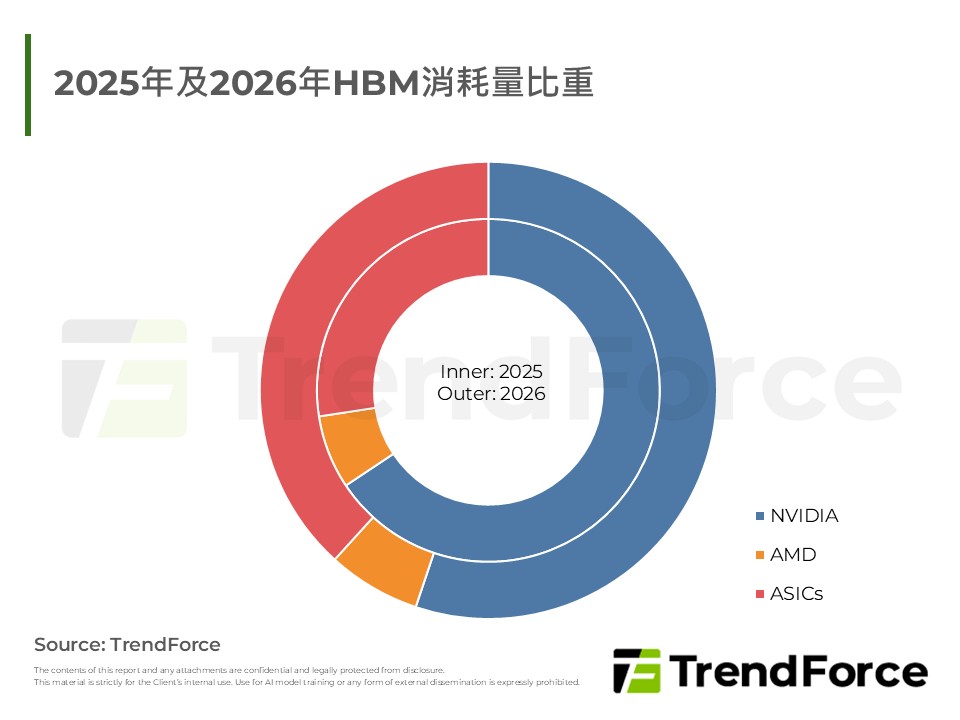
2026年HBM市場持續成長,SK hynix維持市占領先,Samsung受惠於HBM3e回溫與HBM4貢獻,營收與市占顯著復甦,Micron亦積極擴產。雖主流轉向HBM3e及HBM4,但受晶片升級延遲與庫存堆積影響,整體成長增速放緩,供需轉趨收...
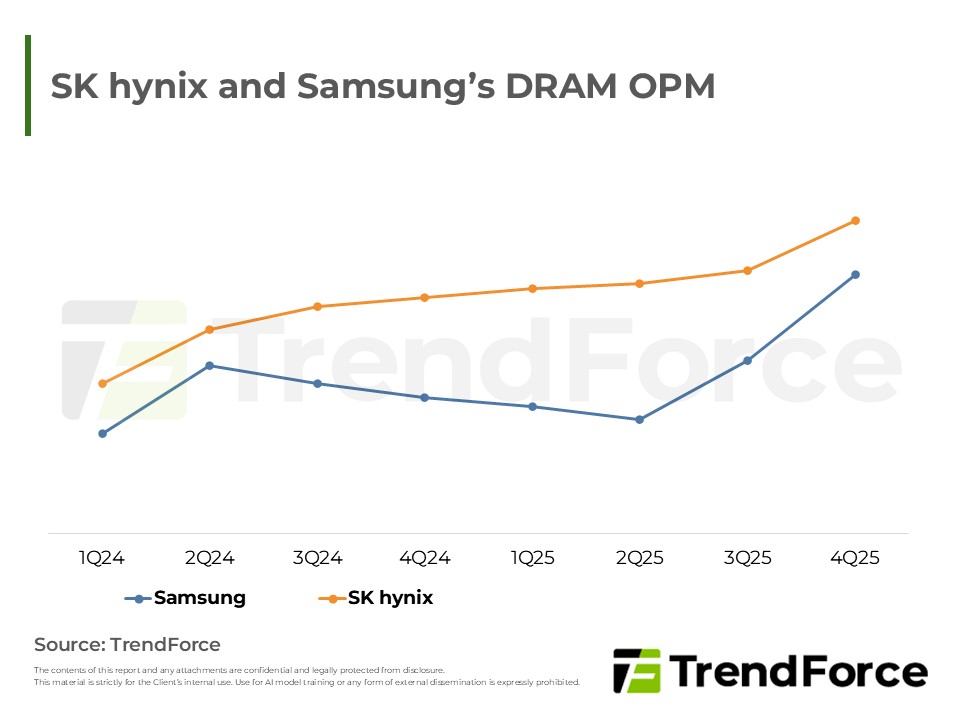
1Q26合約價議定遞延,現貨價高檔持穩。主要大廠財報顯示價量齊揚,庫存見底且產能轉向高利潤AI產品,導致傳統DRAM供應緊縮。儘管消費性需求受漲價影響轉弱,但AI強勁需求足以抵銷。HBM次世代規格競爭白熱化,賣方市...
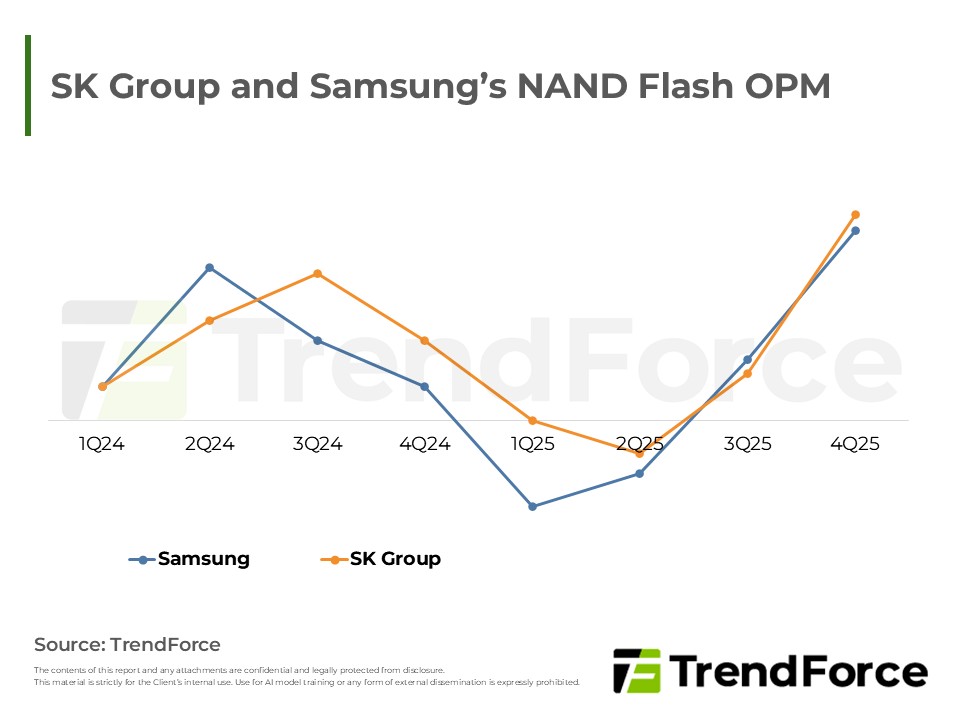
供給受限使合約市場呈賣方主導,價格看漲,惟現貨高價已抑制買氣。財報顯示AI帶動企業級SSD需求,推升韓系大廠獲利。展望未來,業者聚焦製程升級與高容量技術以滿足AI架構需求,資本投資側重技術演進而非單純擴產,...





