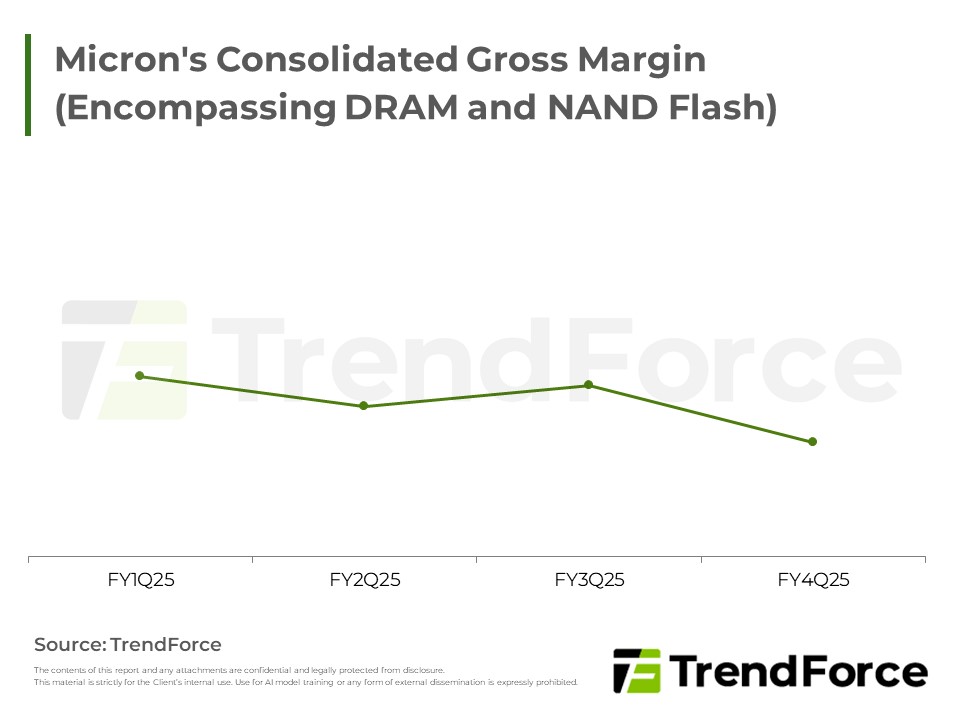
DRAM市場強勁,合約與現貨價格大幅上揚,賣方主導態勢確立。美光受惠於AI與伺服器需求,季度營收及毛利率創高,展望優於預期。其HBM業務進展迅速,技術與市占領先,鞏固市場地位。預期DRAM供給持續緊縮,價格將持續...
9月消費性DRAM合約價漲勢趨緩。展望後市,因CSP伺服器需求強勁排擠產能,原廠上調4Q25合約價目標。消費性DRAM預計上修至雙位數漲幅,漲勢延續至1H26。
2025年DRAM合約價持續走高,原廠因伺服器需求強勁,將產能優先轉至先進製程,使PC DRAM供給轉趨吃緊。PC OEMs為因應未來漲勢,可能調整採購策略。
2025年9月伺服器DRAM合約價因CSPs追加需求持續上漲,DDR5/DDR4價格續揚,8000MT/s模組將加速普及。2026年需求強勁且供應緊張,預計漲勢將延續。
美國8月就業數據遠遜預期,失業率升至歷年新高,內需疲弱,通膨風險高。OEMs和ODMs對新品訂單保守,預示消費需求不穩。FED降息應對經濟衰退,匯市波動加劇,供應商面臨定價和匯率挑戰。中美關稅加劇經濟壓力,全球消...
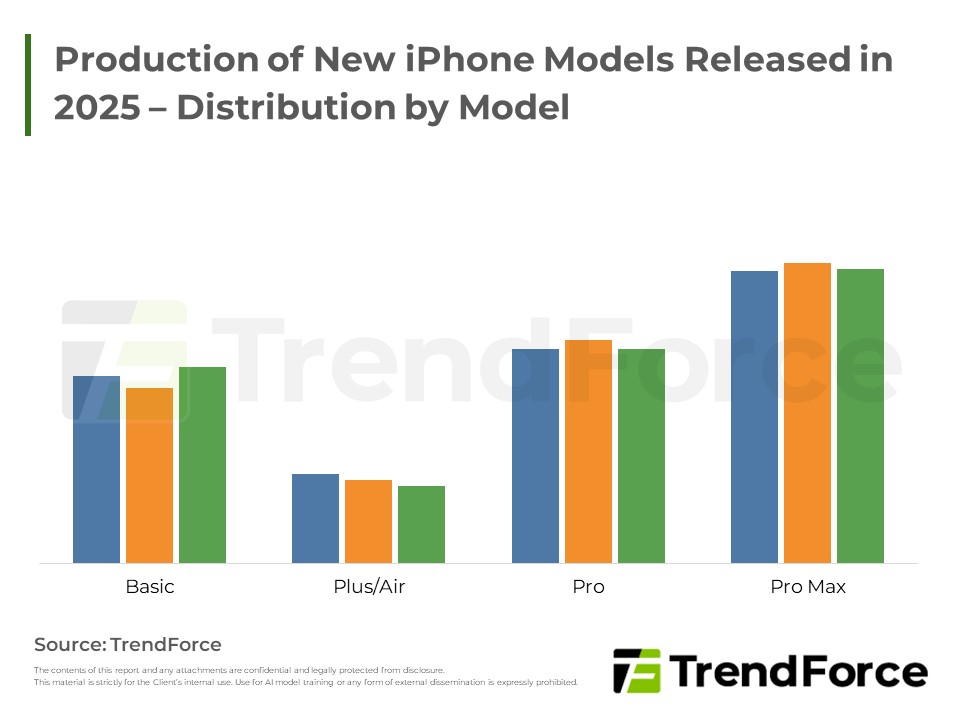
Smartphone市場大者恆大趨勢短期內不變,但品牌市占可能有所調整。市占排名前五的品牌來看,Apple新機優於預期的銷售可望帶動市占往上;Xiaomi自研晶片的持續迭代也將更加鞏固市場定位;Vivo則因Transsion市占下跌而...
DRAM市場供應吃緊,合約與現貨價格持續上漲。供應商庫存偏低,美系CSPs需求強勁。客戶端庫存水位分歧,但整體預期價格仍將維持上漲趨勢。

美國經濟面臨通膨壓力與就業市場轉弱,導致聯準會降息。傳統消費產品需求低迷,但AI伺服器與車用電子需求持續成長,供應鏈逐步分化,企業需在疲弱需求與新興市場間尋找平衡。
AI需求推升儲存,HDD供應不足促使訂單轉向企業級SSD,帶動NAND Flash市場情緒轉強。原廠庫存近健康水位,預期4Q25合約與現貨價格將全面上漲。
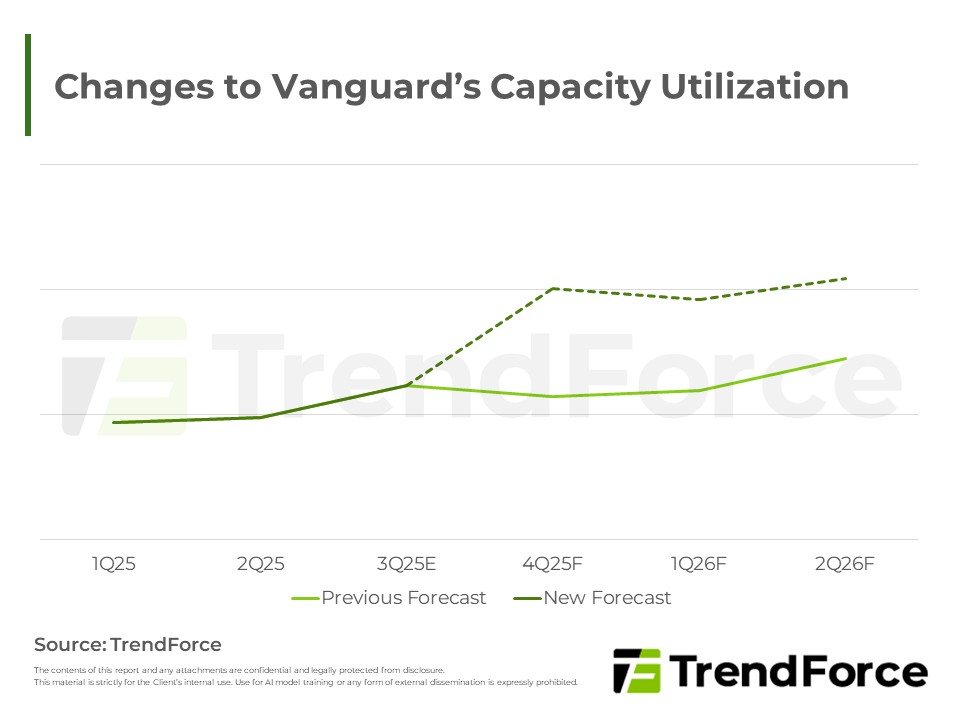
本期Foundry快訊顯示晶圓代工龍頭因大客戶訂單回補而產能穩健,下半年產能利用率優於原先預期。重點在於推動新產能與設備調整,以因應轉單與地緣政治因素,並因應訂單成長而出現漲價訊號。展望市場,產能緊俏與長期...
4Q25記憶體漲價動能延續,主因AI需求強勁、供應商重利潤限產。伺服器DRAM及企業級NAND Flash受美系CSPs提前採購、HDD短缺影響,漲幅顯著,舊製程產品供給尤為緊俏。
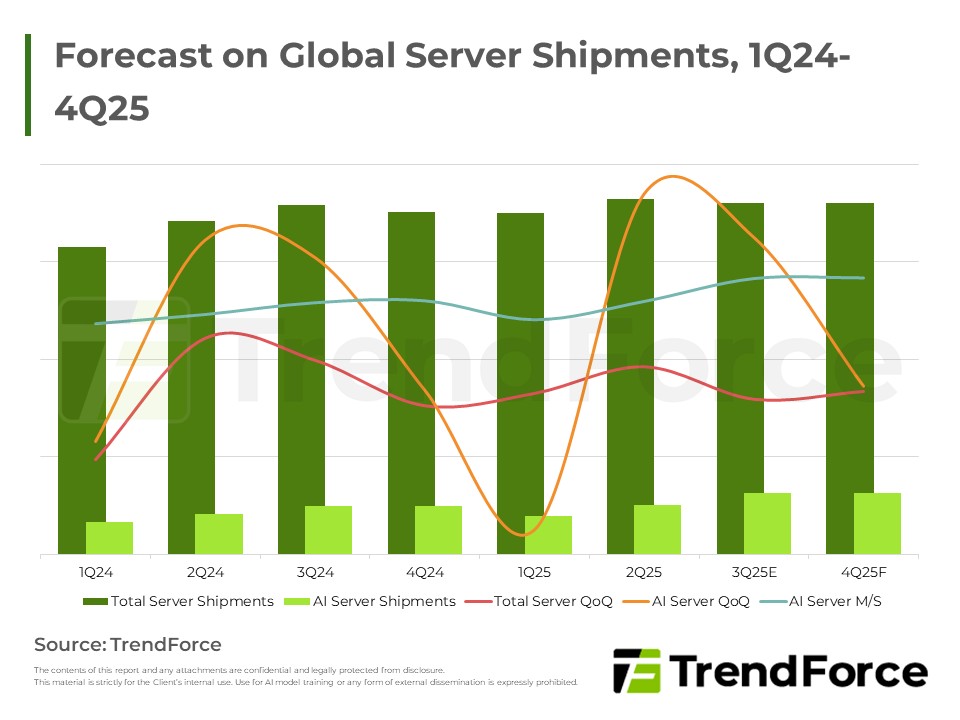
本期市場快訊聚焦CSP與企業OEM市場新趨勢,更新全球伺服器需求展望。北美CSP於資料中心與AI基礎建設顯著增長,推動全球伺服器出貨微幅上修,展望後續動能。AI伺服器以NVIDIA等為主,CSP與OEM供應鏈活躍。
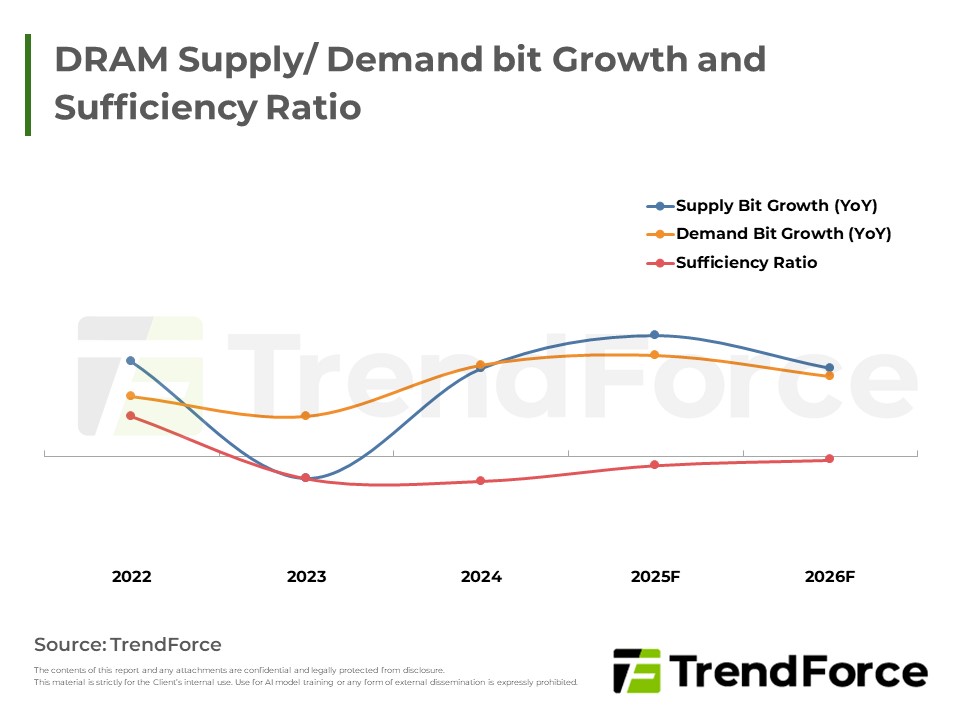
美系雲端大廠擴大採購,DRAM合約市場供貨吃緊,價格預期上漲。現貨市場雖平淡,但受需求牽引,價格易漲難跌。總體而言,市場略有供需缺口,價格受支撐,但下半年展望保守。
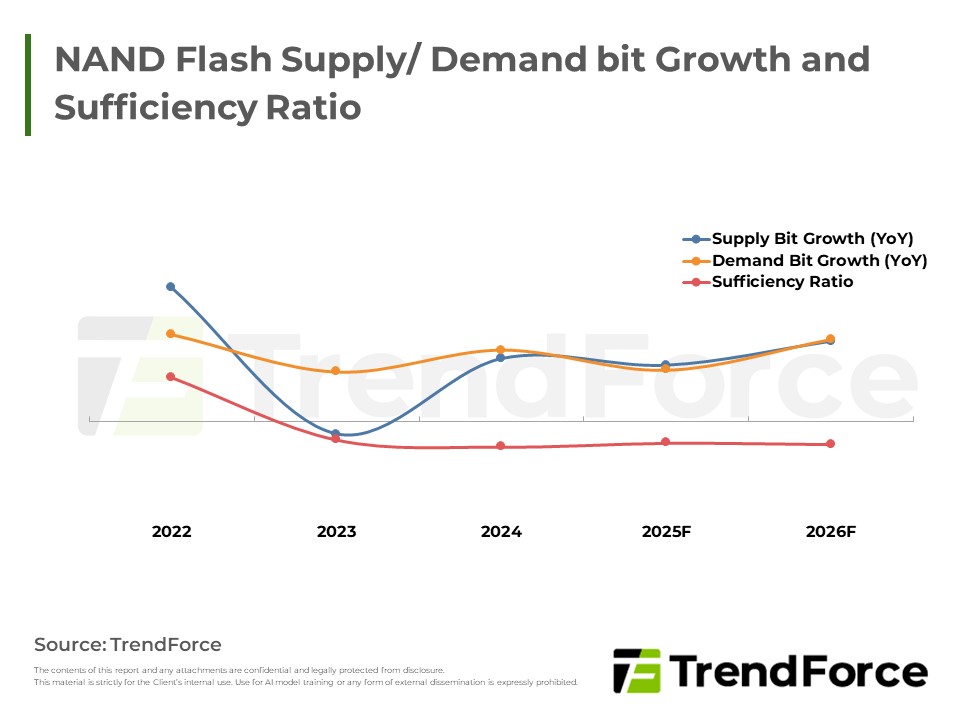
NAND Flash市場受HDD缺貨及資料中心對企業級QLC SSD強勁需求驅動,合約與現貨價格全面反轉上揚。供應商聚焦QLC產出與製程升級,預期供不應求格局將推動價格自4Q25持續走高至3Q26。
NVIDIA Rubin平台預計於2026年中至下半年完成封裝與伺服器裝配,HBM4送樣、認證及量產需提前完成。為因應AMD競爭,NVIDIA推升HBM4規格。





