TrendForce 提供 AI 伺服器與資料中心產業研究報告,聚焦 GPU 伺服器出貨、CSP 資本支出與液冷散熱動態。
研究報告涵蓋 GPU 伺服器與 ASIC 伺服器出貨預測、CSP 資本支出走向與超大規模資料中心建設動態;深入追蹤 HBM(含 HBM3e、HBM4)供需平衡、市場定價與供應商競爭格局;同步分析液冷散熱滲透率、光互連(CPO)量產進程、伺服器 CPU 需求演變,以及 Server DRAM 與 DIMM 合約價格月度追蹤。
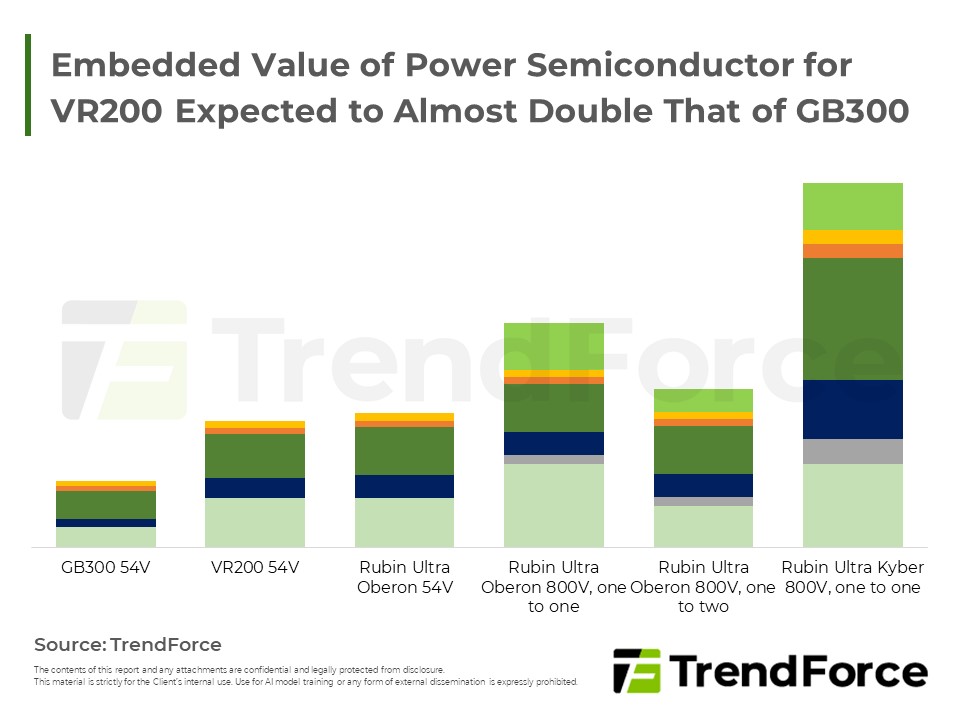
AI伺服器需求強勁,帶動功率半導體與散熱零組件需求升級。市場交期拉長且價格上揚,供應端主導地位確立。主要廠商透過調漲價格、優化架構與擴充產能應對成長;同時水冷模組、高針數插槽等高階機構件需求隨新平台放量...
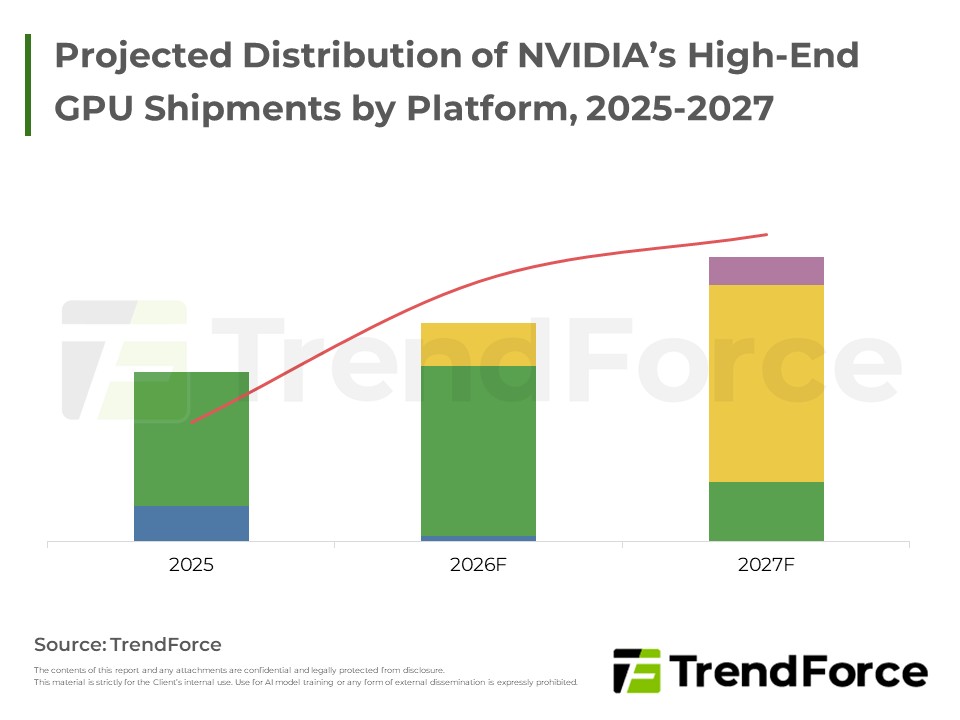
NVIDIA高階GPU出貨以Blackwell系列為主力,Rubin平台因HBM4良率與散熱設計等上游整備議題遞延,預計待明年上半年後逐步放量成為主流,同時HBM持續為AI晶片供給瓶頸。
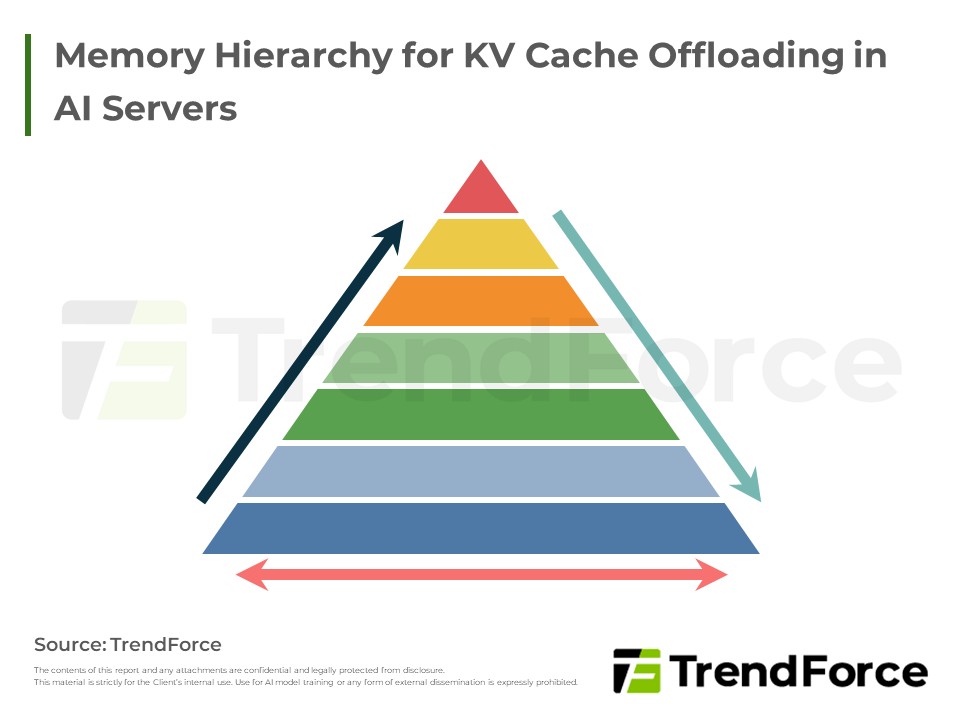
AI晶片業者評估下修HBM容量,衝擊集中於推論階段的KV cache配置,並衍生三種調整方式與對應代價;同時推升KV cache offload的記憶體需求,主流業者仍規劃採用供給穩定的8hi HBM,4hi僅適用特定情境。
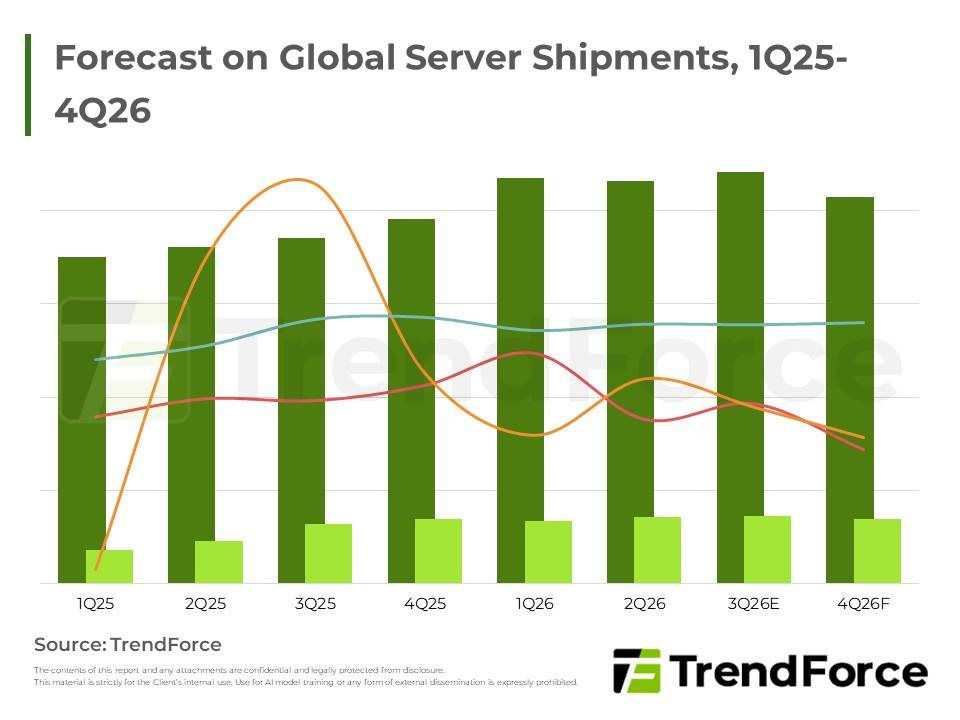
全球AI伺服器需求延續強勁,CSP持續加碼輝達機櫃拉貨,Tier-2資料中心業者貢獻度明顯提升;Google、Amazon等加速自研ASIC布局,OEM廠中戴爾受惠新興客戶訂單表現最突出。
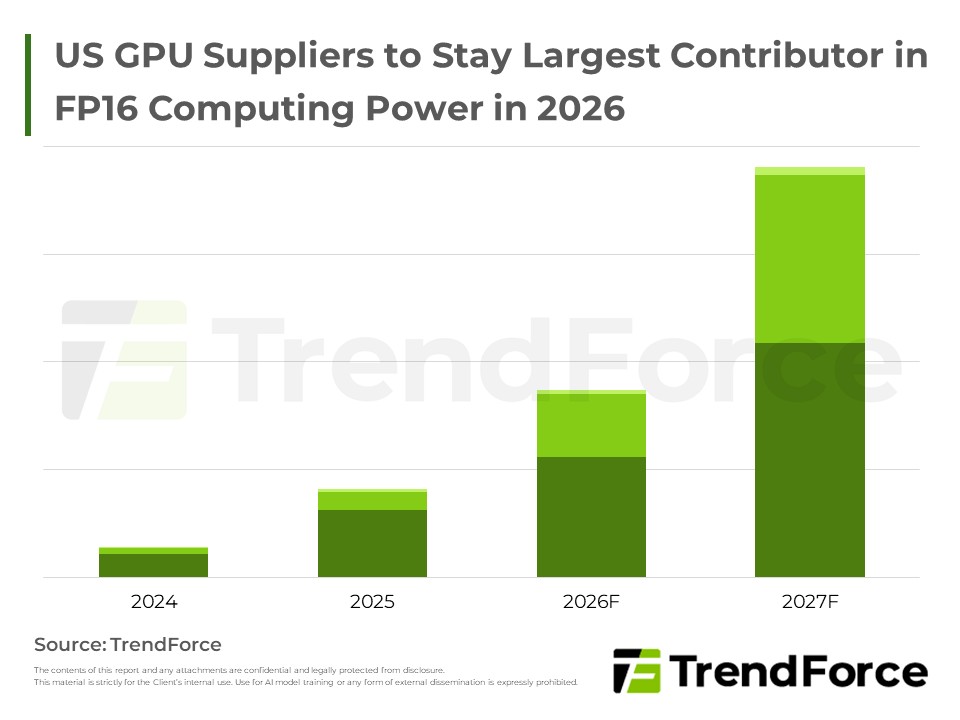
全球AI訓練與推論算力2026年將倍增,北美CSP積極擴大Capex並自研ASIC晶片,NVIDIA則藉生態系整合與收購鞏固領先地位,記憶體頻寬漸成產出瓶頸。
CPO已跨越可行性驗證,量產瓶頸轉向測試效率與成本控制。關鍵在於縮短測試時間、提升昂貴光學設備利用率,並解決晶圓級動態光學老化與高功率測試座等缺口。未來數年將是測試架構收斂與量產良率證實的關鍵期。
NOR記憶體因國際大廠轉產高階AI產品致供給收縮,加上伺服器與車用需求暴增,迎來結構性失衡。業者擴產耗時且資源分流,高容量缺口難弭,帶動價格持續上漲,此波獲利週期預計延續至明後年。
2Q26 Server DRAM營收大幅季增53%達755.8億美元。AI伺服器推升128GB以上大容量RDIMM與DDR5需求,原廠庫存探底帶動價格季漲53-58%。預計供不應求與漲價趨勢將延續至2027年。
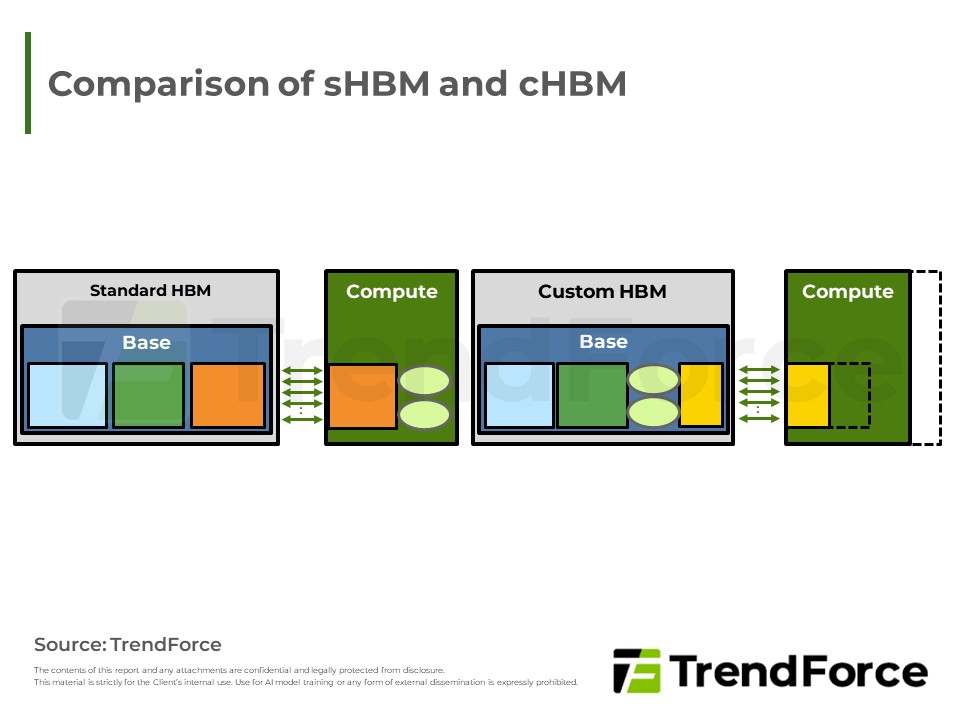
記憶體合約市場128GB模組溢價隨需求調整而收斂;現貨市場需求有限。客製化HBM(cHBM)透過base die邏輯化釋放AI晶片空間並提升效能,惟面臨散熱、多源採購及高昂開發成本等挑戰,採用者將集中於少數大型業者。
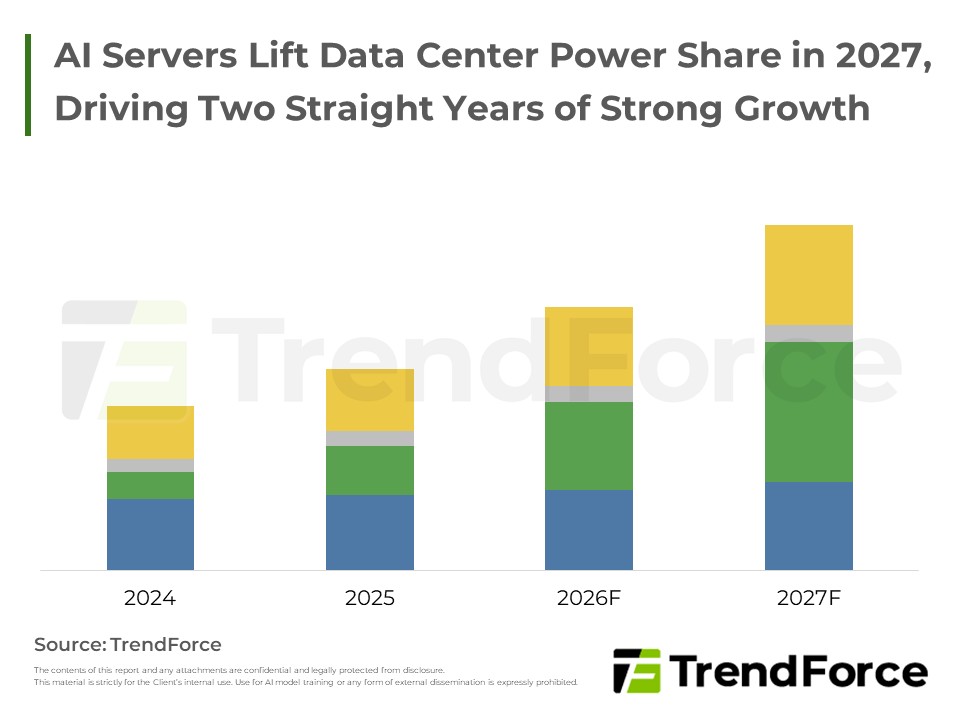
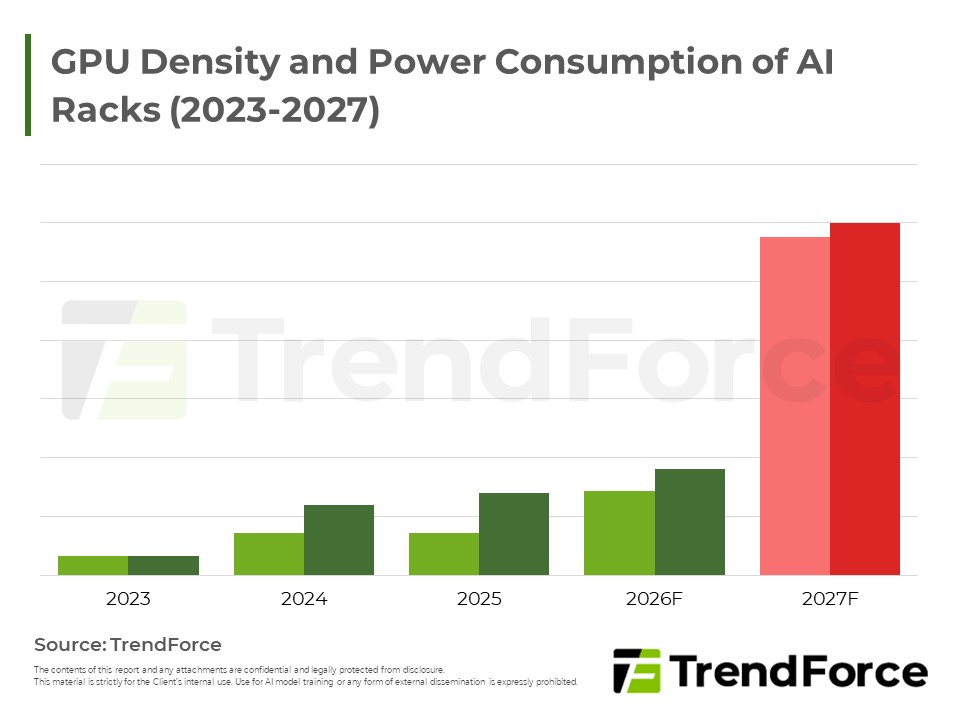
全球資料中心用電加速成長,動能集中於AI伺服器,佔比持續攀升。惟美國電網可交付能力明顯落後出貨需求,加上期中選舉推升法規收緊,遞延風險升溫,長期成長能否延續仍待電力供給端跟上。
AI伺服器驅動傳統DRAM與HBM需求熱絡,供給緊縮推升合約價,帶動原廠營收大幅成長。雖然伺服器應用搶佔產能,但終端如電腦與手機因成本過高導致需求放緩。買方轉向低容量規格因應高價,三大原廠與台廠皆透過產能轉型...
超大型CSP資本支出強勁,推升AI伺服器出貨動能延續成長,NVIDIA新平台陸續放量、需求能見度已延伸至未來多年;惟上游關鍵料件供給緊俏,產業重心逐漸由需求驅動轉向供給決定出貨步調,液冷散熱需求同步升溫。
隨次世代AI平台規劃調整,HBM 4hi樣品需求浮現,惟容量偏低、資料中心導入意願低;部分終端應用另具評估空間,但規格仍處早期,供應端投入保守,短期以樣品階段為主。
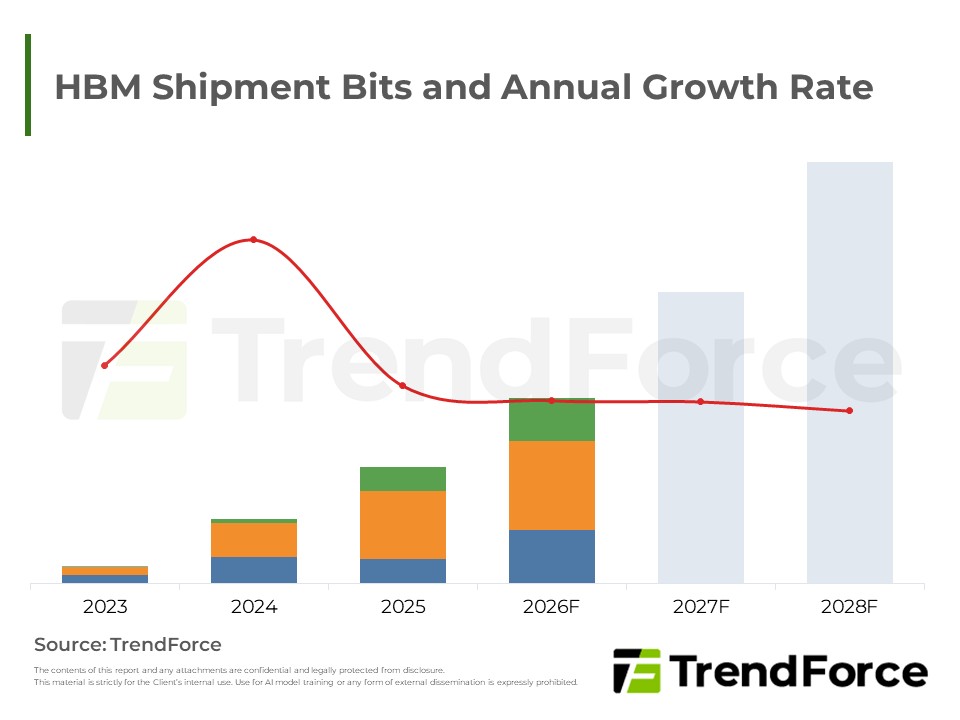
AI需求推升HBM出貨動能延續至未來訂單,技術世代加速演進,需求版圖自輝達獨大轉向雲端業者自研晶片,供給吃緊帶動訂價權轉向供應商,惟傳統記憶體報價走揚稀釋HBM營收占比。
AI Agent推升KV Cache與Token儲存需求,使記憶體架構重組。成本考量驅使Token自高價HBM與DRAM下放至SSD。原廠積極推動HBF、SCM及SLC等新世代NAND應對壽命與延遲挑戰,同時加劇晶圓消耗,佈局先進產能成競爭關鍵。


