TrendForce為您提供一個完整的DRAM產業分析,成本分析和價格預測。
TrendForce為您提供一個完整的DRAM產業分析,成本分析和價格預測。
因 AI 伺服器叢集擴大與頻寬需求飆升,AI 網通產值 2027 年將成長至 2,695 億美元,24 至 27 年的年複合成長率高達 92%。成長重心自後端網路延伸至加速器高速互連與網卡,其中以加速器間互連的成長最為迅速。未來將由晶片平台組合左右市場價值分配,1.6T 光模組、CPO 與新型光學封裝架構將持續重塑整體產業樣貌。
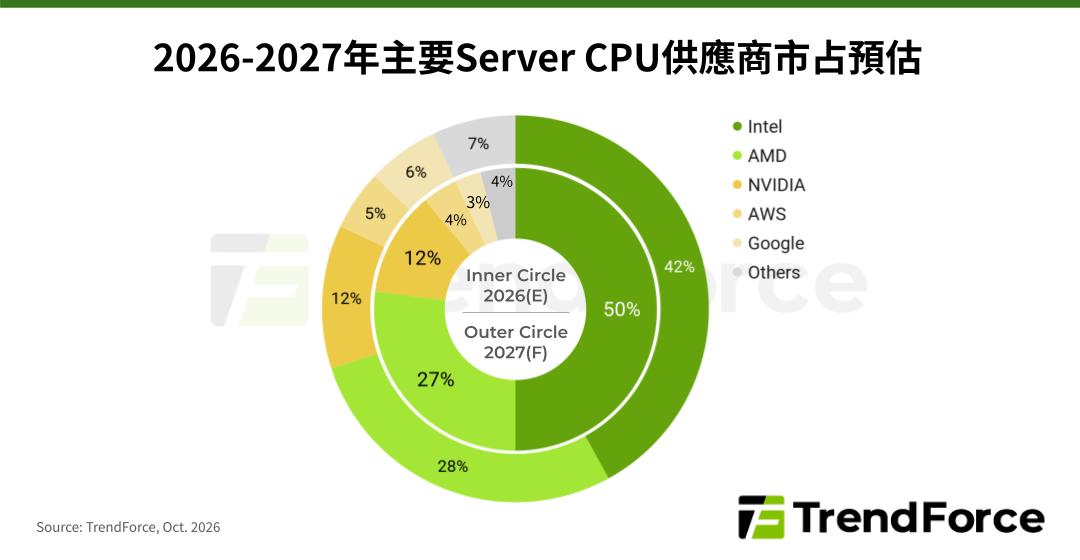
Agentic AI與AI推論改變運算負載,推升Server CPU需求並使CPU與加速器配比重塑。出貨連續兩年強勁成長,CSP自研Arm架構CPU加速滲透,x86市占面臨挑戰。
AI推論重視效率與成本,帶動CSP自研ASIC成長動能優於GPU,伺服器占比持續攀升;Google以多供應商策略深化TPU開發,下世代TPU將導入Intel EMIB-T封裝,然載板嵌入良率能否及時提升,將是量產與成本優勢的關鍵。
大型CSP持續擴建AI基礎設施,Tier-2資料中心、Neocloud與主權AI同步拉貨,AI伺服器出貨預估上修。NVIDIA整櫃方案由GB300轉向VR200,AMD與自研ASIC動能升溫,ODM擴產與液冷升級推升供應鏈價值。
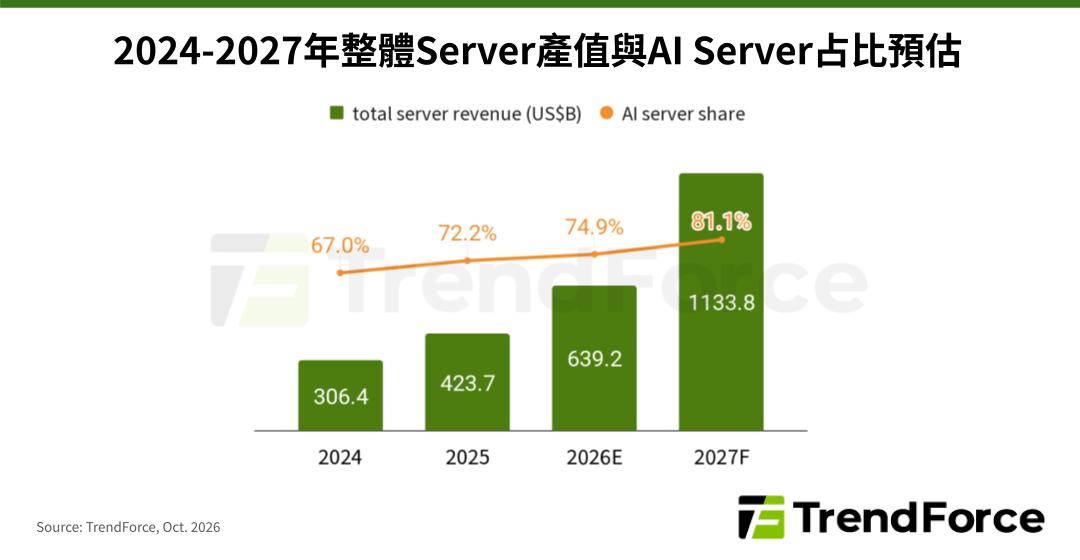
受AI需求強勁帶動,美中主要雲端業者資本支出持續上修,整機與零組件漲價及預付款要求推升投資規模。輝達Vera Rubin與超微Helios等整機櫃ASP大幅走高,帶動AI伺服器產值占比顯著攀升,價格效應明顯大於出貨量成長。
美國超大規模雲端業者持續全速擴建資料中心,惟地方與州層級政治反彈升溫,期中選舉恐推動更嚴格規範與審批延宕。TrendForce認為成本上升為基本情境,延宕風險主要集中於中長期規劃專案。
2027年AI晶片與AI伺服器成長動能優於今年,輝達與超微整櫃方案持續放量,Google TPU推升ASIC占比;HBM與CoWoS供需維持緊繃,液冷與企業級SSD需求同步走升,帶動伺服器產值大幅擴張。
TrendForce結合其在晶圓代工/伺服器行業的專業知識,並將其與供應鏈相結合,準確估計AI晶片出貨量,AI伺服器應用比例,AI主要供應商的分析以及AI記憶體的採用。
產業新聞