2027年資料中心建置多已定案,AI Server出貨仍可穩健成長;2028年受監管、NVIDIA高層異動與高基期影響而收斂,ASIC出貨將超越GPU,記憶體走勢分歧。
TrendForce為您提供一個完整的DRAM產業分析,成本分析和價格預測。
TrendForce為您提供一個完整的DRAM產業分析,成本分析和價格預測。
輝達高層異動短期未衝擊AI伺服器訂單,Rubin平台將逐步成為主流,但ASIC與超微加速侵蝕市占,地緣政治與資料中心建置進程成後續觀察重點。
2027年AI晶片量續強成長,帶動算力供給逾翻倍;低精度運算與MoE架構降低推論成本,企業任務分級成關鍵,2028年後須留意供需失衡風險。
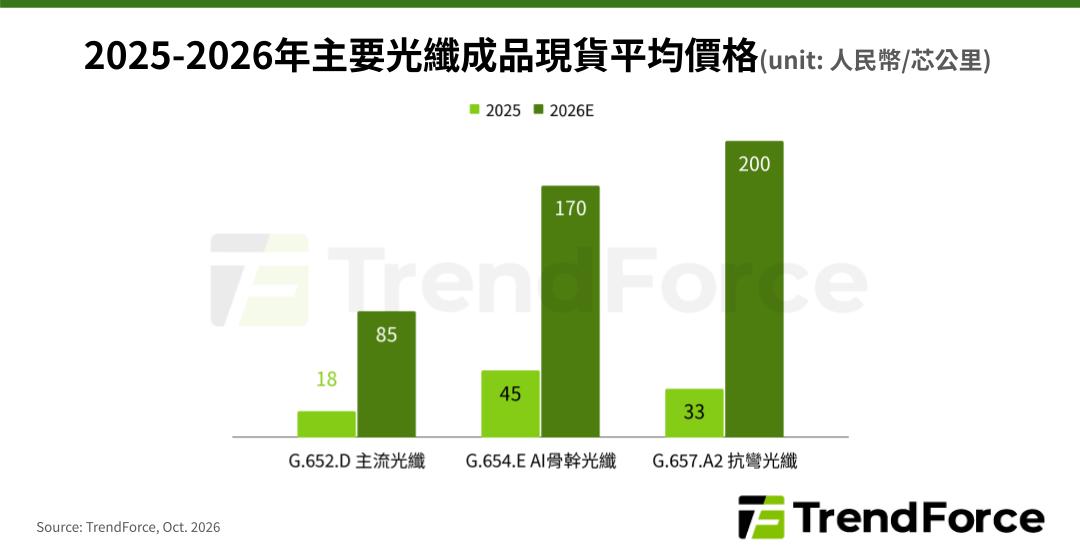
隨著AI算力擴展,傳統銅線因物理距離受限,促使機櫃內銅纜結合跨櫃光學的混合架構率先普及。推論需求進一步推升互連網路發展。儘管面臨佈建挑戰,先進光學技術將逐步放量,成為突破傳輸瓶頸的關鍵。
美國期中選舉後,多個資料中心重點州將推動暫停或更嚴格監管,2028年後建設規劃遞延風險升高;大型雲端業者因布局分散、資本充足,應對能力較強。
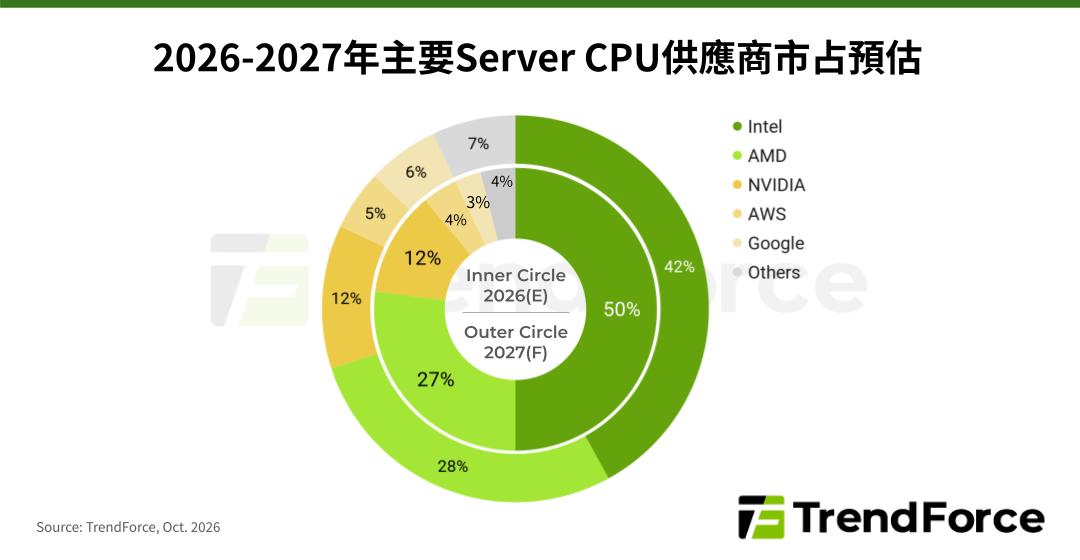
大型CSP持續擴大資本支出,加上AI推論、Agentic AI與自研ASIC需求,推升AI伺服器出貨續創高;CPU供不應求,液冷滲透率同步提升。
2026年HBM消耗量倍增,HBM4放量與供給緊俏推升2027年價格與營收大幅躍升,Samsung擴產搶攻龍頭,三大原廠競局重組。