大型CSP持續擴建AI基礎設施,Tier-2資料中心、Neocloud與主權AI同步拉貨,AI伺服器出貨預估上修。NVIDIA整櫃方案由GB300轉向VR200,AMD與自研ASIC動能升溫,ODM擴產與液冷升級推升供應鏈價值。
原廠與CSPs完成多年期server DRAM長約,高比重的供給位元採用價格區間機制,其餘維持季度議價;現貨交易冷清、價格持平。Micron財報優於預期但合約價漲勢趨緩,持續擴大SCA並鎖定HBM供給。長約有助平滑記憶體景氣循環。
AI需求強勁推升HBM與伺服器產品獲利,排擠消費性產能,帶動記憶體合約價與營收爆發性成長。DRAM原廠大幅擴增資本支出建造新廠,供不應求將延續至後年;NAND Flash則因資源優先排給DRAM且受限於無塵室空間,投資意願保守,僅靠技術升級帶動位元成長。
該產品結合TrendForce在記憶體領域的優勢,延伸對server端的數個面向做研究調查,其中包含
1. CPU分布與競爭態勢
2. 北美與中國地區cloud service provider對server採購量
3. storage出貨預估
4. 本年度server出貨動能預估
5. 關鍵server品牌代工廠分佈
6. 對server DRAM採購量變化
7. 對SSD採購量變化與規格及介面預估
8. Enterprise與hyperscaler分別對記憶體消耗量占比
本產品結合TrendForce在記憶體產業的專業優勢,聚焦於車用領域,深入進行市場研究與分析。
美系雲端業者追加需求強勁並推高長約價格區間,帶動伺服器記憶體合約價持續上揚;反之,中系業者因資金短缺轉向低容量產品。原廠彈性轉產高單價伺服器產品,加上部分長約價格天花板調升與追加訂單溢價,預估四季合約價季增逾一成。
記憶體合約價平穩,預期後續漲幅將擴大。供應端因韓系與台系原廠轉產伺服器應用,導致PC規格顆粒極度稀缺,二手市場供給亦受限。需求端受惠晶片供給改善與通路備貨帶動出貨優於預期,系統廠積極拉貨累積庫存並調配成本,賣方市場態勢明確。
現階段消費型記憶體價格逼近買方承載極限,近期合約價微幅收高,且高低價差略有收斂。展望未來,受原廠產能轉向先進產品影響,成熟產品供給持續收縮;加上伺服器儲存元件需求增強,市場供不應求缺口仍將延續,價格可望高檔維持。
部分CSPs客戶積極追加server DRAM採購,推動原廠庫存降低並帶動合約價上漲。現貨市場因假期維持震盪。HBM擠壓產能,導致各應用領域供給偏緊,PC、智慧型手機及模組廠紛紛透過調整採購策略或調升庫存應對成本與供貨挑戰。
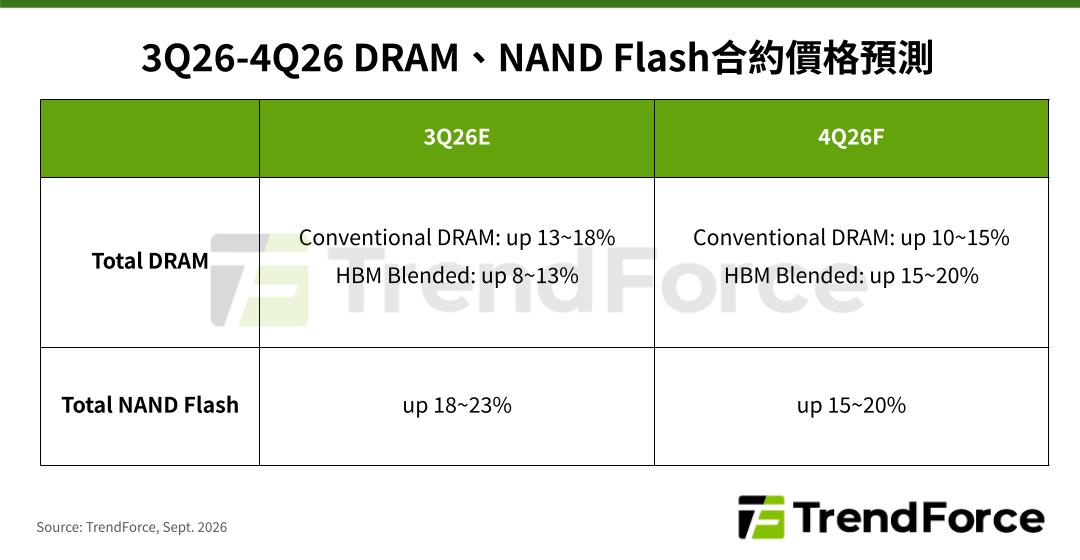
受CSP追加採購帶動,4Q26 DRAM與NAND Flash合約價延續上漲,惟漲勢由AI單引擎主導。原廠產能持續傾斜server與HBM,排擠消費性應用供給;消費端受成本轉嫁衝擊出貨,僅維持最低採購,各品類漲幅明顯分歧。