TrendForce指出,PC與Smartphone需求疲弱,中國AI商業模式未成形致Server SSD拉貨保守;模組廠庫存高漲降價求售,NAND Flash現貨價急速走弱,需求僅剩北美CSPs支撐,短期仍缺乏止跌條件。
CSP資本支出激增引發AI變現疑慮,消費端合約價談判膠著、現貨買氣疲弱;企業級SSD受AI需求支撐率先漲價。SK hynix與Samsung財報創高,看好Agentic AI驅動儲存需求,加速先進製程並擴大長約,預期供不應求延續。
在全球SSD終端價格表中, 集邦科技依照不同品牌、容量(從120GB 到 2048GB及以上)、使用介面( SATA3, PCIE 3.0,4.0,5.0)等項目區分產品別。
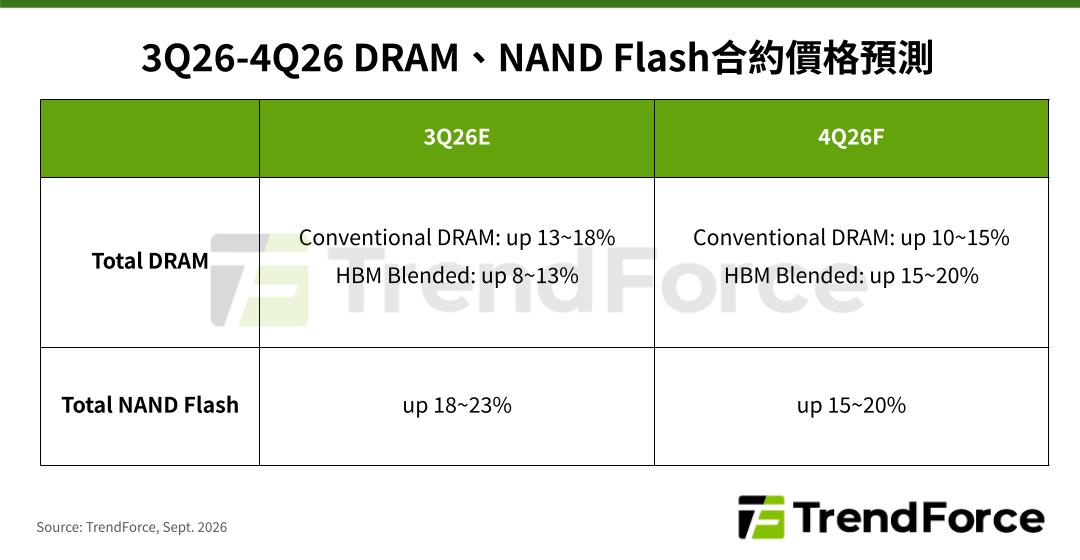
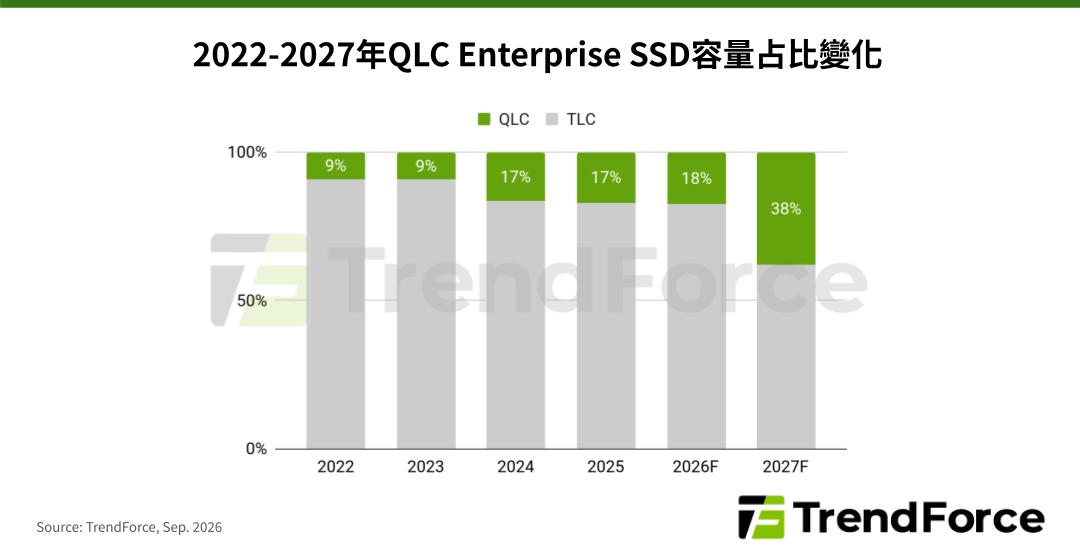
北美持續上修訂單,原廠產能調整不及,推升企業級SSD合約價本季續漲,中國客戶則抗拒漲價。展望明年,需求僅北美獨強,加上長江存儲搶市占,漲價阻力升高,高價恐壓抑後續拉貨;Agentic AI則帶動HDD重啟擴產。
本月NAND Flash利基型市場因產能持續向先進製程集中而走勢分化。SLC受車用、網通及低軌衛星剛性需求支撐續漲,高容量漲勢尤強;MLC則因報價過高且貨源稀缺,客戶加速轉向SLC或TLC,價格高檔持平,後市恐轉向下修。
受消費端需求疲軟與晶圓高價壓抑,本月NAND Flash wafer合約價全面告別漲勢,MLC、TLC、QLC各系列皆橫盤持平,模組廠拉貨意願降至冰點、成交極度萎縮。MLC替代效應浮現,原廠高價策略遇瓶頸,後續價格修正風險持續累積。
本季client SSD合約價雖續漲,但漲幅明顯收斂。PC終端需求疲弱、整機BOM成本墊高且庫存待去化,買方抗價堅定。原廠產能續傾斜企業級SSD,並對小容量以價制量;中系與模組廠搶單,壓抑整體均價。展望明年首季,淡季疊加新產能開出,價格將進入高檔盤整。
終端疲弱拖累手機與PC合約議價,買賣雙方持續拉鋸;企業級SSD受AI需求帶動,有望率先定價並大幅調漲。現貨市場因手機品牌促銷降價,賣方拋售加劇,價格明顯下跌。原廠庫存維持低檔並掌握議價主導權;模組廠庫存墊高、壓力攀升;CSP拉貨回歸正常節奏。
4Q26終端成本觸頂引發買方抵制,加上庫存待去化與陸系業者權重提升,TLC eMMC與UFS漲幅收斂,MLC eMMC受替代效應首度回調;1Q27淡季將轉為高檔盤整,MLC下修壓力加劇。
第四季smartphone與PC合約價漲幅可望收斂,現貨市場因模組廠需求疲軟維持盤整。隨疊層效益遞減,NAND競爭重點轉向架構設計,hybrid bonding將控制電路與記憶體分開製造,成為提升傳輸速度與成本競爭力的關鍵。
產業新聞