本產品結合TrendForce在記憶體產業的專業優勢,聚焦於車用領域,深入進行市場研究與分析。
記憶體市場呈現雙軌分化。雲端與人工智慧應用帶動高效能儲存需求強勁,原廠庫存維持低檔,賣方握有議價優勢,企業級市場價格持續看漲。相對地,消費性終端需求低迷,買方觀望氣氛濃厚,現貨價格盤整,品牌與模組廠則因秋季備貨或資源交換而致庫存攀升。
受消費終端疲弱影響,NAND Flash Wafer價格高檔滯漲。雖然企業級需求受AI帶動,但消費端庫存積壓,原廠透過搭售調適。買方追價意願極低,僅個別規格微漲,整體橫盤盤整,若消費去化持續不如預期,後市價格面臨回檔風險。
因原廠產能轉向高層數製程,利基型NAND Flash價格仍高檔震盪。受買方成本壓力與供給差異影響,SLC小容量漲速明顯放緩,高容量則獲車用及網通剛性需求支撐維持動能;MLC因供給極度稀缺且價格逢天花板,整體陷入橫盤盤整格局。
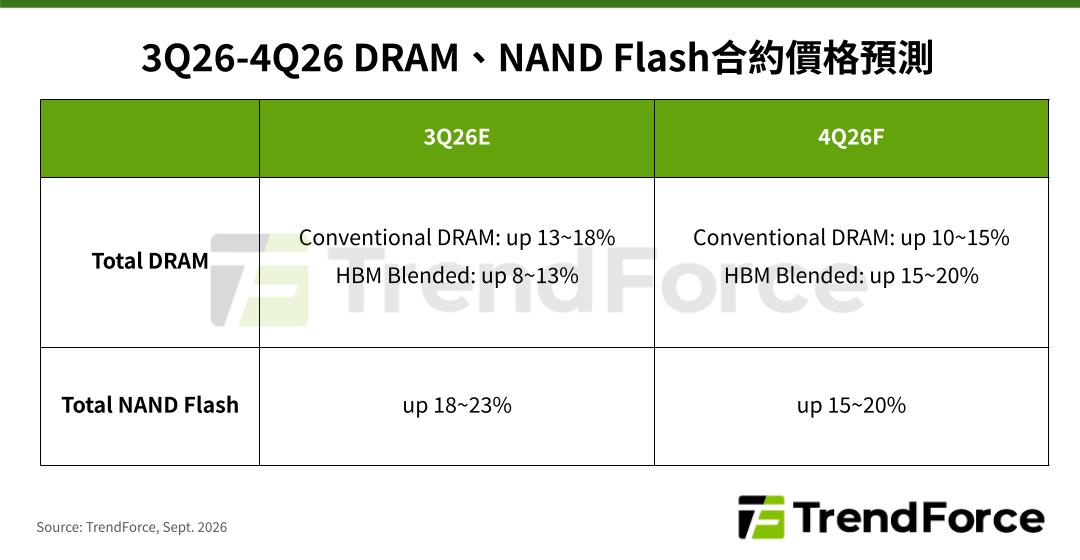
受CSP追加採購帶動,4Q26 DRAM與NAND Flash合約價延續上漲,惟漲勢由AI單引擎主導。原廠產能持續傾斜server與HBM,排擠消費性應用供給;消費端受成本轉嫁衝擊出貨,僅維持最低採購,各品類漲幅明顯分歧。
受通用人工智慧與智慧代理推動,北美雲端巨頭追加大容量企業級固態硬碟急單,造成高階產品結構性缺口。原廠憑藉將產能傾斜至高毛利產品,掌握絕對定價話語權,帶動全線產品合約價全面走揚,消費性需求雖持續疲軟,仍被迫跟漲。
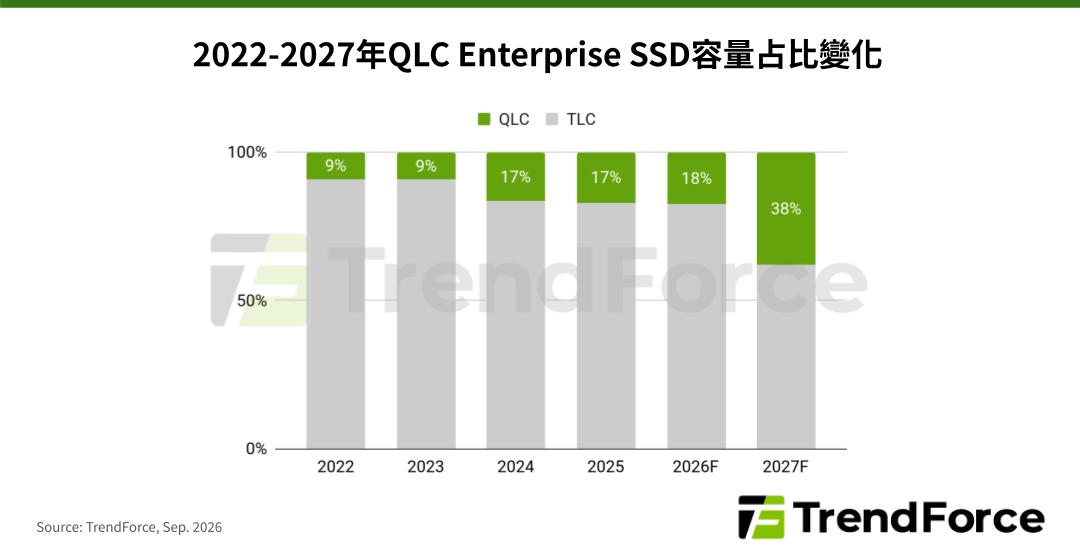
因應代理型AI發展帶動KV快取需求暴增,雲端服務業者採購轉向高效能QLC固態硬碟。其高密度與低成本優勢,結合「寫少讀多」的作業模式及新型注意力壓縮機制,可有效克服容量瓶頸並降低硬體損耗,成為先進儲存單元的主流配置。
華邦電以十多億美元併購英飛凌NOR Flash與F-RAM事業,預計明年下半年交割。此舉取得車用認證與高容量產品,合併市占率大幅提升並躍居全球第一,月產能大幅擴增,帶動產業由多強並立轉為單一龍頭,強化車用與人工智慧高階市場佈局。
TrendForce除針對主流NAND Flash市場提供產業分析以外,亦針對較利基的SLC NAND市場提供完整的供給與價格分析。
2027年全球NAND市場邁入雙軌時代,Enterprise SSD受AI雲端需求推動持續上漲,消費級產品卻因需求疲軟與中國產能大量釋放而價格承壓,產業競爭格局面臨根本性重組。
產業新聞