消費性記憶體供需缺口持續,價格微幅上揚。受限於買方成本承擔能力,合約價漲幅收斂。供應商透過長約鎖定多數產能,加上企業級硬碟需求爆發排擠一般消費型應用,市場結構性緊縮態勢預計將延續至明後年。
記憶體成本攀升引發消費者提前購機,推動智慧型手機短期生產表現回溫,TrendForce因而調升全年產量預測。然而,此現象僅屬需求提前釋放而非實質復甦。隨著成本壓力持續傳導,終端售價上揚將使低價機種消失,未來市場...
原廠拉升報價與終端出貨微幅回溫,帶動PC DRAM合約價持續走揚。考量未來產能排擠導致供給緊縮,系統廠積極提前備貨拉高庫存,並透過降規策略因應成本壓力。同時,供需失衡促使現貨行情居高不下,供應商亦啟動長期供...
Smartphone用Mobile DRAM受合約價大幅上揚帶動,供應持續緊缺,整體市場營收顯著躍升,四大供應商主導格局穩固。展望3Q26,供緊格局延續但價格漲幅收斂,產值增速將同步放緩。
為您提供Mobile DRAM 及 Mobile NAND Flash最新的市場供應和需求資訊。
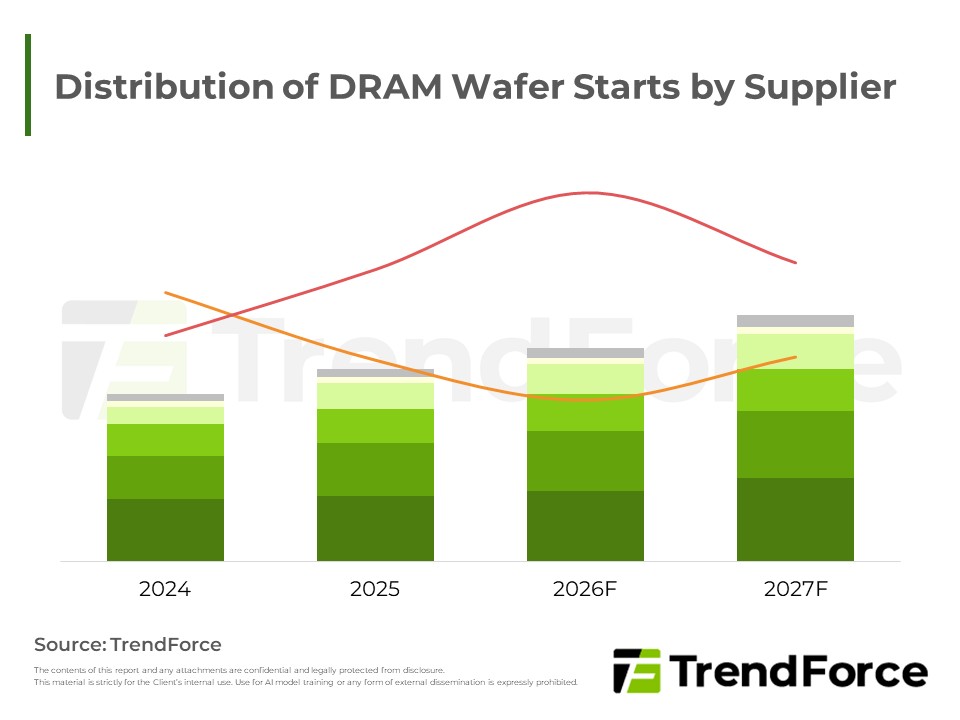
全球 DRAM 廠商加速新廠建置與資本支出,新產能將於後年起分階段釋放。隨著各大原廠無塵室與裝機推進,大規模產能預計於後續數年間陸續開出,推動產業結構性供給擴張,實際位元產出仍受建廠變數與產品驗證時程影響。
TrendForce上修2026年smartphone生產預測,衰退幅度收斂,惟主因為消費者提前透支需求,而非市況好轉;2027年DRAM續漲恐引發價格帶重組,整體衰退風險不容小覷。

DRAM市場合約價漲幅穩健,現貨交投低迷且小幅走揚。隨著供需吃緊,三大原廠規劃長期新廠擴產,透過既存廠區放量與新廠啟動,驅動未來數年產能與位元供給顯著成長,並將視市場需求動態調整產能,維繫產業健康運作。
提供有關DRAM產業每家公司晶圓的投入,產量,技術節點等完整的分析。

2027年HBM供應合約談判持續膠著,三大原廠陸續釋出漲價訊號。AI需求推升HBM佔DRAM產出比重續揚,供應排擠效應加劇,價格走勢預期續強。

消費型記憶體供不應求,合約價維持上漲,惟漲幅受買方成本承受力限制而收斂,現貨市場則持續觀望。技術面聚焦軟體開源與zHBM垂直堆疊架構,以提升系統效能與能源效率。受雲端需求支撐,中短期合約價仍有支撐;惟業者...

原廠受惠人工智慧需求,獲利與營收良好且長約能見度佳,惟終端消費力道趨緩增添合約價變數;現貨市場動能則維持淡靜。展會焦點顯示快取層級革新,高密度與低延遲技術躍升為近運算關鍵,藉由緩解記憶體牆瓶頸,推動儲...

Apple新一代旗艦機BOM cost急增,迫使獲利體質最優異的美系巨頭也必須調漲終端售價因應。相較之下,對於零組件漲幅耐受度差的Android陣營,處境將更加嚴峻。這波成本風暴不僅牽動短期新機定價,更可能重新設定整個產...

DRAM部分應用合約價商談延至八月。現貨市場呈橫向整理,買賣雙方缺乏共識致成交有限。兩大韓廠公布Q2財報,CSP強勁需求持續帶動營運動能,且陸續完成LTA簽署。

隨終端庫存回補與需求轉弱,採購議價急迫性下降,3Q26 合約價的議定時程恐進一步延後。價格方面,Samsung因前季報價已處高點,本季漲幅明顯收斂;SK hynix與CXMT若以對齊價差為目標,漲勢則相對顯著。TrendForce預估...


