找不到相關結果,請嘗試調整搜尋關鍵字或篩選條件。
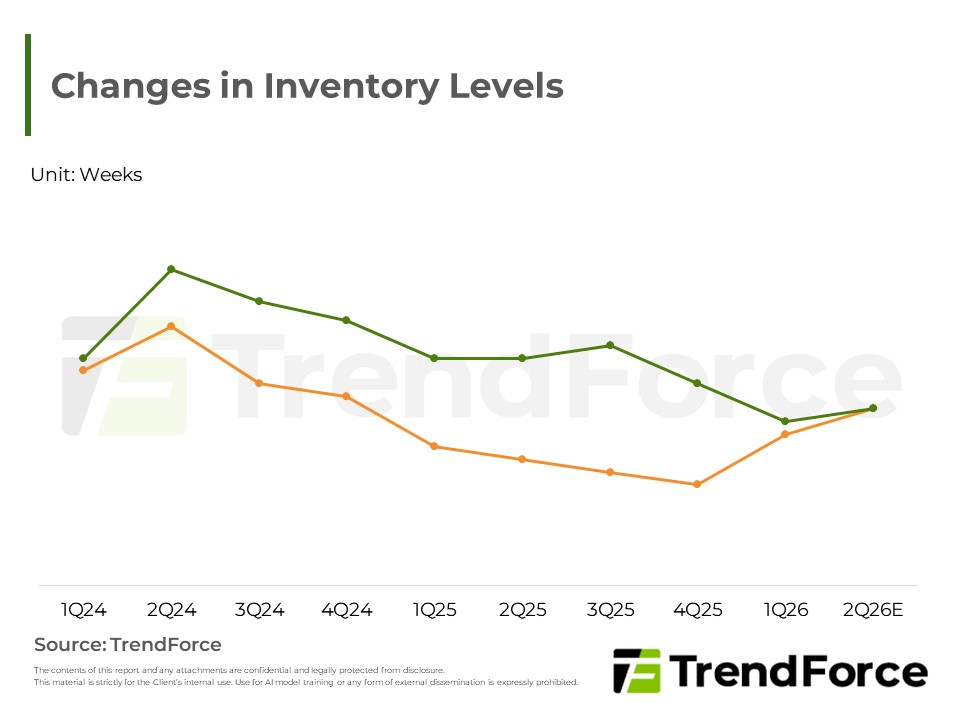
儘管記憶體合約價走勢持續上揚,smartphone品牌為控管金流風險,多半維持在健康庫存水位。觀察市場表現,由於AI server需求強勁,韓、美系原廠正收緊對手機客戶的全年配額,消費型終端的供應緊俏態勢短期內難以根本...
全球AI服務需求爆發引發企業級SSD嚴重供需失衡,單季營收與合約價皆創歷史新高。各大供應商積極調整產能,將資源由消費級轉向企業級產品,並全速研發次世代高速存儲方案。這讓SSD逐步轉變為運算輔助角色,市場預期將...

2H25以來CSPs加速建置AI基礎設施,HBM需求大幅放量並排擠一般型DRAM產能,整體DRAM陷入供不應求。受年度議價機制等影響,HBM單片晶圓產值與利潤率於1Q26遭DDR5 RDIMM反超。隨2Q26啟動2027年HBM4供應談判,TrendForce...
1Q26 Mobile DRAM 營收在合約價大幅上調下再創新高,主要成長動能來自ASP上揚。供應來看,原廠將資源投注AI及server相關,消費型Mobile DRAM長期供給維持吃緊。目前供給市場高度集中於 Samsung、SK hynix、Micron與C...
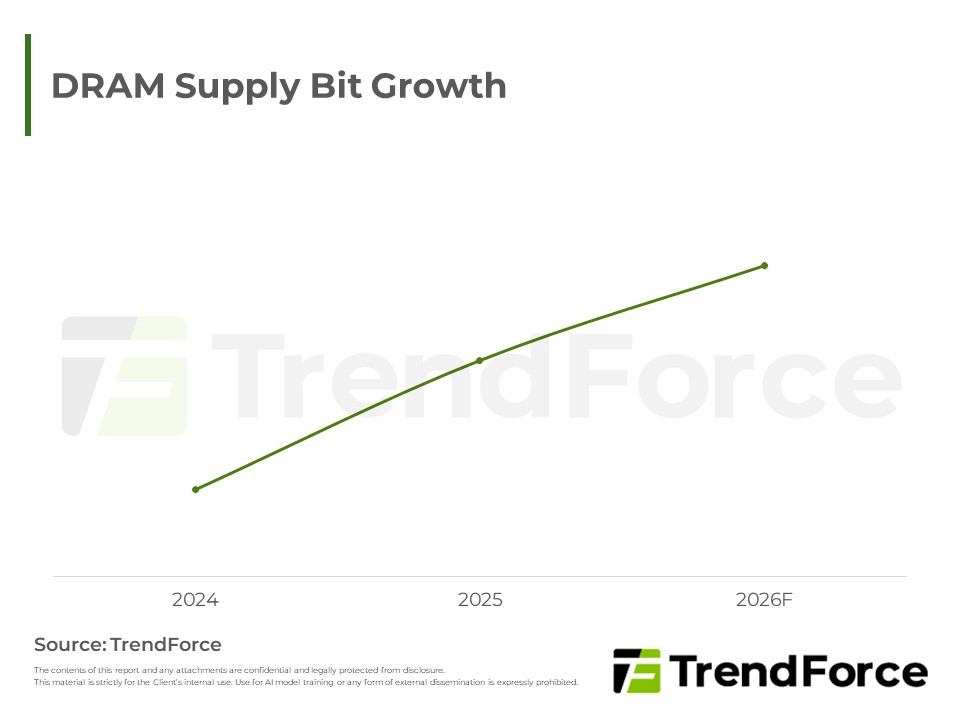
合約市場買氣強勁由賣方主導漲勢,現貨市場則呈保守觀望。展望後市,原廠產能集中先進製程與HBM,導致舊世代產品短缺。受擴廠週期限制,整體供給吃緊將延續數年,促使買方以長約保底,HBM未來亦將迎來大幅補漲。

NAND市場呈現兩極化,雲端與企業級需求強勁,帶動長約機制變革並壓縮傳統消費端議價空間;然而智慧型手機與現貨市場買氣低迷,加上特定原廠激進擴產,為中長期價格埋下修正變數。技術上,高速介面與新型定製儲存因AI...

受惠人工智慧推論需求擴展至一般伺服器,帶動記憶體採購擴張。因原廠庫存觸底且產能集中高毛利產品,供給吃緊推升合約價飆漲,帶動產業營收與獲利爆發。台廠則主攻成熟製程填補空缺;原廠將藉製程轉換緩步擴產。

美光於美國廠區投入鉅資,以先進製程啟動成熟期記憶體量產,專攻車用與航太等長生命週期領域。此內部產能轉移呼應美國製造政策,將使美光全球成熟期記憶體總產出收斂,在網通需求支撐下,短缺情勢恐將延續。
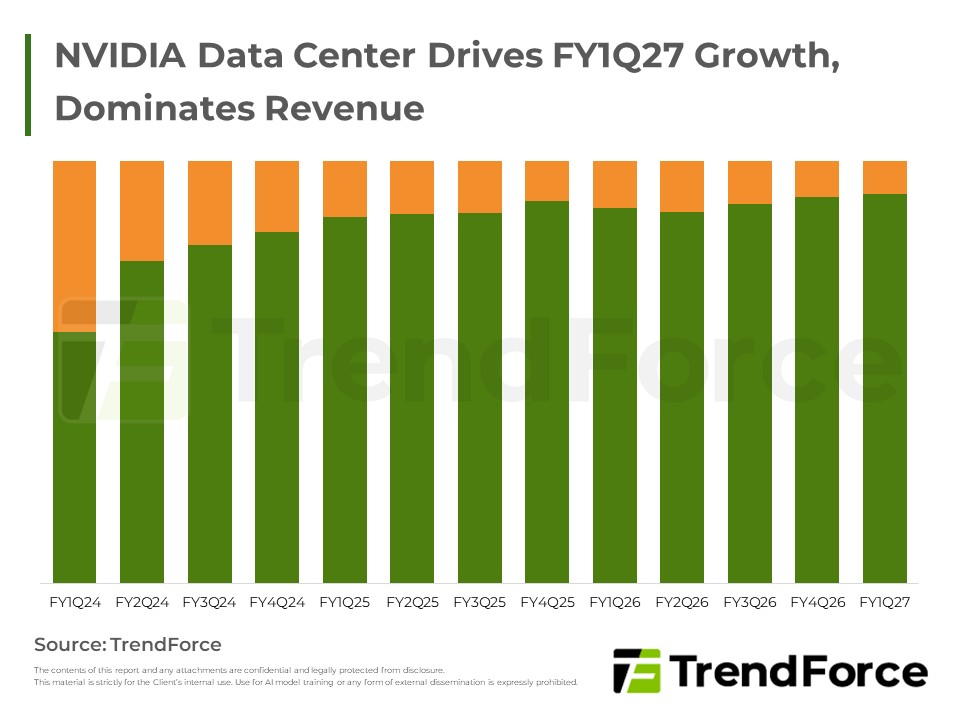
NVIDIA FY1Q27營收創高,Data Center占比首度突破九成二;今年將主推GB/VR Rack整櫃方案,挹注液冷與HBM供應鏈進入長期結構性成長循環。

伺服器與AI應用強勁需求發揮排擠效應,支撐DRAM市場呈現結構性供不應求,帶動合約與現貨價雙漲。供應商庫存見底,雲端及筆電廠為確保長線供貨積極追單並尋求簽訂長約;唯手機廠因高成本轉趨保守。整體供應緊俏態勢難...

受惠人工智慧強勁需求,供應商主導市場並維持極低庫存。雲端巨頭積極備貨支撐高價,而電腦、模組及手機端雖面臨消費疲弱與成本壓力,仍被迫建立防禦性庫存以防斷料。

受AI伺服器與大容量固態硬碟需求爆發帶動,NAND產業單季營收創下歷史新高。在產能受限與傳統硬碟缺貨雙重影響下,企業級產品價格大漲推升原廠利潤。展望未來,各大廠積極推進高容量技術,供不應求與高價態勢料將長期...
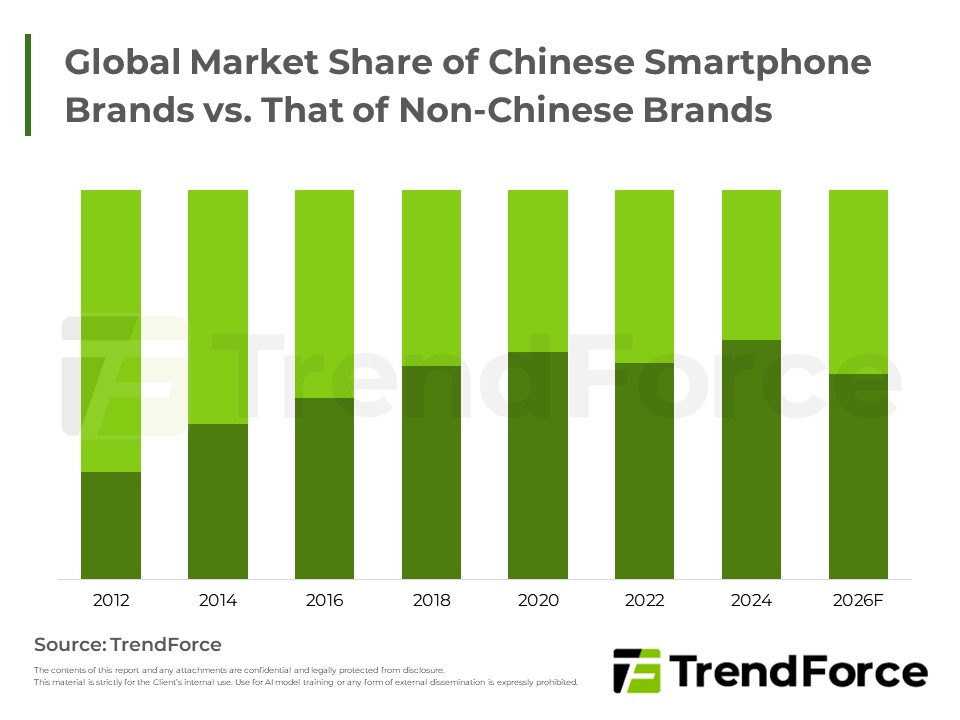
2025年起記憶體價格暴漲,致2026年全球手機產量面臨雙位數衰退,並重塑市場版圖。蘋果與三星憑藉資金與高階定位優勢,逆勢擴張市占;反觀主打高性價比的中系品牌(HOVX)因成本倍增,被迫大幅減產保現。此外,華為挾...

合約市場伺服器需求穩健但手機端疲軟;現貨市場因買方觀望使價格承壓。受邊緣人工智慧帶動,高容量儲存需求大增,然原廠擴產保守與技術瓶頸導致短期供給緊缺。需待未來新產能成熟方能緩解,建議買方提前策略備貨。

考量手機端成本,Mobile DRAM合約漲幅收斂,然伺服器需求上修使整體合約價持穩;現貨買氣回溫推升報價。因AI應用多元化與資源優化,Server DRAM各容量需求全面攀升,大容量仍為主力,未來成長將取決於CPU供應瓶頸之...


