


 Facebook
 LinkedIn
 LINE
 Reddit
 WhatsApp
 Kakao

從8月 OCP APAC、Hot Chips 到9月 Semicon Taiwan,先進封裝技術在半導體產業的熱度持續升溫。先進封裝為什麼重要?因為電晶體的微縮達到物理極限,為了實現單一封裝體的最大效率,半導體技術快速往 Chiplet 的堆疊與異質整合發展。
TrendForce 長期追蹤先進封裝市場動態,在先前文章〈先進封裝市場趨勢與展望〉中已比較 TSMC CoWoS 與 Intel EMIB 兩大 2.5D 主流技術的差異和主要客戶。本文將探討 3D 封裝與關鍵技術 Hybrid Bonding(混合鍵合),並進一步說明 Hybrid Bonding 以外的無凸塊(Bumpless)鍵合技術選項。
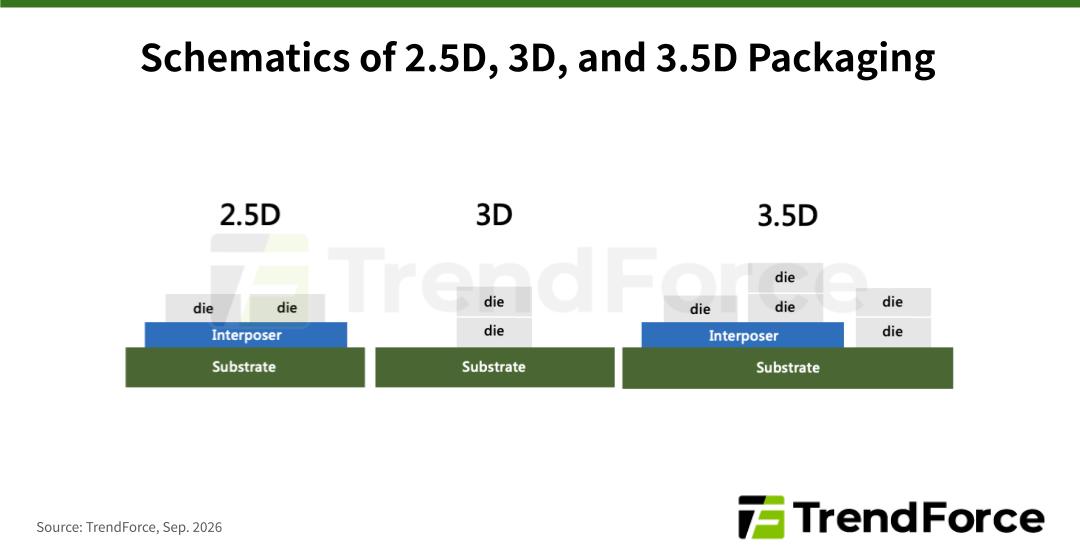
2.5D、3D 及 3.5D 封裝技術
圖 1. 2.5D、3D、3.5D封裝示意圖
來源:TrendForce, Sep. 2026
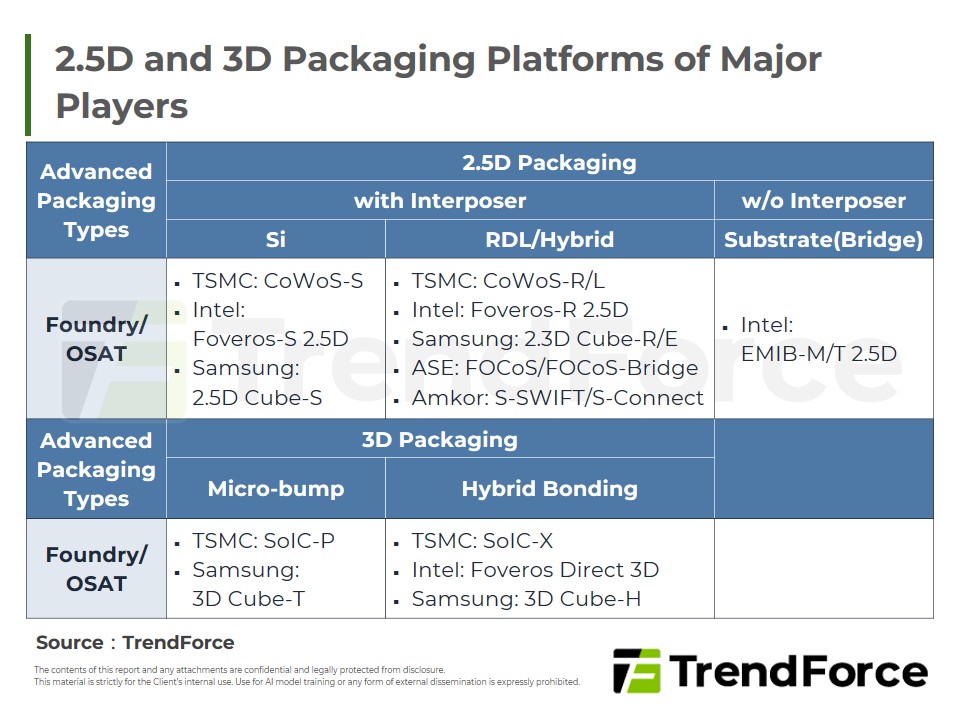
2.5D 封裝使用具備極高線路密度的 Interposer 作為各die之間的橋樑,使die之間的訊號傳輸速度更快、能耗更低,例如台積電CoWoS、Intel EMIB (Interposer內嵌進substrate,又稱Bridge)。
3D 封裝是將 die 垂直堆疊,縮短die與die之間的通訊距離。Intel 提供 Foveros 進行 3D 垂直堆疊,台積電則提供 SoIC,兩者皆能提供結合 2.5D+3D 的整合型「3.5D」解決方案。多顆晶片以 3D 堆疊方式結合成 1 顆複合式 IC 後,再以 2.5D 封裝將 HBM 或其他周邊IC整合。
台積電數據顯示,相較 CoWoS 2.5D互連,SoIC 3D 互連可提供約 56 倍互連密度與約 5 倍能效。台積電在2025年已量產 6µm bond pitch 的SoIC,預計 2029 年進一步實現 4.5µm pitch 的 SoIC。
Intel 的 Foveros Direct 已在 2026 上半年隨 Clearwater Forest(Xeon 6+)進入量產,pitch 為 9µm,並規劃第二代達 3µm。

CSP 自研 ASIC 需求升溫,先進封裝技術加速演進
CSP 在部署 GPU 的同時擴大自研 ASIC,帶動先進封裝需求;CoWoS-L 仍居主流,EMIB-T 與 FOPLP 成為新選項。
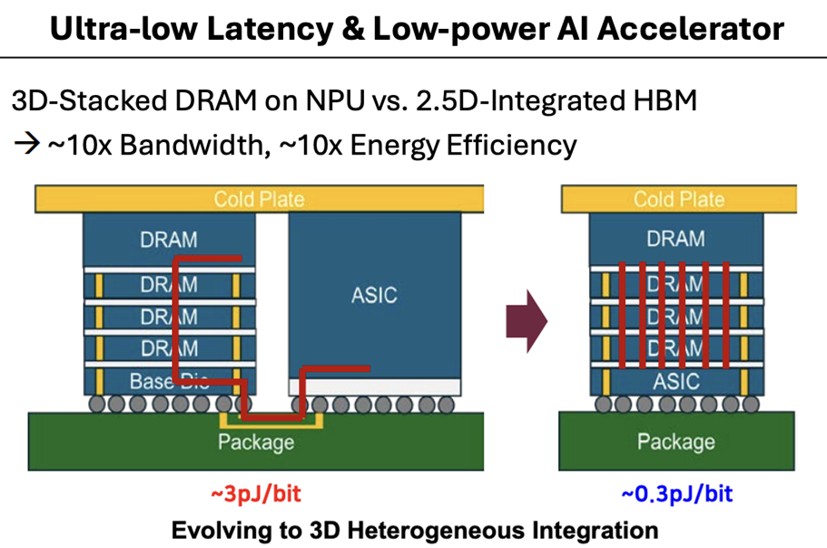
獲取市場趨勢除了 logic-on-logic的堆疊,3D IC技術也創造 memory-on-logic或 logic-on-memory 堆疊的可能性,例如 3D DRAM 架構將 DRAM 直接堆疊在 logic die 上方。
圖 2. 3D DRAM架構
來源:SK hynix
在 3D IC 基礎上,業界也嘗試將光學元件微縮、整合進矽晶片,並與 EIC 共同封裝成光引擎,也就是 CPO,進一步增加 3D 封裝的複雜性。例如台積電 COUPE 運用 Hybrid Bonding 將 EIC、PIC 鍵合在一起,應用於 NVIDIA Spectrum-X Photonics、Tomahawk 6-Davisson。
日月光推出 SiPh Optical Engine,使用 Micro-bump 技術上下鍵合 EIC、PIC;Intel 則推出將 laser封裝進 PIC 的 OCI (Optical Compute Interconnect) 晶片;GlobalFoundries推出結合 FAU+Fiber Array的 SCALE (Silicon Photonics Co-packaged Advanced Light Engine) 平台。
想進一步了解 CPO,請參考〈搶攻 CPO 量產:檢測技術最後關鍵一哩路〉。
為什麼需要 Bumpless Bonding
隨著晶片的 bump pitch 縮小,先進封裝的鍵合技術從適用於約 50 µm 的 Flip-Chip,演進到 Micro Bump + TCB,其中 Fluxless TCB(不使用傳統助焊劑 flux)已可支援最小約 8 µm 的 bump pitch。然而,儘管加熱加壓技術進步,micro bump 本身仍面臨微縮的物理極限。因此,Bumpless Bonding 技術應運而生。
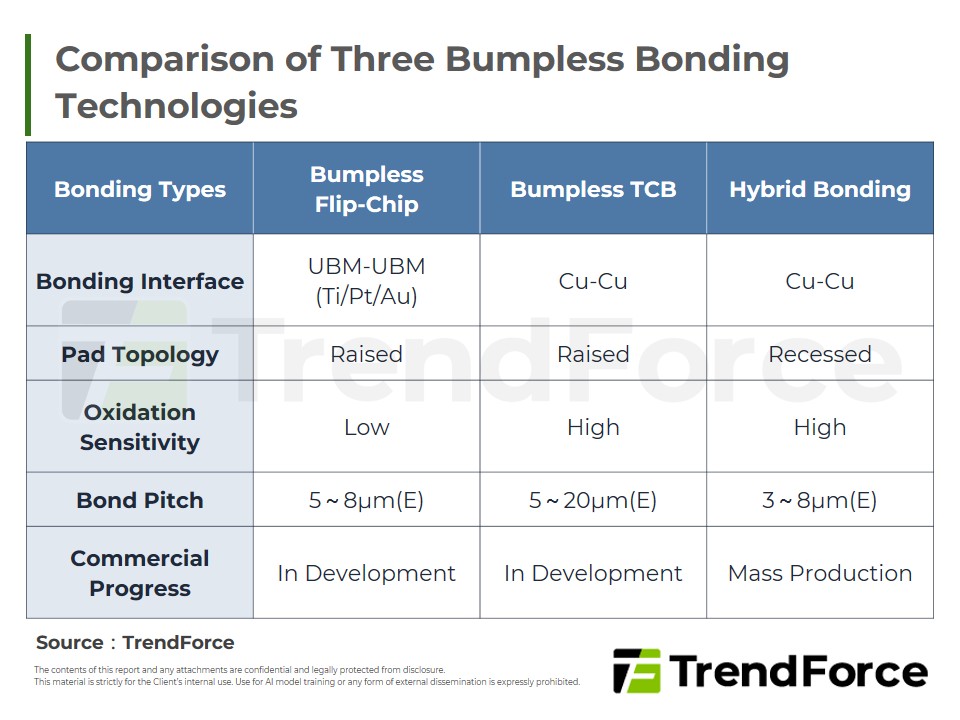
Bumpless 意即不採用傳統的錫球連接,而是讓晶片表面的金屬直接接觸(如 Cu Pad 或 UBM),使接點得以進一步縮小,bond pitch 可達約 5 µm。目前唯一已商業化的 Bumpless Bonding 技術為 Hybrid Bonding,採用電漿活化、預鍵合等步驟直接接合晶片的介電層與 Cu Pad。
Bumpless Bonding:Hybrid Bonding以外的技術解析與市場展望
Hybrid Bonding 成本高昂,本報告比較 Bumpless Bonding 技術、Die Bonder 路線與 Fluxless TCB 市場展望。
深入解析混合鍵合成本高,有更便宜的無凸塊方案嗎?
不過,從 Micro Bump 走到 Hybrid Bonding 並非一步到位:Hybrid Bonding 的成本與無塵室門檻都相當高,因此業界仍積極探索中間的過渡或補充選項。
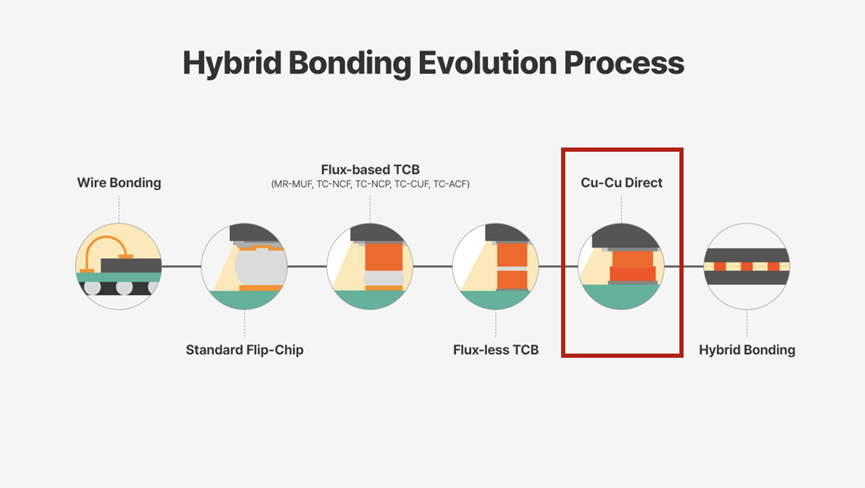
這正是其他無凸塊鍵合(Bumpless Bonding)技術受到關注的原因。2026 年 8 月,SK hynix 公布的演進圖就將 Bumpless TCB 視為 Fluxless TCB 邁向 Hybrid Bonding 之前的過渡方案。
圖 3. Bumpless TCB 為 Hybrid Bonding 前的過渡方案
來源:SK hynix; annotated by TrendForce
想看完整分析?在 TrendForce Substack 付費訂閱,即可閱讀以下深入內容:
- Micro Bump + TCB 與 Hybrid Bonding 的比較,以及各自的應用場景
- Hybrid Bonder 供應商版圖:EVG、Besi、ASMPT,以及誰正在縮小差距
- 鍵合之外的三大挑戰,以及業界如何因應
- 兩項觀察指標:台積電 SoIC 產能規劃與 Besi 訂單變化
- Hybrid Bonding 為什麼價格高昂
- Bumpless Flip-Chip、Bumpless TCB 與 Hybrid Bonding 的比較
- Memory 廠何時可能轉向 Bumpless Bonding
- Die Bonder 設備商的多軌並行策略
3D IC:Hybrid Bonding產業上行起源與3D IC未來技術挑戰
台積電、日月光與 AMAT 聚焦 3D IC,本報告解析 3D IC 類型、Hybrid Bonding 製程、Bonder 供應商與台積電 SoIC 擴產。
獲取完整報告