
從全球主要晶圓製造廠 (含TSMC、UMC、Samsung、SMIC、GlobalFoundries等公司)產能、技術演進以及工廠產能利用率作延伸分析,涵蓋重點區域 (含中國、臺灣、韓國、日本…等國) 的競爭力分析;特別針對各廠之間競合、製...

北美CSP業者積極推展自研ASIC並與GPU併行部署,帶動先進封裝需求同步升溫;CoWoS-L持續居主流,EMIB-T與FOPLP等新方案加速布局,封裝技術同步朝大尺寸與3D整合方向演進。
台灣主要晶圓代工廠2027年展望佳,先進與成熟製程產能利用率同步走高,產能擴充與代工報價調漲成為營運關鍵動能,各廠受惠程度優於全球產業平均。
AI周邊IC需求不僅帶動先進製程,也外溢至成熟製程,及消費性提前備貨效應延續,帶動2Q26晶圓代工產值再創新高;前五大排名穩定,六至十名因規模相近而生變,VIS受惠需求走強晉升排名,展望下季產值可望延續成長。
台積電、聯電、世界先進與力積電2Q26營收均季增,受惠漲價晶圓出貨與先進製程需求暢旺,多家廠商上修2026年資本支出與展望,同時JASM地震產線復機進度良好,整體台系晶圓代工動能持續走強。
日本熊本規模地震重創TSMC熊本廠JASM,廠內緊急停機並撤出人員,所幸災損可控,預計短期內陸續復線,對TSMC整體營運與客戶供貨影響有限,但Sony相關晶片出貨恐略有遞延。
TSMC積極布局先進製程廠房與跨廠產能調度,UMC矽光子新客戶開案增溫並迎來成熟製程轉單契機,Vanguard評估新一輪漲價並改善新加坡廠稼動率,PSMC同步推進矽電容與邏輯製程技術開發,四大代工廠均展現長期產能佈局企...
2026年AI晶片市場需求強勁,出貨顯著成長,高階AI晶片占主導地位。NVIDIA持續領先,ASIC占比擴大,液冷滲透加速,整體AI server及產值均創歷史新高。
AI相關需求強勢擴張,持續排擠成熟製程既有產能配置,推動八吋與十二吋代工報價啟動漲價,並有望延續至2027年。
1Q26全球前十大晶圓代工產值季增,受惠AI先進製程訂單暢旺及TV、PC/NB供應鏈提前備貨雙重驅動,整體產業淡季不淡,台積電市占進一步擴大穩居龍頭,Nexchip排行創歷史新高。
TSMC、UMC、Vanguard與PSMC等台系晶圓代工廠因產能供不應求,2H26起陸續推動漲價,且漲幅有望延續至2027年,整體代工報價進入上行周期。
台系晶圓代工受惠AI需求暢旺與PC/NB/TV提前備貨,1Q26營運分化但2Q26動能轉強,TSMC加速3nm與先進封裝擴產,同業聚焦特殊製程、Interposer與HBM後段代工。
成熟製程供需格局正歷經結構性轉變,大廠啟動減產並調整產品組合,搭配AI伺服器與電源管理需求爆發,帶動八吋與十二吋產能利用率回升,代工廠相繼釋出漲價訊號,Tier 2業者則受惠轉單效應,產業氛圍由低迷轉向正向。
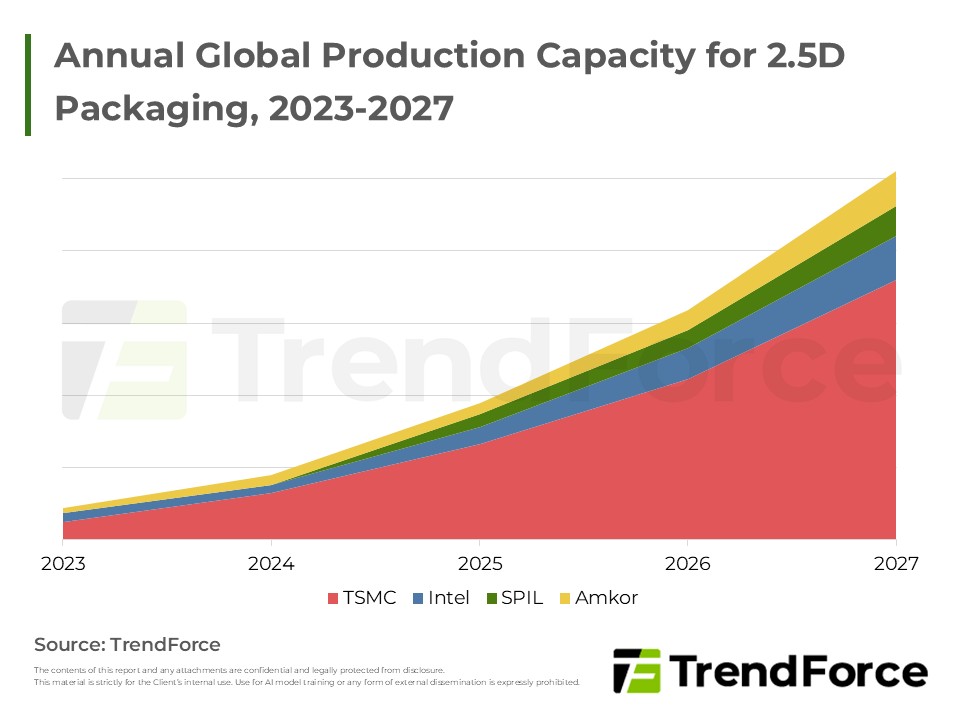
AI算力需求爆發推動半導體供應鏈重組,先進製程與封裝產能成為稀缺資源;輝達憑藉供應鏈掌控力提早鎖定關鍵產能,形成得產能者得天下的競爭格局,產業已演變為全面軍備競賽。
台系晶圓代工廠面臨產能結構性調整,TSMC“十二吋”成熟製程啟動整併、UMC八吋跟進漲價,Vanguard擴產方向轉移“至著重點電源管理“,PSMC產品組合往高附加值製程移動,整體產業供需持續重組。





