TrendForce: 排擠效應限縮顆粒供給帶動價格走揚,2025年DRAM模組廠營收年增達59%
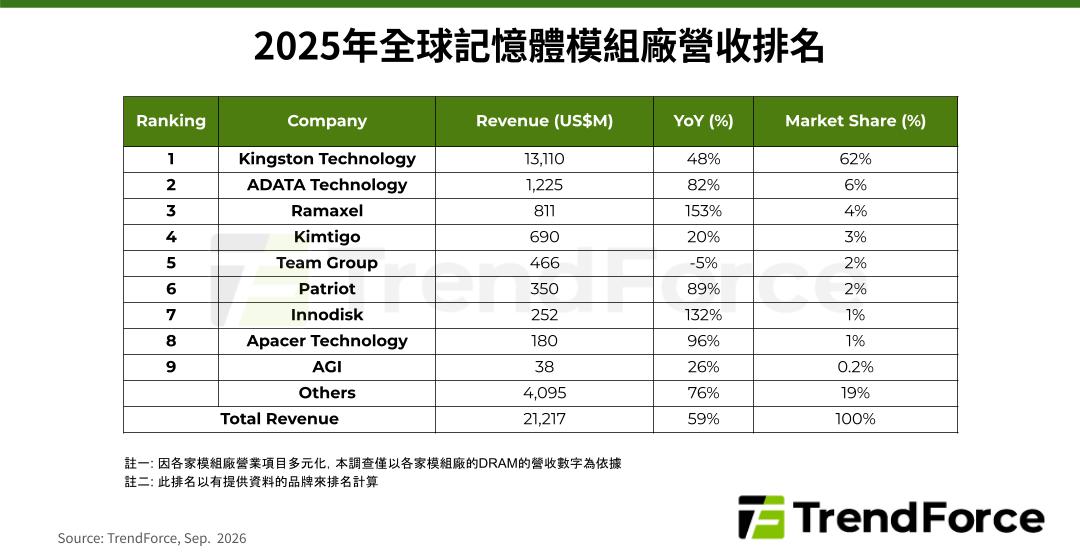
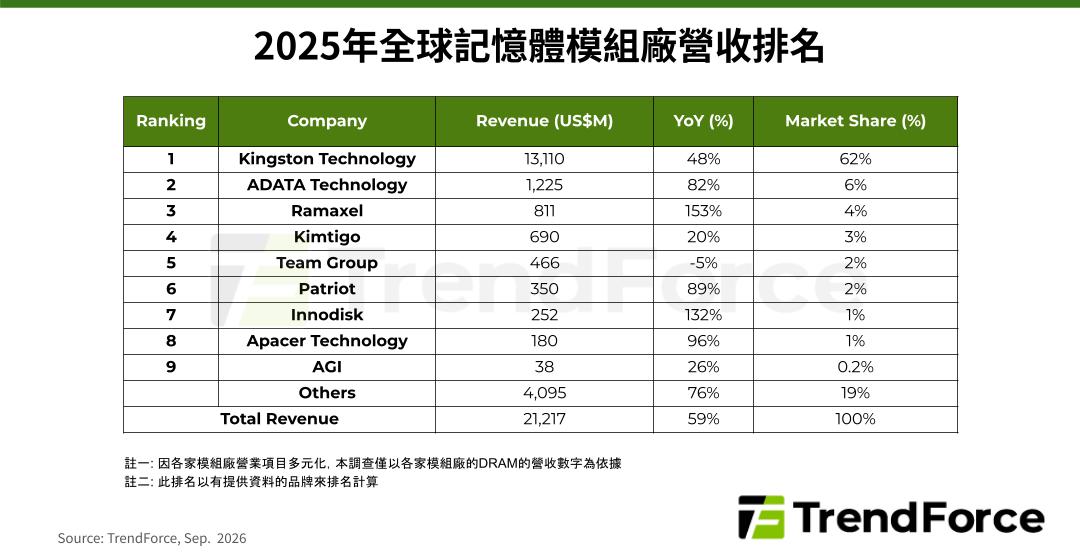
根據TrendForce統計,受到2025年下半年價格上漲及DRAM模組廠集中出貨帶動,全球DRAM模組市場整體營收達212億美元,強勁年增59%,較2024年的7%大幅加速。
回顧2025年的DRAM市場動態,上半年及下半年落差巨大。上半年而言,為了應對關稅政策與原廠的DDR4 EOL規劃,部分模組廠於第二季起積極建立較高的DDR4顆粒庫存水位,並供應PC OEM等消費性電子應用在關稅政策下的提前拉貨需求。自2025年下半年起,北美及中國CSPs因應Agentic AI應用的general server算力建置需求,對server DRAM採購擴大,排擠原廠對PC及consumer DRAM顆粒的供應,推升整體DRAM價格進入漲勢。在模組出貨量與價格同步成長下,各模組廠雨露均霑,2025年下半年營收表現普遍大幅優於上半年。
由於所在市場區塊及經營策略不同,各模組廠的營收增幅有所差異,整體而言,考量客戶的長期需求成長、及對記憶體價格波動的支付能力,模組廠普遍更加積極開拓工控、企業級server產品線,並皆已因應產品世代升級、在下半年將DDR5調整為主要產品線。
2025年全球前5大模組廠占整體營收77%,前9大則囊擴整體營收的81%。龍頭廠商Kingston的市占為62%,穩居領先地位。Kingston憑藉最大的採購規模,於2024至2025年建立充裕庫存,在下半年價格轉強時,積極出貨供應通路市場,帶動全年營收年增48%。
ADATA排名第二,2025年DRAM營收年增82%,在下半年上游供給轉緊、模組價格走揚後,ADATA於先前循環中累積的低成本庫存成為其放大獲利的關鍵,並持續透過與原廠合作取得相對穩定的顆粒貨源配置,後續策略重點為中低容量RDIMM業務的拓展。
排名位居第三的Ramaxel以PC OEM及CSP的戰略合作業務作為經營重心,2025年營收年增153%,為榜單中增幅最高者,主要在PC模組的基礎上,進一步拓展與國產顆粒供應商及CSP的RDIMM戰略合作,在國產RDIMM供應鏈的規模擴大及品質提升中扮演關鍵角色。
Kimtigo排名第四,2025年營收年增20%。Kimtigo深耕中國內需市場,產品線橫跨消費、工控與企業級,並於下半年DRAM供給逐步緊縮時積極拓銷OEM客戶。Team Group方面,面對下半年價格急速上漲,Team Group積極供應北美通路市場的DDR5需求,營收於2025年排名第五。
Patriot Memory 2025年藉由消費、電競、工控、邊緣運算等多元佈局,乘下半年DRAM供不應求之勢,推動營收表現大幅成長89%,排名第六。Innodisk 專注於工控市場,2025年營收大幅年增132%,除漲價因素外,Edge AI專案的成長動能亦逐步放大,於2025年排名第七。
Apacer排名第八,2025年DRAM營收年增96%。Apacer深耕工控市場,面對DDR4 EOL與下半年供需失衡加劇的環境,公司自第二季起即著手確保料源以支應工控客戶需求,亦將價格上行動能轉化為實質營運成果。AGI排名第九,2025年DRAM營收年增26%,以自有品牌經營消費零售市場,並以跨境電商作為海外拓展的主要途徑,銷售範圍涵蓋日本、歐洲與美國。
若有興趣進一步了解並購買 TrendForce 半導體相關研究報告與產業數據,請至 報告頁面 查閱,或 Email (SR_MI@trendforce.com) 洽詢業務。