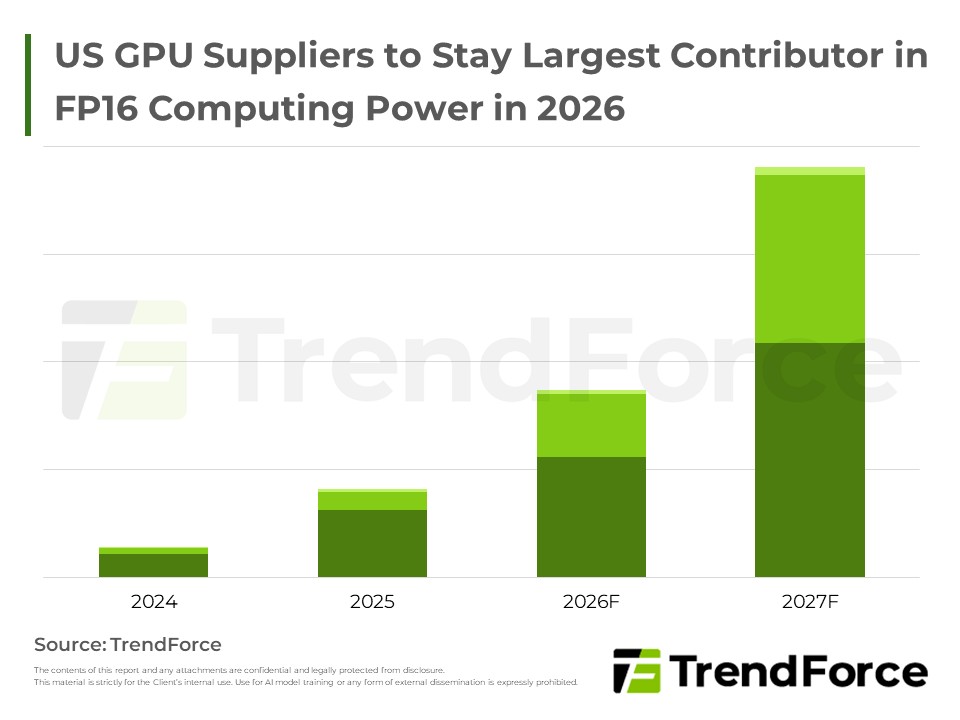
全球AI訓練與推論算力2026年將倍增,北美CSP積極擴大Capex並自研ASIC晶片,NVIDIA則藉生態系整合與收購鞏固領先地位,記憶體頻寬漸成產出瓶頸。

本報告從 Micro LED整體市場規模切入,到個別應用的剖析與廠商動態,橫跨玻璃基板的顯示應用 - 大型顯示、車用顯示、穿戴顯示,與矽基板的相關進展 - 近眼顯示、光互連應用趨勢,小至細部產品規格分析、技術進展、到...

北美CSP業者積極推展自研ASIC並與GPU併行部署,帶動先進封裝需求同步升溫;CoWoS-L持續居主流,EMIB-T與FOPLP等新方案加速布局,封裝技術同步朝大尺寸與3D整合方向演進。
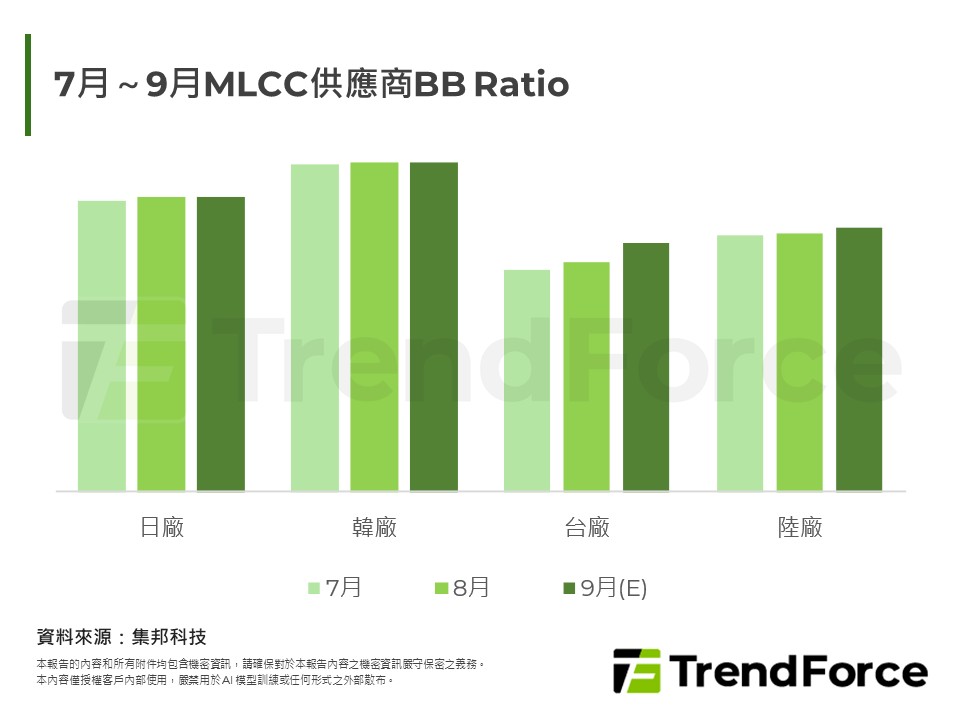
AI排擠效應使日韓廠收縮消費規MLCC產能,缺料與成本壓力促使國際筆電品牌加速驗證中國記憶體與MLCC供應商,紅色供應鏈因此獲得切入國際品牌供應鏈的契機,但高階伺服器應用仍由日韓廠主導。

NOR記憶體因國際大廠轉產高階AI產品致供給收縮,加上伺服器與車用需求暴增,迎來結構性失衡。業者擴產耗時且資源分流,高容量缺口難弭,帶動價格持續上漲,此波獲利週期預計延續至明後年。

因應人工智慧代理算力建置與第三方委外需求,伺服器出貨量及處理器需求全面上修。全球記憶體原廠在產能轉向高頻寬記憶體且供給不足下,推動合約價格大幅上揚,高容量模組比重持續提升。買方為確保後續組裝料源積極備...
2Q26 Server DRAM營收大幅季增53%達755.8億美元。AI伺服器推升128GB以上大容量RDIMM與DDR5需求,原廠庫存探底帶動價格季漲53-58%。預計供不應求與漲價趨勢將延續至2027年。
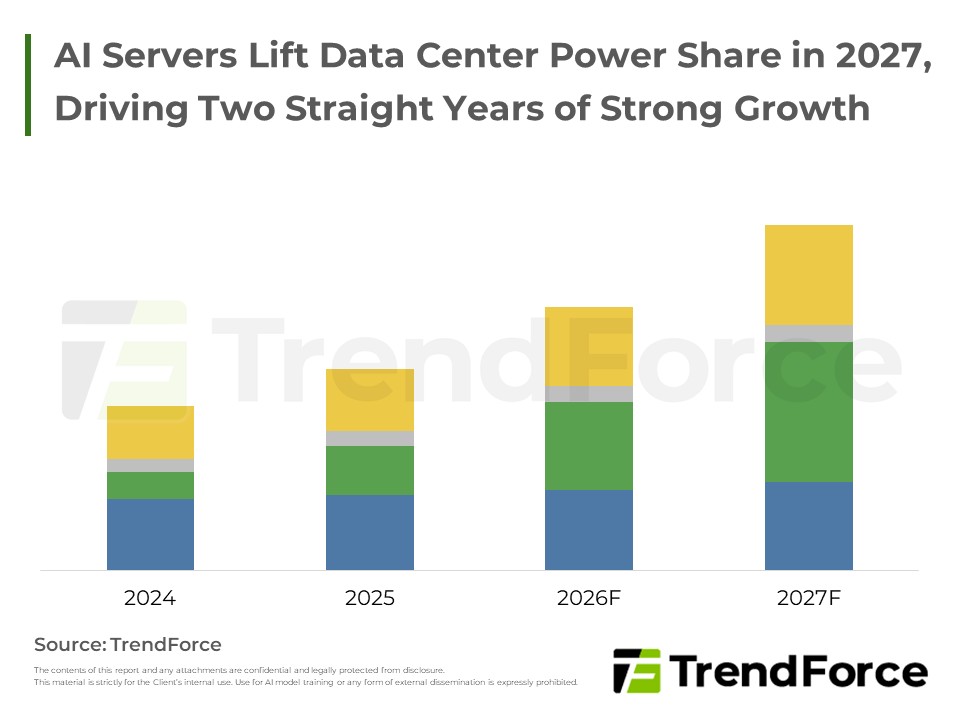
全球資料中心用電加速成長,動能集中於AI伺服器,佔比持續攀升。惟美國電網可交付能力明顯落後出貨需求,加上期中選舉推升法規收緊,遞延風險升溫,長期成長能否延續仍待電力供給端跟上。
AI伺服器驅動傳統DRAM與HBM需求熱絡,供給緊縮推升合約價,帶動原廠營收大幅成長。雖然伺服器應用搶佔產能,但終端如電腦與手機因成本過高導致需求放緩。買方轉向低容量規格因應高價,三大原廠與台廠皆透過產能轉型...
人工智慧浪潮持續驅動高容量記憶體需求,帶動合約價格飆漲與產業營收強勁成長。雖然三大原廠積極優化先進製程與擴建新廠以增加位元供給,但整體產能擴增速度仍難以滿足強勁需求。在價格高漲下,供應商獲利顯著改善,...
AI周邊IC需求不僅帶動先進製程,也外溢至成熟製程,及消費性提前備貨效應延續,帶動2Q26晶圓代工產值再創新高;前五大排名穩定,六至十名因規模相近而生變,VIS受惠需求走強晉升排名,展望下季產值可望延續成長。
超大型CSP資本支出強勁,推升AI伺服器出貨動能延續成長,NVIDIA新平台陸續放量、需求能見度已延伸至未來多年;惟上游關鍵料件供給緊俏,產業重心逐漸由需求驅動轉向供給決定出貨步調,液冷散熱需求同步升溫。
隨次世代AI平台規劃調整,HBM 4hi樣品需求浮現,惟容量偏低、資料中心導入意願低;部分終端應用另具評估空間,但規格仍處早期,供應端投入保守,短期以樣品階段為主。
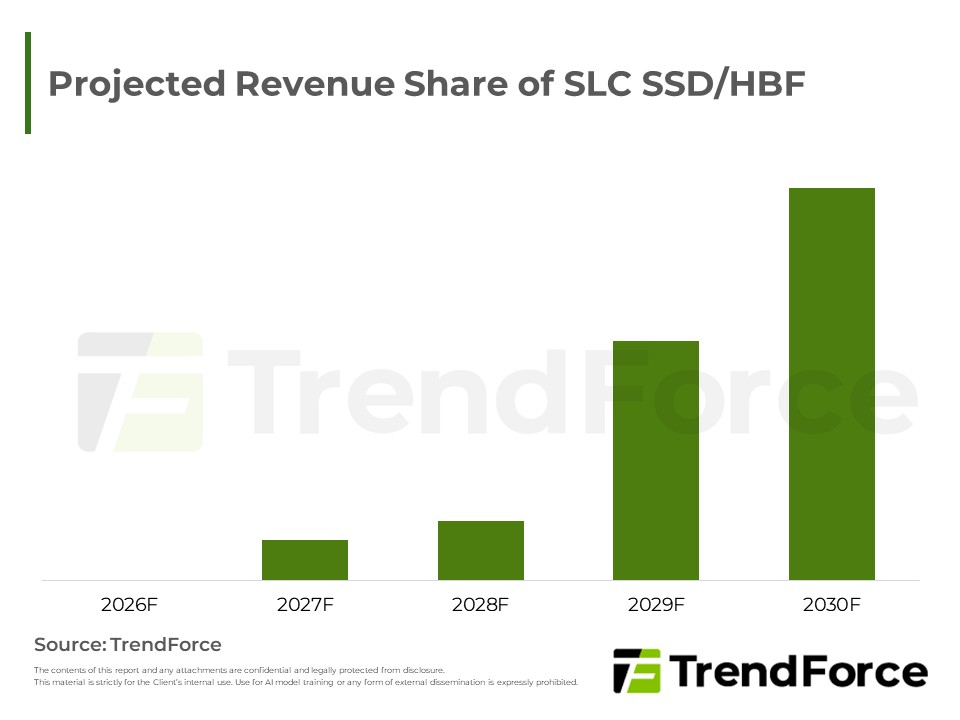
第三季記憶體合約價因伺服器與AI強勁需求而底定,消費端則呈價格折衝;現貨市場則受終端需求疲軟影響維持橫盤。新技術HBF有望填補高頻寬記憶體與固態硬碟間的缺口,惟受限成本與技術門檻,智慧型手機將侷限於高階機...
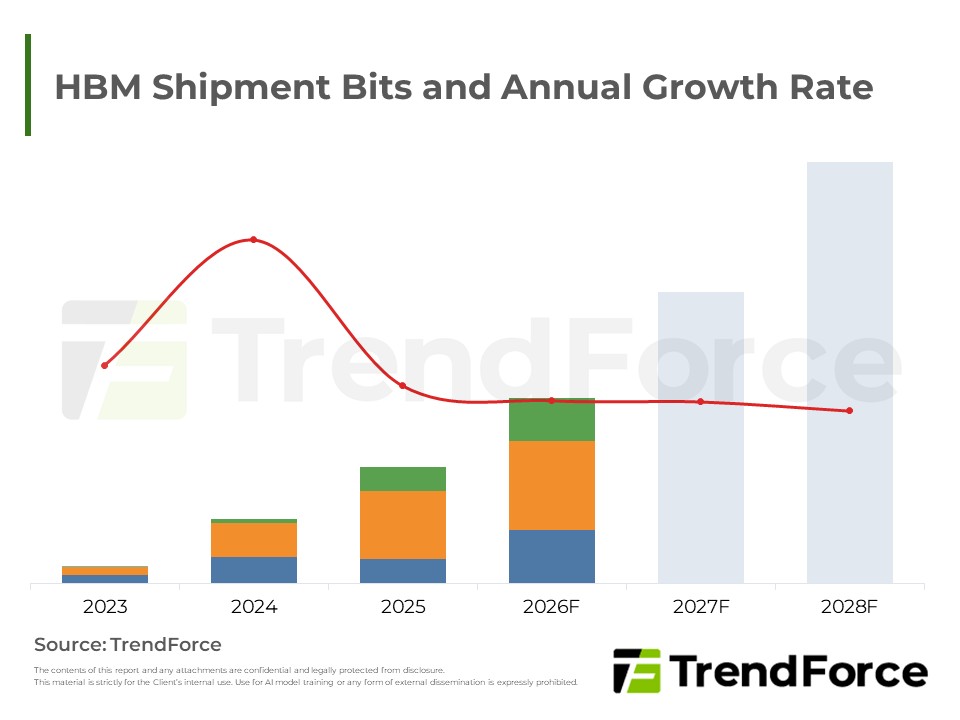
AI需求推升HBM出貨動能延續至未來訂單,技術世代加速演進,需求版圖自輝達獨大轉向雲端業者自研晶片,供給吃緊帶動訂價權轉向供應商,惟傳統記憶體報價走揚稀釋HBM營收占比。





