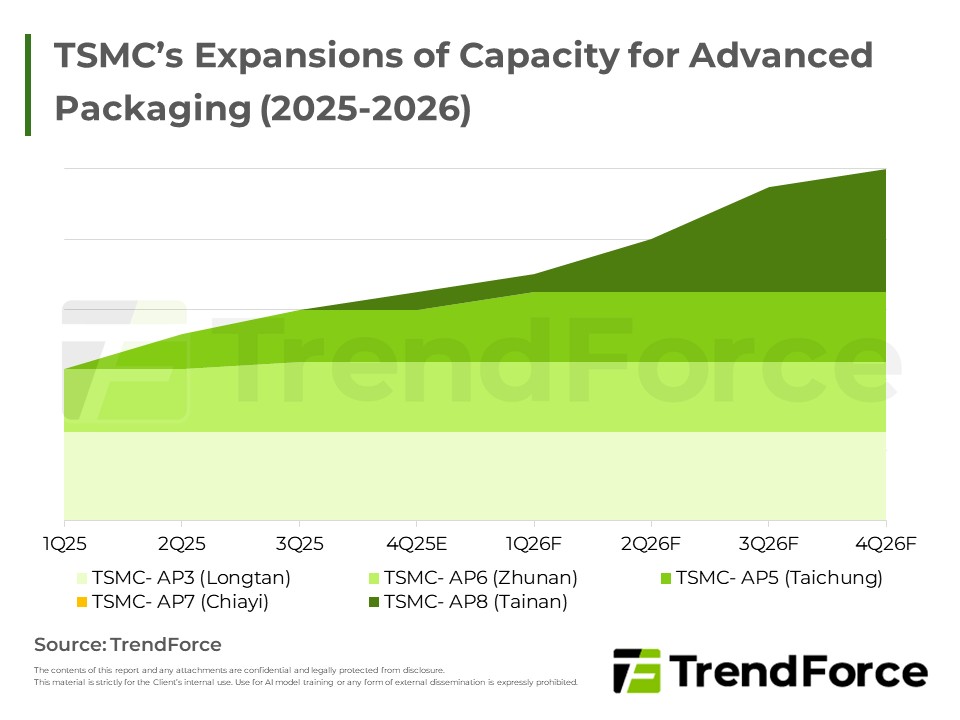
本期Foundry快訊聚焦全球晶圓代工市場動態與供需,評估跨廠良率挑戰、供應鏈變化,指出未來景氣仍具不確定性。
在HDD交期延誤下,雲端業者需求轉向企業級SSD,導致供應趨緊、價格走揚。AI PC與商業機種換機潮支撐需求保持穩健。

關稅與政策使早期需求保守,然雲端擴張與AI投資推升記憶體需求與報價,DRAM供應轉緊。DDR5漲勢確立、獲利有望超越HBM3e,供應商產能與價格策略將重塑市場格局。
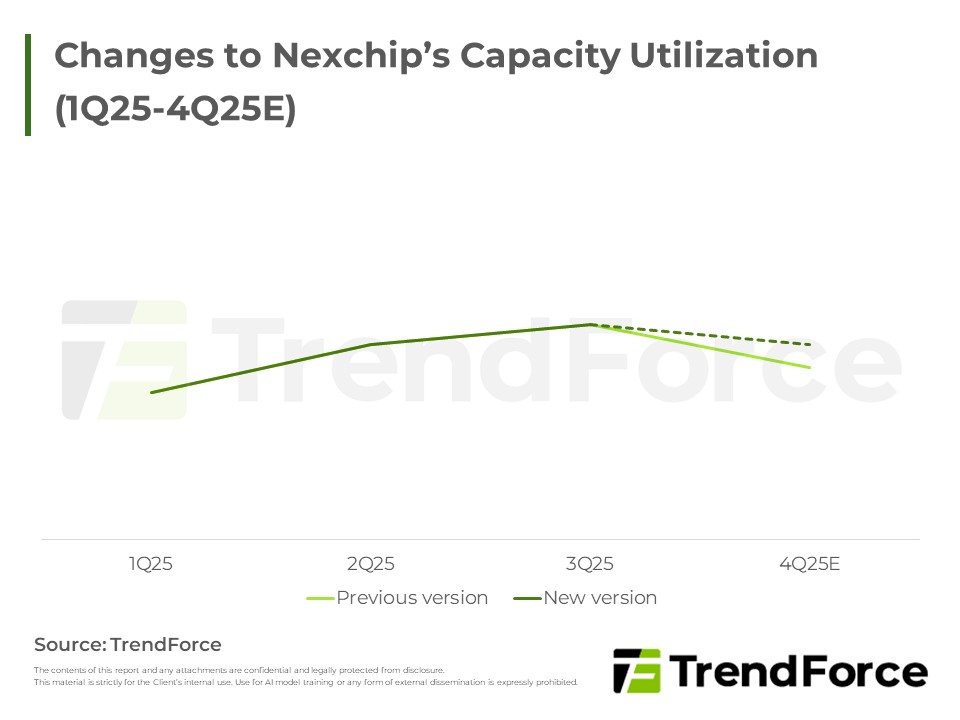
中國本土需求推升八吋晶圓代工產能利用率至滿載,帶動漲價與擴產規劃。客戶為確保先進製程產能,正深化與特定代工廠的合作,同時地緣政治因素也促使供應鏈重組。
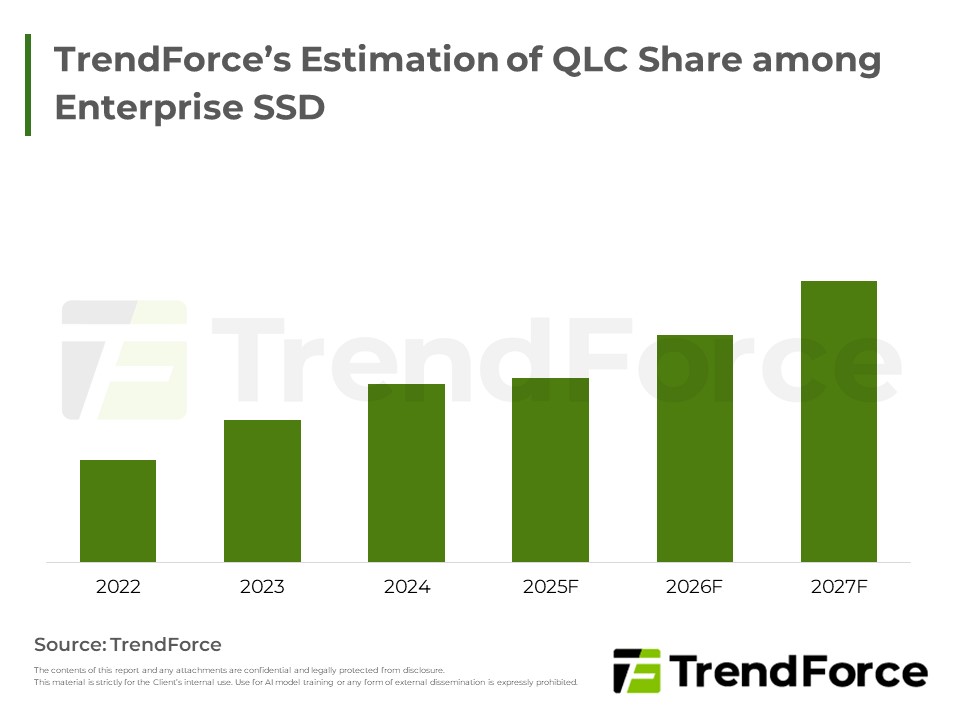
NAND Flash市場受惠企業級SSD與AI需求,合約及現貨價齊揚,轉為賣方市場。美光憑藉QLC技術與資料中心SSD策略,成功轉型並預期營收與毛利將持續成長,鞏固其市場競爭力。

AI伺服器需求強勁,NVIDIA、AMD及CSP自研ASIC驅動市場成長。DDR5已為主流,但DDR4因儲存應用延續生命週期,價格反彈。CPU市場AMD與ARM挑戰Intel。2Q25伺服器DRAM營收季增,高容量模組推升平均價格,展望後市AI伺服器...
Samsung已完成與NVIDIA的HBM3e產品認證並啟動小量出貨,HBM3e將成為未來需求主流;廠商間市占與價格競爭加劇,HBM4技術升級預期推高成本並帶來溢價,供應與認證時程將決定價格走向。
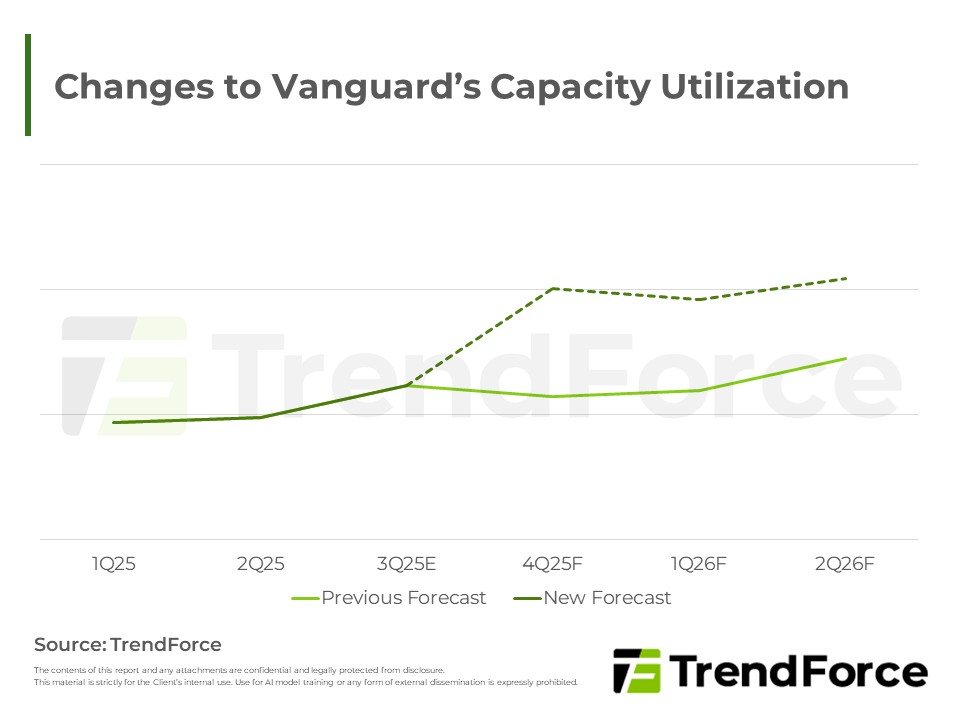
本期Foundry快訊顯示晶圓代工龍頭因大客戶訂單回補而產能穩健,下半年產能利用率優於原先預期。重點在於推動新產能與設備調整,以因應轉單與地緣政治因素,並因應訂單成長而出現漲價訊號。展望市場,產能緊俏與長期...
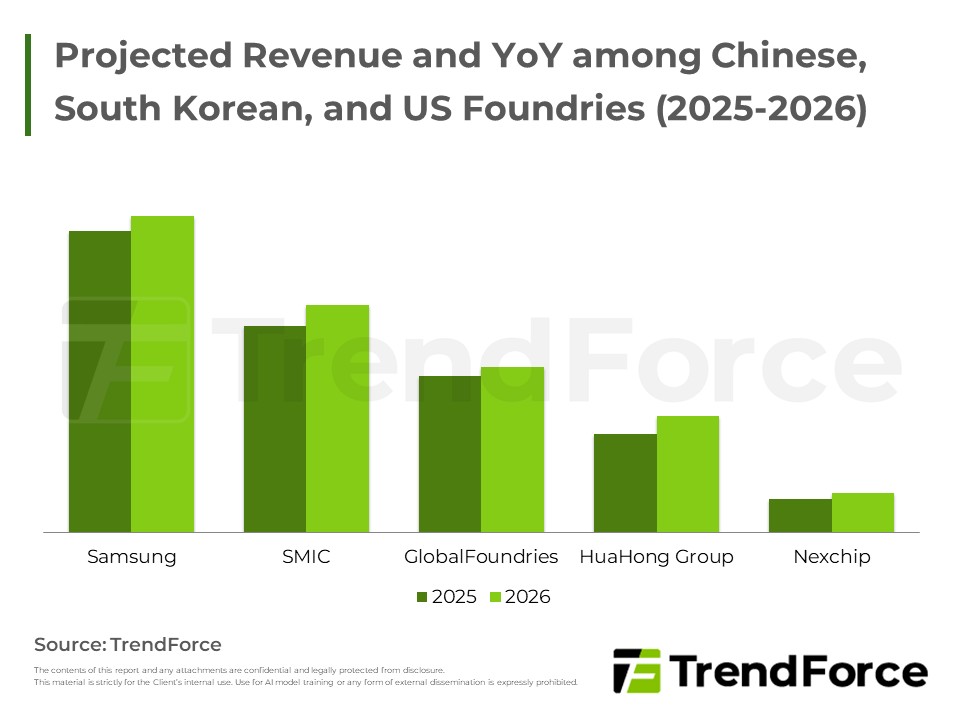
全球與中國代工生態逐步穩定,龍頭與區域廠商展現韌性,產能維持高位,價格與在地化策略成為推動力。

2Q25 NAND Flash因美國關稅促PC備貨,client SSD價揚,ASP溫和。3Q25市場重心轉向AI伺服器驅動enterprise SSD需求,引發主控晶片短缺,預計enterprise SSD價格續漲,引領整體市場。供應端製程升級,然整體需求動能趨...
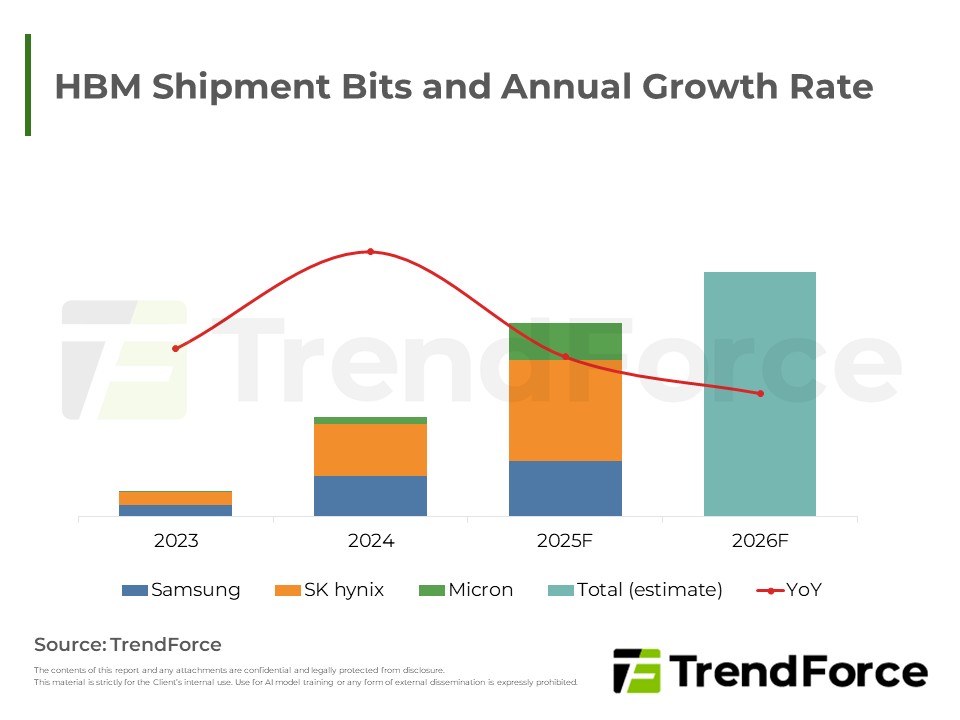
這份全面的季度報告詳細介紹了市場趨勢、供應商比較和預測數據。它提供了關於HBM生產概覽、規格展望以及出貨量預測等分析。
受惠低基期效應,以及出貨量、價格同步上揚的推動,2Q25 Mobile DRAM營收表現搶眼。在市占方面,Samsung穩居領導地位,SK hynix則因出貨顯著成長,重回全球第二。展望未來,隨著旺季需求與價格上升動能持續發酵,市...
2Q25 NAND Flash受中國國補及美國關稅備貨帶動出貨與營收顯著成長,主流原廠表現優於預期。展望3Q25,主因前期拉貨效果減弱,下半年需求回穩,價格與營收增幅將趨有限。
2026年台灣主要晶圓代工廠產能利用率普遍提升,PSMC因新合作逐步放量成長顯著,UMC維持穩定產能,Vanguard受惠高價產能與新廠啟動,TSMC先進製程持續滿載推動營收成長,整體市場呈現溫和成長趨勢。
2026年HBM3e市場面臨供過於求壓力,Samsung HBM3e產品驗證進展可能帶動產能提升,價格有下滑壓力。HBM4技術門檻高且成本較高,預計將有價格溢價與市占競爭,NVIDIA供應集中態勢明顯,未能搶占HBM4市占者將承受價格壓...





