Server DRAM需求大增推動11月價格漲勢,consumer DRAM亦超過兩成漲幅;DDR4、DDR3價格同步上揚,台系廠調整產能以獲利。由於庫存成本攀升,品牌商壓力增,2026年消費型終端產品出貨恐減少。
本報綜述顯示伺服器市場受AI需求推動,雲端與企業佈建加速,核心聚焦GB機櫃與整櫃方案,並藉由與NVIDIA等伙伴合作強化超算與資料中心佈局,市場動能預期持續成長。

2025年第四季全球伺服器市場動態與2026年展望
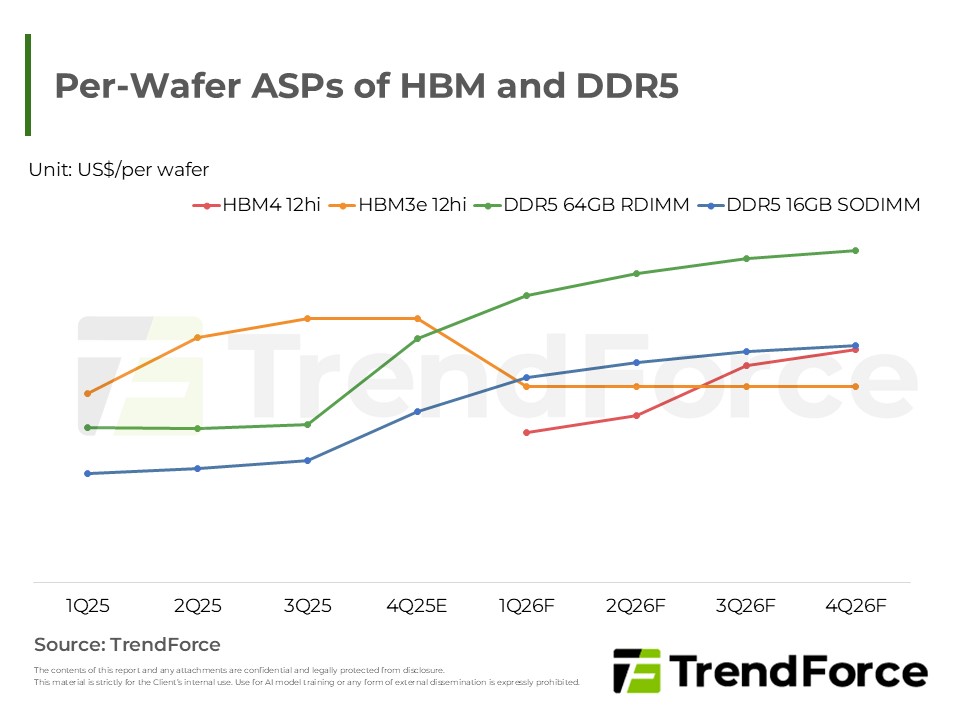
TrendForce顯示AI應用促使Server對DRAM需求增加,導致產能緊張。三星、SK hynix與美光計劃擴大DRAM生產以應對未來幾年需求,預期2026年DRAM市場仍供不應求。
企業級SSD市場在第三季因AI推論與伺服器布建而強勁復甦,價量齊揚。供應商謹慎擴產,加上超大容量產品需求爆發,導致第四季供不應求,預計價格將大幅上漲,市場轉為搶料。
第三季NAND Flash產業受惠於人工智慧伺服器帶動的企業級固態硬碟強勁需求,營收成長。各原廠因減產奏效及企業級固態硬碟佔比提高,平均售價上漲。展望第四季,人工智慧應用及傳統硬碟短缺將持續推升價格,各領域產品...

本報告聚焦NVIDIA資料中心成長與整櫃解決方案趨勢,強調以大型架構與液冷為核心的創新動力,並留意地區市場與風險。
AI需求與HDD供應瓶頸,致企業級SSD急單湧現。供應商大幅調漲2025年第四季合約價,且供不應求態勢將延續,全年價格仍有上漲空間。AI正重塑儲存市場,促使CSP業者加速驗證大容量SSD。
DRAM合約價續漲,供應商惜售,PC廠供貨受限。現貨交易萎縮,模組價看漲。各應用端庫存普遍下降,尤其中國雲端服務商、企業級伺服器廠及手機品牌廠,行動DRAM價格漲幅可觀。
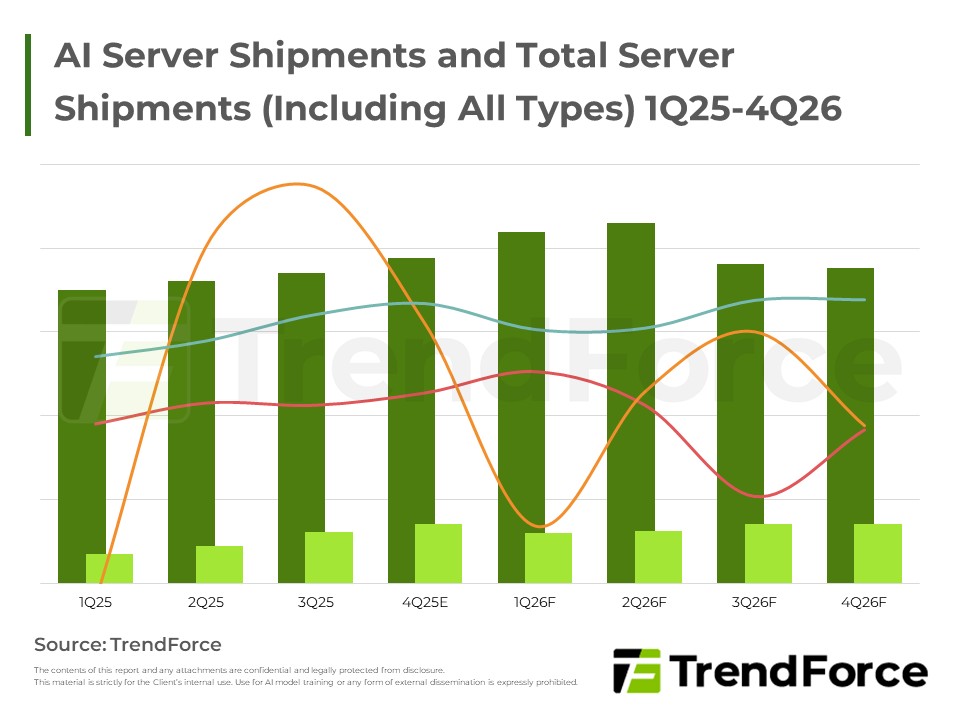
本報告指出 AI 投資推動雲端與伺服器需求,CSP 與 OEM 擴張佈局與資本支出,Google、Meta、Microsoft 等推動自家晶片與 AI 服務,長期動能穩健。
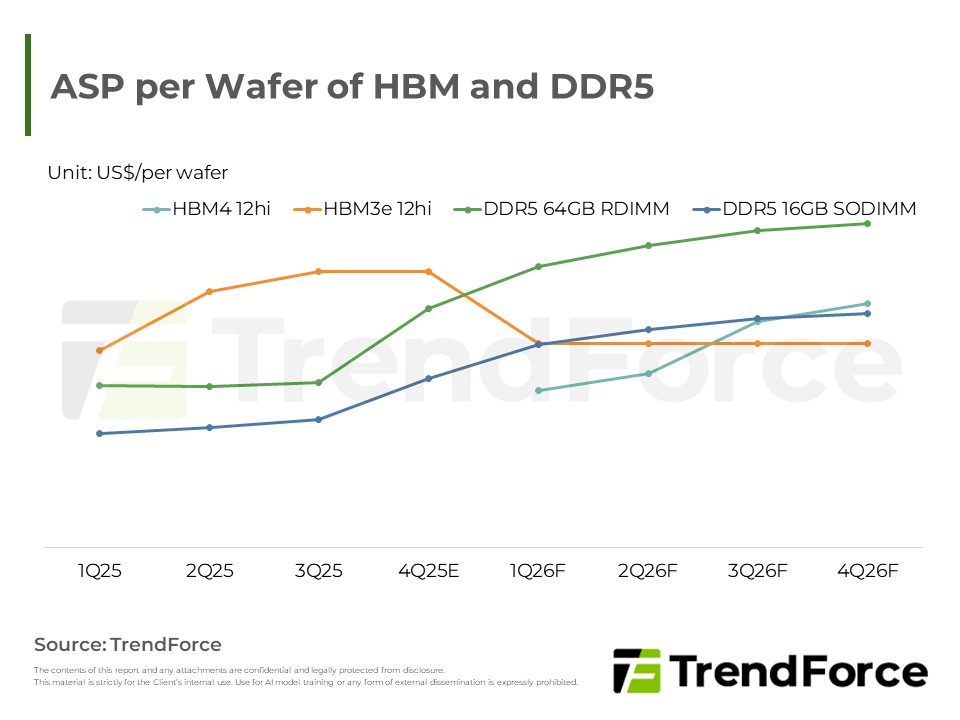
伺服器DRAM價格預計大幅上漲,因原廠供給緊張及雲端服務商強勁需求。為確保供給,客戶積極洽談長期合約,激勵原廠擴大產能投資。原廠將生產重心轉向高利潤的DDR5。市場預期供不應求將持續,大規模新產能需數年方能投...
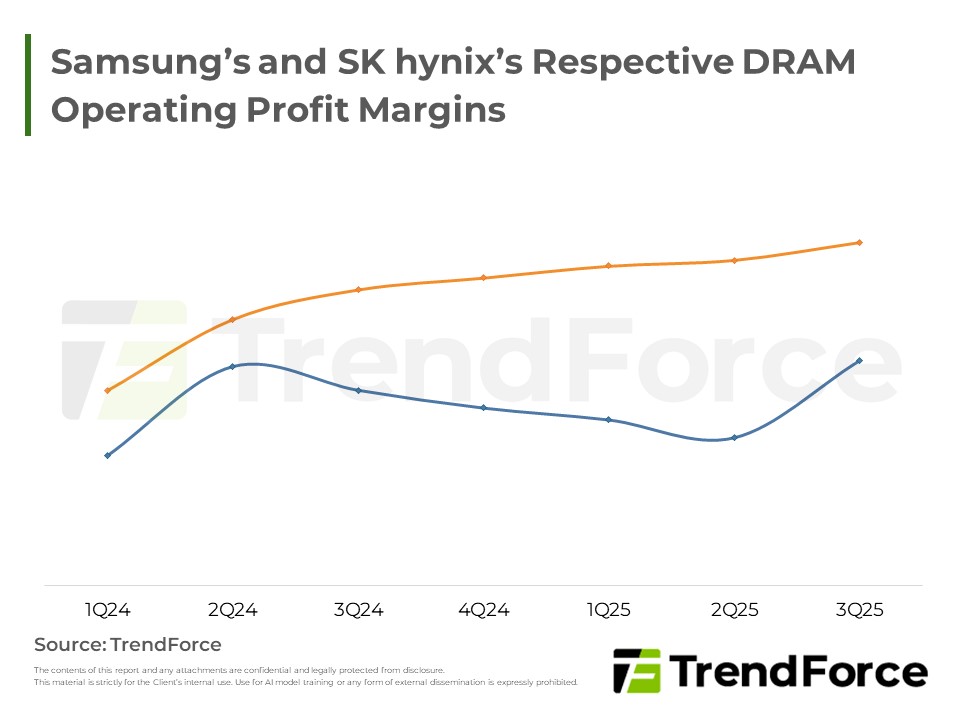
DRAM市場因雲端服務商與AI需求強勁,供給吃緊導致價格持續飆升,合約與現貨價皆顯著上揚。原廠庫存降至低點,正積極擴大資本支出並與客戶洽談長期供應,預計雙位數漲勢將延續。
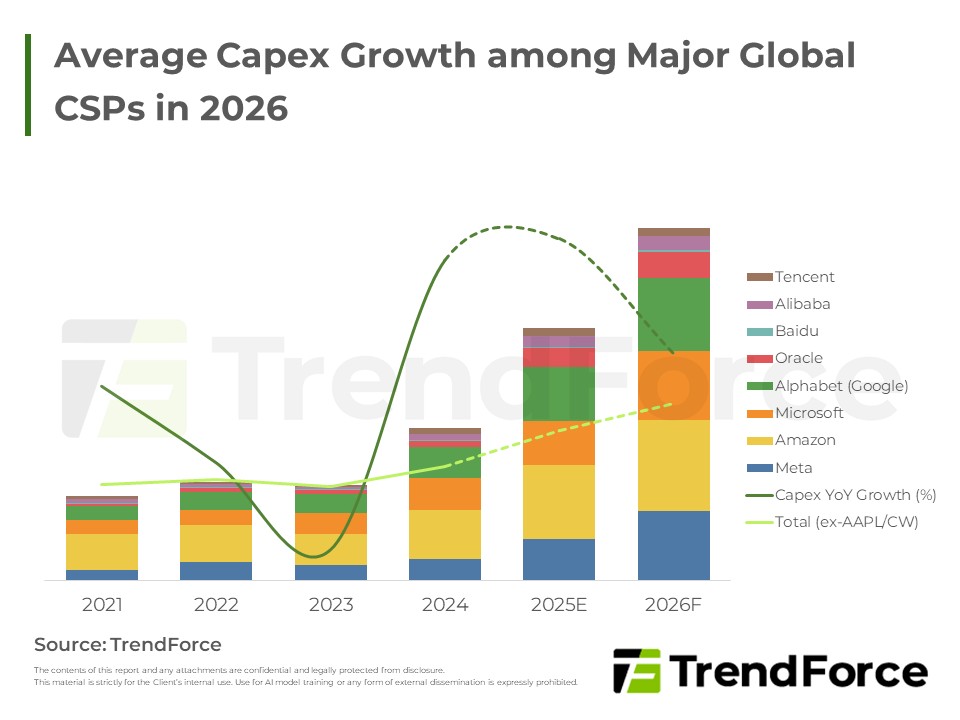
北美雲端巨頭正大幅上調資本支出,預計未來兩年將迎來AI基礎設施投資高峰。業者正轉向大規模、長週期的投資策略,重點佈局高階GPU機櫃方案與加速發展自研AI ASIC晶片,以鞏固市場地位並推動AI伺服器需求持續高速擴張...
伺服器DRAM受CSPs持續追加需求驅動,原廠議價能力強化,4Q25價格漲幅預估上修至28-33%。CSPs為確保長期供應,已洽談2027年LTA,鼓勵原廠擴產,預期價格將持續走高。
CSP需求與恐慌性備貨促使記憶體全產品報價飆升,市場轉為賣方。消費性記憶體因大廠退出及產能排擠,明年供給將更緊缺,合約價全年預期持續上揚。





