AI伺服器領航成長,雲端擴建推升ODM與散熱鏈。雲商擴GB機櫃與自研晶片並進;AMD放量、Google TPU走強。液冷由L2A轉向L2L,Auras與Fositek加速擴產與整合,供應鏈從機櫃到冷卻系統全面升溫,市場動能延續。
HDD缺貨與AI需求激增導致企業級SSD供不應求,供應商強勢拉抬4Q25合約價,預計平均漲幅將超過二成,且漲勢將延續至明年,CSP業者優先確保供應。
供應鏈瓶頸與製程轉換壓縮供給,企業級SSD排擠效應加劇,eMMC與UFS在需求疲弱下仍上漲,賣方握有議價權,價格動能可望延續至明年下半年。

關稅與政策使早期需求保守,然雲端擴張與AI投資推升記憶體需求與報價,DRAM供應轉緊。DDR5漲勢確立、獲利有望超越HBM3e,供應商產能與價格策略將重塑市場格局。

全球AI伺服器市場持續成長,大型雲端供應商加速基礎設施佈建與平臺升級,NVIDIA與自研ASIC拉貨動能提升,區域因素與跨國佈局激勵新技術與策略調整。
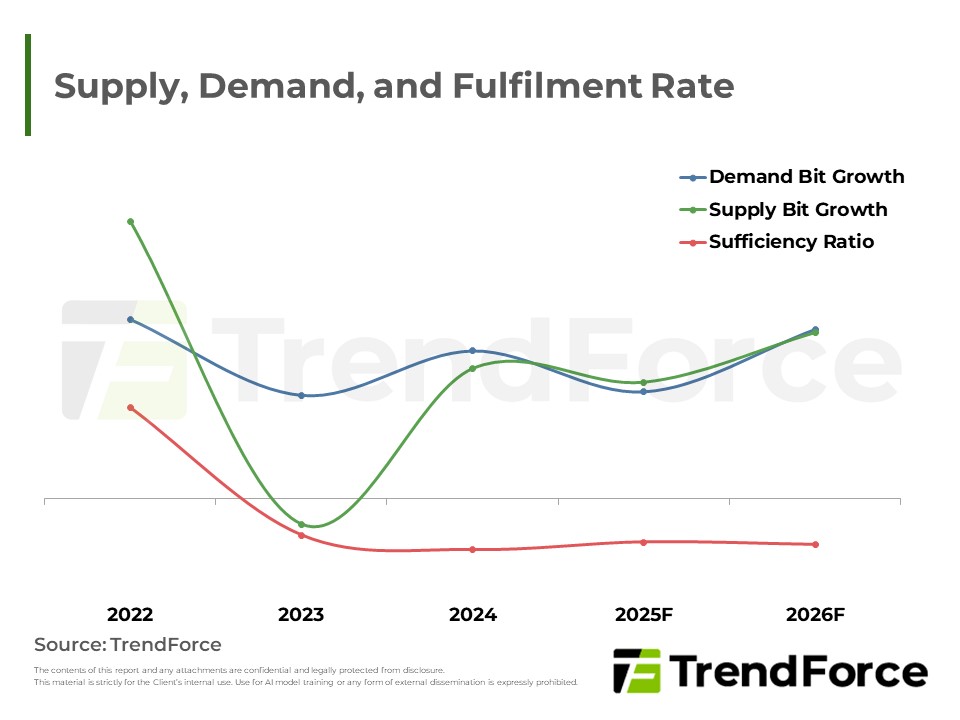
2026年NAND Flash產業,AI驅動企業級SSD需求爆發,抵銷消費端疲軟。HDD供應瓶頸迫使市場轉向高容量QLC SSD。供給面雖有位元增長,但高容量SSD仍結構性緊缺,預期產業將供不應求,價格持續上揚,迎來關鍵轉折。
集邦科技預測,2026年記憶體市場將因AI伺服器需求強勁與供應商利潤導向,而迎來結構性漲價。原廠產能向高毛利應用傾斜,排擠其他應用供給,導致DRAM及NAND Flash價格全面上揚,儘管消費端需求疲弱。
本期伺服器市場觀察顯示北美雲端需求為成長主軸,企業採購保守,AI伺服與高效散熱為重點。主要供應商如Compal與Supermicro聚焦AI伺服與新型機櫃,並留意中東區域機會與美洲產能布局對出貨時程的影響。

AI伺服器與晶片需求續強,GPU與自研ASIC並進;中國自主化加速。本土與美系雲端擴產推動供應版圖變化。高階液冷滲透顯著提升,低階仍以氣冷為主。推論帶動企業級SSD朝高容量發展,整體市場維持成長動能。
9月消費性DRAM合約價漲勢趨緩。展望後市,因CSP伺服器需求強勁排擠產能,原廠上調4Q25合約價目標。消費性DRAM預計上修至雙位數漲幅,漲勢延續至1H26。
2025年DRAM合約價持續走高,原廠因伺服器需求強勁,將產能優先轉至先進製程,使PC DRAM供給轉趨吃緊。PC OEMs為因應未來漲勢,可能調整採購策略。
2025年9月伺服器DRAM合約價因CSPs追加需求持續上漲,DDR5/DDR4價格續揚,8000MT/s模組將加速普及。2026年需求強勁且供應緊張,預計漲勢將延續。
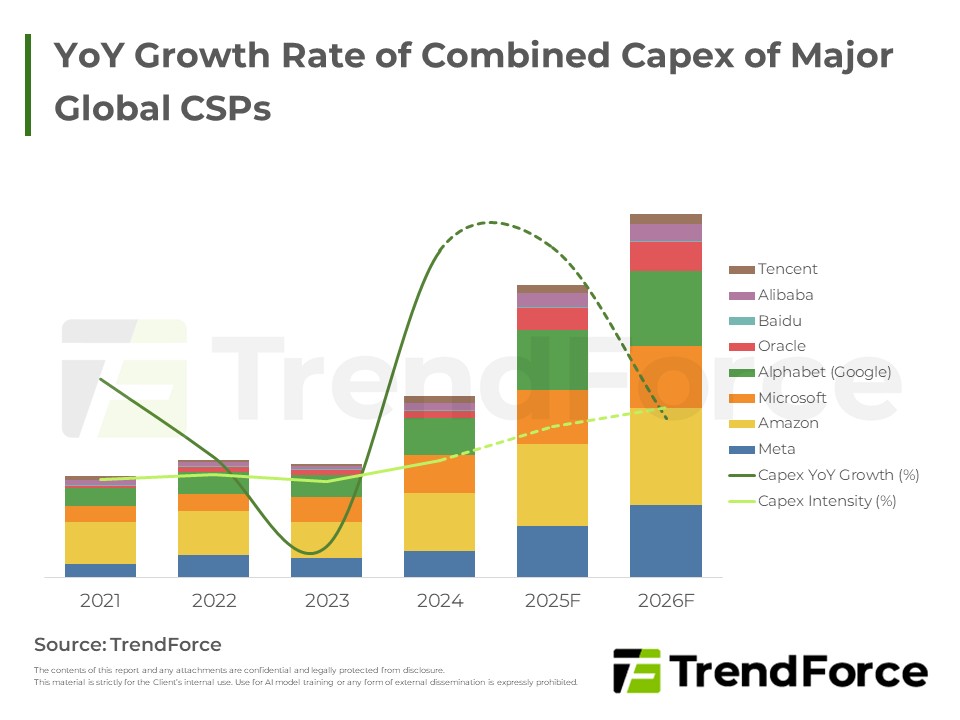
全球雲端業者在生成式AI驅動下大幅提升資本支出與基礎設施建置,整櫃式GPU方案與自研ASIC並進,液冷等新型態部署漸成主流,供應鏈與雲端版圖進入新一輪競爭與投資高峰。
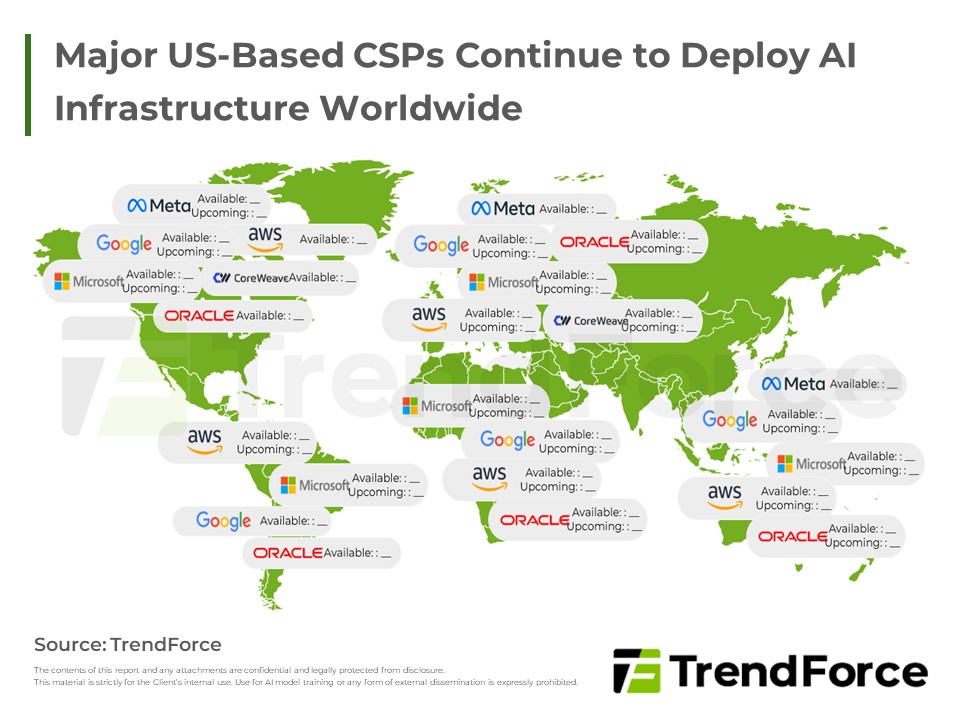
本報告聚焦北美與中國CSP業者今年的AI資料中心全球佈局,美系業者持續全球部署,並加大對美投資。而中國業者除了維持在地化,也透過自研晶片外擴全球。而雙方未來都將能源穩定性擺在首要位置。
DRAM市場供應吃緊,合約與現貨價格持續上漲。供應商庫存偏低,美系CSPs需求強勁。客戶端庫存水位分歧,但整體預期價格仍將維持上漲趨勢。





