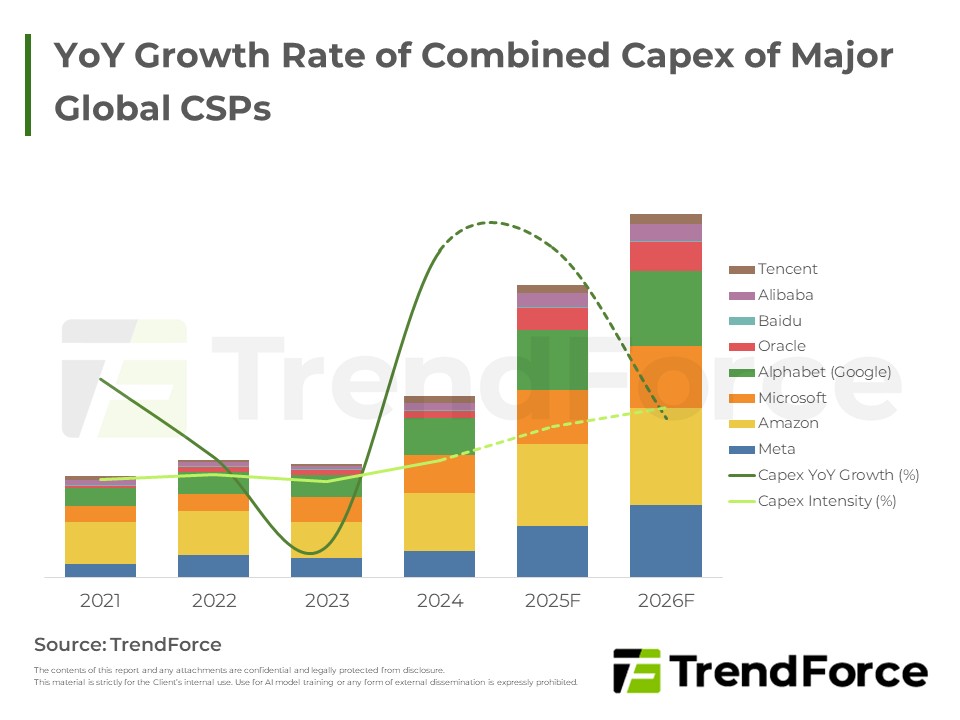
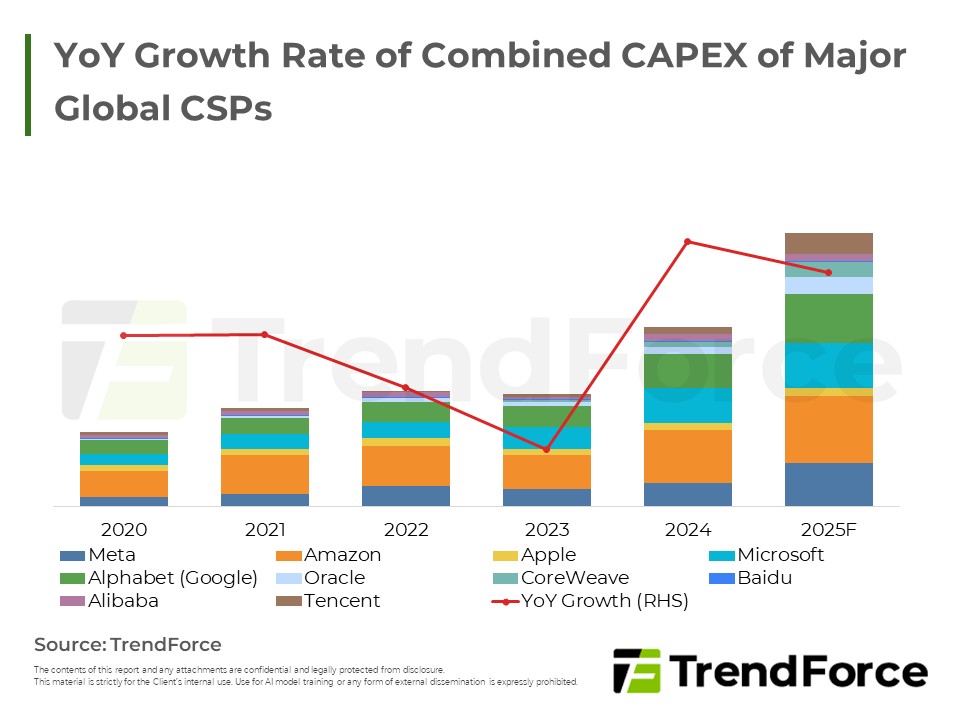
全球雲端業者在生成式AI驅動下大幅提升資本支出與基礎設施建置,整櫃式GPU方案與自研ASIC並進,液冷等新型態部署漸成主流,供應鏈與雲端版圖進入新一輪競爭與投資高峰。
觀察2025年下半ODM出貨動能仍以AI server 成長動能高於一般型server,將帶動液冷等供應鏈業者成長。預期液冷解決方案持續滲透雲端市場,核心以冷板與分流裝置為主,供應鏈業者與美系雲端巨頭深度合作以穩定出貨與升...
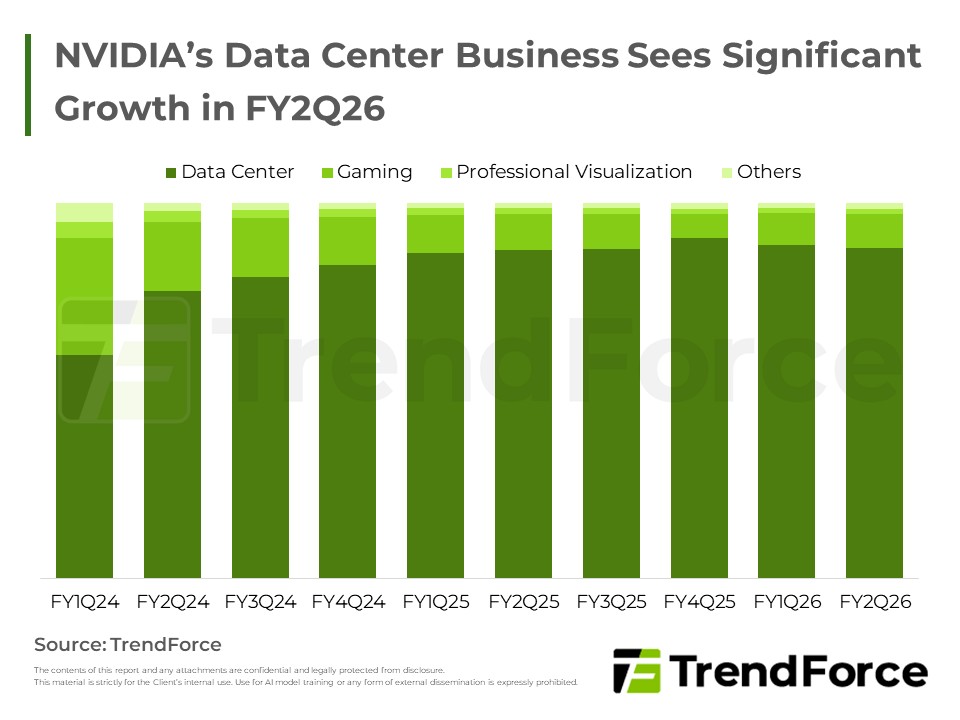
供應鏈反映Oracle對GB Rack需求大幅增加,生產組裝較複雜導致上半年出貨較慢,下半年將成為主力。GB200 Rack為主流機種,GB300 Rack逐步取代。NVIDIA H20方案因地緣政治因素影響出貨,未來仍具成長潛力,視中國政策...
地緣政治與關稅風險促使server ODM加速美國產線建置,AI server出貨成長趨勢明顯,搭載NVIDIA及AMD新平台出貨動能強,液冷技術提升相關冷板供應商業績增長,整體市場需求雖保守但產能調度穩定,未來產能擴充及技術升...
全球雲端資料中心強力擴建,液冷技術已成AI伺服器與資料中心散熱標準。美系業者積極推動液冷設施,供應鏈加速擴產,液冷滲透率快速提升,未來熱管理將以液冷為核心,相關模組供應商受益明顯。
雲端資料中心擴建帶動電力及液冷供應鏈升級,BBU鋰電池及液冷架構成核心趨勢,相關電源與散熱廠商迎接新成長機會。

本期聚焦伺服器ODM、CPU、GPU及散熱供應鏈關鍵變化。AI伺服器成為重點,各大CSP持續下單,ODM準備新平台,Meta與Google積極自研ASIC及CPU,相關散熱需求同步提升,但地緣風險持續影響市場展望。

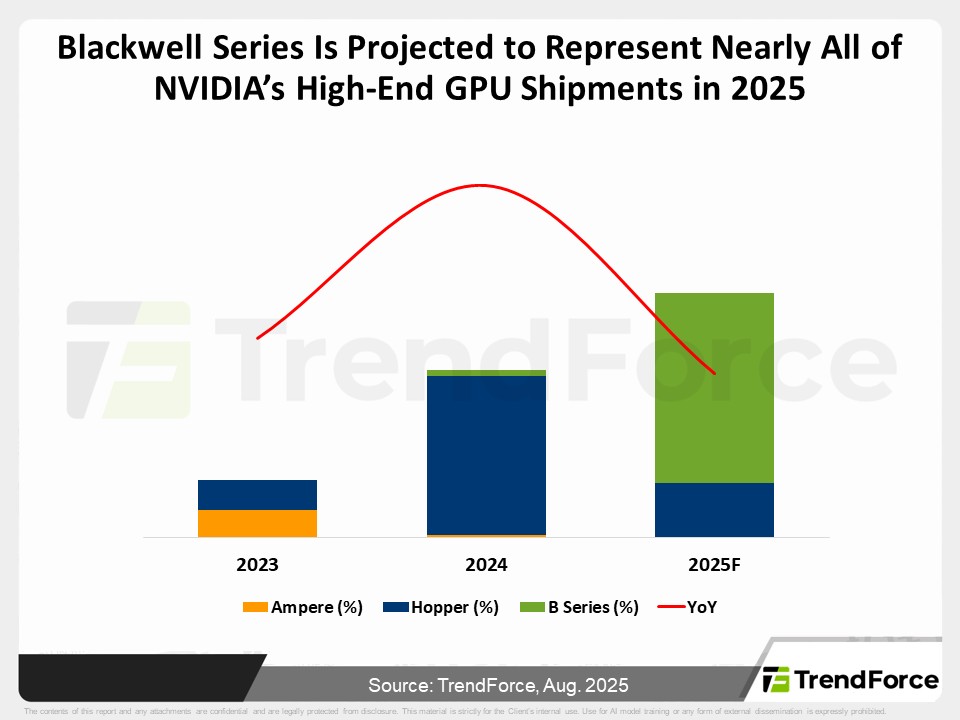
2025年全球AI晶片以高階搭載HBM記憶體為主,NVIDIA新平台Blackwell推動高階GPU成長,因地緣政治及出口限制影響供應,市場趨於保守,AI Server需求持續成長,HBM記憶體技術快速迭代,預期2026年朝HBM4世代轉進,整體...

根據全球市場研究機構集邦科技TrendForce調查顯示,NVIDIA於此次GTC 2025中針對多項雲端...

Auras近期於法說會釋出對於明年受惠於液冷散熱零組件出貨拉升而帶動整體業務成長的樂觀展望...

據全球市場研調機構集邦科技TrendForce調查,NVIDIA的GB200機櫃方案即將於年底出貨,首波出貨對象為美系大型CSPs業者...
TrendForce觀察,全球AI晶片供應商以NVIDIA為大宗,若單就GPU AI server市場,預估2024年NVIDIA占比約近9成...
據全球市場研究機構集邦科技TrendForce調查,2024年全球AI server市場需求依強,主要成長動能來自於NVIDIA及CSPs自研AI晶片...

全球市場研究機構集邦科技TrendForce調查,NVIDIA將於2024年底前推出新一代平台Blackwell,並於2025年正式放量...
根據全球市場研究機構集邦科技TrendForce觀察表示,2023年由ChatBOT等生成式AI應用帶動AI伺服器成長熱潮...





