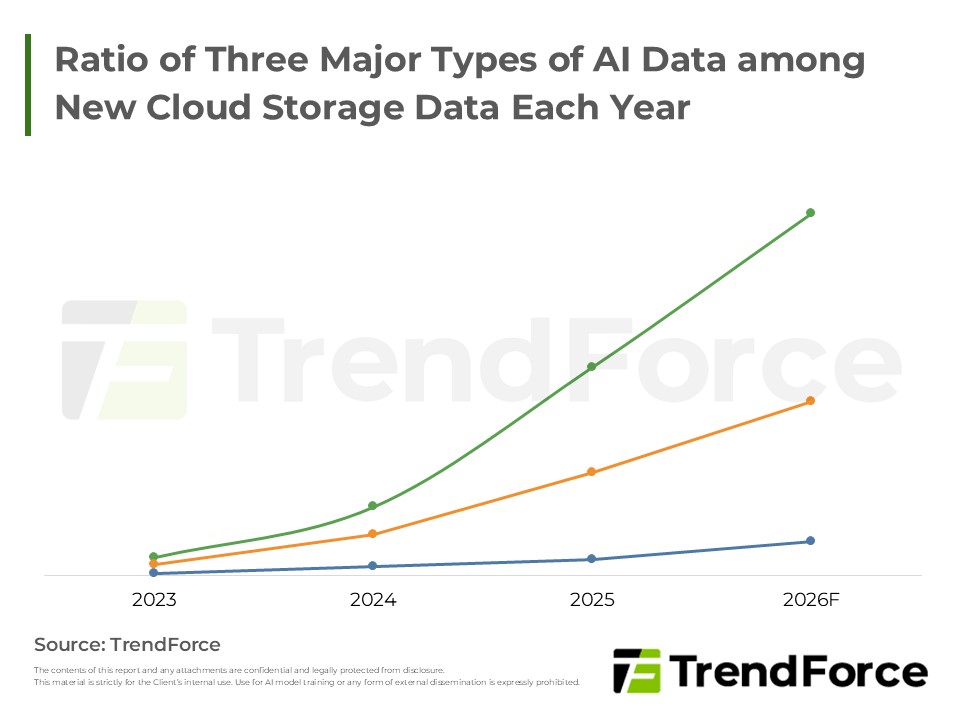
隨著AIGC邁入大規模商用與AI Agent應用,運算重心轉向推理。NVIDIA推出BlueField-4平台,透過優化網路架構解決傳輸瓶頸,除擴大DDR5記憶體池規模外,更將大幅帶動高效能SSD建置需求,以確保AI模型切換效率並提升GPU...
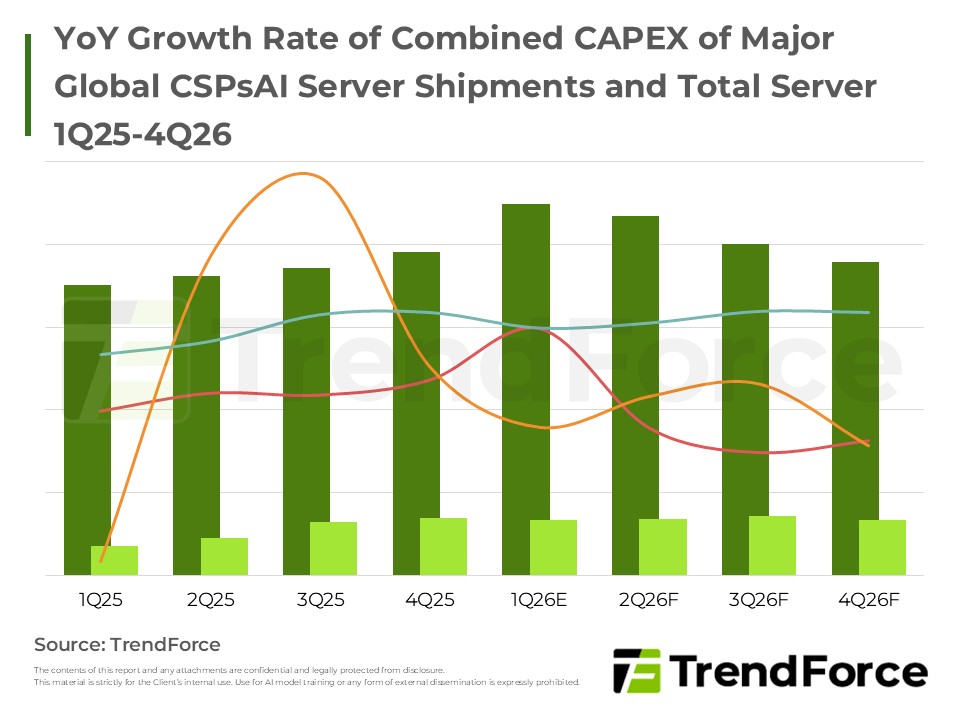
2026年伺服器市場受惠於美中CSP強勁需求,AI伺服器出貨將顯著增長。NVIDIA與Google自研晶片為主要動能,帶動液冷技術普及。通用型伺服器亦迎來換機潮,惟需留意PCB等關鍵零組件長交期帶來的供應鏈瓶頸。
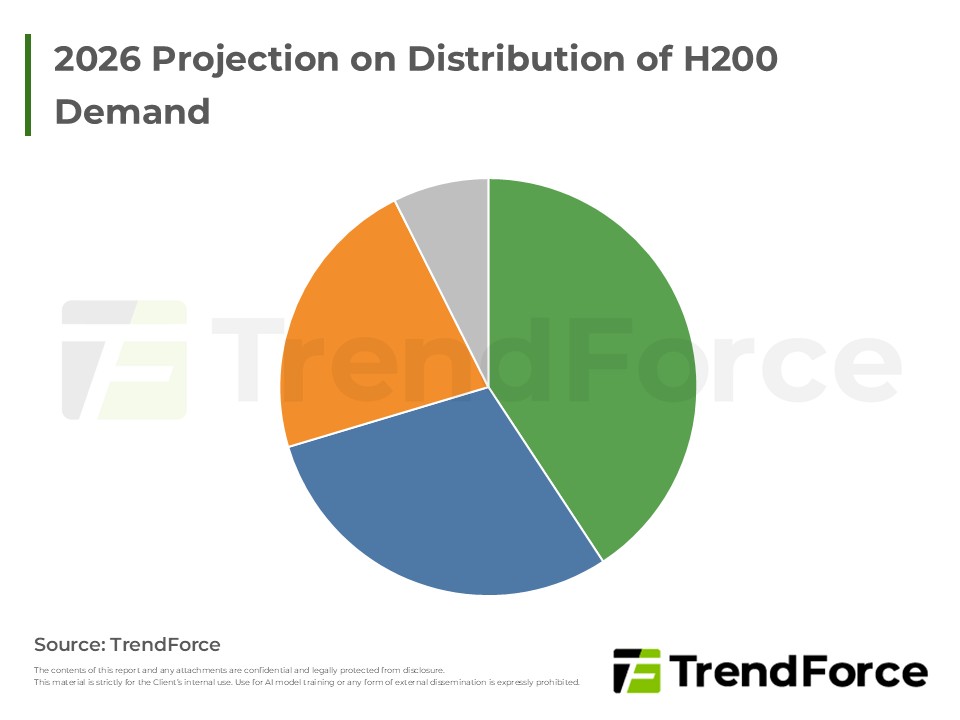
受限於先進封裝與記憶體產能緊缺,且資源優先分配予新世代平台,NVIDIA H200額外供應空間有限。雖該產品瞄準中國市場,但受地緣政治影響,中國正加速推動晶片自主化及互聯網巨頭自研ASIC,預期本土供應鏈市占將持續...
受NVIDIA調升規格影響,供應商需修正設計致使HBM4量產延後,短期HBM3e仍為主流。Samsung憑藉先進製程有望率先通過驗證並取得高規優勢,惟SK hynix依舊掌握最大合約市占份額。
展望2026年,AI基礎建設持續推進帶動通用伺服器需求。北美雲端業者維持高資本支出,驅動NVIDIA新平台與自研晶片發展,支撐市場成長。儘管二線業者存在變數,大型公有雲需求穩健,推升ODM廠AI營收占比,並鞏固液冷解...
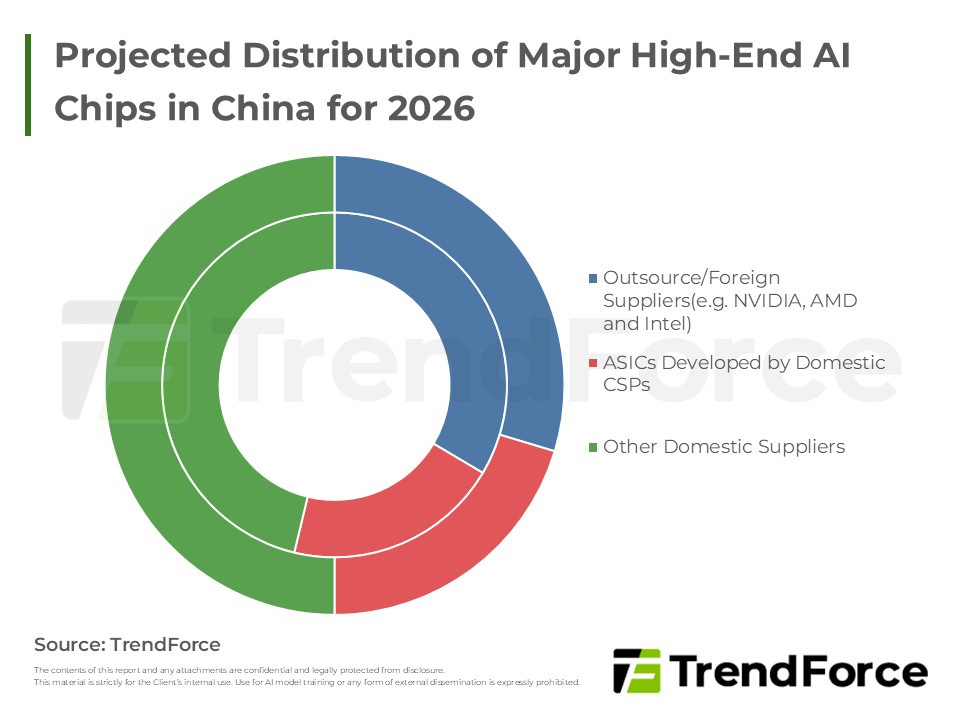
美國為防堵中國晶片全面自主化,擬放行NVIDIA H200出口,作為舊款H20與先進Blackwell平台間的折衷方案。此舉將填補H20空缺,吸引中國互聯網巨頭採購,雖面臨國產化政策競爭,仍有望維持一定市占,供應鏈已著手調整備...

隨著雲端大廠加速自研CPU部署及NVIDIA推動整合式方案,Arm架構正逐步侵蝕x86伺服器市場優勢。受惠於針對AI與雲端優化的Neoverse平台,加上軟硬體生態整合成熟,Arm將成為資料中心硬體架構不可逆的重要發展趨勢。
本報綜述顯示伺服器市場受AI需求推動,雲端與企業佈建加速,核心聚焦GB機櫃與整櫃方案,並藉由與NVIDIA等伙伴合作強化超算與資料中心佈局,市場動能預期持續成長。
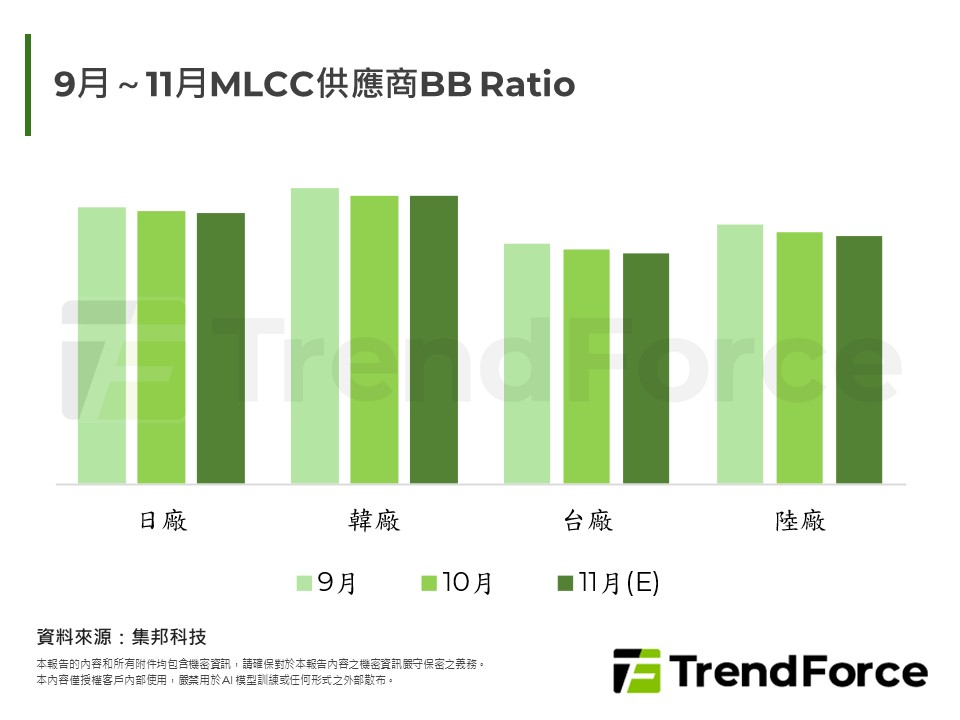
Q4電子業需求兩極化,消費弱AI強。節慶備貨降溫,供應商轉向布局2026年AI平台。NVIDIA新架構將大幅提升MLCC用量,且因高分子電容漲價引發BOM變更,MLCC成未來關鍵。
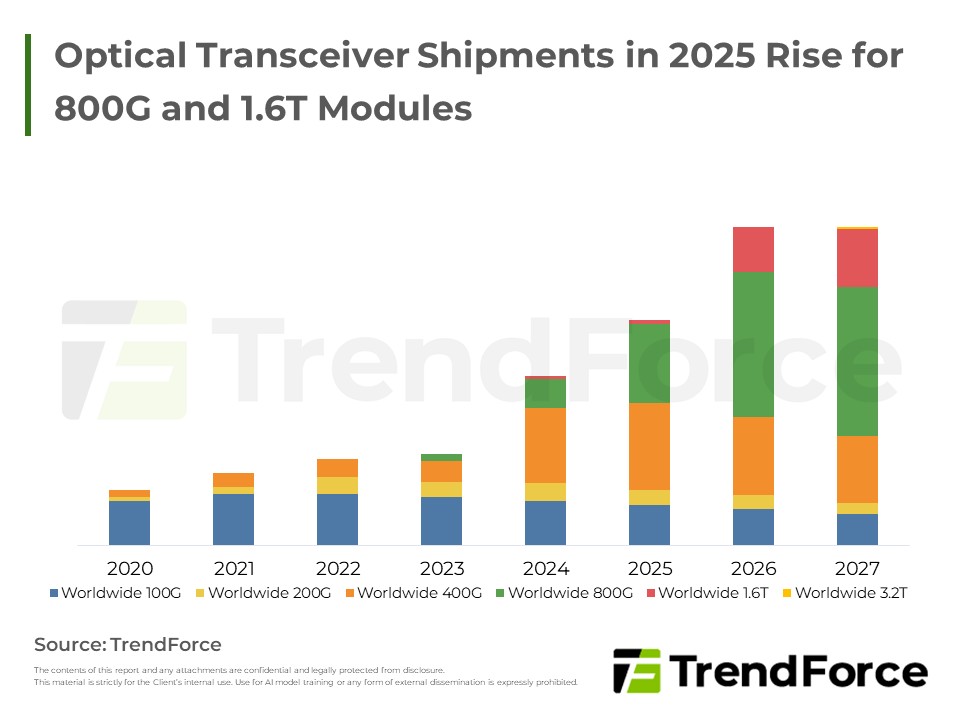
AI與大型語言模型驅動資料中心由單晶片走向異質多GPU協同架構,高速光學互連成為效能與擴展關鍵;矽光子與共同封裝等技術推動頻寬提升與能耗優化,廠商以生態整合與模組化策略競合。
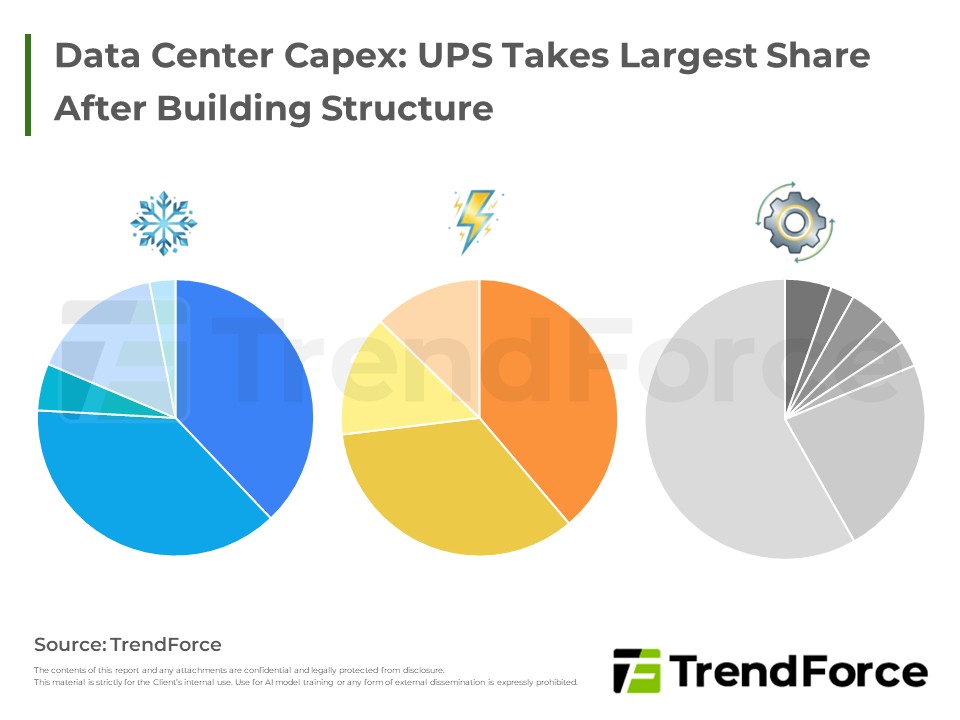
本報告聚焦在分析典型超大規模AI資料中心的資本支出結構,將支出拆解為實體基礎設施、IT運算設施及網路設備。其中運算系統投資最為顯著,隨著未來更高階、更高功耗的AI伺服器在新建置案中的比重持續上升,運算系統的...
2025年9月伺服器DRAM合約價因CSPs追加需求持續上漲,DDR5/DDR4價格續揚,8000MT/s模組將加速普及。2026年需求強勁且供應緊張,預計漲勢將延續。
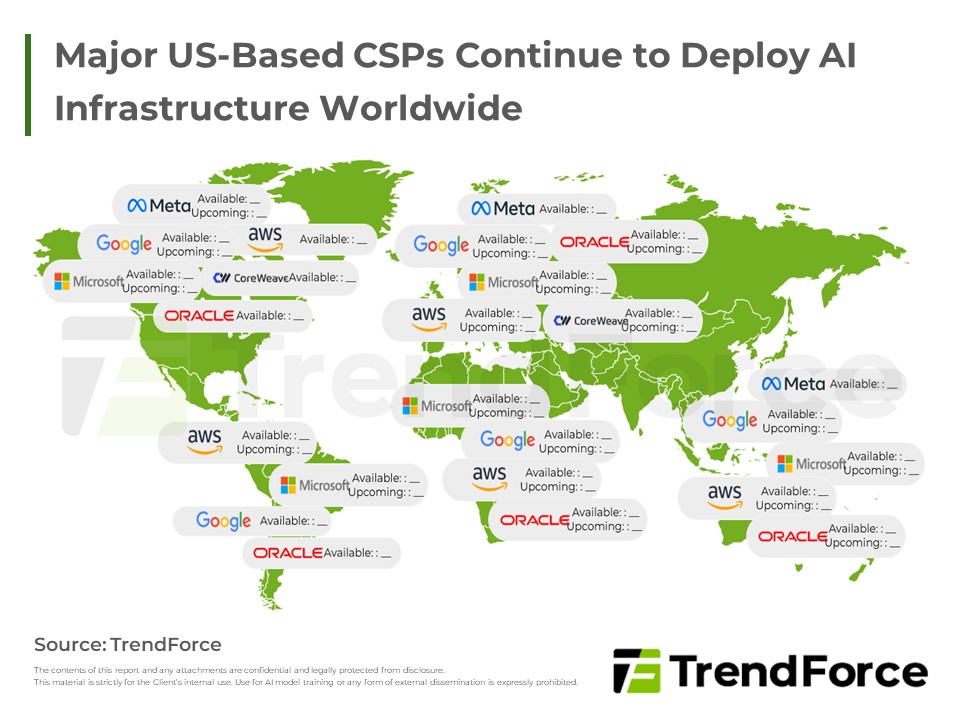
本報告聚焦北美與中國CSP業者今年的AI資料中心全球佈局,美系業者持續全球部署,並加大對美投資。而中國業者除了維持在地化,也透過自研晶片外擴全球。而雙方未來都將能源穩定性擺在首要位置。

AI伺服器需求強勁,NVIDIA、AMD及CSP自研ASIC驅動市場成長。DDR5已為主流,但DDR4因儲存應用延續生命週期,價格反彈。CPU市場AMD與ARM挑戰Intel。2Q25伺服器DRAM營收季增,高容量模組推升平均價格,展望後市AI伺服器...
Samsung已完成與NVIDIA的HBM3e產品認證並啟動小量出貨,HBM3e將成為未來需求主流;廠商間市占與價格競爭加劇,HBM4技術升級預期推高成本並帶來溢價,供應與認證時程將決定價格走向。





