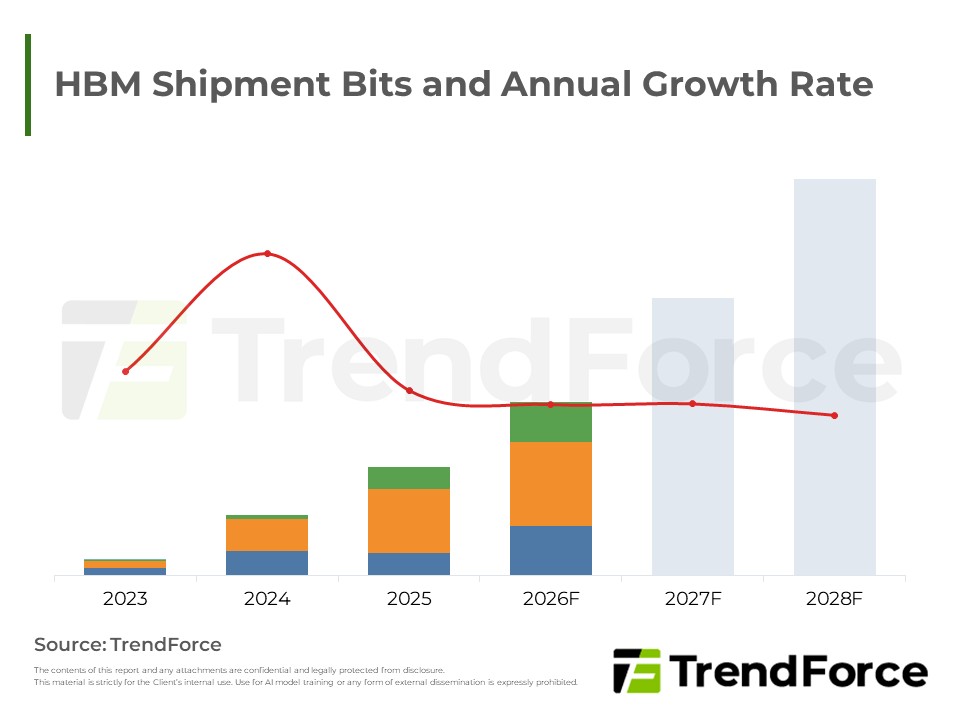
AI記憶體需求持續攀升,HBM作為AI加速器核心元件不可替代。HBM4量產啟動,供需緊張推升合約價格,ASIC需求崛起加速市場多元化。
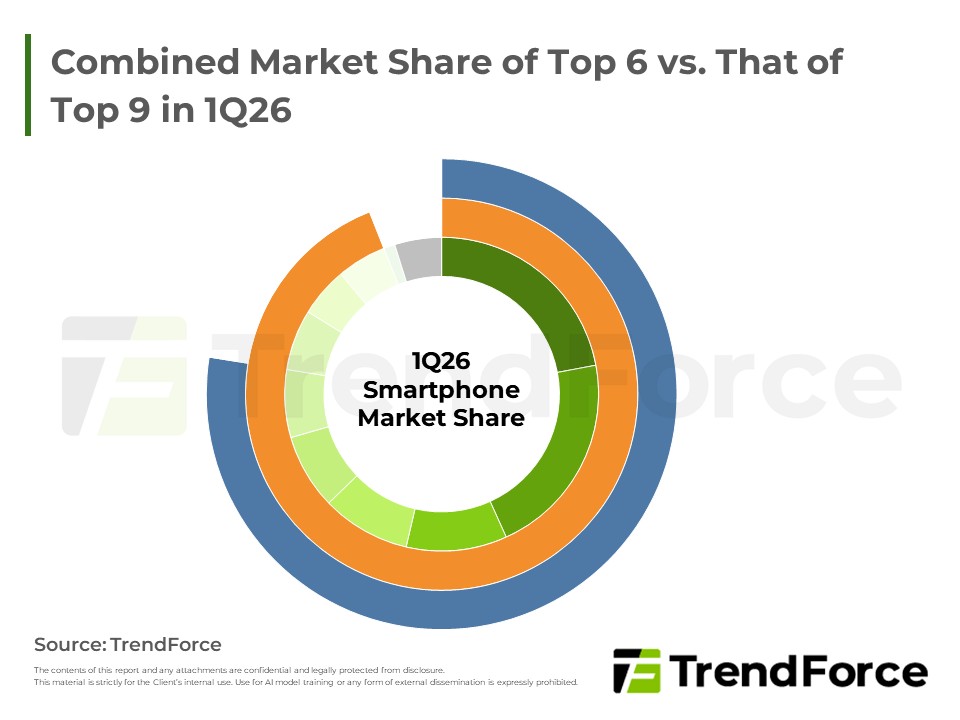
高價記憶體時代短期內難以終結,預估2Q26全球smartphone市場開始進入產出調整期。具備規模經濟、集團資源與高階產品溢價能力的品牌,可望在這場淘汰賽中脫穎而出;反觀以中低階產品銷售為主的品牌,則須嚴肅面對生存...
全球AI服務需求爆發引發企業級SSD嚴重供需失衡,單季營收與合約價皆創歷史新高。各大供應商積極調整產能,將資源由消費級轉向企業級產品,並全速研發次世代高速存儲方案。這讓SSD逐步轉變為運算輔助角色,市場預期將...
1Q26 Mobile DRAM 營收在合約價大幅上調下再創新高,主要成長動能來自ASP上揚。供應來看,原廠將資源投注AI及server相關,消費型Mobile DRAM長期供給維持吃緊。目前供給市場高度集中於 Samsung、SK hynix、Micron與C...
Samsung、SMIC、HuaHong、Nexchip等主要晶圓代工廠在提前備貨浪潮與AI相關需求雙引擎驅動下,總產能利用率普遍拉升並接近滿載,帶動各廠相繼啟動漲價,全年營運動能轉趨樂觀。
受AI伺服器與大容量固態硬碟需求爆發帶動,NAND產業單季營收創下歷史新高。在產能受限與傳統硬碟缺貨雙重影響下,企業級產品價格大漲推升原廠利潤。展望未來,各大廠積極推進高容量技術,供不應求與高價態勢料將長期...
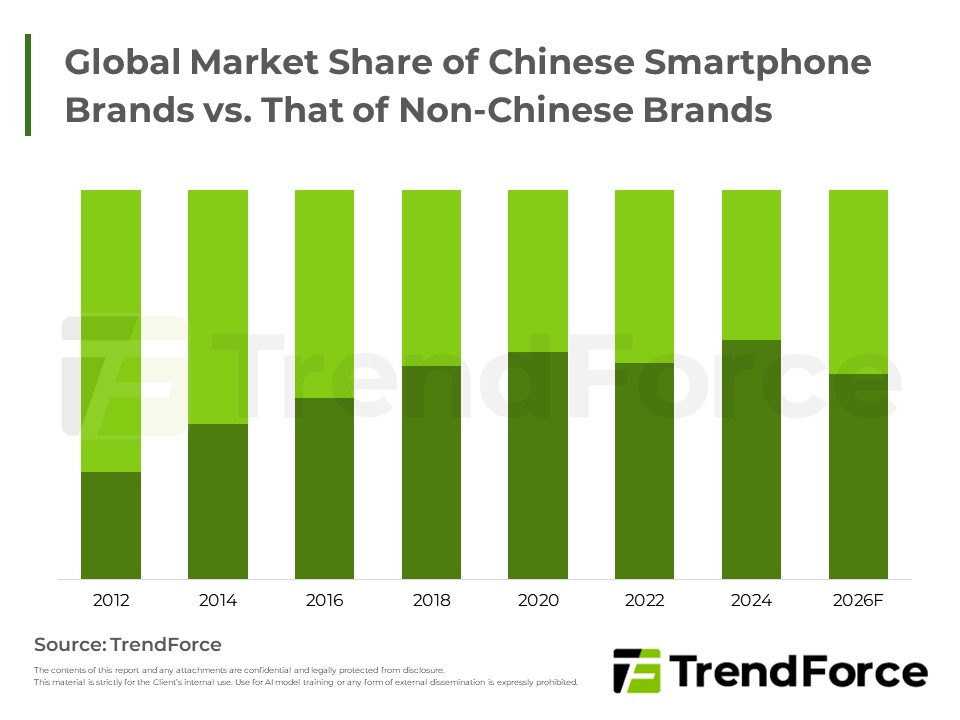
2025年起記憶體價格暴漲,致2026年全球手機產量面臨雙位數衰退,並重塑市場版圖。蘋果與三星憑藉資金與高階定位優勢,逆勢擴張市占;反觀主打高性價比的中系品牌(HOVX)因成本倍增,被迫大幅減產保現。此外,華為挾...
三大HBM供應商法說會聚焦HBM4量產進度與HBM4e布局,產業重心由良率競爭轉向定價權與下世代規格主導;雖傳統DRAM利潤率短期反超HBM,供應商仍維持均衡產品組合,並看好HBM長期合約價走升。
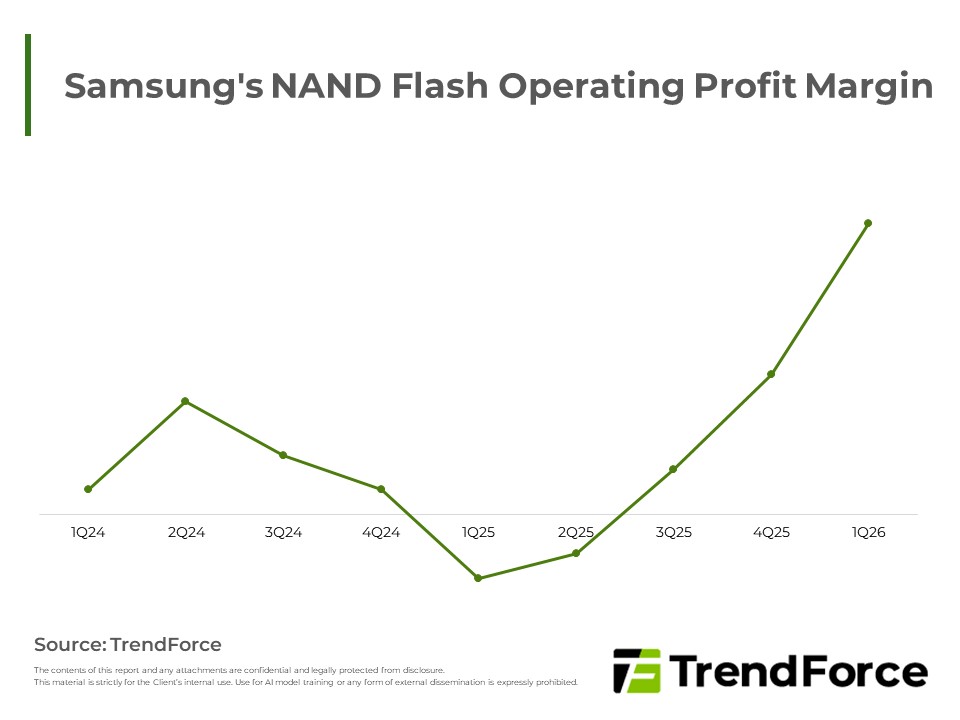
消費端疲軟使合約與現貨市場陷入僵局且價格承壓。然受惠人工智慧伺服器強勁需求,三星獲利躍升。未來將聚焦先進製程、大容量企業級固態硬碟與高效儲存技術,並擴大資本支出以應對日益嚴峻的供需缺口,全面轉型高價值...
2Q26 smartphone Mobile DRAM 合約價延續強勢,其中Samsung、Micron率先報價,SK hynix及CXMT則僅提供臨時價格,預估5月完成議價。1H26以降,連續兩季度的高額漲幅使品牌端成本壓力難以消化,不僅2026年smartphone產...
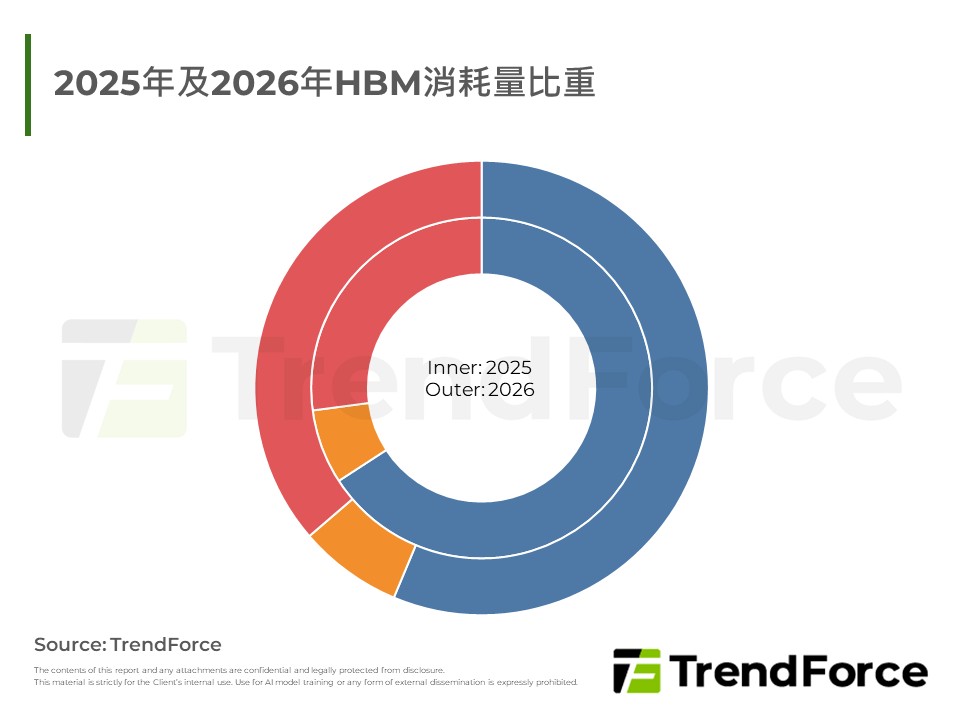
2026年HBM市場延續強勁成長,受惠CSPs與ASIC客戶加單湧入,HBM3e報價意外轉為上修,blended ASP接近持平;SK hynix穩居領先,Samsung在HBM3e新版本與HBM4貢獻下顯著回升,Micron因台灣TSV擴產同步加速。
全球晶圓代工版圖加速重塑,三星Taylor新廠即將啟用並獲美系新訂單、中芯持續擴產受惠AI電源IC需求、華虹聚焦差異化定位、晶合攜手CXMT布局HBM邏輯“周邊IC”代工,成熟製程漲價潮蔓延至中系同業。
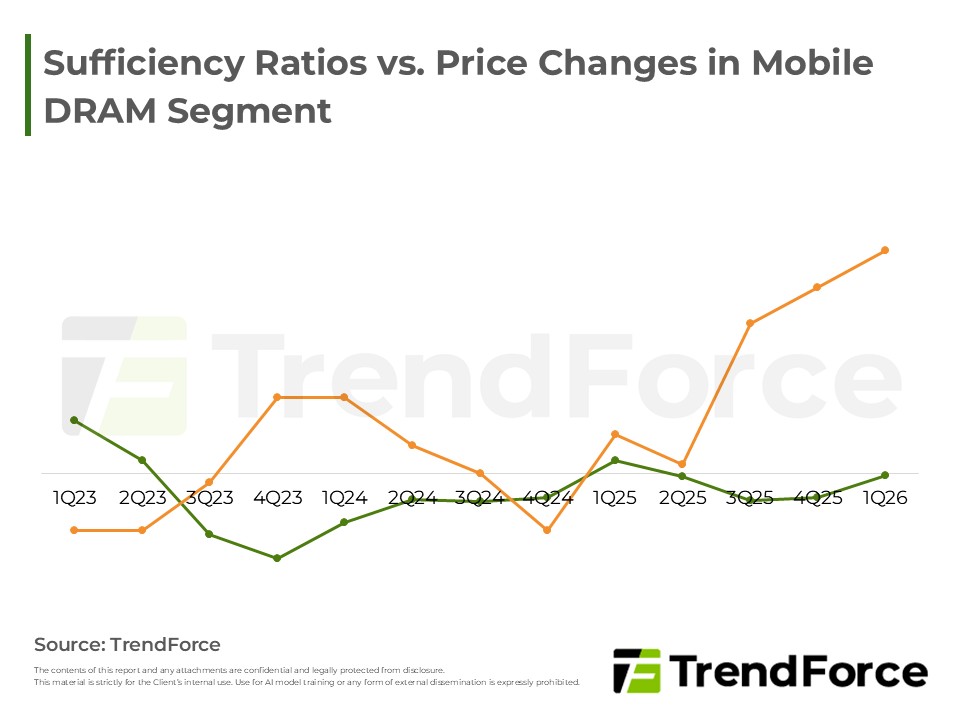
Samsung於3月中提前拋出2Q26報價,漲幅遠超市場預期。TrendForce 認為此舉主要加速消費終端下修,以便釋出生產空間給高毛利與戰略產品。近期現貨價走弱,反映的是消費型產品無力承受成本而下修生產計劃,通路拋售去...
第二季MLCC價格整體持穩,僅部分高容特規微調,供貨穩定優先。全球局勢推升成本,AI需求強勁對比消費電子溫和,日韓廠調整產能,潛在短缺風險浮現。
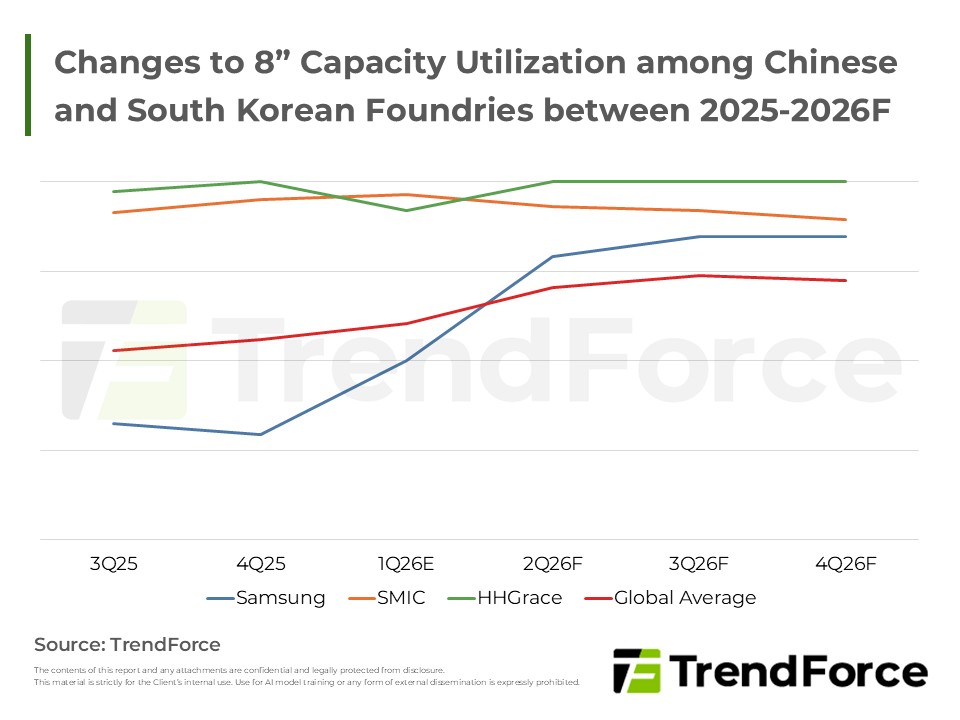
三星加速縮減成熟產能並調漲滿載的先進製程報價。中系晶圓代工廠則受惠供應鏈轉單與零組件成本看漲引發的提前備貨潮,成熟產能居高不下,短缺產能亦啟動漲價;同時中系大廠基於國產化趨勢持續積極擴建新廠。





