
TrendForce除針對主流NAND Flash市場提供產業分析以外,亦針對較利基的SLC NAND市場提供完整的供給與價格分析。
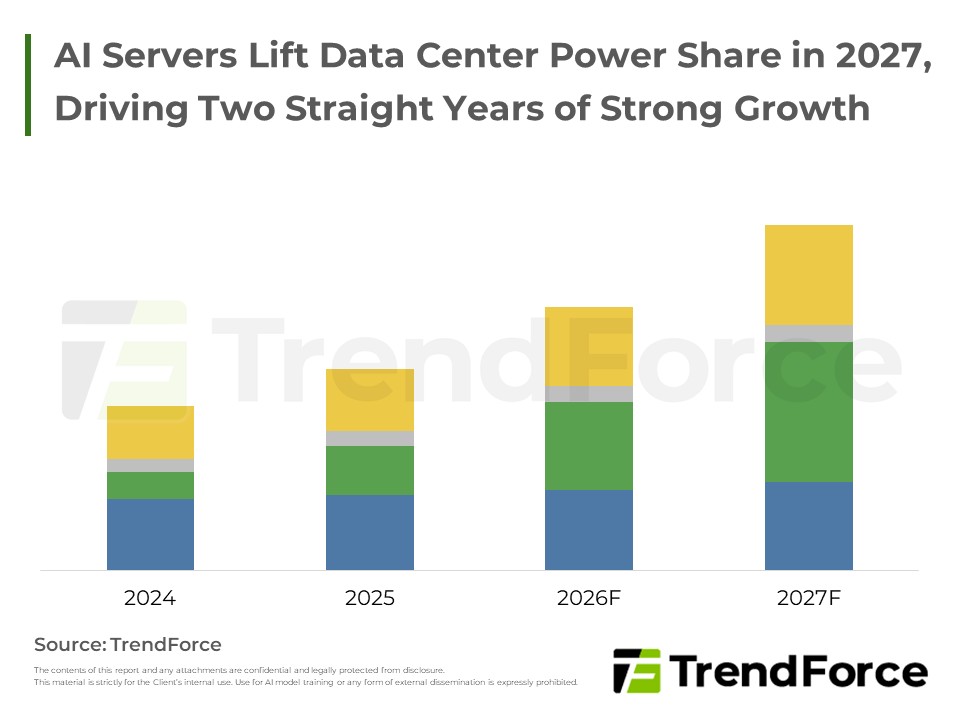
全球資料中心用電加速成長,動能集中於AI伺服器,佔比持續攀升。惟美國電網可交付能力明顯落後出貨需求,加上期中選舉推升法規收緊,遞延風險升溫,長期成長能否延續仍待電力供給端跟上。

AI伺服器驅動傳統DRAM與HBM需求熱絡,供給緊縮推升合約價,帶動原廠營收大幅成長。雖然伺服器應用搶佔產能,但終端如電腦與手機因成本過高導致需求放緩。買方轉向低容量規格因應高價,三大原廠與台廠皆透過產能轉型...
人工智慧浪潮持續驅動高容量記憶體需求,帶動合約價格飆漲與產業營收強勁成長。雖然三大原廠積極優化先進製程與擴建新廠以增加位元供給,但整體產能擴增速度仍難以滿足強勁需求。在價格高漲下,供應商獲利顯著改善,...
超大型CSP資本支出強勁,推升AI伺服器出貨動能延續成長,NVIDIA新平台陸續放量、需求能見度已延伸至未來多年;惟上游關鍵料件供給緊俏,產業重心逐漸由需求驅動轉向供給決定出貨步調,液冷散熱需求同步升溫。
隨次世代AI平台規劃調整,HBM 4hi樣品需求浮現,惟容量偏低、資料中心導入意願低;部分終端應用另具評估空間,但規格仍處早期,供應端投入保守,短期以樣品階段為主。
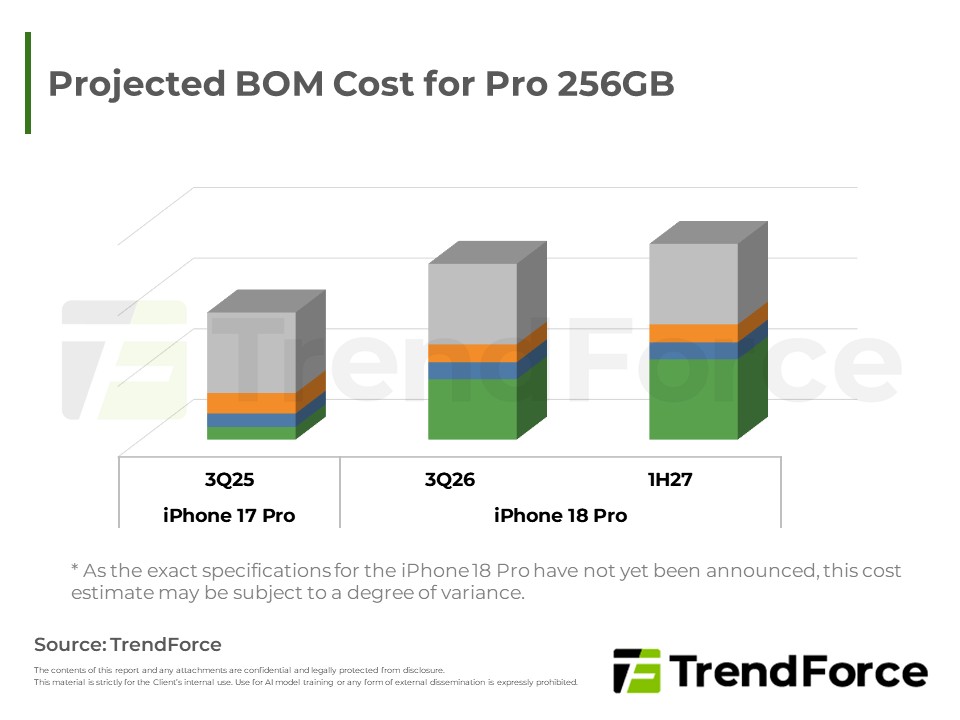
Apple新任執行長Ternus首掌iPhone發表會,秋季推出Pro、Pro Max及首款摺疊機Fold,規格微幅升級但記憶體成本暴漲壓縮獲利,定價策略與AI應用落地成銷售關鍵。
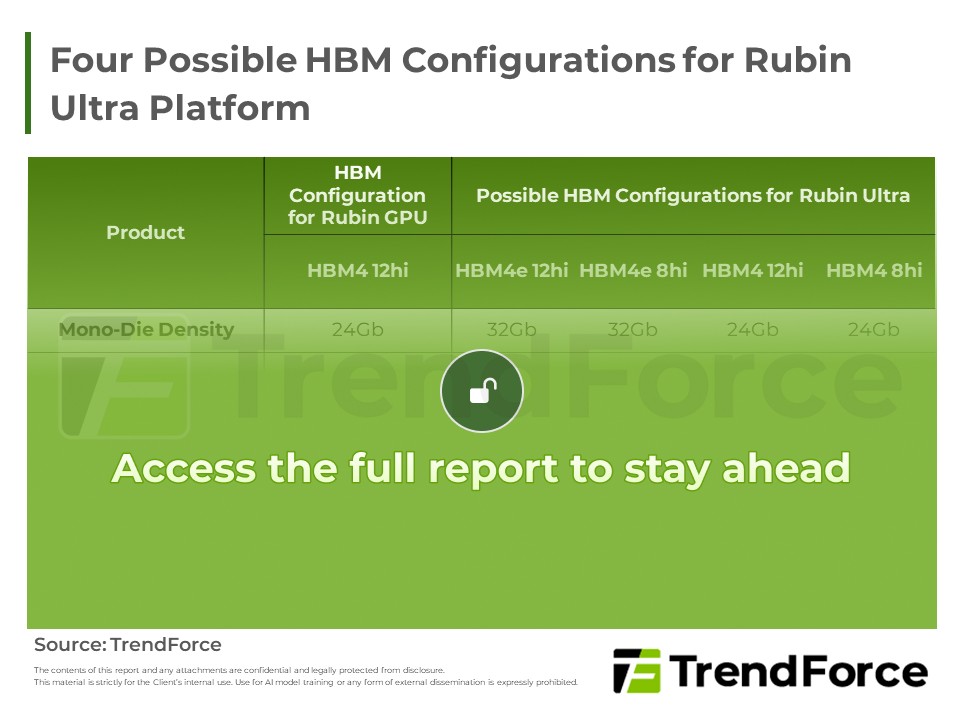
PC記憶體季漲幅獲上修;現貨市場成交則相對低迷。HBM方面,合約談判陷膠著,規格亦存在變數,但價格仍具強勁潛力。未來相關產品將朝客製化、多元分層與封裝簡化發展,由單一規格競爭轉向市場細分。
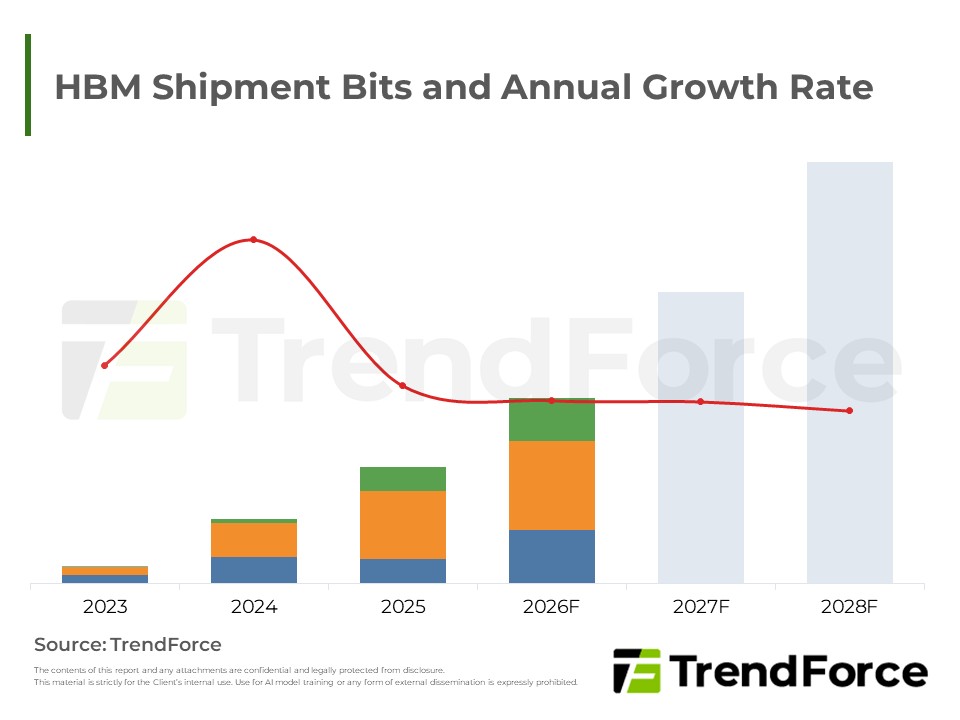
AI需求推升HBM出貨動能延續至未來訂單,技術世代加速演進,需求版圖自輝達獨大轉向雲端業者自研晶片,供給吃緊帶動訂價權轉向供應商,惟傳統記憶體報價走揚稀釋HBM營收占比。
伺服器DRAM需求強勁且受HBM排擠,推升合約價。買方為優化成本轉向中低容量模組,高容量貨源轉向OEM,使原廠維持低庫存與議價優勢。高容量溢價逐步收斂,原廠則調漲短缺模組價格。業者下修HBM堆疊規格以擴大晶片出貨...
消費性記憶體供需缺口持續,價格微幅上揚。受限於買方成本承擔能力,合約價漲幅收斂。供應商透過長約鎖定多數產能,加上企業級硬碟需求爆發排擠一般消費型應用,市場結構性緊縮態勢預計將延續至明後年。
受原廠產能傾斜影響,利基型NAND Flash供需失衡延續。SLC受剛性需求支撐維持溫和上漲,惟漲幅較前月收斂;MLC則因買方成本壓力達極限,漲勢近乎持平,進入高檔盤整期。展望後市,SLC續漲但增速放緩,MLC則趨向價格穩...
高昂正品晶圓價格擠壓模組廠利潤,加上終端需求疲弱,業者轉向採購降級物料供應次級市場以降低成本,原廠亦樂見消化庫存。市場整體高檔震盪,除特定規格因供給受限或高容量補漲呈微幅上升外,多數產品維持平穩,買賣...
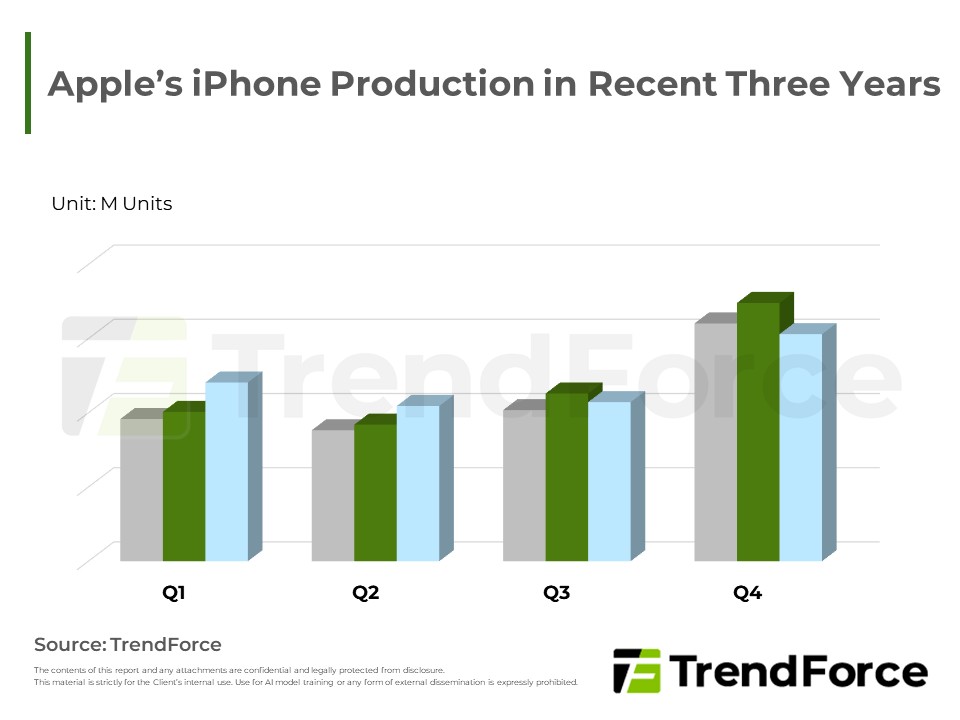
記憶體成本攀升引發消費者提前購機,推動智慧型手機短期生產表現回溫,TrendForce因而調升全年產量預測。然而,此現象僅屬需求提前釋放而非實質復甦。隨著成本壓力持續傳導,終端售價上揚將使低價機種消失,未來市場...
原廠拉升報價與終端出貨微幅回溫,帶動PC DRAM合約價持續走揚。考量未來產能排擠導致供給緊縮,系統廠積極提前備貨拉高庫存,並透過降規策略因應成本壓力。同時,供需失衡促使現貨行情居高不下,供應商亦啟動長期供...





