2026年1月NAND Flash受原廠縮減成熟製程產能影響,SLC與MLC供給吃緊,疊加車用與工控等利基需求穩健,合約價逆勢全面上揚。由於產能結構性收縮難以逆轉,供需失衡態勢將延續,預期後市價格走勢維持強勁,其中MLC因缺...
受惠於CSP與OEM業者之供給缺口,DRAM原廠議價能力增強,帶動合約價顯著上修。PC端庫存下滑且模組廠報價高昂,原廠貨源具吸引力;伺服器端因獲利躍居產業首位,促使產能傾斜。預期合約價將持續強勁上揚,買方磋商空間...

合約價格預測大幅上調,尤以PC應用領漲,後市仍看漲。現貨市場因高價致先進產品交易停滯,需求轉向價格較低的成熟製程。長鑫存儲加速先進製程轉進,預期全球產出占比攀升,並鎖定高容量DDR5與HBM研發,致力提升設備...
合約市場受原廠獲利導向驅動,價格延續高檔;現貨市場雖價漲但買氣觀望,賣方堅持惜售。長存(YMTC)受惠新廠投產與技術提升,市占將顯著增長,積極推動供應鏈國產化,並拓展高階儲存與DRAM研發,配合IPO計畫轉向獲利...

受惠北美CSP推廣AI Agent及Nvidia新DPU方案,引爆Enterprise SSD需求。因供應商產能轉往DRAM導致嚴重缺貨,買方激進備貨推升合約價創歷史新高。在產能受限且大容量SSD成AI關鍵組件下,供不應求恐將延續。
受生成式AI推動,高階存儲需求激增恐致產能短缺。美光遂於新加坡擴建先進晶圓廠,並執行重大戰略轉型,淡出行動裝置市場,將資源全力轉向高毛利的伺服器與企業級SSD領域,以鎖定資料中心對高效能存儲的長期需求並擴...
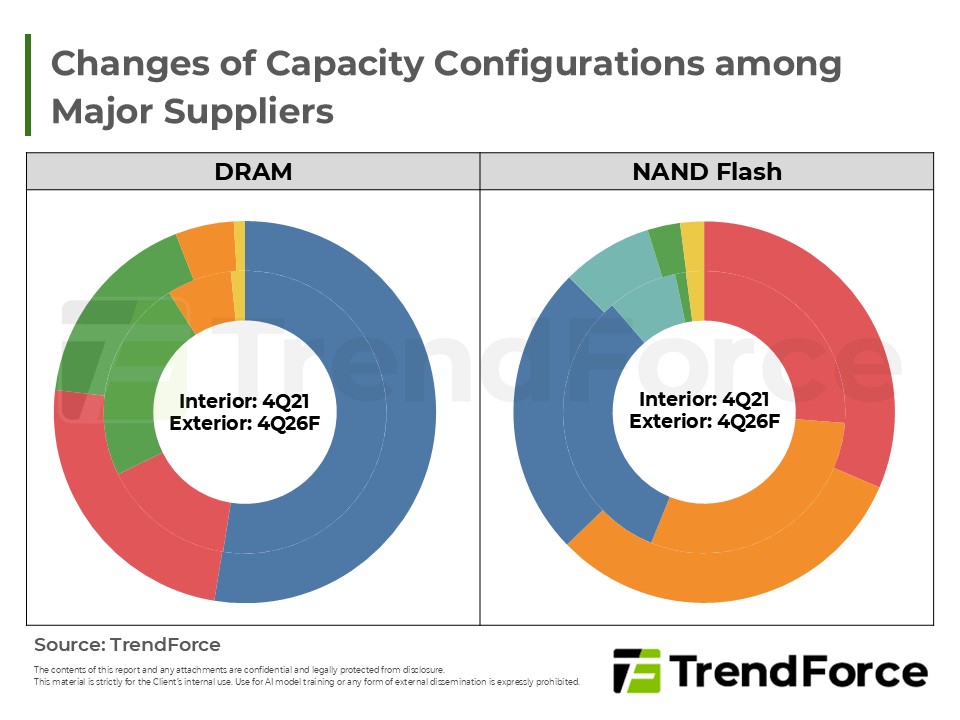
美擬徵記憶體關稅強化在地供應,惟韓廠受成本與時程制約,台廠因市場屬性赴美意向低。若實施,高昂成本勢必轉嫁買方,且美國製造效益有限,廠商或更傾向日本等友岸外包策略分散風險。
受 AI server 與高階運算強勁需求帶動,記憶體市場自 2H25 起進入超級漲價週期。記憶體成本不斷攀升,迫使品牌調高終端售價並收斂低階機種,以因應成本壓力。在此背景下,2026 年全球 smartphone 生產年減幅度在悲觀...
1Q26記憶體價格漲勢持續,全年迄今仍未出現明確止漲訊號。在這波超級漲價週期中,各品牌雖透過終端售價調整與產品結構優化勉力維持營運,但生產總數已轉為年減且跌幅持續擴大。值得注意的是,即便前景展望悲觀,但為...

受政策驅動,中國業者加速HBM布局以支援國產AI晶片。CXMT主攻先進製程但技術挑戰高,JHICC則以成熟製程切入特定應用。目前兩家均處於技術驗證與產能建置初期,短期對全球市場影響有限,重點在於長期供應鏈自主化。
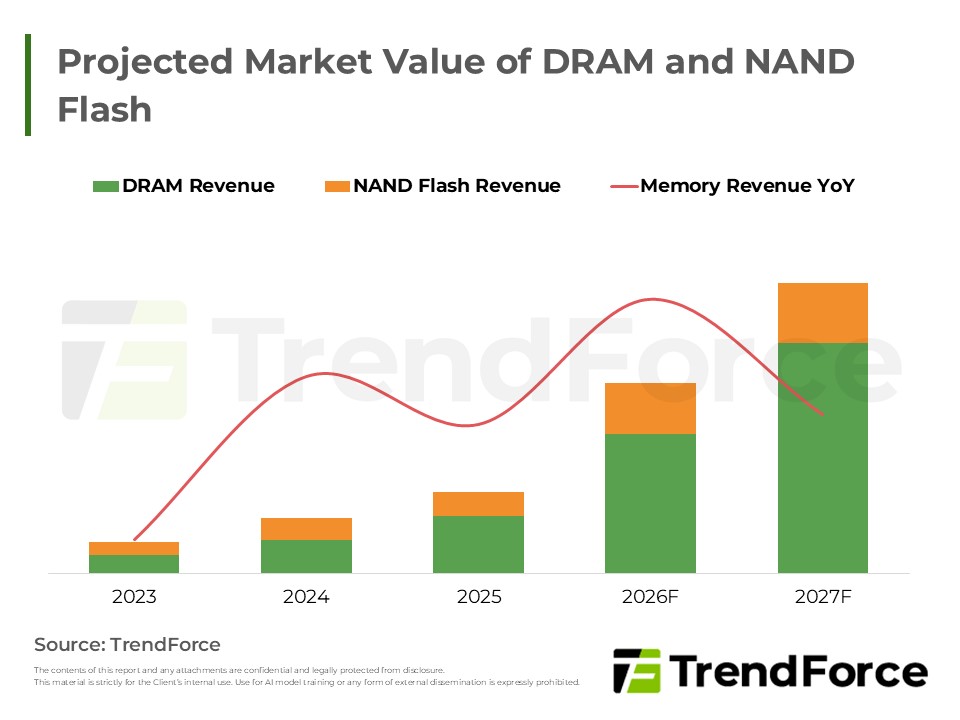
TrendForce指出,AI架構升級引領記憶體結構性需求,DRAM與NAND Flash成關鍵資源。受惠CSP擴大投資,供需失衡推升價格與產值屢創新高。在高效運算強勁支撐下,供應商掌握定價權,缺貨態勢難解,整體市場營收成長動能...
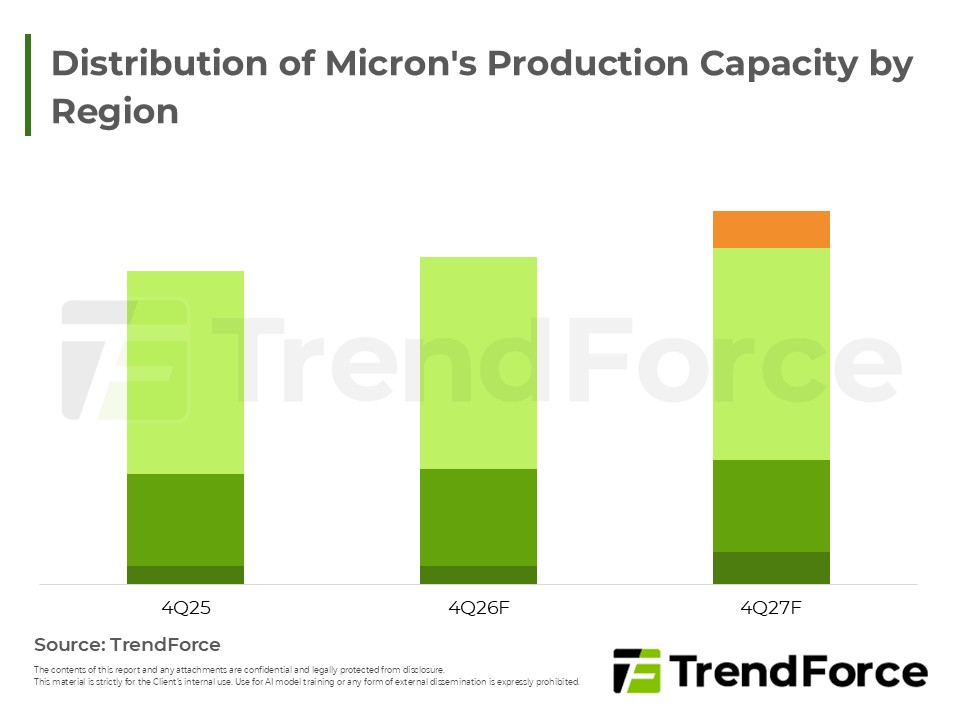
美光收購力積電銅鑼廠房以加速擴充產能,雙方同時簽署DRAM技術授權與先進封裝代工協議。此戰略合作助美光解決AI帶動的產能瓶頸,並強化力積電成熟製程競爭力,預期將顯著提升未來DRAM產業整體供給量能與技術層次。
受惠於伺服器與AI強勁需求,DDR5產能排擠效應擴大導致價格飆漲;HBM3e因訂單增加與規格升級,原廠議價能力提升使價格轉為看漲。儘管SRAM具低延遲優勢,但受限於成本與容量,短期難以撼動HBM的主流地位,兩者將呈現互...
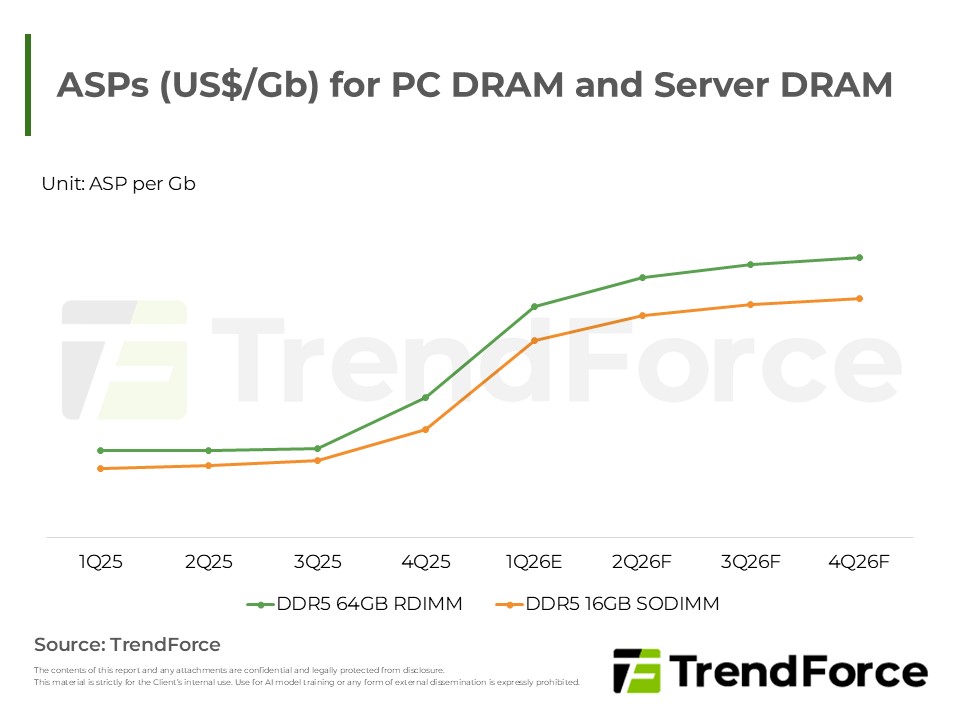
原廠為滿足高毛利伺服器需求,縮減PC DRAM供給並採差異化配貨。受此供需排擠與成本轉嫁影響,大幅上修首季合約價漲幅預測。面對價格漲勢確立,建議買方應強化核心供應鏈關係以確保貨源。

1Q26 DRAM受AI強勁需求驅動,產能排擠效應顯著,確立為賣方主導的極端上漲週期。合約與現貨價同步飆升,預測展望持續上修。原廠優先滿足高獲利伺服器訂單,導致消費型與PC領域面臨嚴峻缺貨與成本壓力,整體呈現有價...


