原廠產能轉往先進製程致使成熟製程供給緊縮,疊加電信、工控與車用等利基需求穩健及客戶提前備貨,推升SLC與MLC合約價全面上揚。展望後市,因產能縮減成定局且需求維持高檔,供需失衡預期將使價格漲勢延續至未來季度...
1Q26受AI伺服器強勁需求驅動,記憶體產業確立賣方市場。原廠產能重押高毛利伺服器應用,導致供給結構性短缺。PC與消費端雖處淡季,仍因產能排擠效應面臨缺貨,DRAM與NAND Flash全線產品價格將顯著上揚。

台灣近期地震雖致北部晶圓代工及記憶體廠短暫停機與少量晶圓報廢,但各廠無重大機台災損,且具產能餘裕可補投彌補。經評估,整體復機狀況良好,對產業營收與產出之實質影響甚微,營運表現維持在可控範圍內。
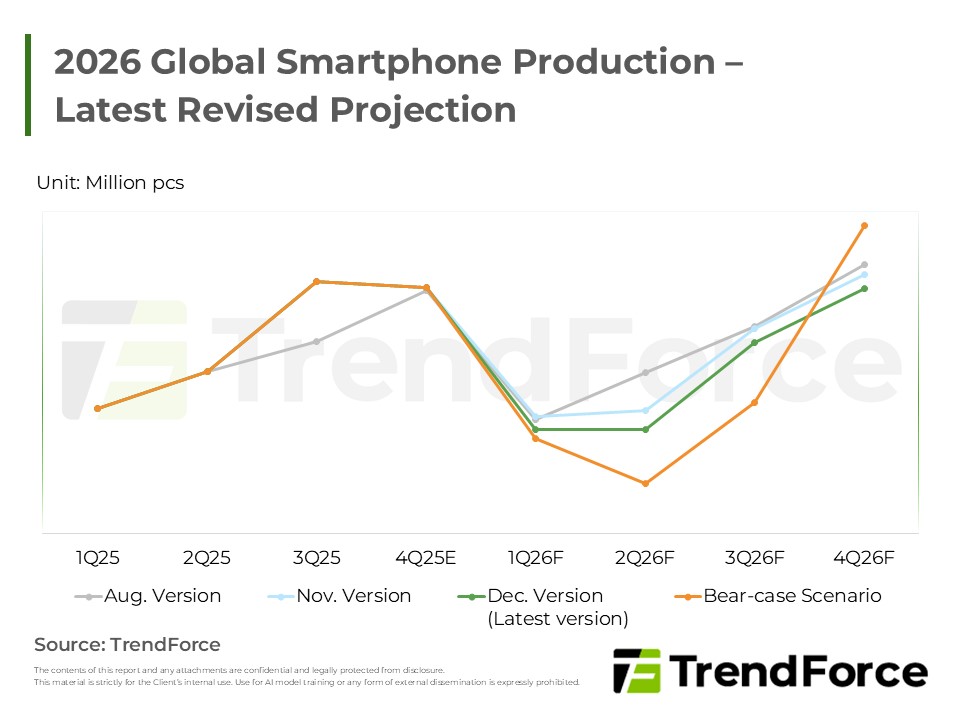
自3Q25起記憶體漲勢放大,該強勢漲幅預估至少延續至1Q26,顯著推升BOM cost 並迫使終端調價。鑑於此,TrendForce再次下修2026年全球 smartphone 生產總量,並且在成本續漲或經濟惡化情況下,年減幅度將進一步擴大。...

DRAM供給缺口擴大,驅動合約與現貨價格強勁上揚,預期首季漲幅顯著且具上修空間。美光財報營收與毛利率大幅優於預期,並預示供應緊缺將延續多年,遂洽談長約並顯著增加資本支出布局HBM及先進製程。機構研判賣方議價...
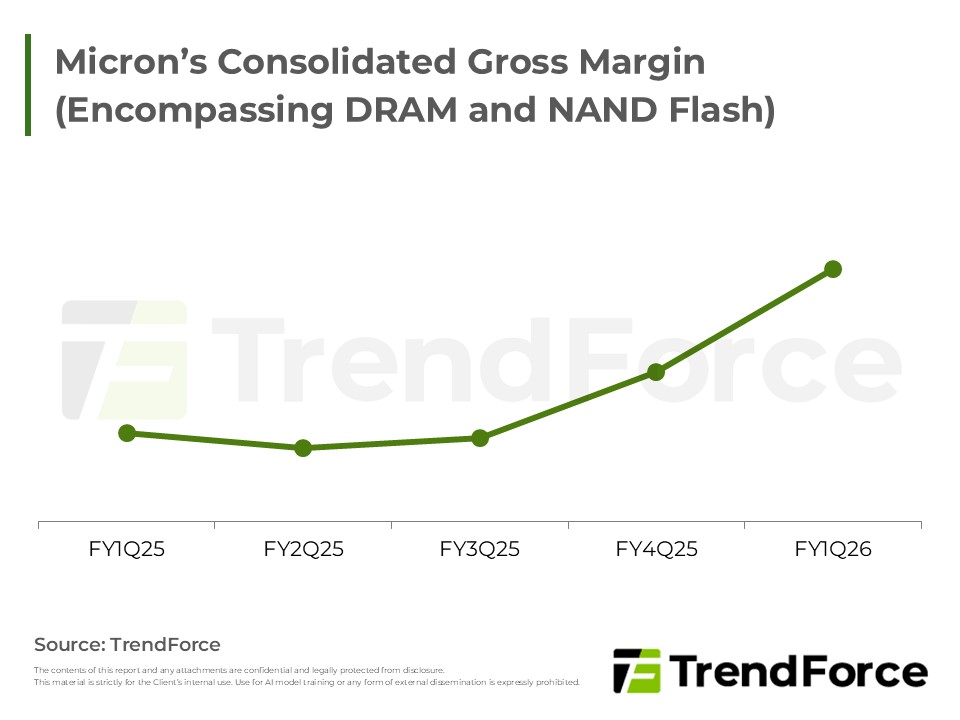
NAND Flash受限於供給控管,合約與現貨價格同步走揚。美光財報顯示營收與毛利率大幅躍升,主要受惠於AI與資料中心強勁需求。展望未來,高容量QLC與企業級SSD為關鍵動能,公司將持續聚焦高毛利應用以優化獲利結構。

受惠於Server DDR5缺貨與AI訂單擴大,DRAM獲利能力逼近HBM水平。在供應商重獲定價權與買方追加採購的雙重驅動下,2026年HBM3e價格預估值從原先的顯著跌幅明顯收斂。
北美CSP擴大AI與通用伺服器投資,確立DRAM產業進入上升循環。原廠庫存見底、買方積極補貨,推升產品價格與營收顯著成長。伴隨AMD與Arm架構市占提升,以及各大CSP持續調升資本支出,未來伺服器出貨與記憶體需求將延續...

全球伺服器市場受惠於北美CSP與主權雲強勁的AI基礎設施投資,加上通用伺服器迎來換機潮,整體出貨動能將顯著成長。各大雲端巨頭如Alibaba、Oracle與Google皆積極擴大資本支出並布建新一代GPU平台,以支援龐大的AI算...
4Q25 中系smartphone 在記憶體上的漲幅高於美系,促使原廠在1Q26 透過對美系「補漲」以平衡區域價差。初估中系客戶的絕對價格可望略低於美系客戶,但不排除因議價延後、或與2Q26合併議價而再擴大漲幅。此波記憶體價...
3Q25 Server DRAM營收因CSP補庫存與AI需求強勁而顯著成長,產能吃緊推升價格。DDR4受停產效應帶動反彈,DDR5高容量模組比重增加。展望後市,供應短缺將引領合約價大幅續漲,促使買方積極鎖定長期訂單以確保料源。

行動式 DRAM 合約價出現「中高美低」,中系漲幅遠高於美系。展望後續,原廠將以美系大幅補漲拉近區域價差,中系因議價延後仍有再漲空間。現貨 DDR4高容量產品持續走強,價格回檔有限,整體供給吃緊。記憶體成本大幅...
合約價受晶圓成本與積極拉貨推升,漲幅續強。現貨價在供給受限下創高。手機用NAND Flash因供需失衡帶動歐美與中系價差收斂,合約價大幅補漲,連同DRAM推升Android整體成本,壓縮中低階機種空間。

記憶體價格在2026年第一季持續強勁上漲,BOM成本壓力瀕臨臨界點 。品牌商被迫凍結降價並縮減規格配置,終端銷售預期面臨嚴峻挑戰。
日本地震未影響鎧俠北上廠運作。在同業因AI熱潮優先投資DRAM導致NAND Flash擴產受限下,具備充裕潔淨室空間的K2廠成為關鍵。鎧俠採穩健策略佈局次世代製程,該廠將是未來市場供給趨緊時,極少數具備實質擴張潛力的戰...


